Acceder

Pulso de Mercado: Intradía

345K respuestas
Pulso de Mercado: Intradía

CÓDIGO AMIGO

Trade Republic remunera tu efectivo al 3,04% TAE, con intereses pagados mensualmente y liquidez inmediata.

Página
43.537 / 43.546
#348289

Re: Pulso de Mercado: Intradía


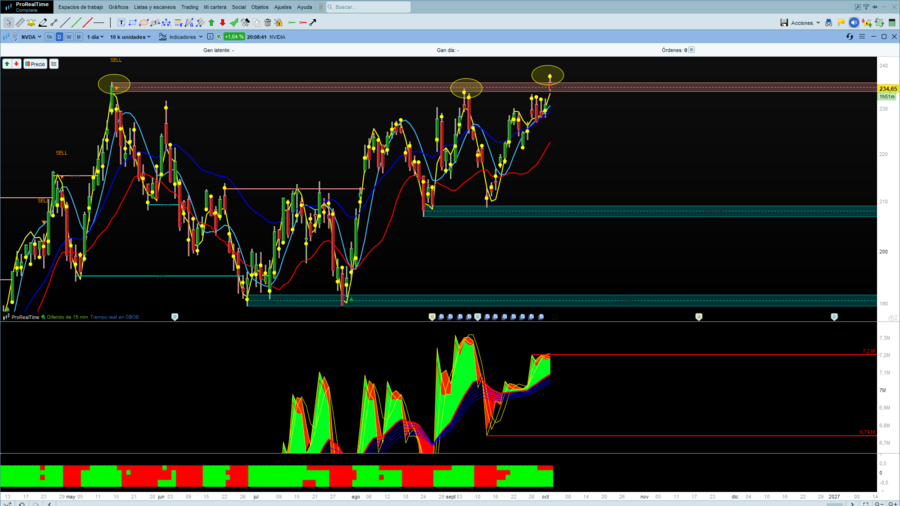
NVIDIA, segundo intento de romper maximos.

Si no se va para arriba y empieza a caer...
#348290

Re: Pulso de Mercado: Intradía

Y una vez más, desde el cierre europeo, ni se mueve el sp500. Y yo que pensaba que irían a máximos históricos...
#348291

Re: Pulso de Mercado: Intradía

"Queco Jones dices?" :-)

Pero si está subiendo...
#348292

Re: Cierre WS, ayer

No es en absoluto descartable que ese sea precisamente el plan de huida de Irán de Trump: alargarlo hasta que pierda el control de las cámaras y pueda “finalizar” el conflicto haciendo ver que por culpa de los demócratas no se pueden alcanzar los objetivos porque está atado de pies y manos para lanzar el “ataque definitivo”, y así vender un mal acuerdo sin tener que entonar el mes culpa ante a la sociedad norteamericana. Para su ego quizá sea la mejor solución…
#348293

Re: Pulso de Mercado: Intradía

Fidelity analizó las elecciones celebradas entre 1950 y 2009 y encontró que, durante los doce meses posteriores a las elecciones de mitad de mandato, las grandes empresas estadounidenses habían obtenido una rentabilidad media del 23,4%. Las pequeñas compañías, sin embargo, habían alcanzado aproximadamente un 31,2%.


#348294

Re: Pulso de Mercado: Intradía

Buenos dias efectivamente es el refino,antes miraba mucho el petrleo en si pero poco a poco he visto que el refino es lo que manda ,sabiendo que lo que llamamos petroleo en si es la materia base para transformarlo en refino,saludos
#348295

Re: Pulso de Mercado: Intradía

¿Qué pasará la próxima semana en los mercados?  5-9 de octubre de 2026

(Video semanal de Bankinter). https://m.youtube.com/watch?v=srDHAjKhnEw&pp=0gcJCS4MAYcqIYzv

El mercado (bolsas y bonos) seguirá "en el congelador" al menos hasta el 13 de octubre, sin catalizadores claros. Se recomienda una actitud reactiva durante todo el trimestre.

**Causas de la parálisis**
- Repunte de la inflación y de las rentabilidades de los bonos, más preocupante en Europa (no es autosuficiente en energía ni alimentos) que en EE. UU.
- Presiones sobre los bonos a largo plazo: política fiscal laxa, emisiones de bonos de grandes tecnológicas estadounidenses que compiten con la deuda pública, e inflación.
- Francia es el foco: ajuste de más de 40.000 M€, elecciones en abril de 2027 sin salida clara y parálisis política. Alemania no crece. EE. UU. también tiene un déficit alto.
- Las rentabilidades ya han hecho casi todo el ajuste, pero el mercado no mejorará hasta que se estabilicen.

**Esta semana (jueves)**
- Ventas mensuales de TSMC: crecimiento esperado del 47-50 %. Junto con el salto del BPA de Micron (x11), apunta a los semiconductores como refugio defensivo, más que los bonos.
- Eurogrupo: decidirá sustituciones en el BCE (Schnabel, que quiere irse al FMI; Lane, que sale en mayo de 2027; y Lagarde, en octubre o antes).
- No hay datos macro relevantes: semana lenta.

**Calendario posterior**
- 13 oct: Goldman Sachs abre la temporada de resultados de la banca de EE. UU. (se espera buen resultado).
- 14 oct: inflación de EE. UU. (3,4 %). En Europa es mayor (3,7-3,8 %): España 4,9 %, Italia 4,2 %, Alemania 3,3 %, Francia 3 %.
- 28 oct Fed, 29 oct BCE, 30 oct Banco de Japón: probablemente sin cambios.
- 3 nov: elecciones de mitad de mandato en EE. UU.
- 5 nov: Banco de Inglaterra, probable subida de 25 pb (del 3,75 % al 4 %).

**Conclusión:** posición reactiva hasta fin de año, a la espera de aclararse la inflación, los bonos, el crecimiento alemán y las elecciones estadounidenses.
#348296

Re: Pulso de Mercado: Intradía

Las recompras de Bessent generan debate.

https://www.reuters.com/legal/transactional/treasurys-smaller-than-expected-buybacks-fuel-debate-over-aims-2026-10-01/ Resumen:

El Tesoro de EE. UU. ha recomprado menos deuda a largo plazo de la esperada, incluso después de ampliar el programa, cuyo tope por operación subió de 2.000 a 6.000 millones de dólares. En las últimas subastas aceptó solo la mitad de los bonos ofrecidos y no llegó al límite fijado, con compras concentradas en pocas emisiones. El Tesoro puede rechazar las ofertas que considere demasiado caras.

El secretario Scott Bessent presentó las compras como una medida técnica para dar liquidez a bonos antiguos, difíciles de negociar. Si ese era el fin, parece que funciona: los rendimientos han subido en las últimas semanas, pero operar en el mercado no ha resultado complicado.

Según los analistas, quienes de verdad necesitan liquidez ofrecen precios agresivos, mientras que los demás esperan obtener más. Además, las ofertas han caído (10.470 millones en la última operación, frente a entre 20.000 y 30.000 millones en anteriores), quizá porque ya se retiraron los bonos más ilíquidos y los tenedores restantes no necesitan vender. Otra posible lógica es que muchos de los bonos objetivo se emitieron en la era COVID con cupones bajos y ahora cotizan muy por debajo de su valor nominal (50-60 centavos por dólar), lo que los hace baratos de recomprar. Sin embargo, el Tesoro debe financiar esas compras, quizá emitiendo letras a tipos mucho más altos.

La confusión sobre el propósito del programa se remonta a su ampliación del 19 de agosto, que llegó fuera del calendario habitual, dos semanas después del refinanciamiento trimestral y en plena subida de rendimientos. Eso llevó a algunos inversores a interpretarla como un intento de frenar los tipos. Los rendimientos a largo plazo han seguido subiendo desde entonces, pero ING lo atribuye a que el mercado descuenta una Reserva Federal que mantendrá los tipos altos durante más tiempo, no a un fracaso de la operación.
Te puede interesar...
  1. El pecho palomo GPTeado: cuando cuatro años buenos y ChatGPT te convierten en Warren Buffett
  2. Celsmar: La terminal financiera que pone el rigor de Wall Street al alcance del inversor particular
  3. Nueva Versión Aplicación Seguimiento de Carteras de Fondos de Inversión 6.0.7