Reino de Poyais: El país que Gregor McGregor se inventó para vender bonos de deuda
Gregor MacGregor vendió bonos de un reino que no existía a la burguesía londinense de 1820. Doscientos años después el envoltorio ha cambiado, pero el mecanismo psicológico no. Repasamos el caso Poyais y cómo leer de verdad un bono de high yield antes de comprarlo.
En el mundo de las estafas financieras ya hemos visto de todo. En general, esquemas piramidales que promete rentabilidades imposibles en base a una empresa con nuevas prácticas disruptivas, una criptomoneda, o bienes raíces inexistentes.
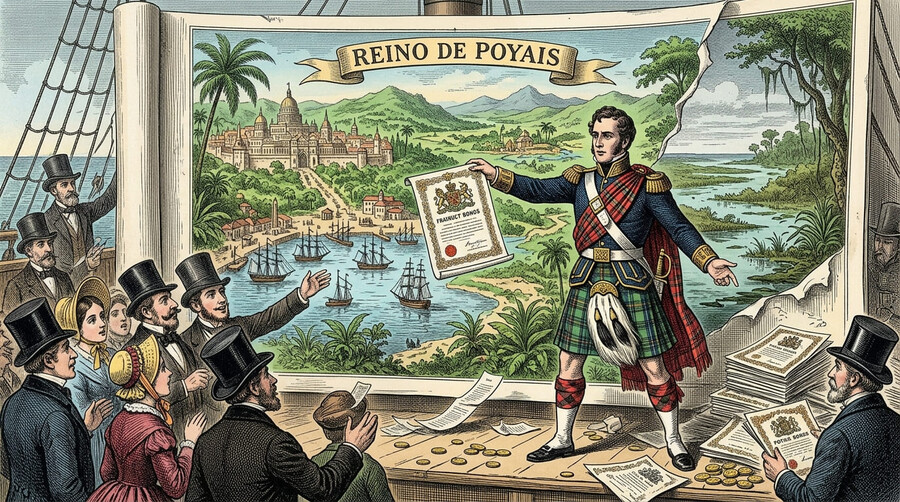
Gregor McGregor y el país inventado de Poyais
¿Pero sabías que hubo alguien que llegó a inventarse un país entero? Descubre la historia de Gregor McGregor, un oficial del ejército inglés que logró emitir deuda de un reino que nunca existió.
Además, también expondremos:
Cómo fue posible que lograra engañar a buena parte de la alta burguesía londinense.
Cómo 200 años después, el foco del negocio ha cambiado, pero las prácticas engañosas no.
Y cómo valorar bonos de deuda de alto riesgo, para saber cuándo realmente presentan oportunidad
Reino de Poyais: el país que Londres quiso comprar
Nuestra historia arranca con Gregor MacGregor, un oficial que tras una carrera irregular en el ejército británico asentó su residencia en Sudamérica para colaborar en varios movimientos que posteriormente llevarían a las independencias de los diferentes virreinatos del Reino de España (ya como nacionales).
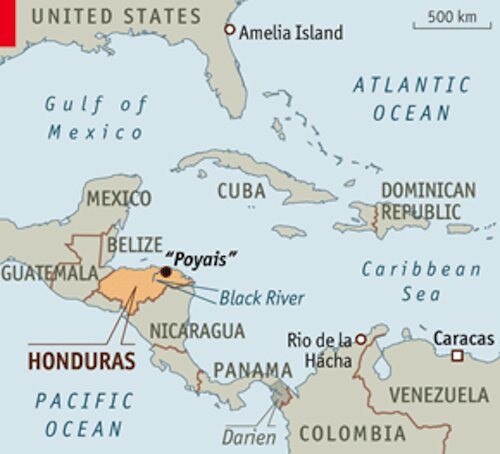
Aprovechando esta tesitura de independencias, en 1820 se autoproclamó "Cacique de Poyais", máximo soberano de un reino en la costa de la actual Honduras.
¿Dónde estaría ubicado el Reino de Poyais? En sus panfletos, no prometía construir infraestructuras, aseguraba que ya existían. Por ende, él pidió más recursos “para desarrollar aún más” un país que ya estaba en plena efervescencia con supuestas carreteras, vías de ferrocarril, ópera, catedral, tribunales, escuelas, casas de comercio, un puerto de aguas profundas y hasta su propia capital, St. Joseph.
Solo había un problema: POYAIS NO EXISTÍA. Y nunca existió nada parecido.
¿Cómo consiguió engañar a la sociedad londinense?
No es que la sociedad londinese de la época fuera excesivamente inocente, todo lo contrario. Pero en una época que no existían los RRSS, ni IA, ni información en tiempo real, McGregor se sirvió de tres palancas que crearon el envoltorio perfecto:
Un oficial británico condecorado (aunque de carrera irregular) que hablaba su idioma y conocía sus mercados.
Una rentabilidad con cupones atractivos que pocas veces eran vistos.
Y todo ello, en el marco de un país exótico para ilusionarte, con parlamento, catedral, tribunales, e instituciones civiles, políticas y económicas familiares que ofrecían confianza.
Con todo, MacGregor logró colocar entre 400.000 y 500.000 libras en bonos de deuda (de esta reciente nación) a la burguesía victoriana de Londres (y en menor medida a la parisina).
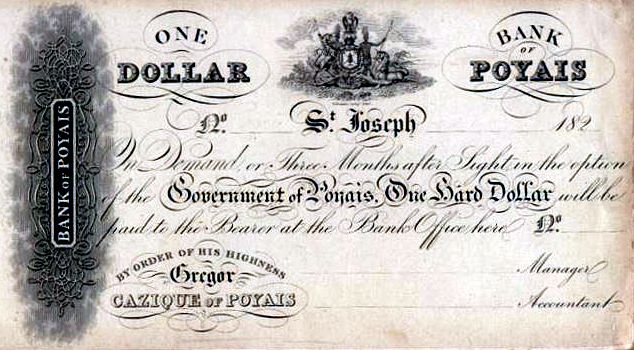
Ejemplo de un "bono de deuda" del Reino de Poyais
Las desastrosas consecuencias del Reino de Poyais
Para cuando el pufo se descubrió ya era demasiado tarde. Cientos de inversores londinenses y parisinos compraron esa deuda.
Y lo que es peor, 250 colonos llegaron a embarcar hacia esa selva vacía (en busca de “hacer las américas”), convencidos de que allí les esperaba una capital próspera.
Y lo que encontraron fue un infierno verde, y mosquitos con enfermedades que aniquilaron la mayor parte de los recién llegados en menos de un año. Apenas unas pocas decenas lograron regresar.
De la estafa de Poyais al siglo XXI: ¿Cómo leer un bono de High Yield?
Lo interesante del caso de Poyais no es la excentricidad del personaje, sino la mecánica financiera. MacGregor entendió que una rentabilidad atractiva, bien empaquetada, con el envoltorio adecuado de autoridad y exotismo, desactivaba el instinto de comprobar qué hay detrás del papel.
Y doscientos años después, el envoltorio ha cambiado, pero el mecanismo psicológico no.
Así pues, y dado que hemos estado hablando de bonos de deuda, me gustaría centrarme en cómo se lee un bono de alto rendimiento, o bono de High Yield?
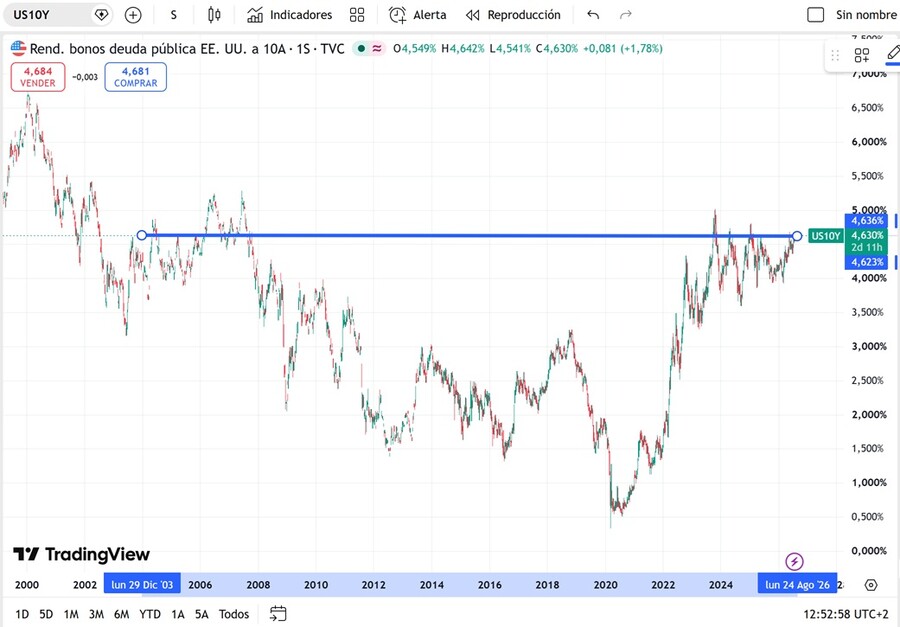
En primer lugar, es fácil dejarse seducir por los cantos de sirena de las jugosas rentabilidades que ofrece el high yield, pero simplemente están pagando más, porque con un bono de EEUU ofreciendo un 4,6% toda la curva de tipos se ha desplazado hacia arriba.
Rentabilidad bono de EEUU al 4,6%
Digamos que la deuda "segura" ya no es barata, y eso arrastra al alza también al papel de peor calidad.
La clave está en el spread de crédito
Por ende, si una vez efectuado nuestro análisis decidimos entrar, aquí es donde hay que mirar el dato que de verdad importa -que no la rentabilidad nominal del bono-, el spread de crédito. Esto es, la prima extra que exige el mercado al emisor High Yield sobre el bono libre de riesgo del mismo plazo.
Y ese dato cuenta una historia muy distinta a la de "rentabilidad atractiva"
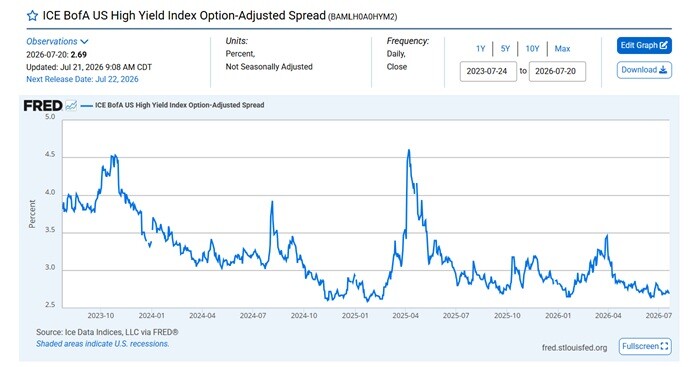
Normalmente, para medir el spread de crédito entre un bono seguro y uno de high Yield, se recurre al índice ICE BofA (OAS), que mide la curva de bonos del Tesoro de EEUU (Treasury), contra todos los bonos corporativos estadounidenses de calificación High Yield (BB, B, CCC e inferiores) emitidos en dólares para un mismo plazo.
Y como puede observarse, en estos momento cotiza en torno a los 2,70-2,85 puntos básicos, muy cerca de sus mínimos de los últimos años.
El índice ICE BofA ubicado en mínimos es la forma más fácil de medir el spread de crédito | Fuente: FRED
Para poner esto en contexto, ese mismo indicador llegó a superar los 19,80 puntos básicos en plena crisis de 2008, y los 10,87 en el shock del Covid en 2020. Hoy, de hecho, está en una de las zonas más comprimidas de toda su serie reciente.
Por tanto, esto es justo lo contrario de lo que necesitas para que el High Yield tenga sentido como apuesta de riesgo. Un spread comprimido significa que el mercado no te está pagando una prima generosa por asumir el riesgo de impago.
El momento de entrar en High Yield con convicción es cuando el spread está amplio, cuando el mercado tiene miedo y castiga el precio del papel de peor calidad muy por debajo de su valor razonable.
Y ese no es el escenario de hoy. Hoy el inversor que compra High Yield está pagando una prima de riesgo estrecha por un activo que, por definición, el emisor podría llegar a impagar.
Mejores ETFs de Renta Fija soberana
Por ende, si la deuda "segura" ya paga bien por sí sola, sin necesidad de asumir el riesgo de impago del High Yield, tiene sentido mirar qué opciones hay para capturar esa rentabilidad vía ETFs UCITS de renta fija y a bajo coste, con exposición a distintos emisores soberanos.
Zona euro agregada, deuda pública de todos los países de la eurozona (Alemania, Francia, España, Italia, etc.), todos los vencimientos.
0,07%
La combinación de estos cuatro ETFs permite construir una cartera de deuda pública diversificada por emisor y por divisa, capturando la rentabilidad actual de EEUU, Alemania, Francia y la eurozona agregada, sin necesidad de asumir riesgo de crédito High Yield.
IShares USD Treasury Bond 7-10yr UCITS ETF (Acc) (CBU0) cotiza a 152,41 USD .
En esta ocasión traigo al broker Trade Republic, el neobróker alemán que convierte tu cuenta de efectivo en el principal reclamo del mercado español, y que reúne ahorro, inversión y pagos en una sola app. Frente a un bróker tradicional, aporta dos ventajas claras:
Cuenta remunerada al 3,04% TAE para nuevos clientes (hasta 50.000€, el resto al 2,27%), con IBAN español, Bizum y domiciliación de nómina.
Comisiones planas de 1 € por operación y planes de inversión automáticos gratuitos, sin importe mínimo relevante.
Principales características
Detalle
🏆 Regulación
Supervisión del BaFin (Alemania) y licencia bancaria completa por el BCE. Efectivo protegido por el Fondo de Garantía de Depósitos alemán hasta 100.000 € por titular, y valores en custodia segregada
📈 Activos financieros
+11.500 acciones y ETFs de mercados europeos y estadounidenses. +500 bonos gubernamentales y corporativos desde 1 € +50 criptomonedas Planes de inversión automáticos sobre acciones y ETFs desde 1 €
💲 Comisiones
Comisión de compra venta (Best Price): 1 € + spread
Comisión de compra venta (Direct Price): 2 € + spread
Planes de inversión automáticos: 0 €
Custodia y mantenimiento: 0 €
💼 Servicios adicionales
IBAN español con Bizum. Domiciliación de nómina y recibos. Retención automática del 19% sobre los intereses, lo que simplifica la declaración. Devolución del 1% de tus compras sobre tu plan de inversión (con aportaciones mensuales).
En este artículo me he centrado en como valorar un bono de high yield y cuando merece la pena valorar su compra.
No obstante, existe otra serie de estafa financieras, que también recuerdan a la situación de Poyais. Tres de las repetidas son las siguientes.
El esquema Ponzi, o cuando el cupón lo paga el inversor siguiente
Es la palanca de MacGregor en estado puro, una rentabilidad estable y superior a la del mercado que nadie se molesta en auditar porque los pagos llegan puntuales.
Y es que el dinero no viene de ningún negocio, viene del capital que aportan los nuevos entrantes.
Posiblemente Bernard Madoff sostuvo la mayor estafa financiera de la historia, con un desfalco de 65.000 millones de dólares de sus clientes que jamás invirtió, ya que durante décadas fue capaz de ofrecer retornos anuales de doble dígito con una regularidad sobre la que no existen precedentes.
El activo que nunca existió
Aquí el paralelismo con Poyais es literal. No hay un negocio malo ni una gestión temeraria, simplemente no hay nada detrás del papel, y el exotismo tecnológico cumple hoy la función que en 1820 cumplió una selva centroamericana que ningún inversor londinense iba a visitar.
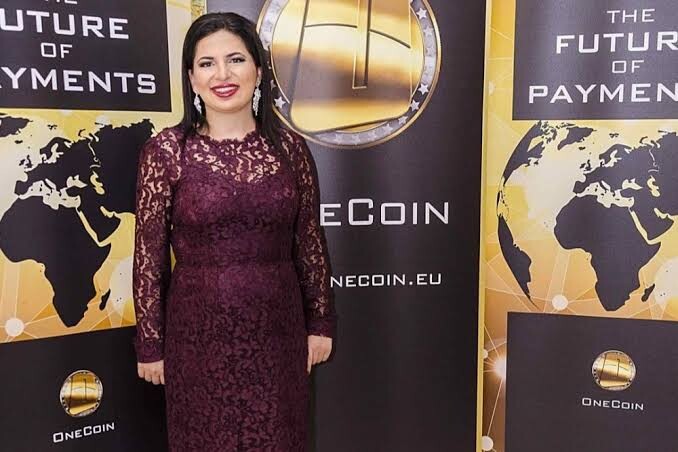
Por ejemplo, OneCoin, lanzada en 2014 por Ruja Ignatova -quien recibió el apodo de "La Reina de las Criptomonedas"-, se vendió como la criptomoneda que iba a desbancar a Bitcoin y captó miles de millones de euros en más de 175 países.
Solo había un pequeño problema, no tenía blockchain. Los "tokens" se anotaban en una base de datos interna que la propia empresa editaba a voluntad, así que el precio subía porque alguien lo escribía a mano.
Ignatova desapareció en octubre de 2017 y sigue en paradero desconocido. Quien no conozca su historia recomiendo ver la película Cryptoqueenque Amazon Prime produjo en 2022.
El aval institucional que no comprueba nada
MacGregor era un oficial británico condecorado, y ese uniforme funcionó como certificado de solvencia. La versión moderna es cotizar en un índice bursátil de referencia, tener un auditor de primer nivel y contar con la simpatía del supervisor.
Tres sellos que el inversor interpreta como verificación cuando en realidad nadie ha contado el dinero.
Y aunque parezca inverosímil, durante esta misma década Wirecard sorprendió a propio y extraños cuando se descubrió el pufo que había tras la misma:
Formaba parte del DAX alemán
Estaba auditada por una big four
Y era el orgullo fintech de Alemania.
Pese a todo, en junio de 2020 reconoció que 1.900 millones de euros depositados supuestamente en cuentas fiduciarias en Filipinas probablemente no existían.
Lo más revelador del caso es que, cuando el Financial Times publicó las primeras sospechas en 2019, el regulador alemán prohibió las posiciones cortas sobre la acción y abrió expediente a los periodistas.
En definitiva, Poyais no funcionó porque MacGregor fuera un genio, funcionó porque ofreció un cupón atractivo envuelto en autoridad y distancia, y nadie quiso estropear la ilusión comprobando el mapa. Doscientos años después seguimos comprando el envoltorio, cuando la única defensa real es exigir saber siempre de dónde sale exactamente el dinero que va a pagar tu rentabilidad.