Euríbor hoy 15 de noviembre de 2026: casi 100 euros más al mes si tu hipoteca se revisa en diciembre
Euríbor hoy 15 de noviembre de 2026: casi 100 euros más al mes si tu hipoteca se revisa en diciembre
¿Cómo está el euríbor hoy, 15 de noviembre de 2026? En el 3,328%, el dato del viernes 13: cuatro subidas seguidas y máximo del mes. La media de noviembre sube al 3,272% y encarece la revisión anual de diciembre entre 89 y 100 euros al mes en una hipoteca de 167.000 euros.
El euríbor hoy, domingo 15 de noviembre de 2026, sigue en el 3,328%, el fijo del viernes 13: en fin de semana no se publica dato nuevo. Sube 0,035 puntos, suma cuatro alzas seguidas y marca el máximo del mes. La media provisional de noviembre escala al 3,272%.
Si revisas en diciembre, con esa media una hipoteca de 167.000 euros a 25 años paga 94 euros más al mes que hace un año, y 97 si el índice se queda donde está. Quedan once sesiones para que noviembre no cierre como el mes más caro de 2026.
Abajo tienes el valor de cada sesión del mes, el listón que decide tu cuota, los plazos a 3, 6 y 12 meses y lo que espera el mercado del BCE.
El euríbor cierra la semana al alza: así puede cambiar la cuota de tu hipoteca variable en la revisión de diciembre
Euríbor hoy, 15 de noviembre de 2026: ¿a cuánto está?
El euríbor a 12 meses, la referencia de la mayoría de hipotecas variables en España, cerró el viernes en el 3,328%. Es el último valor publicado y el que verás hasta el lunes 16:
Dato
Valor
Euríbor del viernes 13/11/2026
3,328%
Variación frente al jueves 12
+0,035 puntos
Variación en la semana (frente al viernes 6)
+0,080 puntos
Media provisional de noviembre (10 de 21 sesiones)
3,272%
Frente a la media de octubre (3,239%)
+0,033 puntos
Frente a la media de noviembre de 2025 (2,217%)
+1,055 puntos
Máximo diario de 2026
3,379% (25 de septiembre)
Próximo dato
Lunes 16 de noviembre
Si esta racha te anima a fijar la cuota, la Hipoteca Fija Sabadell bonifica el tipo con nómina y seguros de hogar, vida y protección de pagos:
¿Cuál es el valor del euríbor actual si lo consultas en domingo?
Es el del último día hábil: el índice solo se publica de lunes a viernes, sobre las 11:00, y descansa los festivos del calendario bancario europeo. Por eso el precio del euríbor que ves este domingo es el del viernes.
Euríbor becario hoy: ¿es distinto del dato oficial?
No. El «euríbor del becario» es el apodo con el que firma un conocido blog sobre el índice, y recoge el mismo fijo que tu banco o cualquier simulador. El dato es único: lo calcula cada día hábil el European Money Markets Institute (EMMI), su administrador.
Euríbor diario: el valor de cada sesión de noviembre
Tras tocar el lunes 9 el 3,204%, su nivel más bajo desde el 14 de octubre, el índice ha recuperado 0,124 puntos en cuatro sesiones. El jueves firmó su mayor subida del mes, de 0,071 puntos, y el viernes superó el 3,317% del día 3:
Sesión
Euríbor a 12 meses
Variación diaria
Viernes 13 de noviembre
3,328%
+0,035
Jueves 12
3,293%
+0,071
Miércoles 11
3,222%
+0,005
Martes 10
3,217%
+0,013
Lunes 9
3,204%
−0,044
Viernes 6
3,248%
−0,035
Jueves 5
3,283%
−0,019
Miércoles 4
3,302%
−0,015
Martes 3
3,317%
+0,013
Lunes 2
3,304%
−0,002
En la semana, el balance es de 0,080 puntos más que el viernes 6, pese a la caída del lunes. La media semanal, en cambio, baja al 3,253% desde el 3,291% de la anterior, porque el mes arrancó por encima del 3,3%.
Euríbor de noviembre de 2026: ¿dónde puede cerrar la media del mes?
Con diez de las 21 sesiones, la media provisional sube al 3,272%, desde el 3,266% del jueves. Va 0,033 puntos por encima de octubre y 1,055 sobre noviembre de 2025.
El listón está en septiembre, el mes más caro del año con un 3,247%. Para no superarlo, las once sesiones que quedan tendrían que promediar el 3,224%, 0,104 puntos menos que el viernes. Para igualar el 3,239% de octubre, el 3,209%.
Si el índice no se moviera, noviembre cerraría en el 3,301% y la media mensual del euríbormarcaría el máximo de 2026. El Banco de España publica el dato oficial en los primeros días hábiles de diciembre.
Euríbor hipotecario hoy: ¿cuánto sube tu cuota si revisas en diciembre?
Las revisiones de diciembre usarán la media de noviembre, no el dato de un día. Con una hipoteca de 167.000 euros a 25 años y euríbor + 0,75%, así queda tu cuota según dónde cierre el mes:
Euríbor medio en lo que queda de mes
Media final de noviembre
Cuota en diciembre
Revisión anual: frente a hace un año
Revisión semestral: frente a junio
3,150%
3,208%
877,62 €
+88,55 €/mes
+36,73 €/mes
3,209% (iguala octubre)
3,239%
880,47 €
+91,40 €/mes
+39,59 €/mes
3,224% (iguala septiembre)
3,247%
881,21 €
+92,14 €/mes
+40,33 €/mes
3,272% (sigue en la media actual)
3,272%
883,52 €
+94,45 €/mes
+42,63 €/mes
3,328% (se queda como el viernes)
3,301%
886,20 €
+97,13 €/mes
+45,31 €/mes
3,379% (máximo diario del año)
3,328%
888,70 €
+99,63 €/mes
+47,81 €/mes
Cálculo ilustrativo con el sistema francés, sin gastos ni seguros, con el mismo capital y plazo en las dos revisiones y sin descontar lo amortizado. La cuota de hace un año sale de la media de noviembre de 2025 (2,217%) y la de junio, de la de mayo de 2026 (2,804%).
En todos los escenarios, la revisión anual sube entre 89 y 100 euros al mes, y la semestral, entre 37 y 48. Cuanto más capital te quede por pagar, más pesa el euríbor en las hipotecas variables.
Tu cuota de diciembre según el capital pendiente: de 100.000 a 300.000 euros
Con la media provisional del 3,272% y el mismo plazo y diferencial, cada 50.000 euros de capital añaden unos 28 euros a la subida anual:
Capital pendiente
Cuota en diciembre
Subida en la revisión anual
Subida en la revisión semestral
100.000 €
529,05 €
+56,56 €/mes
+25,53 €/mes
150.000 €
793,58 €
+84,83 €/mes
+38,29 €/mes
200.000 €
1.058,10 €
+113,11 €/mes
+51,06 €/mes
250.000 €
1.322,63 €
+141,39 €/mes
+63,82 €/mes
300.000 €
1.587,16 €
+169,67 €/mes
+76,58 €/mes
¿Tienes ahorro y revisas en diciembre? Una amortización antes de la revisiónrebaja el capital sobre el que se recalcula tu cuota, y recortar plazo en lugar de cuota te ahorra más intereses.
¿Por qué sube el euríbor? La inflación del 4% y el BCE de diciembre
Ningún dato explica por sí solo el repunte del jueves y el viernes, pero el fondo es conocido: la inflación de la eurozona subió al 4,0% en octubre, según el avance de Eurostat. Es el doble del objetivo del BCE.
Con el tipo de depósito en el 2,50%, el mercado descuenta otra subida el 17 de diciembre, hasta el 2,75%. El índice a 12 meses se adelanta, porque recoge los tipos de interés del BCE que se esperan para todo un año.
A ese pulso se sumó el martes el IPC de Estados Unidos de octubre, que subió un 0,4%, por encima del 0,3% previsto, y tensionó la deuda a largo plazo también en Europa.
Euríbor a 12, 6 y 3 meses: ¿qué plazo se aplica a tu hipoteca?
El viernes solo subieron dos de los tres plazos: el de 6 meses cedió 0,008 puntos, hasta el 3,015%. En la semana, el único que sube es el de un año:
Plazo
Viernes 13 de noviembre
Variación diaria
Frente al viernes 6
Media de octubre
Euríbor a 12 meses
3,328%
+0,035
+0,080
3,239%
Euríbor a 6 meses
3,015%
−0,008
−0,001
2,975%
Euríbor a 3 meses
2,775%
+0,009
−0,019
2,635%
Que no te confunda el nombre: el plazo del índice no es la frecuencia de revisión. En España, casi todas las hipotecas variables usan el de 12 meses, o euríbor a un año, revisen cada seis meses o cada doce.
El euríbor a 6 meses es la referencia más usada en las hipotecas de Portugal. El euríbor a 3 meses, o euríbor trimestral, se usa sobre todo en financiación a empresas y sigue por debajo del 2,812% del día 5, su máximo desde diciembre de 2025.
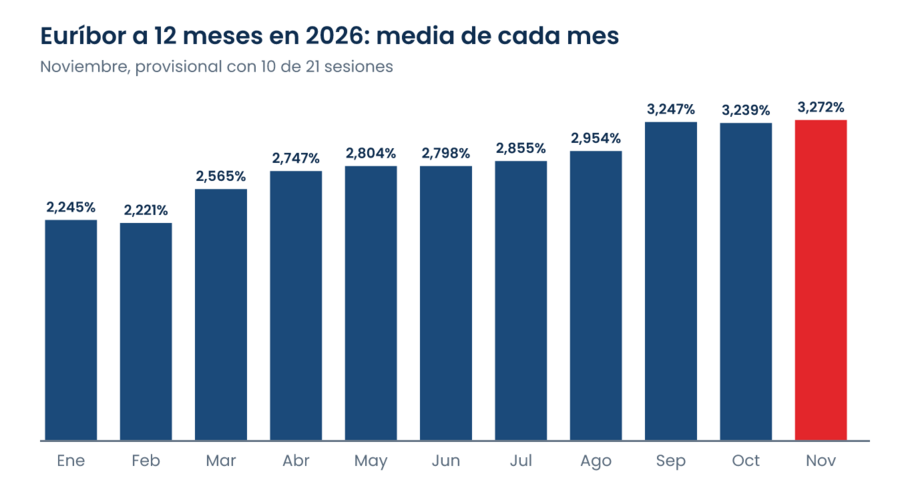
Evolución del euríbor en 2026: de la calma de enero al 3,3%
La evolución del euríbor en 2026 tiene dos tramos: por debajo de 2025 en enero y febrero y subidas casi continuas desde marzo. Con diez sesiones, noviembre supera de momento a septiembre: Media mensual del euríbor a 12 meses en 2026; noviembre, provisional con diez sesiones.
Euríbor histórico: ¿está lejos de su máximo?
Sí. El máximo de la media mensual es el 5,393% de julio de 2008, y el mínimo, el −0,505% de enero de 2021. En el histórico del euríbor, el nivel actual se parece más a la media anual del euríbor de 2024, el 3,274%, que al 2,223% de 2025.
Previsión del euríbor: ¿bajará en 2027?
Los analistas esperan que afloje: Funcas prevé un euríbor del 2,70% a final de 2027 y Bankinter lo sitúa entre el 2,55% y el 2,65%. Las dos estimaciones son anteriores al máximo de septiembre.
El mercado va por otro lado: descuenta que el BCE lleve el depósito al 3,00% en marzo, según las expectativas que recoge CaixaBank Research. De esa senda depende la previsión del euríbor para 2027.
Habrá además relevo en Fráncfort: la dimisión de Christine Lagarde será efectiva el 7 de febrero, tres días después de la primera reunión de 2027.
Hipoteca variable o fija con el euríbor al alza: ¿qué te conviene ahora?
El euríbor es el tipo de interés medio al que los principales bancos de la zona euro se prestan dinero entre sí. Se publica para cinco plazos, de una semana a doce meses, y en España es la referencia de la mayoría de hipotecas variables.
El cálculo del euríbor usa desde 2019 una metodología híbrida, basada en operaciones reales siempre que las hay. A tu préstamo llega sumado al diferencial: con el 3,272% y un diferencial del 0,75%, pagarías un 4,022%.
Preguntas frecuentes sobre el euríbor
¿Qué euríbor se aplica en la revisión de mi hipoteca?
La media mensual que indique tu escritura, normalmente la última publicada por el Banco de España antes de la fecha de revisión. Si revisas en diciembre, lo habitual es que se aplique la media de noviembre más tu diferencial.
¿Qué diferencia hay entre el euríbor diario y el mensual?
El diario es el fijo de cada día hábil; el mensual, la media de todas las sesiones del mes. Tu hipoteca se revisa con el mensual, que el Banco de España publica a primeros del mes siguiente.
¿Cuánto ha subido el euríbor en un año?
La media provisional de noviembre, el 3,272%, está 1,055 puntos por encima del 2,217% de noviembre de 2025. En una hipoteca de 167.000 euros a 25 años con euríbor + 0,75%, son 94,45 euros más al mes, en un cálculo ilustrativo sin gastos ni seguros.
¿Afecta el euríbor a las hipotecas fijas?
A las ya firmadas, no: su cuota no cambia. A las nuevas, de forma indirecta: los bancos les ponen precio con el IRS, el tipo de las permutas de interés, que suele moverse en la misma dirección. Por eso las mejores hipotecas fijas tienden a encarecerse cuando el índice sube con fuerza.
¿Conviene amortizar la hipoteca con el euríbor alto?
Si es variable, suele compensar: cada euro que amortizas deja de pagar un interés que, con un diferencial del 0,75%, hoy ronda el 4%. Lo más eficaz para amortizar con el euríbor alto es hacerlo antes de la revisión y, si puedes, reducir plazo.
¿El euríbor anual es lo mismo que el euríbor a 12 meses?
Sí, cuando se habla del plazo: euríbor anual, a un año y a 12 meses son el mismo índice, que ahora está en el 3,328%. Otra cosa es la media anual, el promedio de las doce medias mensuales de un año.