El euríbor hoy, martes 3 de noviembre de 2026, está en el 3,304%, el dato de la sesión del lunes 2, la primera de noviembre. Baja 0,002 puntos frente al viernes, pero deja la media provisional de noviembre 0,065 puntos por encima del 3,239% de octubre, la media que usan las revisiones de este mes.
Es un aviso para quien revise la hipoteca en diciembre. Si el índice se quedara en este nivel, una hipoteca de 167.000 euros a 25 años con euríbor + 0,75% pagaría 97,40 euros más al mes que hace un año. El plazo a 3 meses, además, sube al 2,714%, su nivel más alto desde enero de 2025.
- Euríbor hoy: 3,304%, 0,002 puntos menos que el viernes y 0,075 por debajo del máximo del año.
- Media de noviembre: 3,304% provisional con una sesión, frente al 3,239% con el que cerró octubre.
- Revisión de noviembre: +94,00 euros al mes con revisión anual y +44,70 con semestral.
- Euríbor a 3 meses: 2,714%, su nivel más alto desde enero de 2025.
Euríbor hoy 3 de noviembre de 2026: el plazo a 12 meses abre el mes en el 3,304%
El valor del euríbor hoy es el 3,304%, el fijo del lunes del euríbor a 12 meses, el índice de casi todas las hipotecas variables. El euríbor a un año hoy está 0,057 puntos por encima de la media de septiembre y 1,087 por encima de la de noviembre de 2025. Estos son los datos clave:
Dato |
Valor |
|---|---|
Euríbor hoy (sesión del 2/11/2026) |
3,304% |
Variación frente al viernes 30 |
−0,002 puntos |
Media provisional de noviembre (1 sesión) |
3,304% |
Frente a la media de octubre (3,239%) |
+0,065 puntos |
Frente a la media de noviembre de 2025 (2,217%) |
+1,087 puntos |
Máximo diario de 2026 |
3,379% (25 de septiembre) |
Distancia al máximo del año |
−0,075 puntos |
¿El euríbor sube o baja? Noviembre empieza con dos milésimas menos
Tras sumar 83 milésimas entre el 27 y el 29 de octubre, el índice encadena dos bajadas de 0,002 puntos. La del viernes llegó tras la reunión en la que el BCE mantuvo los tipos de interés; la del lunes abrió noviembre. Es la tercera sesión seguida sobre el 3,3%, nivel que no tocaba desde el 2 de octubre.
¿Cómo está el euríbor a día de hoy y a qué hora se publica?
El EMMI (European Money Markets Institute) publica el euríbor de cada sesión hacia las 11:00, hora peninsular, así que a primera hora el último dato es el del día hábil anterior. Si buscas cómo está el euríbor hoy, martes, ese dato es el del lunes 2.
El de hoy será la segunda sesión de noviembre. Para saber a cuánto está el euríbor en otros plazos, más abajo están el de 6 y el de 3 meses.
Euríbor noviembre 2026: la media provisional arranca por encima de octubre
Noviembre tiene 21 sesiones y ya lleva una. Con el 3,304% del lunes, el euríbor de noviembre arranca 0,065 puntos por encima de octubre. Para cerrar el mes en el mismo 3,239%, las 20 sesiones que faltan tendrían que promediar el 3,236%, casi siete centésimas menos que hoy.
La media de noviembre es la que usarán las revisiones de diciembre. Así cambiaría la cuota de la hipoteca del ejemplo (167.000 euros a 25 años con euríbor + 0,75%) según dónde cierre el mes:
Media de noviembre |
Cuota en diciembre |
Frente a la cuota de noviembre |
Revisión anual: frente a hace un año |
|---|---|---|---|
3,150% |
872,29 € |
−8,18 €/mes |
+83,22 €/mes |
3,200% |
876,88 € |
−3,59 €/mes |
+87,81 €/mes |
3,239% (igual que octubre) |
880,47 € |
0,00 €/mes |
+91,40 €/mes |
3,304% (dato de hoy) |
886,47 € |
+6,00 €/mes |
+97,40 €/mes |
3,379% (máximo del año) |
893,43 € |
+12,96 €/mes |
+104,36 €/mes |
3,450% |
900,03 € |
+19,56 €/mes |
+110,96 €/mes |
Hipotecas y euríbor: cuánto sube tu cuota si se revisa en noviembre o en diciembre
Tu banco no aplica el dato de un día, sino la media del mes anterior a la revisión. Si te toca en noviembre, es el 3,239% de octubre; si te toca en diciembre, será la de noviembre. Así funciona el euríbor en las hipotecas con el ejemplo de 167.000 euros a 25 años con euríbor + 0,75%:
Revisión anual en noviembre: 94 euros más al mes que hace un año
Con un tipo aplicable del 3,989%, la cuota pasa de 786,47 euros, la calculada con el 2,187% de octubre de 2025, a 880,47 euros. Son 94,00 euros más al mes y unos 1.128 euros más al año.
Revisión anual en diciembre: casi 100 euros más si el euríbor no baja
La referencia de la revisión de diciembre de 2025 fue la media de noviembre de ese año, el 2,217%, con una cuota de 789,07 euros. Si noviembre cerrara en el 3,304% de hoy, la nueva cuota sería de 886,47 euros: 97,40 euros más al mes, unos 1.169 euros al año.
Revisión semestral y mensual: el cambio frente a mayo y octubre
- Semestral en noviembre: la media de octubre sustituye a la de abril (2,747%) y la cuota sube de 835,77 a 880,47 euros, 44,70 euros más.
- Semestral en diciembre: si noviembre cierra en el 3,304%, sustituirá a la de mayo (2,804%) y la cuota subirá de 840,89 a 886,47 euros, 45,58 euros más.
- Mensual: frente a la cuota calculada con septiembre (881,21 euros), la de noviembre baja 0,74 euros; la de diciembre subiría 6,00 si el índice se mantiene.
Calcular la hipoteca con el euríbor de hoy: cuotas por importe y plazo
Si quieres calcular tu hipoteca con el euríbor de hoy, esta tabla recoge la cuota según el capital pendiente y el plazo restante. Compara la media de octubre con la de noviembre si cerrara en el dato actual:
Hipoteca (euríbor + 0,75%) |
Con la media de octubre (3,239%) |
Si noviembre cierra en el 3,304% |
Diferencia |
|---|---|---|---|
100.000 € a 20 años |
605,40 €/mes |
608,83 €/mes |
+3,43 €/mes |
150.000 € a 25 años |
790,84 €/mes |
796,23 €/mes |
+5,39 €/mes |
200.000 € a 25 años |
1.054,46 €/mes |
1.061,65 €/mes |
+7,19 €/mes |
200.000 € a 30 años |
953,56 €/mes |
961,07 €/mes |
+7,51 €/mes |
250.000 € a 30 años |
1.191,95 €/mes |
1.201,33 €/mes |
+9,38 €/mes |
300.000 € a 25 años |
1.581,69 €/mes |
1.592,47 €/mes |
+10,78 €/mes |
Cuotas calculadas con el sistema de amortización francés sobre el capital pendiente y el plazo restante indicados, con un diferencial de 0,75 puntos sobre cada media del euríbor.
Euríbor a 3 meses, en máximos desde enero de 2025: los plazos de 12, 6 y 3 meses hoy
Además del plazo a un año, el EMMI publica los de 1 semana, 1 mes, 3 meses y 6 meses. En la primera sesión de noviembre los plazos cortos siguieron subiendo mientras el de 12 meses bajaba:
Plazo |
Lunes 2 de noviembre |
Variación diaria |
Media de octubre |
|---|---|---|---|
Euríbor a 12 meses |
3,304% |
−0,002 |
3,239% |
Euríbor a 6 meses |
2,994% |
+0,002 |
2,975% |
Euríbor a 3 meses |
2,714% |
+0,038 |
2,635% |
El euríbor a 3 meses, o euríbor trimestral, gana 0,038 puntos, hasta el 2,714%, su nivel más alto desde enero de 2025. Es el plazo que antes recoge lo que el mercado espera del BCE a corto plazo. El euríbor a 6 meses sube 0,002 puntos, hasta el 2,994%, 0,019 por encima de su media de octubre.
Qué puede mover el euríbor esta semana: inflación de la eurozona y BCE
Lo que haga el índice en noviembre dependerá sobre todo de lo que se espere del BCE en su reunión del 16 y 17 de diciembre, la última del año. Esta semana, el dato clave llega el miércoles:
- Inflación de la zona euro, el miércoles 4: Eurostat publica el dato adelantado de octubre. En septiembre fue del 3,8%, la más alta en tres años, y la inflación presiona al alza el euríbor.
- IPC de España: el INE adelantó un 4,9% en octubre, igual que en septiembre, con la subyacente en el 3,1%.
- Tipos del BCE: el 29 de octubre dejó los tipos de interés del BCE en el 2,50% (depósito), el 2,65% (operaciones principales) y el 2,90% (facilidad marginal).
- Expectativas del mercado: tras esa reunión, el mercado entiende que el BCE ha aplazado a diciembre una nueva subida de tipos del BCE.
Una inflación más alta de lo esperado haría más probable esa subida y tendería a empujar el euríbor hacia arriba. Los escenarios de los analistas para los próximos meses están recogidos en la previsión del euríbor para 2026 y 2027.
Euríbor diario: las diez últimas sesiones del índice a 12 meses
El euríbor es el tipo de interés al que un panel de bancos de la zona euro se presta dinero entre sí, y el EMMI lo calcula cada día hábil. El euríbor diario no cambia tu cuota por sí solo, pero cada sesión pesa lo mismo en la media del mes. Así ha cotizado en las diez últimas sesiones:
Sesión |
Euríbor a 12 meses |
Variación diaria |
|---|---|---|
Lunes 2 de noviembre |
3,304% |
−0,002 |
Viernes 30 de octubre |
3,306% |
−0,002 |
Jueves 29 |
3,308% |
+0,018 |
Miércoles 28 |
3,290% |
+0,028 |
Martes 27 |
3,262% |
+0,037 |
Lunes 26 |
3,225% |
−0,042 |
Viernes 23 |
3,267% |
+0,005 |
Jueves 22 |
3,262% |
−0,001 |
Miércoles 21 |
3,263% |
+0,018 |
Martes 20 |
3,245% |
+0,012 |
Euríbor hoy becario: el mismo dato en cualquier web
Si llegas buscando el euríbor hoy becario, el apodo de las crónicas diarias de un conocido blog, el dato es el mismo: solo hay un fijo oficial por sesión.
Lo que cambia es lo que se hace con él. En Rankia lo traducimos a tu cuota, a la media del mes y a lo que puede pasar en las próximas semanas, como en la crónica del euríbor del 2 de noviembre.
Evolución del euríbor en 2026: octubre cerró en el 3,239% y noviembre arranca más alto
La evolución del euríbor en 2026 tiene dos tramos: por debajo de 2025 en enero y febrero, y escalada desde marzo. Octubre cerró en el 3,239%, la media mensual que el Banco de España publica como índice oficial a principios de noviembre. Este es el euríbor por meses:
Mes |
Media 2026 |
Media 2025 |
Variación interanual |
Variación mensual 2026 |
|---|---|---|---|---|
Enero |
2,245% |
2,525% |
−0,280 |
— |
Febrero |
2,221% |
2,407% |
−0,186 |
−0,024 |
Marzo |
2,565% |
2,398% |
+0,167 |
+0,344 |
Abril |
2,747% |
2,143% |
+0,604 |
+0,182 |
Mayo |
2,804% |
2,081% |
+0,723 |
+0,057 |
Junio |
2,798% |
2,081% |
+0,717 |
−0,006 |
Julio |
2,855% |
2,079% |
+0,776 |
+0,057 |
Agosto |
2,954% |
2,114% |
+0,840 |
+0,099 |
Septiembre |
3,247% |
2,172% |
+1,075 |
+0,293 |
Octubre |
3,239% |
2,187% |
+1,052 |
−0,008 |
Noviembre (provisional, 1 sesión) |
3,304% |
2,217% |
+1,087 |
+0,065 |
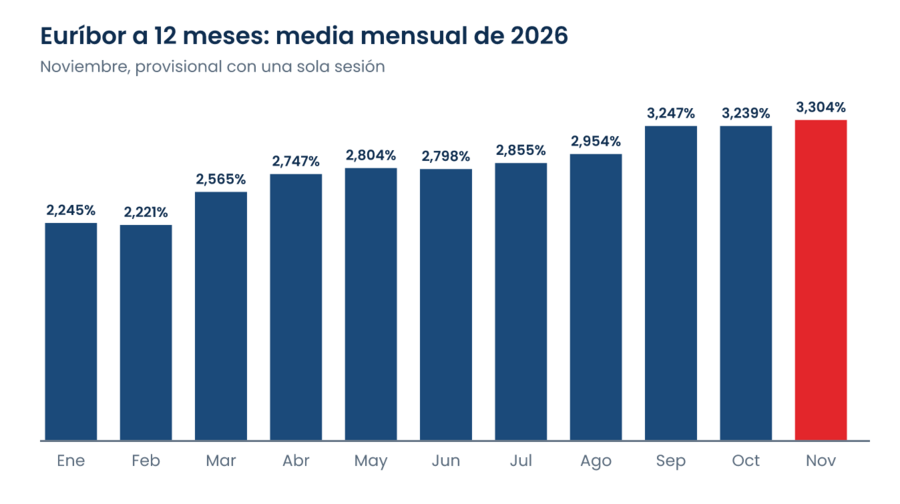
En el euríbor histórico, el 3,239% de este octubre es el segundo más alto de los últimos seis octubres, solo por detrás del 4,160% de 2023. Con diez meses cerrados, la media de 2026 ronda el 2,77%, la referencia del euríbor anual, frente al 2,223% de 2025.
Hipoteca fija o variable con el euríbor por encima del 3%: cómo dejar de depender de él
Con la media de octubre, una variable con euríbor + 0,75% se revisa al 3,989%. Si prefieres una cuota que no cambie con cada reunión del BCE, puedes cambiar tu hipoteca variable a fija con una subrogación a otro banco o con una novación de la hipoteca en el tuyo.
Entre las hipotecas fijas que admiten subrogación está la Hipoteca Fija BBVA. Cuesta desde 2,85% TIN y 3,76% TAE con bonificaciones, y 3,85% TIN y 4,59% TAE sin ellas:
- Hasta 1 punto de bonificación: 0,50 por domiciliar una nómina de más de 600 euros (o una pensión de más de 300) con el seguro de hogar de BBVA Allianz, y otros 0,50 por un seguro vinculado al préstamo.
- Sin comisión de apertura, con financiación de hasta el 80% en vivienda habitual y un plazo de hasta 30 años.
- Amortización anticipada: hasta el 2% del capital reembolsado los diez primeros años y el 1,5% después, el máximo legal en las hipotecas fijas.
El TIN será el 3% TIN los 6 primeros meses independientemente de los productos contratados
Hipoteca Fija BBVA

-
TAE3,76%
-
Tipo de interés2,85% TIN a 25 años
-
Cuota mensual699,67 €
-
Productos bonificables4
¿Necesitas ayuda para encontrar y negociar tu hipoteca?
Si prefieres comparar varias ofertas antes de decidir, nuestro servicio de bróker hipotecario estudia tu caso y negocia con distintos bancos por ti, sin coste ni compromiso.
Quiero que un asesor revise mi caso 🔎🏠
Preguntas frecuentes sobre el euríbor y tu hipoteca
¿A cuánto está el euríbor hoy?
El último dato del euríbor a 12 meses es el 3,304%, de la sesión del lunes 2 de noviembre de 2026: 0,002 puntos menos que el viernes. El de hoy, martes 3, se publica hacia las 11:00 y será la segunda sesión de noviembre.
¿Cómo está el euríbor a 1 año?
El euríbor a un año, o a 12 meses, está en el 3,304%: 0,075 puntos por debajo del máximo de 2026 (3,379%, el 25 de septiembre) y 1,087 puntos por encima de la media de noviembre de 2025. Es el plazo al que están referenciadas casi todas las hipotecas variables.
¿Cuál es la media del euríbor de noviembre de 2026?
De momento, el 3,304%, con una sola sesión de las 21 del mes, así que es provisional. Para igualar el 3,239% de octubre, las 20 sesiones que faltan tendrían que promediar el 3,236%.
¿Cuánto sube mi hipoteca si se revisa en diciembre?
Depende de dónde cierre noviembre. Si lo hiciera en el 3,304% actual, una hipoteca de 167.000 euros a 25 años con euríbor + 0,75% pagaría 886,47 euros al mes: 97,40 euros más que con la revisión anual de diciembre de 2025.
¿Cuál es la previsión del euríbor para lo que queda de 2026?
Nadie puede fijarla con certeza. Noviembre arranca por encima de octubre y el mercado entiende que el BCE ha aplazado a su reunión del 16 y 17 de diciembre una subida de tipos, lo que mantiene el euríbor presionado al alza. Con diez meses cerrados, la media de 2026 ronda el 2,77%.
¿Qué es el euríbor?
Es el tipo de interés al que un panel de bancos de la zona euro se presta dinero entre sí a distintos plazos. El EMMI lo calcula cada día hábil, y se mueve sobre todo con lo que el mercado espera de los tipos del BCE.
¿Qué diferencia hay entre el euríbor diario y el euríbor mensual?
El euríbor diario es el valor que fija el EMMI cada día hábil; el mensual es la media de todas las sesiones del mes. Los bancos revisan las hipotecas variables con la media mensual, no con el dato de un día concreto.
¿Me conviene pasar mi hipoteca variable a fija?
Depende de cuánto te quede por pagar y de lo que esperes del euríbor. Con el índice por encima del 3%, una fija te da una cuota estable: en el caso de BBVA, la variable saldría más cara que la fija si el euríbor no baja.