Euríbor hoy 27 de octubre de 2026: baja al 3,225%, pero tu hipoteca seguirá subiendo en noviembre
Euríbor hoy 27 de octubre de 2026: baja al 3,225%, pero tu hipoteca seguirá subiendo en noviembre
El euríbor hoy, 27 de octubre de 2026, baja al 3,225% y la media de octubre se queda en el 3,227%. Aun así, una hipoteca de 167.000 euros con revisión anual pagará en noviembre unos 93 euros más al mes que hace un año. Pasarla a tipo fijo con una subrogación congela la cuota.
El euríbor hoy, martes 27 de octubre de 2026, está en el 3,225%, el último dato publicado (sesión del lunes 26). Baja 0,042 puntos en un día y vuelve por debajo de la media de septiembre, el 3,247%. La media del euríbor de octubre se queda en el 3,227% con 18 de las 22 sesiones del mes.
Es un respiro a dos días de que el BCE anuncie su decisión, pero no salva la revisión de noviembre. Con revisión anual, una hipoteca de 167.000 euros a 25 años pagará unos 93 euros más al mes que hace un año, y para que la cuota supere además a la calculada con septiembre, el índice tendría que promediar un 3,338% en las cuatro sesiones que quedan, más que cualquier cierre de este mes.
El euríbor hoy, 27 de octubre de 2026, se sitúa en el 3,225% según el último dato publicado, correspondiente al lunes 26. La media provisional de octubre alcanza el 3,227%.
Euríbor hoy 27 de octubre de 2026: baja al 3,225% en su mayor caída desde el día 5
El valor del euríbor hoy es el 3,225%, el cierre del lunes del euríbor a 12 meses, el euríbor a un año al que están referenciadas casi todas las hipotecas variables en España. Cede 0,042 puntos frente al 3,267% del viernes, la mayor bajada en una sesión desde el 5 de octubre, y marca su nivel más bajo desde el día 16. Si buscas a cuánto está el euríbor o el precio del euríbor hoy, estos son los datos que cuentan para tu hipoteca:
Dato
Valor
Euríbor hoy (cierre del 26/10/2026)
3,225%
Variación frente al viernes
−0,042 puntos
Distancia a la media de septiembre
−0,022 puntos
Media provisional de octubre (18 de 22 sesiones)
3,227%
Media oficial de septiembre
3,247%
Media necesaria en las 4 sesiones que faltan para igualar septiembre
3,338%
Máximo diario de 2026
3,379% (25 de septiembre)
Media oficial de octubre de 2025
2,187%
Subrogación de hipoteca variable a fija: la Hipoteca Fija BBVA para dejar de depender del euríbor
Si tienes una hipoteca variable y no quieres que tu cuota cambie con el euríbor en cada revisión, puedes cambiar tu hipoteca variable a fija llevándola a otro banco. Es una subrogación hipotecaria: la nueva entidad paga lo que debes a la actual y te aplica sus condiciones sin firmar una hipoteca nueva. Si te quedas en tu banco y solo cambias el tipo de interés, se trata de una novación de la hipoteca.
Con la media de octubre en el 3,227%, una variable con un diferencial de 0,75 puntos se revisaría hoy a un tipo cercano al 3,98%. La Hipoteca Fija BBVA admite subrogaciones y mantiene el mismo interés toda la vida del préstamo: desde 2,85% TIN y 3,76% TAE con bonificaciones, y 3,85% TIN y 4,59% TAE sin ellas. Estas son las vinculaciones y comisiones que publica BBVA, con condiciones válidas hasta el 31 de octubre:
0,50% de rebaja por nómina y hogar: domiciliar una nómina de más de 600 euros (o una pensión de más de 300 euros) y contratar el seguro multirriesgo de hogar con BBVA Allianz Seguros.
Otro 0,50% por el seguro de amortización: un seguro de amortización del préstamo con BBVA Seguros que cubra al menos la mitad de la hipoteca, o 150.000 euros si esa mitad es mayor. Con las dos bonificaciones, la rebaja total es del 1%.
Sin comisión de apertura y con financiación de hasta el 80% en vivienda habitual, a un plazo máximo de 30 años si el titular más joven no supera los 75 años al terminar.
Requisitos: una cuenta corriente en BBVA y un seguro de daños sobre la vivienda, que puede ser de otra aseguradora.
Amortización anticipada: compensación de hasta el 2% del capital reembolsado los diez primeros años y del 1,5% después, el máximo que permite la ley en las hipotecas fijas.
El cambio de banco también tiene el coste acotado por ley. Según el artículo 23.6 de la Ley 5/2019, cuando subrogas una hipoteca variable para pasarla a tipo fijo, tu banco actual solo puede cobrarte hasta un 0,05% del capital que se reembolsa si el préstamo tiene menos de tres años, y nada a partir de entonces. El proceso completo, con plazos y gastos, lo tienes en la subrogación de hipoteca a BBVA.
Euríbor diario: qué es el euríbor y cómo está sesión a sesión en octubre
El euríbor (Euro Interbank Offered Rate) es el tipo de interés al que un panel de bancos de la zona euro se presta dinero entre sí. Lo calcula el EMMI (European Money Markets Institute) cada día hábil para cinco plazos, de una semana a doce meses, pero tu hipoteca variable no se revisa con el dato de un día, sino con la media mensual del euríbor a 12 meses. El euríbor diario sirve para anticipar esa media, y esta es su evolución en las 18 sesiones de octubre, de la más reciente a la más antigua:
Sesión
Euríbor a 12 meses
Variación diaria
Lunes 26
3,225%
−0,042
Viernes 23
3,267%
+0,005
Jueves 22
3,262%
−0,001
Miércoles 21
3,263%
+0,018
Martes 20
3,245%
+0,012
Lunes 19
3,233%
+0,018
Viernes 16
3,215%
−0,002
Jueves 15
3,217%
+0,016
Miércoles 14
3,201%
+0,010
Martes 13
3,191%
+0,014
Lunes 12
3,177%
−0,014
Viernes 9
3,191%
−0,022
Jueves 8
3,213%
+0,019
Miércoles 7
3,194%
+0,017
Martes 6
3,177%
−0,009
Lunes 5
3,186%
−0,137
Viernes 2
3,323%
+0,020
Jueves 1
3,303%
−0,026
La semana pasada, que arrancó con la ruptura de la franja entre el 3,177% y el 3,217% que contamos en el euríbor del 20 de octubre, cerró con una media del 3,254%, por encima de la de septiembre. El lunes deshizo en una sola sesión el 80% de lo que había subido. Desde el 5 de octubre, el índice se mueve entre el 3,177% y el 3,267%.
Cómo está el euríbor hoy: por qué el dato que ves es el del lunes
El EMMI fija el euríbor hacia las 11:00, hora peninsular, pero las webs que lo difunden en abierto lo publican con un día de retraso. Por eso, cuando consultas cómo está el euríbor hoy a primera hora del martes, el valor que ves es el del lunes: el de este martes 27 se conocerá el miércoles 28.
Euríbor becario y blog del euríbor: la misma cifra en todas las webs
Muchos lectores buscan el dato como euríbor becario o euríbor hoy becario, el apodo de las crónicas diarias de un conocido blog del euríbor. La cifra es la misma en cualquier web, porque solo hay un fijo oficial por sesión. Lo que cambia es lo que se hace con él: aquí lo traducimos al umbral de tu próxima revisión, a tu cuota con distintos importes y a la comparación entre plazos.
Media del euríbor de octubre: el 3,338% que haría subir tu cuota en noviembre
La revisión de noviembre se hace con la media de las 22 sesiones de octubre, y con 18 ya cotizadas ese euríbor mensual va por el 3,227%. Para igualar el 3,247% de septiembre, las cuatro sesiones que quedan tendrían que promediar un 3,338%, 113 milésimas por encima del dato de hoy. Esta tabla muestra cómo cerraría octubre según lo que haga el índice hasta el día 30 y cuánto pagarías en una hipoteca de 167.000 euros a 25 años con euríbor + 0,75%, frente a los 881,21 euros que salen con la media de septiembre:
Media de las 4 sesiones que faltan
Media de octubre resultante
Cuota en noviembre
Frente a la cuota con septiembre
3,150%
3,213%
878,08 €
−3,13 €/mes
3,200%
3,222%
878,91 €
−2,30 €/mes
3,225% (sin cambios)
3,227%
879,37 €
−1,84 €/mes
3,338%
3,247%
881,21 €
0,00 €/mes
3,350%
3,249%
881,40 €
+0,19 €/mes
3,400%
3,258%
882,23 €
+1,02 €/mes
Salvo que el euríbor suba más de 11 centésimas de media en lo que queda de mes, octubre cerrará por debajo de septiembre: sería el primer mes de bajada desde junio, aunque de apenas dos centésimas. Cálculos con sistema de amortización francés sobre el capital y el plazo indicados.
Euríbor e hipotecas: cuánto cambia tu cuota en la revisión de noviembre
El euríbor actual no toca tu recibo hasta la fecha de revisión de tu escritura, y para las revisiones de noviembre se aplicará la media de octubre. Lo que pesa no es la comparación con septiembre, sino con la media que usó tu revisión anterior. El mecanismo completo lo tienes en cómo afecta el euríbor a las hipotecas.
Revisión anual en noviembre: unos 93 euros más al mes que hace un año
Con el mismo ejemplo y un cierre de octubre en el 3,227%, la cuota pasaría de 786,47 euros, la que salió con el 2,187% de octubre de 2025, a 879,37 euros: 92,90 euros más al mes, unos 1.115 euros más al año. Cada décima de euríbor mueve la cuota unos 8 euros en una hipoteca de 150.000 euros a 25 años.
Revisión semestral en noviembre: unos 44 euros más que en mayo
Si tu hipoteca se revisa cada seis meses, en noviembre se compara la media de octubre con la de abril (2,747%), la que usó tu revisión de mayo. La cuota pasaría de 835,77 a 879,37 euros: 43,60 euros más al mes.
Simulador: tu cuota si el euríbor de octubre cierra en el 3,227%
Si el índice se quedara hasta el día 30 en el nivel de hoy, la media de octubre cerraría en el 3,227% y estas serían las cuotas según el importe, el plazo y el diferencial de tu hipoteca:
Hipoteca
Euríbor + 0,50%
Euríbor + 0,75%
Euríbor + 1,00%
100.000 € a 20 años
591,69 €/mes
604,77 €/mes
618,01 €/mes
150.000 € a 25 años
769,32 €/mes
789,85 €/mes
810,68 €/mes
200.000 € a 25 años
1.025,76 €/mes
1.053,14 €/mes
1.080,90 €/mes
200.000 € a 30 años
923,62 €/mes
952,18 €/mes
981,19 €/mes
250.000 € a 30 años
1.154,53 €/mes
1.190,23 €/mes
1.226,49 €/mes
300.000 € a 25 años
1.538,64 €/mes
1.579,70 €/mes
1.621,35 €/mes
Previsión del euríbor: qué puede mover el índice antes de que cierre octubre
El euríbor refleja lo que el mercado espera de los tipos del BCE a un año. La facilidad de depósito está en el 2,50% desde la subida del 10 de septiembre, y la inflación de la zona euro subió al 3,8% en septiembre, como contamos en qué significa la inflación para el euríbor. La mayoría de analistas no espera cambios en la reunión de esta semana y sitúa el debate de otra subida de tipos del BCE en diciembre. Estas son las fechas que quedan:
28 y 29 de octubre: reunión del BCE. La decisión se publica el jueves 29 a las 14:15; tienes el calendario completo en próxima reunión del BCE.
30 de octubre: última sesión del mes. Con ella queda fijada la media que usarán las revisiones de noviembre.
17 de diciembre: última reunión del año. Llegará con nuevas proyecciones macroeconómicas del BCE.
Euríbor a 12, 6 y 3 meses hoy: el de seis meses se despega de septiembre
Además del euríbor a 12 meses, en el 3,225%, el EMMI publica otros cuatro plazos. Con el último dato disponible, el del viernes 23, el euríbor a 6 meses está en el 3,012% y el euríbor a 3 meses en el 2,666%. Cuanto más corto es el plazo, más bajo cotiza, porque recoge un periodo menor de posibles subidas del BCE.
Plazo
Último dato
Fecha
Media provisional de octubre*
Media de septiembre
Euríbor a 12 meses
3,225%
26/10/2026
3,227%
3,247%
Euríbor a 6 meses
3,012%
23/10/2026
2,974%
2,922%
Euríbor a 3 meses
2,666%
23/10/2026
2,634%
2,635%
Euríbor a 1 mes
2,454%
23/10/2026
2,434%
2,414%
Euríbor a 1 semana
2,395%
23/10/2026
2,419%
2,289%
*Media con las sesiones publicadas de cada plazo: 18 en el de 12 meses y 17 en el resto.
Euríbor a 6 meses: 52 milésimas por encima de su media de septiembre
El euríbor a 6 meses lleva en octubre una media provisional del 2,974%, 0,052 puntos más que en septiembre, mientras la del plazo de un año va 0,020 puntos por debajo. El viernes cedió 0,007 puntos, hasta el 3,012%. Afecta sobre todo a préstamos con revisión semestral referenciados a este plazo, poco habituales en las hipotecas españolas.
Euríbor a 3 meses hoy: se aleja del máximo de octubre
El euríbor a 3 meses bajó el viernes al 2,666%, 0,011 puntos menos que el jueves, cuando marcó el máximo del mes (2,677%). Su media de octubre, el 2,634%, está prácticamente en el nivel de septiembre (2,635%). Es el plazo que antes refleja lo que el mercado espera del BCE a corto plazo y se usa sobre todo en financiación a empresas.
Evolución del euríbor en 2026: octubre apunta a cortar tres meses de subidas
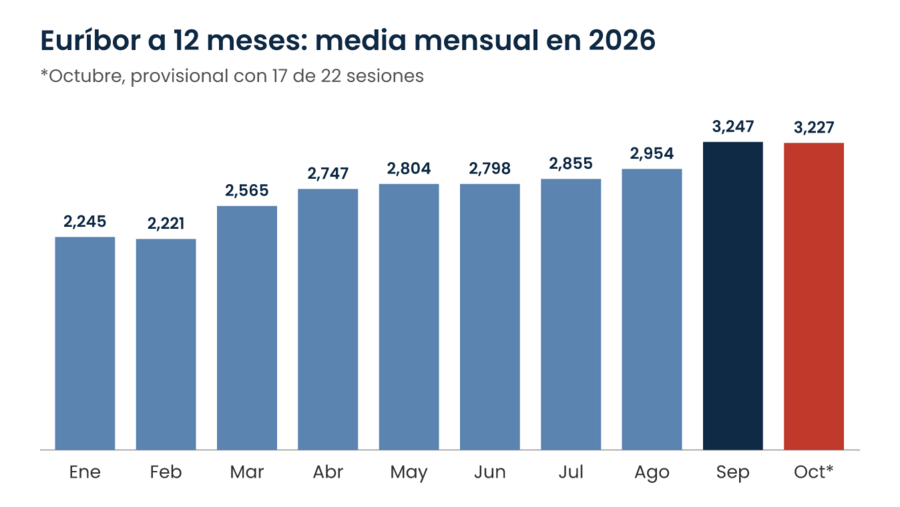
La evolución del euríbor en 2026 tiene dos tramos: por debajo de 2025 en enero y febrero, y escalada desde marzo con el giro del BCE. Julio, agosto y septiembre encadenaron tres subidas, y octubre va camino de ser el primer mes a la baja desde junio. Así queda el euríbor en 2026 mes a mes:
Mes
Media 2026
Media 2025
Variación interanual
Variación mensual 2026
Enero
2,245%
2,525%
−0,280
—
Febrero
2,221%
2,407%
−0,186
−0,024
Marzo
2,565%
2,398%
+0,167
+0,344
Abril
2,747%
2,143%
+0,604
+0,182
Mayo
2,804%
2,081%
+0,723
+0,057
Junio
2,798%
2,081%
+0,717
−0,006
Julio
2,855%
2,079%
+0,776
+0,057
Agosto
2,954%
2,114%
+0,840
+0,099
Septiembre
3,247%
2,172%
+1,075
+0,293
Octubre*
3,227%
2,187%
+1,040
−0,020
*Media provisional con 18 sesiones.
En el euríbor histórico de los últimos cinco octubres, solo el 4,160% de 2023 supera la media que lleva este mes; en 2024 fue del 2,691%, en 2022 del 2,629% y en 2021 del −0,477%. Con nueve meses cerrados, el promedio de 2026 ronda el 2,72%, la referencia del euríbor anual.
Media mensual del euríbor a 12 meses en 2026; octubre, provisional con 18 sesiones
Preguntas frecuentes sobre el euríbor hoy
El último dato publicado del euríbor a 12 meses es el 3,225%, de la sesión del lunes 26 de octubre de 2026: 0,042 puntos menos que el viernes y su nivel más bajo desde el 16 de octubre. Queda 0,022 puntos por debajo del 3,247% de media de septiembre.
Frente a hace un año, sí: con revisión anual y un cierre de octubre en el 3,227%, una hipoteca de 167.000 euros a 25 años con euríbor + 0,75% pagaría 92,90 euros más al mes. Frente a la cuota calculada con la media de septiembre, solo subiría si el euríbor promedia más de un 3,338% en las cuatro sesiones que quedan de octubre.
De momento es provisional: el 3,227% con 18 de las 22 sesiones del mes. Quedará fijada con la sesión del 30 de octubre, y el Banco de España la publicará como índice oficial a principios de noviembre.
Sí. Con una subrogación, otro banco paga tu deuda al actual y te aplica un tipo fijo sin firmar una hipoteca nueva. Por el artículo 23.6 de la Ley 5/2019, tu banco de origen solo puede cobrarte hasta un 0,05% del capital que se reembolsa si el préstamo tiene menos de tres años, y nada a partir de entonces.
Con el último dato disponible, del 23 de octubre de 2026, el euríbor a 6 meses está en el 3,012% y el euríbor a 3 meses en el 2,666%. Sus medias provisionales de octubre van por el 2,974% y el 2,634%.
Es como muchos lectores llaman al dato diario del euríbor que publica un conocido blog con crónicas firmadas por un becario. El valor es el mismo en cualquier web, porque solo hay un fijo oficial por sesión, calculado por el EMMI.