Almirall revisión según los datos publicados del 1 trimestre de 2026.
El sólido dinamismo que Almirall exhibió a lo largo de 2025 ha dado paso a un comportamiento más plano en el inicio de este año. Los resultados del primer trimestre se han quedado cortos frente a las expectativas del mercado atribuyéndolo a una base de comparación muy exigente, un enfriamiento temporal que creo que se enmarca dentro de las previsiones de crecimiento moderado de la farmacéutica. Como ya comenté, tengo acciones de esta empresa y detallé los motivos de la compra como una inversion a largo plazo.
Expongo los datos analizados bajo diferentes líneas de pensamiento bursátil.
Análisis fundamental.
Balance
Balance Almirall
En este periodo ha habido pocos cambios en el balance de la sociedad. El comportamiento de la estructura de deuda a lo largo de 2025 hacia 2026 (un dato a destacar) muestra una clara prioridad estratégica: limpiar el balance.
Reducción nominal de deuda: La deuda total cerró en el Q2 de 2025 en 387 M€, bajó a 347 M€ a finales de año (Q4) y ha caído hasta los 285 M€ en este primer trimestre de 2026. Es una reducción de 62 M€ en solo unos meses.
Regreso a la Caja Neta: Mientras que en el Q4 de 2025 la empresa acumulaba una pequeña deuda neta de 7,7 M€, en el Q1 de 2026 ha vuelto a terreno positivo (Caja Neta) con -25,8 M€, gracias a que el efectivo total (311 M€) supera con holgura los compromisos financieros.
Cuenta de resultados.
Análisis de Márgenes y Eficiencia
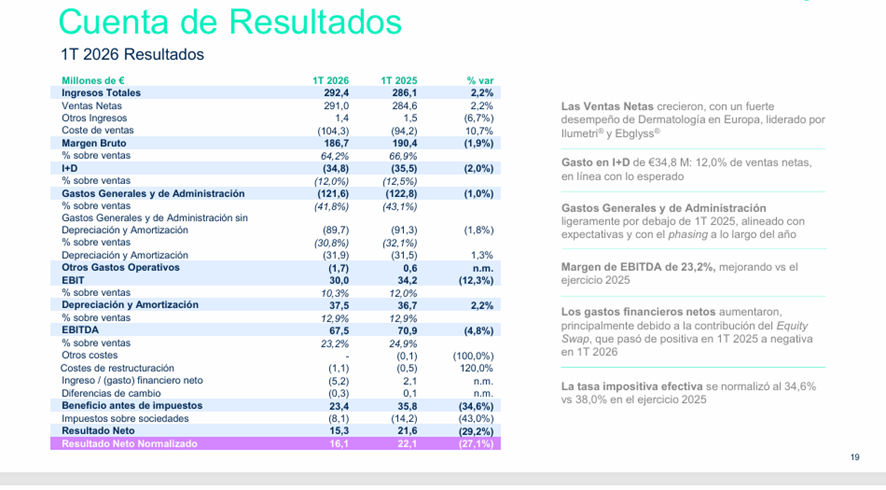
El primer punto de fricción lo encontramos en el Margen Bruto. Mientras que los ingresos crecieron un modesto 2,2 %, los costes de producción se dispararon un 10,7 %. Esto puede deberse a una pérdida de poder de fijación de precios o un aumento en el coste de las materias primas que la empresa no ha podido repercutir al cliente.
Como consecuencia el Ebitda pasa de 70,9 M a 67,5 M un descenso del 4,8 % y esto es un inicio del descenso en las principales partidas. El EBITDA, que suele ser una medida más "limpia" de la capacidad de generar caja operativa, su retroceso sugiere que, aunque la operación sigue siendo rentable, la eficiencia está disminuyendo.
A pesar de que los Gastos de Ventas, Generales y Administrativos se mantuvieron estables (123 M vs 122 M), el beneficio operativo sufrió una caída de doble dígito (-12%).
Acabando con un resultado neto de 15,3 M cuando el primer trimestre del año anterior fueron 21,6 M con un retroceso del 29,2 %.
Gastos Financieros: El coste de la deuda (Intereses Netos) pasó de 1,8 M a 3,5 M. Se ha duplicado el coste financiero en un año, lo que drena directamente el beneficio antes de impuestos.
A esto hay que añadir la venta de Algidol (venta de producto) y cesión/licencia de comercialización) Sekisan que contribuyeron en la cuenta de resultados del primer trimestre del 2025 con un importe de 12.000.000; operación extraordinaria de ese trimestre y distorsiona la comparación.
Conclusión cuenta de resultados.
Estamos ante un trimestre de "crecimiento anémico". La directiva ha logrado mantener la línea de ingresos, pero la estructura de costes y el aumento de los gastos financieros están castigando severamente la última línea del balance.
Positivo: La empresa sigue siendo rentable y el EBITDA, aunque cae, se mantiene por encima de los 65 M.
Negativo: El aumento del 10% en el coste de las ventas y la duplicación de los gastos financieros sugieren un entorno operativo mucho más hostil que hace un año.
Para los próximos trimestres, el foco debería estar en si la empresa puede recuperar su Margen Bruto o si el incremento de costes es estructural.
Liquidez
El ratio de liquidez es de 2,31. A pesar de la caída de beneficios, la estructura de liquidez sigue siendo envidiable. El fondo de maniobra es positivo y holgado. Por cada euro que tiene a pagar, tiene 2,31 disponibles. Un escudo contra la incertidumbre
Deuda.
La deuda total ha caído de 347 M a 285. Con el saldo en efectivo puede pagar toda la deuda y tener caja neta con 26 millones de euros.
Deuda Total / EBITDA: El dato para 2026 Q1 es de 1,06. Históricamente, Almirall ha oscilado entre 2,0 y 4,5. Un ratio de 1,06 es excelente. La estructura de capital es saludable y la empresa no tiene tensiones de liquidez a largo plazo.
Deuda Neta / EBITDA: Es -0,1. El signo negativo es clave: significa que, técnicamente, la empresa tiene más caja que deuda neta en este momento. El estrés financiero es mínimo.
Ventas
Dermatología ventas de 179,7 Millones, impulsadas por Ebglyss e Ilumetri. Ebglyss crece más 116 % en Europa hasta 41,9 millones. Ilumetri tiene ingresos de 61,6 millones, mas 11,8 % consolidando su posición en psoriasis. Destaca la caída en las ventas en EEUU que pasan de 55,4 millones a 45,2.
DAFO
Fortalezas
Liderazgo en dermatología médica europea (+19,3% interanual, 166,3 M€ en el trimestre) Gestión comercial: Sus ventas suben lo que confirma que el producto se demanda.
Especialización y nicho claro: enfoque exclusivo en dermatología, sector defensivo con barreras de entrada.
Franquicia biológica con dos activos en aceleración (Ilumetri y Ebglyss) y datos clínicos a largo plazo excepcionales.
Balance muy sólido: deuda neta/EBITDA en 0 x; caja neta positiva estimada para 2026. Mejora del margen EBITDA.
Rating ESG MSCI 'A' con gobernanza calificada AA.
Soporte corporativo: núcleo accionarial estable
Oportunidades:
Ebglyss: Sigue siendo el gran catalizador. A medida que la penetración en Europa avance, el crecimiento de ingresos debería empezar a absorber los costes fijos. Alemania ya es el primer mercado del grupo Maduración de lanzamientos: Potencial de incremento de márgenes a medio plazo una vez que el esfuerzo comercial inicial en Europa empiece a estabilizarse. Tendencia secular favorable a biológicos en dermatología (mercado en crecimiento de doble dígito). Inflexión esperada en BPA: PER de 28,3x 2026e → 19,7x 2027e a medida que se materialice el apalancamiento operativo. Las previsiones de la empresa siguen siendo de 270-290 millones de Ebitda para 2026.
Debilidades
Compresión del margen bruto y operativo: Desaceleración en la generación de beneficios operativos debido a que los costes estructurales crecen al mismo ritmo o más rápido que las ventas. Margen neto aún insuficiente para el sector (6,9% estimado 2026); ROE del 5,7%, por debajo de pares globales.
Dependencia creciente de dos productos (Ilumetri + Ebglyss) que concentran el grueso del crecimiento.
Negocio EE.UU. en contracción estructural (−29,1% en el trimestre).
Free float reducido (35%) y liquidez limitada; Grupo Landon controla cerca del 60%.
Riesgo de ejecución y tiempos: El mercado penaliza la lentitud en la conversión de ventas a beneficios netos; si el punto de inflexión de rentabilidad se retrasa, la cotización sufrirá por fatiga del inversor.
Regulación y precios: Presión constante de los sistemas sanitarios europeos sobre el precio de los tratamientos dermatológicos biológicos innovadores.
Amenazas:
Presión de costes financieros: El impacto de la deuda y las cargas financieras en el trimestre erosiona directamente la última línea (beneficio neto), limitando el valor para el accionista a corto plazo.
•Competencia intensa en dermatitis atópica (Dupixent de Sanofi/Regeneron, Rinvoq de AbbVie) que puede limitar el techo de Ebglyss.
Riesgo de ejecución y tiempos: El mercado penaliza la lentitud en la conversión de ventas a beneficios netos; si el punto de inflexión de rentabilidad se retrasa, la cotización sufrirá por fatiga del inversor.
Regulación y precios: Presión constante de los sistemas sanitarios europeos sobre el precio de los tratamientos dermatológicos biológicos innovadores
Estructura de costes rígida: Elevada dependencia de mantener un gasto constante en I+D y marketing farmacéutico para sostener el posicionamiento de los nuevos fármacos.
Caída del beneficio neto: Dificultad temporal para trasladar el buen rendimiento del top-line (ingresos) al bottom-line (beneficio disponible).
Presión regulatoria europea sobre precios y reembolso farmacéutico.
Conclusiones del DAFO.
Por ello, el problema no está en las ventas (el negocio crece) sino en la eficiencia de la estructura.
La caída del beneficio neto por costes financieros es normal cuando se introducen productos como Ebglyss, ya que el esfuerzo va delante del retorno, sin embargo, la comprensión del margen bruto exige vigilar si hay inflación de costes difícil de trasladar al precio final.
Margen de seguridad: en principio parece que tiene margen de seguridad y el descuento parece excesivo sobre el valor intrínseco de su cartera en dermatología a largo plazo.
Las fortalezas de la compañía se sustentan en resultados financieros y operativos comprobables, que evidencian una posición sólida en el presente; las amenazas identificadas, por su parte, pertenecen a escenarios futuros y requieren seguimiento continuo debido a su carácter incierto, por lo que requieren el seguimientos de las publicaciones trimestrales.
Análisis Técnico.
Gráfico semanal
Tendencia Principal y Estructura de Precios
El valor construyó un suelo importante en la zona de los 8,00€ a mediados de 2023. Desde ahí, inició una impecable tendencia alcista estructurada con máximos y mínimos crecientes, apoyada por una linea de tendencia alcista
Techo Temporal y Lateralización: La subida frenó en seco al alcanzar la zona de los 13,47€ (marcada con la línea horizontal roja superior). Entre finales de 2025 y principios de 2026, el precio ha fallado en romper esa resistencia, formando un rango lateral/distribución entre esos 13,47€ y el soporte de los 12,23€.
Pérdida de Soporte Reciente: La vela de hace unas semanas rompió con fuerza a la baja el soporte de los 12,23€, lo que activó una corrección más profunda.
Indicadores Técnicos en el Gráfico de Precios
Bandas de Bollinger: El precio ha caído con fuerza desde la banda superior hasta la banda inferior, la cual está intentando testear y contener la caída actual. El ancho de las bandas se mantiene relativamente amplio, lo que indica volatilidad.
SAR Parabólico (Puntos verdes): Los puntos acaban de cambiar de posición y se han colocado por debajo del precio en las últimas dos semanas. Esto es una señal positiva, sugiriendo que el impulso bajista a corto plazo podría estar agotándose y busca un suelo
Medias Móviles: El precio cotiza actualmente justo en la zona de la media móvil (la línea central de Bollinger). Perder de vista los 12,00€ ha debilitado el sesgo proactivo alcista de corto plazo, pero a nivel estructural largo, la línea de tendencia de fondo sigue mandando.
Volumen y Osciladores
Volumen: Durante la gran caída de marzo/abril no se aprecia un volumen de pánico exagerado (las barras rojas son estables), lo que sugiere que ha sido una corrección por falta de interés comprador más que por una capitulación masiva de papel.
MACD (12, 26, 9): Aquí está el punto de atención para el medio plazo. El MACD dio un corte bajista hace semanas y actualmente la línea rápida está cruzando por debajo de cero (terreno negativo), con el histograma mostrando barras rojas. Esto confirma que el "momentum" o fuerza del movimiento sigue siendo de corrección/consolidación.
Niveles Clave Para Vigilar (Zonas Operativas)
Soporte Inmediato (11,01€ - 11,10€): Es la zona crítica actual (marcada con la línea gris horizontal). Coincide con la directriz alcista de largo plazo y con los mínimos de la última gran corrección. No debería perderse para mantener intacta la estructura alcista principal.
Resistencia Inmediata (12,23€): Antiguo soporte que ahora actuará como resistencia (efecto pullback). Hasta que el precio no cierre semanalmente por encima de 12,23€, el sesgo seguirá siendo correctivo o neutral.
Gran Resistencia (13,47€): El objetivo mayor. Su superación reactivaría la tendencia libre alcista de largo plazo.
Conclusión Analítica
Almirall se encuentra en una fase de corrección (¿saludable?) dentro de una tendencia alcista de fondo. El precio ha corregido de forma severa desde los 13,47€, pero está llegando a una zona de fuerte confluencia de soportes (directriz alcista + banda inferior de Bollinger + soporte horizontal en ~11,00€).
Estrategia: Para posiciones compradoras, el entorno actual de los 11,10€ - 11,76€ ofrece una ecuación rentabilidad/riesgo interesante situando un stop loss ajustado por debajo de los 11,00€. Sin embargo, para mayor seguridad, lo ideal sería esperar a que el MACD empiece a girarse o a que el precio recupere la zona de los 12,23€.
Finanzas conductuales.
Sesgo Efecto dotación
Richard Thaler, premio Nobel de economía en 2017, trabajó en este sesgo (posiblemente junto a Kahnemann). El efecto dotación muestra que la simple posesión de un bien aumenta su valor subjetivo, no porque haya cambiado el objeto, sino porque ha cambiado nuestro punto de referencia: a la ahora perderlo se siente como una pérdida real, y la aversión a la pérdida amplifica esa sensación. Tengo acciones de Almirall por lo que tengo más cuidado y utilizo el DAFO como abogado del diablo. En esta situación el que tiene el activo y piensa que vale mas debe hacerse la siguiente pregunta: ¿en caso de no tener este activo, lo compraría? En mi caso la respuesta seria: sí, volvería a comprar, la encuentro a buen precio y buscaría un momento óptimo para hacer la compra. Esto opinion no debe generalizarse ya que es un valor para inversion en el largo plazo y puede generar frustraciones. Es un valor para estómagos preparados contra la volatilidad y la frustración temporal, pero con un margen de seguridad financiera (esa caja neta) que te permite dormir tranquilo mientras la tesis madura. Por ello estas anotaciones son solo unas reflexiones con un valor que ha decepcionado este año y podría seguir haciéndolo. Estan basadas en el análisis de las cuentas anuales de la empresa y de las previsiones propias que podrían cumplirse o no. No llega ni se parece a una recomendación de compra, expongo puntos positivos y negativos que no indican ninguna recomendación.