Acceder

Hipoteca subrogada vs hipoteca nueva

49 respuestas
Hipoteca subrogada vs hipoteca nueva

CÓDIGO AMIGO

Ahorra en tu tasación con un 30%dto en Tinsa por tasar desde Rankia

Página
3 / 4
#31

Re: Hipoteca subrogada vs hipoteca nueva

No nos engañemos, que el banco pague los gastos, no significa que se los coma con patatas, lo va a respecutir en los tipos de interés, en sus cálculos, con lo que llega a un nivel que dicen "no me salen las cuentas", paso de esta hipoteca. 
#32

Re: Hipoteca subrogada vs hipoteca nueva

si "nadia da duros a cuatro pesetas", o dicho de otro modo, el banco nunca sale perdiendo.

por eso lo mejor es comparar para saber cual conviene mas 

saludos
#33

Re: Hipoteca subrogada vs hipoteca nueva

Hola Laura,

Yo pronto estaré en una situación similar. Y la operación depende mucho de las condiciones que tenga inicialmente el promotor.

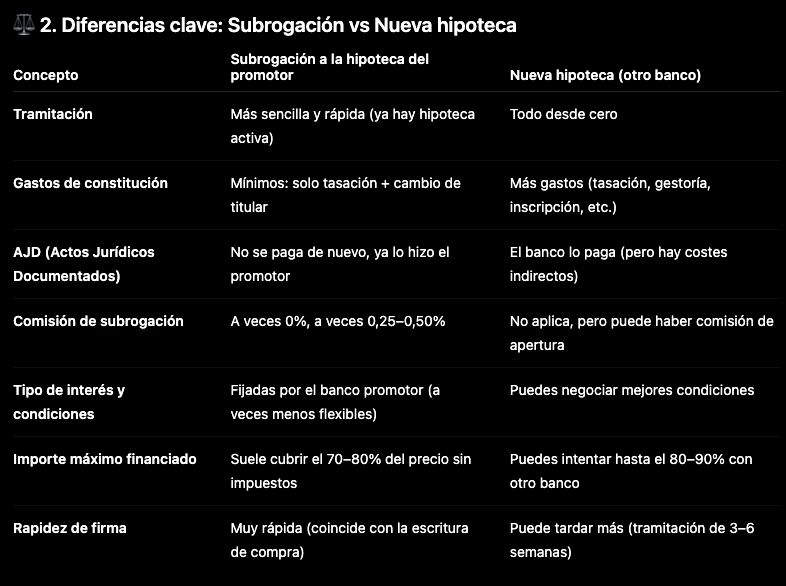
Cuando abordé el tema, entre búsquedas por internet, consultas a la IA y a amigos que trabajan en el sector inmobiliario, más o menos el resumen era la siguiente tabla:

Resumen Subrogación vs nueva


De entrada puede salir rentable la subrogación si las condiciones que firmó en su momento el promotor eran mejores que el tipo de interés actual, y no lleva condiciones de seguros,etc.

En principio, tiene menos gastos de constitución (en algunos casos, al subrogar y ser la misma entidad bancaria, ni siquiera hace falta tasación), no hay AJD... pero interesa saber el TAE a largo plazo y si esos gastos menores se diluyen con una comisión de subrogación.

Al final creo que es echar cuentas:

- Qué necesitas para la entrada y tener aprobada la financiación
- Si lo primero no es problema, entonces, mira que te interesa más, si pagar menos ahora, pero quizá a largo plazo te penalice, o pensar a largo directamente y aunque pagues más ahora, a la larga te ha compensado.

Yo aún estoy a la espera de que se acerque el final de las obras y el promotor comparta las condiciones de subrogación. 

Por cierto, en mi caso además, hay una cláusula en el contrato de compra venta, la cual dice que si en el momento que el promotor te presenta las condiciones y dices que prefieres subrogar, entonces estás obligado a subrogar o de lo contrario pagar la comisión de cancelación que le impondría el banco al promotor de echarte atrás y formalizar la hipoteca con otro banco.

#34

Re: Hipoteca subrogada vs hipoteca nueva

Batxolo encantada con tu ayuda y muy ameno el cuadro

Pero veo 4 cosas por todo lo leido antes y en tus comentarios:

1 ) En gastos de constitucion diferencias que en la subrogacion los gastos son solo tasacion mas cambio de titular ( el cambio de titular no lo paga el banco ? ) y en la hipoteca nueva dices mas gastos ( tasacion, gestoria i inscripcion ) .
Yo habia entendido que TODOS los gastos de la hipoteca los pagaba el banco excepto la tasacion. Entonces ya no es asi ?

2) AJD los paga el banco pero dices hay gastos indirectos 🤔

3) Esta claro como muy bien dices que la subrogacion sera aconsejable segun las condiciones , pero por eso y para olvidarme completamente del tema de los gastos que me puede provocar un ahipoteca queria entender y saber si los gastos de subrogarse y los gastos de la hipoteca nueva ( escoja la opcion que sea ) "los pagaba todos el banco" y resulta que no es asi ? 🤔

4) En tu caso dices que tienes una cláusula en el contrato de compra venta, la cual dice que si en el momento que el promotor te presenta las condiciones y dices que prefieres subrogar, entonces estás obligado a subrogar o de lo contrario pagar la comisión de cancelación que le impondría el banco al promotor de echarte atrás y formalizar la hipoteca con otro banco. Vaya faena que te hacen si tienes que pagar los gastos de cancelacion tu si no te subrogas.

Un saludo😉


#35

Re: Hipoteca subrogada vs hipoteca nueva

Subrogación 
.- En los gastos de constitución podrías tener la famosa "Comisión por Subrogación"  . 
¿Todos los gastos de la hipoteca se haría cargo el banco? 
Si, entiendo que eso es así, pero no todos los gastos los genera la hipoteca.

Un ejemplo;  
El IAJD de la escritura de compraventa, no es el mismo IAJD de la constitución de la hipoteca. Mientras el segundo tiene mucho sentido que ya esté pagado por el promotor, el primero, yo creo que le va tocar al comprador. 
Para que se entienda, hay dos liquidaciones por IAJD en esa escritura con hipoteca, una la paga el banco y la otra el comprador. 

Por último, lo que se desprende de esa hipoteca de promotor sería que tiene "Comisión por Cancelación".
#36

Re: Hipoteca subrogada vs hipoteca nueva

La comision de subrogacion lo tengo presente de preguntarlo cuando falte poco para que terminen la obra

No todos los gastos los genera la hipoteca ; eso lo tengo claro, pero lo que me interesaba era saber si: tanto si es subrogacion de hipoteca como hipoteca nueva, todos los gastos de la subrogacion o todos los gastos de la hipoteca nueva corren a cargo del banco; eso es asi a parte de la tasacion ?🤔

Los IAD de la compraventa esos si lo tendria que pagar yo

Si la hipoteca del promotor tiene comision de cancelacion y no me subrogo a la hipoteca del promotor, y en el contrato de compraventa menciona que si no me subrogo a su hipoteca tengo que pagar los gastos de cancelacion de su hipoteca, pues ahi mal para mi; pero me he leido de nuevo el contrato que firme y no veo que diga nada al respecto.

Saludos

#37

Re: Hipoteca subrogada vs hipoteca nueva

Lo gastos que son generados por la hipoteca, yo creo que está bastante claro, esos le corresponden al banco.
La comisión de cancelación anticipada de una hipoteca le corresponde al titular de esa hipoteca, no puede, o, no debe condicionar tu decisión de escoger la solución que te es más ventajosa. 
Imagínate que alguien compra sin pedir hipoteca. 
¿Qué hacemos con la comisión por cancelación? Se la vamos endosar al comprador, eso no tiene ningún sentido.
#38

Re: Hipoteca subrogada vs hipoteca nueva

Batxolo en su caso dice :

Por cierto, en mi caso además, hay una cláusula en el contrato de compra venta, la cual dice que si en el momento que el promotor te presenta las condiciones y dices que prefieres subrogar, entonces estás obligado a subrogar o de lo contrario pagar la comisión de cancelación que le impondría el banco al promotor de echarte atrás y formalizar la hipoteca con otro banco.

en ese caso si lo son.

Y los gastos que son generados por la hipoteca si, pero mi duda inicial era si TODOS los gastos de la subrogacion de una hipoteca tambien lo eran al igual que los de una hipoteca nueva😉

#39

Re: Hipoteca subrogada vs hipoteca nueva

Entiendo que da igual un caso que el otro, de todos modos procura enterarte en que notaría se van firmar las escrituras de compraventa. 
Todas las dudas de este tipo ellos te pueden informar mucho mejor porque esto lo hacen todos los días.
#40

Re: Hipoteca subrogada vs hipoteca nueva

Si tienes toda la razon pero lo que no me diran meses antes ( que es cuando necesito saberlo ) es si los gastos de una subrogacion hipotecaria son identicos a los de una nueva hipoteca...o si ?🤔
#41

Re: Hipoteca subrogada vs hipoteca nueva

¿Cómo es la promoción de viviendas? 
Son varias fases, o, se trata de un solo bloque de viviendas que se entrega todo de una tacada. Si es lo primero, te digo fijo que puedes ir con antelación a preguntar a la notaria. Porque antes de escriturar tu vivienda ya lo estuvieron haciendo con otras viviendas que terminaron antes. No se escrituran todas las viviendas al mismo tiempo. 

Por no escriturar, no se hacen todas juntas ni siendo un solo bloque, siguen un orden. Primero se escrituran las operaciones donde no hay hipoteca, porque es todo más rápido. 

#42

Re: Hipoteca subrogada vs hipoteca nueva

Es un solo bloque esta fase, pero es que no se ni la notaria donde firmaron y :

1)Tu crees que si pregunto a la inmo que me digan la notaria me la diran sin preguntar porque lo quiero saber ?

2) suponiendo que me la digan en la notaria me diran los gastos que tiene una hipoteca si me subrogo a ella y me lo compararan con si hago una hipoteca nueva sin cobrarme nada ?

🤔😓
#43

Re: Hipoteca subrogada vs hipoteca nueva

Si soy yo intentaría enterarme de la notaria que lleva el tema, incluso si me preguntan para qué necesito saberlo, tampoco tengo mucho problema en explicar el motivo. "Necesito ir haciendo gestiones porque la operación va ser financiada", te pongo un ejemplo, dile lo que se te ocurra.

En la notaría te pueden ayudar porque conocen los detalles de la hipoteca que tiene ese promotor. Y de las hipotecas nuevas, estarán cansados de hacer escrituras día si, día no, no creo que les suponga mucho problema.  
#44

Re: Hipoteca subrogada vs hipoteca nueva

Lo entiendo

Gracias a tod@s por vuestra ayuda

🙏
#45

Re: Hipoteca subrogada vs hipoteca nueva

Laura, creo que el hilo se ha quedado atascado en la parte pequeña del problema. Los gastos de una subrogación (tasación ~300-450 €, comisión de subrogación según tu escritura, normalmente entre 0 y 0,5 %) son cifras de cientos de euros. El diferencial de tipo son cifras de miles. Ejemplo con números redondos: 150.000 € pendientes a 20 años, pasar del 3,50 % al 2,75 % baja la cuota de 870 a 813 €/mes — 13.606 € menos de intereses en lo que queda de vida del préstamo. Contra eso, una comisión del 0,5 % (750 €) más la tasación se amortiza en menos de dos años. Con ese orden de magnitud, la decisión subrogación-vs-nueva se reduce a: (1) qué tipo consigues en cada vía, (2) qué vinculaciones te exige cada una y cuánto cuestan al año, (3) los gastos de cierre, en ese orden de importancia.

Y sobre lo de que "meses antes nadie te da cifras exactas": no las necesitas del banco. Con tu capital pendiente, tu tipo actual y los años restantes puedes montarte tú misma los dos escenarios y ver el ahorro exacto antes de sentarte con nadie. Si pegas aquí esos tres datos y la oferta que te han hecho, te hago la comparación con tus números reales.

Guía Básica