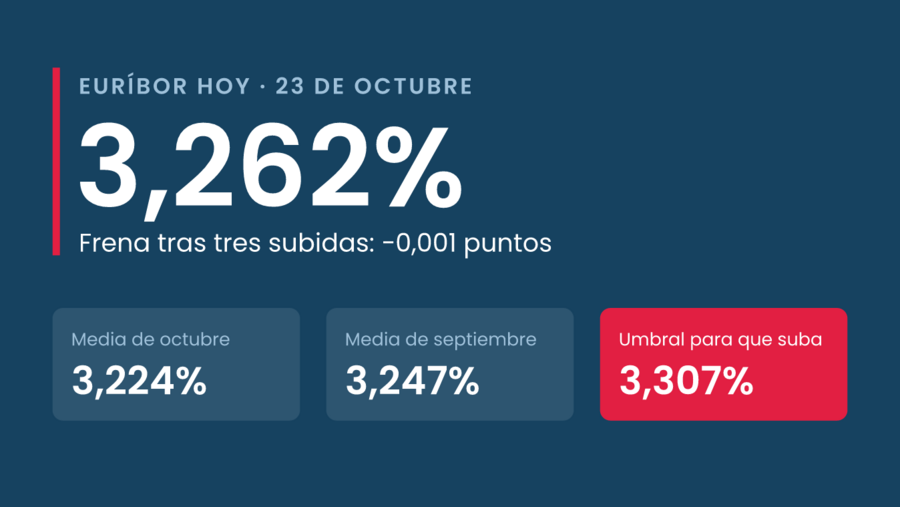
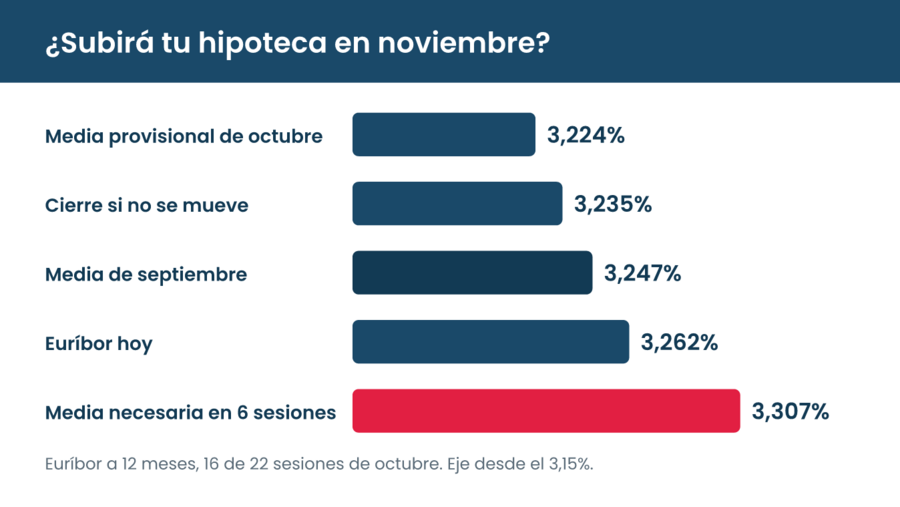
El euríbor hoy, viernes 23 de octubre de 2026, está en el 3,262%, el último dato publicado (sesión del jueves 22). Cede una milésima y corta tres subidas seguidas, pero se mantiene por encima de la media de septiembre, el 3,247%. La media del euríbor de octubre sube al 3,224% y, a seis sesiones del cierre, las revisiones de noviembre siguen apuntando a una cuota ligeramente más baja.
El margen se ha quedado en muy poco. Para que tu hipoteca suba en noviembre, el euríbor a 12 meses tendría que promediar más de un 3,307% entre hoy y el 30 de octubre, un nivel que no supera desde el 2 de octubre. Si se quedara donde está, octubre cerraría en el 3,235%.
Euríbor hoy 23 de octubre de 2026: a cuánto está y por qué se frena en el 3,262%
El valor del euríbor hoy es el 3,262%, el cierre del jueves del euríbor a 12 meses, el euríbor a un año o euríbor hipotecario al que están referenciadas casi todas las hipotecas variables en España. Baja 0,001 puntos frente al 3,263% del miércoles, un movimiento mínimo que no cambia la foto: el índice sigue en la zona alta del mes y a 0,015 puntos de la media de septiembre. Si lo que buscas es saber a cuánto está el euríbor en cada momento, este es el resumen del precio del euríbor hoy:
Dato |
Valor |
|---|---|
Euríbor hoy (cierre del 22/10/2026) |
3,262% |
Variación frente al miércoles |
−0,001 puntos |
Variación en la semana (desde el viernes 16) |
+0,047 puntos |
Media provisional de octubre (16 de 22 sesiones) |
3,224% |
Media oficial de septiembre |
3,247% |
Media necesaria en las 6 sesiones que faltan para igualar septiembre |
3,307% |
Máximo diario de 2026 |
3,379% (25 de septiembre) |
Media oficial de octubre de 2025 |
2,187% |
Qué es el euríbor y cuál de sus datos mira tu banco
El euríbor (Euro Interbank Offered Rate) es el tipo de interés al que un panel de bancos de la zona euro se presta dinero entre sí. Lo calcula cada día hábil el EMMI (European Money Markets Institute) para cinco plazos: una semana, un mes, tres meses, seis meses y doce meses. Tu hipoteca variable no se revisa con el dato de un día, sino con la media mensual del euríbor a 12 meses, que el Banco de España publica como índice oficial a principios del mes siguiente. Por eso el dato diario sirve para anticipar la revisión, no para calcularla.
Cómo está el euríbor hoy y por qué es el dato de ayer
El EMMI fija el euríbor hacia las 11:00, hora peninsular, pero las webs que lo difunden en abierto lo publican con un día de retraso. Por eso, cuando consultas cómo está el euríbor hoy a primera hora, el valor que ves es el de la sesión anterior: el de este viernes 23 se conocerá el lunes 26 de octubre.
Euríbor diario: una milésima corta la racha de tres subidas
El euríbor diario encadenó tres subidas de lunes a miércoles (+0,018, +0,012 y +0,018 puntos) y el jueves se quedó prácticamente plano. La media de esta semana, con cuatro sesiones, va por el 3,251%, la más alta desde la del 1 y el 2 de octubre y ya por encima de la media de septiembre. La ruptura de la franja entre el 3,177% y el 3,217% en la que se había movido desde el día 5 empezó el lunes, como contamos en el euríbor del 20 de octubre.
Semana |
Sesiones |
Media semanal |
Último cierre |
|---|---|---|---|
Del 1 al 2 de octubre |
2 |
3,313% |
3,323% |
Del 5 al 9 de octubre |
5 |
3,192% |
3,191% |
Del 12 al 16 de octubre |
5 |
3,200% |
3,215% |
Del 19 al 22 de octubre* |
4 |
3,251% |
3,262% |
Euríbor diario de octubre, sesión a sesión
Estas son las 16 sesiones cotizadas del euríbor diario hoy y en lo que va de mes, de la más reciente a la más antigua:
Sesión |
Euríbor a 12 meses |
Variación diaria |
|---|---|---|
Jueves 22 |
3,262% |
−0,001 |
Miércoles 21 |
3,263% |
+0,018 |
Martes 20 |
3,245% |
+0,012 |
Lunes 19 |
3,233% |
+0,018 |
Viernes 16 |
3,215% |
−0,002 |
Jueves 15 |
3,217% |
+0,016 |
Miércoles 14 |
3,201% |
+0,010 |
Martes 13 |
3,191% |
+0,014 |
Lunes 12 |
3,177% |
−0,014 |
Viernes 9 |
3,191% |
−0,022 |
Jueves 8 |
3,213% |
+0,019 |
Miércoles 7 |
3,194% |
+0,017 |
Martes 6 |
3,177% |
−0,009 |
Lunes 5 |
3,186% |
−0,137 |
Viernes 2 |
3,323% |
+0,020 |
Jueves 1 |
3,303% |
−0,026 |
Euríbor a 12, 6 y 3 meses hoy: cuánto marca cada plazo
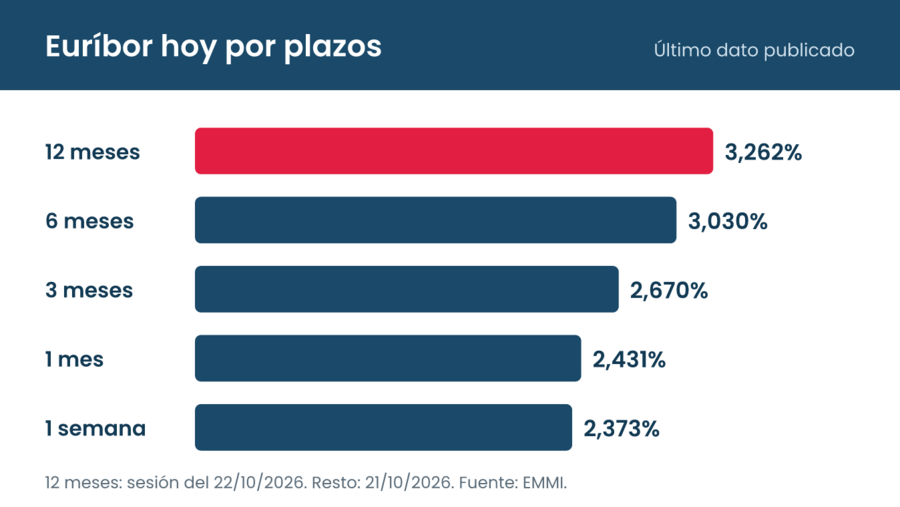
Además del euríbor a 12 meses, en el 3,262%, el EMMI publica otros cuatro plazos. Con el último dato disponible, el del miércoles 21, el euríbor a 6 meses está en el 3,030% y el euríbor a 3 meses en el 2,670%. Cuanto más corto es el plazo, más bajo cotiza, porque recoge un periodo menor de posibles subidas del BCE.
Plazo |
Último dato |
Fecha |
Media provisional de octubre* |
Media de septiembre |
|---|---|---|---|---|
Euríbor a 12 meses |
3,262% |
22/10/2026 |
3,224% |
3,247% |
Euríbor a 6 meses |
3,030% |
21/10/2026 |
2,968% |
2,922% |
Euríbor a 3 meses |
2,670% |
21/10/2026 |
2,628% |
2,635% |
Euríbor a 1 mes |
2,431% |
21/10/2026 |
2,433% |
2,414% |
Euríbor a 1 semana |
2,373% |
21/10/2026 |
2,422% |
2,289% |
Euríbor a 6 meses: su media de octubre ya supera a la de septiembre
El euríbor a 6 meses lleva un octubre distinto al del plazo de un año: su media provisional, el 2,968%, ya está 0,046 puntos por encima de la de septiembre, mientras la del euríbor a 12 meses va 0,023 puntos por debajo. El 3,030% del miércoles es su cierre más alto desde el 2 de octubre. Afecta sobre todo a préstamos con revisión semestral referenciados a este plazo, poco habituales en las hipotecas españolas.
Euríbor a 3 meses: en máximos del mes y cerca del techo del año
El euríbor a 3 meses marcó el miércoles un 2,670%, su valor más alto de octubre y a solo 0,012 puntos de su máximo de 2026, el 2,682%. Es el plazo que más rápido refleja lo que el mercado espera del BCE en el corto plazo, con la facilidad de depósito en el 2,50%. Se usa sobre todo en financiación a empresas y en hipotecas de otros países de la zona euro.
Media del euríbor de octubre: el 3,307% que decide si tu cuota sube en noviembre
La revisión de noviembre se hace con la media de las 22 sesiones de octubre, y con 16 ya cotizadas esa media va por el 3,224%. Para igualar el 3,247% de septiembre, las seis sesiones que quedan tendrían que promediar un 3,307%, 45 milésimas por encima del dato de hoy. Esta tabla muestra cómo cerraría el euríbor mensual según lo que haga el índice hasta el día 30, y cuánto pagarías en una hipoteca de 167.000 euros a 25 años con euríbor + 0,75%, frente a los 881,21 euros que salen con la media de septiembre:
En lo que va de mes, el euríbor solo ha cerrado por encima de ese 3,307% el 2 de octubre. Aun en el peor escenario de la tabla, la diferencia frente a la cuota de octubre se queda en un par de euros: lo que pesa de verdad en la revisión de noviembre es la comparación con hace un año.
Media de las 6 sesiones que faltan |
Media de octubre resultante |
Cuota en noviembre |
Frente a la cuota con septiembre |
|---|---|---|---|
3,150% |
3,204% |
877,25 € |
−3,96 €/mes |
3,200% |
3,218% |
878,54 € |
−2,67 €/mes |
3,262% (sin cambios) |
3,235% |
880,10 € |
−1,11 €/mes |
3,307% |
3,247% |
881,21 € |
0,00 €/mes |
3,350% |
3,259% |
882,32 € |
+1,11 €/mes |
3,400% |
3,272% |
883,52 € |
+2,31 €/mes |
En lo que va de mes, el euríbor solo ha cerrado por encima de ese 3,307% el 2 de octubre. Aun en el peor escenario de la tabla, la diferencia frente a la cuota de octubre se queda en un par de euros: lo que pesa de verdad en la revisión de noviembre es la comparación con hace un año.
Euríbor e hipotecas: cuánto cambia tu recibo según cuándo revisas
El euríbor actual no toca tu recibo hasta la fecha de revisión que marca tu escritura. Para casi todas las revisiones de octubre se aplica la media oficial de septiembre, el 3,247%, y para las de noviembre se aplicará la de octubre. Si quieres repasar el mecanismo completo, lo tienes en cómo afecta el euríbor a las hipotecas.
Revisión anual en noviembre: unos 94 euros más que hace un año
Con el mismo ejemplo y un cierre de octubre en el 3,235%, la cuota pasaría de 786,47 euros, la que salió con el 2,187% de octubre de 2025, a unos 880,10 euros: 93,63 euros más al mes, unos 1.124 euros más al año. Cada décima de euríbor mueve la cuota unos 8 euros en una hipoteca de 150.000 euros a 25 años.
Revisión semestral en noviembre: unos 44 euros más que en mayo
Si tu hipoteca se revisa cada seis meses, en noviembre se compara la media de octubre con la de abril (2,747%), la que usó tu revisión de mayo. La cuota pasaría de 835,77 a unos 880,10 euros: 44,33 euros más al mes.
Simulador: tu cuota si octubre cierra en el 3,235%
Si el euríbor se quedara hasta el día 30 en el nivel de hoy, estas serían las cuotas según el importe, el plazo y el diferencial de tu hipoteca:
Hipoteca |
Euríbor + 0,50% |
Euríbor + 0,75% |
Euríbor + 1,00% |
|---|---|---|---|
100.000 € a 20 años |
592,11 €/mes |
605,19 €/mes |
618,43 €/mes |
150.000 € a 25 años |
769,97 €/mes |
790,51 €/mes |
811,35 €/mes |
200.000 € a 25 años |
1.026,63 €/mes |
1.054,02 €/mes |
1.081,80 €/mes |
200.000 € a 30 años |
924,53 €/mes |
953,10 €/mes |
982,12 €/mes |
250.000 € a 30 años |
1.155,66 €/mes |
1.191,38 €/mes |
1.227,66 €/mes |
300.000 € a 25 años |
1.539,95 €/mes |
1.581,03 €/mes |
1.622,70 €/mes |
Evolución del euríbor en 2026: de los mínimos de febrero al máximo de septiembre
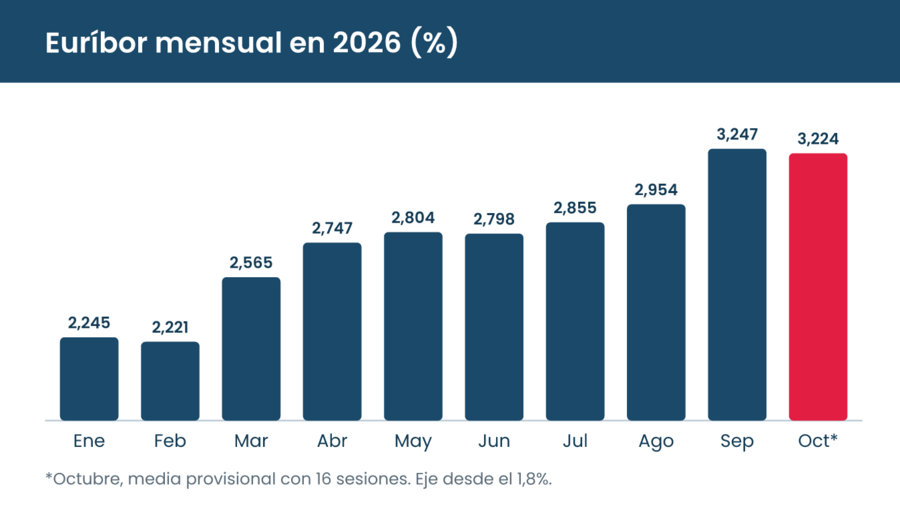
La evolución del euríbor en 2026 tiene dos tramos: por debajo de 2025 en enero y febrero, y escalada desde marzo con el giro del BCE. Si la media provisional se mantiene, octubre será el primer mes de bajada desde junio, aunque con un recorte de apenas dos centésimas. Así queda el euríbor en 2026 mes a mes:
Mes |
Media 2026 |
Media 2025 |
Variación interanual |
Variación mensual 2026 |
|---|---|---|---|---|
Enero |
2,245% |
2,525% |
−0,280 |
— |
Febrero |
2,221% |
2,407% |
−0,186 |
−0,024 |
Marzo |
2,565% |
2,398% |
+0,167 |
+0,344 |
Abril |
2,747% |
2,143% |
+0,604 |
+0,182 |
Mayo |
2,804% |
2,081% |
+0,723 |
+0,057 |
Junio |
2,798% |
2,081% |
+0,717 |
−0,006 |
Julio |
2,855% |
2,079% |
+0,776 |
+0,057 |
Agosto |
2,954% |
2,114% |
+0,840 |
+0,099 |
Septiembre |
3,247% |
2,172% |
+1,075 |
+0,293 |
Octubre* |
3,224% |
2,187% |
+1,037 |
−0,023 |
En el euríbor histórico de los últimos cinco octubres, solo el 4,160% de 2023 supera la media que lleva este mes; en 2024 fue del 2,691%, en 2022 del 2,629% y en 2021 del −0,477%. Con nueve meses cerrados, el promedio de 2026 ronda el 2,72%, la referencia del euríbor anual.
Previsión del euríbor: lo que puede moverlo antes del 30 de octubre
El euríbor refleja lo que el mercado espera de los tipos del BCE a un año. La facilidad de depósito está en el 2,50% desde la subida del 10 de septiembre, y la inflación de la zona euro subió al 3,8% en septiembre, como contamos en qué significa la inflación para el euríbor. Los futuros sobre el €STR que siguen los mercados dan alrededor de un 93% de probabilidad a que el BCE mantenga los tipos este mes. Estas son las fechas que quedan:
- 28 y 29 de octubre: reunión del BCE. La decisión se publica el jueves 29 a las 14:15. El consenso sitúa el debate de otra subida de tipos del BCE en diciembre; tienes el calendario completo en próxima reunión del BCE.
- 30 de octubre: última sesión del mes. Con ella queda fijada la media que usarán las revisiones de noviembre.
- 17 de diciembre: última reunión del año. Llegará con nuevas proyecciones macroeconómicas del BCE.
Para ver hacia dónde apuntan los analistas a medio plazo, tienes todas las estimaciones en la previsión del euríbor para 2026 y 2027.
Euríbor becario, blog del euríbor o euríbor hoy: por qué todos dan la misma cifra
Muchos lectores buscan el dato como euríbor becario o euríbor hoy becario, el apodo de las crónicas diarias de un conocido blog del euríbor. La cifra es la misma en cualquier web, porque solo hay un fijo oficial por sesión: el que calcula el EMMI con las contribuciones de su panel de bancos. Lo que cambia de una fuente a otra es la hora a la que se publica y lo que se hace con él.
En Rankia lo traducimos cada día a lo que necesitas para decidir: el umbral exacto que separa una subida de una bajada en tu próxima revisión, la cuota con distintos importes y diferenciales, y la comparación entre el euríbor a 12, 6 y 3 meses.
¿Hipoteca fija o variable con el euríbor en el 3,26%?
Con el euríbor en este nivel, una variable con un diferencial bajo parte de un tipo cercano al 4%. Antes de firmar, compara las hipotecas fijas, que blindan la cuota, con las hipotecas variables y las hipotecas mixtas, que fijan el tipo los primeros años.
Si ya tienes una variable y la revisión te preocupa, puedes plantear una novación de la hipoteca para pasar a tipo fijo o una subrogación hipotecaria a otro banco. El punto de partida es la comparativa de mejores hipotecas fijas, variables y mixtas.
 Hipoteca fija Sabadell
 Hipoteca Naranja fija ING
 Hipoteca Fija CaixaBank

- TIN bonificado:
- 2.75 %
- TAE bonificado:
- 3.67 %
Cuota
612,36 €*
hasta
694,67 €

*
3 productos bonificables:
Domiciliación de nómina, Seguro de hogar y Seguro de vida
Financiación máxima:
80%
Precio personalizado para cada cliente

- TIN bonificado:
- 2.85 %
- TAE bonificado:
- 4.26 %
Cuota
620,34 €*
hasta
703,21 €
Comparar ofertas con el euríbor moviéndose cada día lleva tiempo. Los asesores hipotecarios de Rankia estudian tu caso gratis y sin compromiso, negocian con varias entidades a la vez y te dicen si te compensa mantener la variable, pasarte a tipo fijo o rebajar tu diferencial antes de tu próxima revisión.
Preguntas frecuentes sobre el euríbor hoy
El último dato publicado del euríbor a 12 meses es el 3,262%, de la sesión del jueves 22 de octubre de 2026, 0,001 puntos menos que el miércoles. Corta tres subidas seguidas, pero sigue 0,015 puntos por encima del 3,247% de media de septiembre.
Con el último dato disponible, del 21 de octubre de 2026, el euríbor a 6 meses está en el 3,030% y el euríbor a 3 meses en el 2,670%. Sus medias provisionales de octubre van por el 2,968% y el 2,628%.
Solo si el euríbor promedia más de un 3,307% en las seis sesiones que quedan de octubre. Si se mantiene en el nivel actual, la media cerraría en torno al 3,235% y la cuota bajaría ligeramente frente a la de octubre: unos 1,11 euros en una hipoteca de 167.000 euros a 25 años con euríbor + 0,75%.
De momento es provisional: el 3,224% con 16 de las 22 sesiones del mes. Quedará fijada con la sesión del 30 de octubre, y el Banco de España la publicará como índice oficial a principios de noviembre.
Es como muchos lectores llaman al dato diario del euríbor que publica un conocido blog con crónicas firmadas por un becario. El valor es el mismo en cualquier web, porque solo hay un fijo oficial por sesión, calculado por el EMMI.
Porque las hipotecas variables no se revisan con el dato de un día, sino con la media mensual del euríbor a 12 meses que fija tu escritura, normalmente la del mes anterior a la revisión, más el diferencial pactado con el banco.