Acceder

Al rico dividendo... burlando la inflación.

481 respuestas
Al rico dividendo... burlando la inflación.

CÓDIGO AMIGO

Trade Republic remunera tu efectivo al 3,04% TAE, con intereses pagados mensualmente y liquidez inmediata.

Página
32 / 33
#466

Re: Al rico dividendo... burlando la inflación.

Hola buenas, estoy creando una base de datos de dividendos de 250+ acciones. Las más baratas que encuentro, conjugando calidad y precio, son estas:

1. Munich Re (MUV2.XETRA) — Calidad 85, Oportunidad 88
El reasegurador alemán tiene un PER de 8,8 y ofrece un 5,21% de rentabilidad por dividendo. Payout del 46%, balance de seguridad absoluta. Dueña del mercado global de reaseguros.

2. Hannover Re (HNR1.XETRA) - Calidad 85, Oportunidad 85
Mismo sector, misma historia: PER 10,5, yield 5,41%. Disciplina de suscripción y gestión de capital de primera clase. El duopolio alemán del reaseguro está en precio de saldo.

3. Vinci (DG.PA) - Calidad 85, Oportunidad 85
Monopolios de autopistas y aeropuertos franceses. Yield 4,07%, PER 14,6. Flujo de caja predecible y concesiones que duran décadas. Infraestructura esencial.

4. AXA (CS.PA) — Calidad 84, Oportunidad 84
El gigante asegurador francés. PER de solo 8,7 y yield del 5,73%. Generación de caja excepcional con un balance conservador. Payout del 63%.

5. Logista (LOG.MC) - Calidad 82, Oportunidad 84
La única española de la lista. Yield 5,90%, conversión de flujo de caja impecable. Líder en distribución con ventajas competitivas difíciles de replicar.

6. Crédit Agricole (ACA.PA) - Calidad 80, Oportunidad 85
Banca minorista francesa dominante. PER 7,2, yield 6,93%. Payout del 52% -mucho margen de seguridad- y respaldado por un flujo de caja libre excepcional.

por honrar el primer post del foro. La reit americana que encuentro mas barata es
 
Realty income (O) Calidad 85, Oportunidad 75
Todos la conoceís. Con un yield de 5.18%, este gigante americano lleva 9 años consecutivos subiendo el dividendo.

Mi sistema puntúa cada acción en Calidad (solidez del negocio) y Oportunidad (precio vs valor razonable).

#467

Re: Al rico dividendo... burlando la inflación.

Muchas gracias!
#470

Re: Al rico dividendo... burlando la inflación.

hola,

he pasado ambas acciones por mi sistema. Ninguna de ellas me sale buena compra ahora, estas son las razones:

PepsiCo sigue dando la talla: 4.02% de rentabilidad, 7% de crecimiento anual de dividendo, y un programa de recompra de $10B autorizado. El payout sobre cash flow es cómodo (58.9%).

Sin embargo, mi algoritmo lo mantiene en OBSERVAR (Calidad 85, Oportunidad 40). ¿Por qué? Un PER de 22.3x con los beneficios bajo presión por costes de producción y una oleada de impuestos al azúcar deja poco margen de seguridad.

Gran dividendo, gran negocio. Pero el mercado no te está regalando nada hoy.

S&P Global es un monopolio absoluto. Sus ratings e índices son infraestructura financiera esencial. Márgenes del 51.7%, deuda casi inexistente (1.49x), y un payout sobre cash flow de apenas el 20.3%.

Pero mi algoritmo lo mantiene en OBSERVAR (Calidad 85, Oportunidad 20). El PER de 25.8x no deja margen de seguridad, y con un 0.94% de rentabilidad, no es un valor para vivir de dividendos hoy.

Negocio de 10. Pero a este precio, solo tiene sentido si ya estás dentro desde hace años.

un abrazo


#471

Re: Al rico dividendo... burlando la inflación.

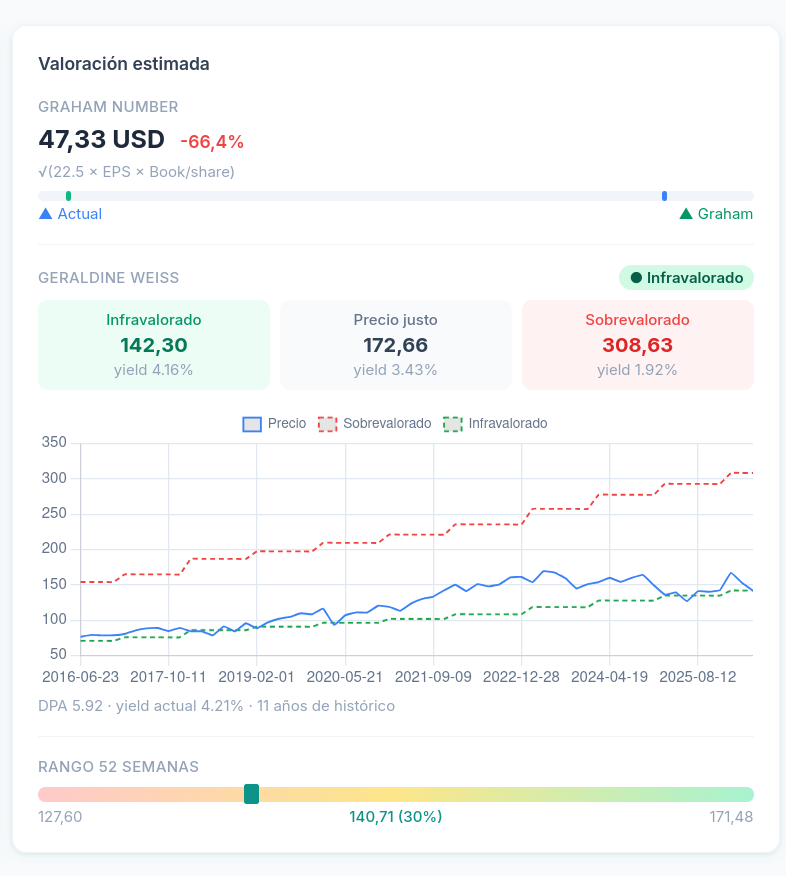
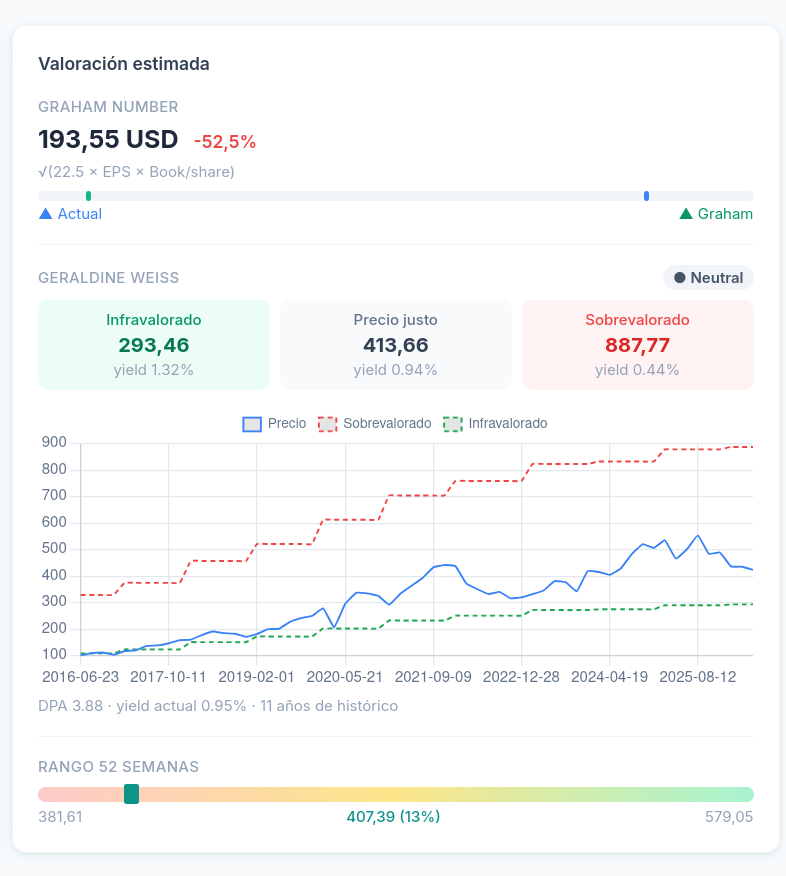
Interesante análisis @kini-surrco. He pasado las dos por mi herramienta para ver qué dice la valoración por yield histórico (Geraldine Weiss), que complementa bien el enfoque de PER:

PepsiCo — aquí sí veo oportunidad. Al precio actual (140,71$) está técnicamente en zona de infravalorada según Weiss (precio justo ~172$, infravalorada ~142$). Con yield del 4,21% y 11 años de histórico de dividendo creciente, es de las pocas situaciones donde el mercado te está pagando por esperar.

S&P Global — coincido con el análisis anterior. Negocio excepcional pero el yield del 0,95% no compensa a este precio para una estrategia de dividendos. El precio justo por Weiss está en ~413$, o sea que tampoco está regalado. Para DGI tiene más sentido en cartera quien ya lleve años dentro.


Lo veo con Myrendix (myrendix.com), tiene la valoración Geraldine Weiss integrada para acciones con histórico largo.

#473

Re: Al rico dividendo... burlando la inflación.

tengo varias en la base de datos de DividendQuad, estos son los cuadrantes:


🟢 ÓPTIMO
• RED (Redeia) — 1 jul, €0,60. Quality 58, Opp 85. Yield 5,23%. Monopolio natural de la red eléctrica. 💚 La tengo.
• ELE (Endesa) — 10 jul, €1,084. Quality 75, Opp 80. P/FFO 9,6x. El recorte de dividendo fue por un arbitraje puntual. 💚 La tengo.
• IBE (Iberdrola) — 27 jul, €0,427. Quality 76, Opp 65. Yield 3,22%. Utility global de primer nivel.


🟣 OBSERVAR
• ANA (Acciona) — 9 jul, €5,65. Quality 52, Opp 48. Yield 1,59%. Buenos activos pero yield muy bajo.
• VID (Vidrala) — 15 jul, €0,4687. Quality 75, Opp 40. Yield 2,08%. Balance impecable pero el yield no llega. 💚 La tengo, esperando.


🟠 PRECAUCIÓN
• REP (Repsol) — 8 jul, €0,551. Quality 45, Opp 65. Yield 4,9%. Barata pero riesgo de transición energética.
• CLNX (Cellnex) — 15 jul, €0,371. Quality 30, Opp 75. Yield ~2,6%. 
• ENG (Enagás) — 2 jul, €0,60. Quality 42, Opp 65. Yield 5,64%. 💚 La tengo pero saldré eventualmente. Ya no es la empresa estable que buscamos en DividendQuad.


🔴 BAJO UMBRAL
• IDR (Indra) — 9 jul, €0,30. Quality 25, Opp 20. Yield 0,53%. No es un valor de dividendo.


No están en la base de datos (ISUR, GEST, AMS, COL, FDR) — sin opinión.
#474

Nomad Foods....


Rentabilidad de casi el 7%, hay mucha recompra de acciones no solo por parte de la empresa, sino también por parte de insider, y podría haber formado un suelo e invertir la tendencia:


  • Soporte Crítico: La zona de los $9.10 - $9.20 USD se ha confirmado como un suelo psicológico y técnico muy fuerte, reforzado por las compras masivas de directivos (insiders) realizadas en ese nivel durante mayo de 2026. 

  • Impulso de Corto Plazo: La acción ha registrado un repunte reciente del 5.30%, lo que la ha llevado a cotizar actualmente en los $11.12 USD. Este movimiento ha permitido que el precio se sitúe por encima de su media móvil de 50 días, una señal alcista inicial. 

Resistencias a Vencer:

  • $11.80 USD: Primer nivel de resistencia importante.

  • $12.75 USD: El precio objetivo promedio de los analistas, que actúa como una resistencia técnica de medio plazo. 

  • Indicadores de Momento (RSI y MACD): El RSI se encuentra en territorio neutral-alcista (alrededor de 55-60), lo que indica que aún hay margen de subida antes de entrar en zona de sobrecompra. El MACD ha cruzado recientemente al alza, confirmando el cambio de tendencia de corto plazo. 

Resumen de Situación:


El gráfico de Nomad Foods refleja una estructura de "suelo redondeado". Tras la capitulación de mayo, el volumen de compra ha aumentado, apoyado por la alta rentabilidad por dividendo (5.40%) que atrae a inversores de valor en estos niveles de precio. 


Durante el mes de mayo de 2026, se ha producido una actividad de compra de acciones por parte de directivos (insider buying) excepcionalmente alta en Nomad Foods (NYSE:NOMD).
 
Varios altos ejecutivos han realizado compras masivas con su propio capital, lo que el mercado interpreta como una señal de que la acción está infravalorada.

Aquí están los detalles de las compras más significativas:

  • Noam Gottesman (Copresidente): Realizó la mayor compra individual con 700,000 acciones adquiridas el 11 de mayo de 2026 a un precio medio de $9.11 USD. Esta operación supuso una inversión personal de aproximadamente $6.37 millones.

  • Dominic Brisby (CEO): Adquirió 150,000 acciones el 15 de mayo de 2026 a un precio medio de $9.79 USD.

  • Ruben Baldew (CFO): Compró 14,731 acciones el 14 de mayo de 2026 a un precio de $9.71 USD.

  • Otros directivos: Miembros de la junta como Mohamed Elsarky y otros directores también reportaron compras menores durante la misma semana.


Como parte de su estrategia para 2025-2026, la directiva ha incrementado el capital destinado a retribuir al accionista (vía dividendos y recompras) en un 38% anual.

Con una previsión de beneficio por acción (EPS) ajustado de entre €1,47 y €1,62 para el año fiscal 2026, el ratio de reparto (payout ratio) se mantiene en niveles conservadores, lo que sugiere que el dividendo es sostenible.


1. Reducción del Número de Acciones (Efecto Concentración)


Al recomprar y retirar acciones del mercado (la empresa ya ha recomprado el 15,72% de su capital desde 2023), el dividendo total que la empresa destina a repartir se distribuye entre menos accionistas. Esto permite a la compañía:

  • Aumentar el dividendo por acción sin necesidad de aumentar el gasto total de efectivo.

  • Mantener el dividendo actual con un menor coste total para la empresa, liberando caja para otras inversiones.

2. Mejora del Beneficio por Acción (EPS)


Las recompras aumentan automáticamente el beneficio por acción (EPS). Para 2026, Nomad ya ha elevado sus previsiones de beneficio anual a un rango de €1,47 - €1,62 impulsado en parte por las recompras del primer trimestre.

  • Un EPS más alto reduce el ratio de reparto (payout ratio), lo que hace que el dividendo de $0,60 USD anual sea mucho más seguro y "cubierto" por los beneficios reales.

3. Mayor Capacidad de Incremento según el Plan 2025-2026


La directiva ha vinculado ambos mecanismos en su plan estratégico, prometiendo un aumento del 38% anual en el capital total retornado a los accionistas.

  • A medida que el programa de recompras de $500 millones se complete durante 2026, la empresa tendrá una estructura de capital más eficiente. Si la generación de flujo de caja libre se mantiene estable, el enfoque de la retribución podría pivotar más hacia el aumento del dividendo en efectivo una vez que el número de acciones en circulación se haya optimizado.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#475

Re: Nomad Foods....

 
Buen análisis, muy completo. Mi sistema también lo ve así, con matices:

NOMD — 🟢 ÓPTIMO (Calidad 70, Oportunidad 85)

Coincido en lo principal: PER 12.4x, yield 6.13%, y la pérdida trimestral es un cargo único de refinanciación de €57M

Quizás esperaria a que la deuda bajara un poco

#476

Rayonier


A mediados de 2026, el potencial de Rayonier (NYSE:RYN) se fundamenta en su capacidad para desbloquear el valor oculto de sus tierras a través de usos alternativos de mayor rentabilidad, más allá de la explotación forestal tradicional.

Catalizadores de Valor para 2026


  • Usos de Mayor y Mejor Uso (HBU): Rayonier está convirtiendo terrenos forestales en parcelas para desarrollo residencial, comercial y de energías renovables.

  • Energía Solar: La compañía cuenta con aproximadamente 80,000 acres bajo opciones para desarrollo solar. Las ventas de estos terrenos han alcanzado precios de entre $8,100 y $15,000 por acre, frente a su valor como tierra forestal.

  • Plusvalía por Desarrollo: La transición de tierra forestal a usos residenciales o comerciales puede incrementar el valor del terreno entre 10 y 15 veces.

  • Fusión con PotlatchDeltic: La integración completada a principios de 2026 ha consolidado a Rayonier como el segundo mayor propietario de tierras en EE. UU., con 4.1 millones de acres. Se esperan sinergias anuales de $40 millones derivadas de esta unión.

  • Dividendo Atractivo: A julio de 2026, Rayonier ofrece una rentabilidad por dividendo (yield) de aproximadamente 4.8% a 5.2%, con un pago trimestral mantenido en $0.26 por acción.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#478

La reina del dividendo..... Gladstone Commercial Corporation (NASDAQ:GOOD).


Gladstone Commercial pago de dividendos mensual (11%)

  • Precio actual: Cotiza en torno a los 12,49
  • Dividendo anual: Mantiene un pago de 1,92$ anuales.
  • Historial: Ha mantenido este nivel de distribución de dividendos de forma consistente desde el año 2014.

Esta compañía se especializa en la adquisición y gestión de propiedades industriales y de oficinas de un solo inquilino en Estados Unidos, operando bajo un modelo de arrendamiento neto triple (triple-net lease). Su política de dividendos destaca por su estabilidad a largo plazo, lo que genera una rentabilidad por dividendo (yield) actual superior al 11%.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#479

Re: La reina del dividendo..... Gladstone Commercial Corporation (NASDAQ:GOOD).

Buenas. Gracias por la info. Pero ésta es un reit, no,? Es decir, que la retención en origen sería mayor del 15%?
#480

Re: La reina del dividendo..... Gladstone Commercial Corporation (NASDAQ:GOOD).


Sí la retención es superior creo del 30% no se aplica reducción por el convenio, en España desgravas el 15% de lo pagado.

Aunque no se si es para todas las REIT que no se aplica la deducción en EEUU o solo es para determinadas REIT-

Un saludo.

No importa lo fuerte que pegues, lo importante es mantenerse en pie.