El interés compuesto es el mecanismo por el que los intereses que genera tu dinero se suman al capital y generan a su vez nuevos intereses: 10.000 € al 6 % anual se convierten en 57.435 € en 30 años sin añadir un céntimo, frente a los 28.000 € del interés simple. La definición cabe en una frase; entenderla de verdad es otra cosa. Por eso este artículo la explica como la explicó en 2012 un forero de Rankia a los agricultores de su tierra: como una cosecha, con su terreno, su semilla, su abono… y su clima.
Esta es la segunda entrega de Sabiduría Rankiana, la serie que rescata las mejores lecciones de la comunidad; en esta colección, las del hilo «Encuesta Margrave» (2012–2025, 57.695 mensajes, 358 participantes). Si vienes de la pregunta fundacional de la colección —cuánto capital hace falta para vivir sin trabajar—, esta pieza explica el motor que construye ese capital.
Qué es el interés compuesto (y por qué la mejor definición la dio un agricultor)
Empecemos por la versión de pizarra, tal y como la recordaba @Margrave de su profesor de EGB en el mensaje #28194 del hilo: «el interés compuesto se SUMA al capital. Para cuando le vuelves a aplicar el interés, ya no es el capital inicial que metiste, sino el capital inicial MÁS esos intereses. La suma crece exponencialmente con los años». Interés sobre los intereses: eso es todo. La fórmula, para quien la quiera, es Capital final = Capital inicial × (1 + interés)^años, y el secreto está en ese exponente: el tiempo no suma, multiplica.
Pero las fórmulas no cambian conductas, y las metáforas sí. En ese mismo mensaje, el anfitrión del hilo se preguntaba si «un filósofo de la bolsa» podía enseñarle a un agricultor la fórmula agrícola de las acciones. Y la escribió así:
«TERRENO: capital. SEMILLA: acciones. ABONO: tiempo. COSECHA: interés compuesto. […] Oiga paisano, pero hay riesgos. ¿Que cuáles son los riesgos? EL CLIMA, amigos, el clima. Viene la pedriscada y se carga toda la cosecha (crack bursátil). Viene poca lluvia y la cosecha se seca y no desarrolla (recesión y empresas estancadas). Vienen PLAGAS (políticos) y arruinan la cosecha (economía del país). Si consigues que tus plantas crezcan normalmente, no te importa nada de los demás. Esa es la importancia de la selección de semillas».
La metáfora es mejor de lo que parece, porque corrige el error de origen: tendemos a pensar el interés compuesto como un fenómeno matemático, y funciona más bien como uno biológico. Nadie planta un manzano y lo desentierra a los seis meses para ver cómo van las raíces. El crecimiento exponencial es lentísimo al principio —de 10.000 € al 6 %, el primer año salen 600 €, una miseria— y arrollador al final, cuando los intereses de los intereses superan a los del capital original. Quien juzga la cosecha por el primer año arranca el árbol justo antes de que empiece a dar fruto. Y hasta el propio autor de la metáfora reconocía que le había salido con solera: «me salió como a José de la Vega en su Confusión de confusiones», el libro que un judío cordobés escribió en 1688 sobre la bolsa de Ámsterdam, el primero de la historia sobre este oficio.
👉 Si buscas la fórmula del interés compuesto y cómo se calcula, en este artículo la tienes con calculadora y ejemplos.
👉 Si buscas la fórmula del interés compuesto y cómo se calcula, en este artículo la tienes con calculadora y ejemplos.
Interés simple vs interés compuesto: el depósito y la empresa
Aquí está la distinción práctica que el hilo martilleó durante años. Un depósito a plazo fijo paga interés simple: al vencer, el banco te devuelve el capital y te entrega los intereses, y —en palabras de @Margrave en ese mismo mensaje— «cuando vence el IPF el banco te da los intereses simples y a buscarte la vida por ahí». Si no reinviertes tú, con disciplina y cada vez, no hay composición: hay una renta plana. Una empresa, en cambio, compone sola: cuando gana dinero y reinvierte una parte de su beneficio en el propio negocio —nuevas fábricas, más tiendas, recompras—, el año siguiente gana sobre una base mayor sin que tú hagas nada. Comprar acciones de una compañía que reinvierte bien su beneficio es delegar la reinversión; por eso la renta variable es la máquina natural del interés compuesto, y por eso @Scoralstom zanjaba en el mensaje #37072 que «no se puede hacer rico a todo el mundo solo por amontonar billetes: los que salen en las listas Forbes no lo están por amontonar billetes».
La diferencia, con los mismos 10.000 € y el mismo 6 %:
Años |
Interés simple 6 % (IPF que no reinvierte) |
Interés compuesto 6 % (reinvirtiendo) |
|---|---|---|
10 |
16.000 € |
17.908 € |
20 |
22.000 € |
32.071 € |
30 |
28.000 € |
57.435 € |
A 10 años la diferencia parece anécdota (1.908 €); a 30 años es más del doble. El interés compuesto no es una rentabilidad mejor: es la misma rentabilidad con el tiempo trabajando dentro en vez de fuera.
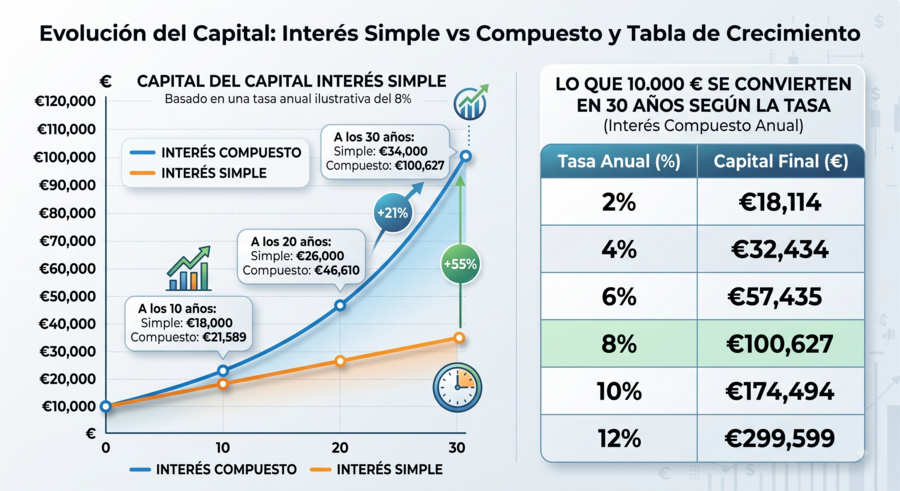
Los números: qué hacen 10.000 euros según la tasa (y la regla del 72)
Segunda tabla, la que conviene mirar antes de discutir de décimas de rentabilidad. Mismos 10.000 €, mismos 30 años, distinta tasa anual:
Rentabilidad anual |
10.000 € tras 30 años |
Años en duplicarse (regla del 72) |
|---|---|---|
2 % |
18.114 € |
36 |
4 % |
32.434 € |
18 |
6 % |
57.435 € |
12 |
8 % |
100.627 € |
9 |
10 % |
174.494 € |
7,2 |
Dos lecturas. La primera: el exponente convierte diferencias pequeñas de tasa en abismos de resultado —del 4 % al 8 % no se gana «el doble», se gana el triple—, y por eso las comisiones importan tanto: un 1,5 % anual de gastos no te quita un 1,5 % del resultado, te quita décadas de composición.
La segunda es la regla del 72, el atajo mental que usan los profesionales: divide 72 entre la rentabilidad anual y obtienes los años que tarda el dinero en duplicarse. Al 6 %, cada 12 años; al 8 %, cada 9. Es la forma rápida de notar en la cabeza lo que la fórmula esconde en el exponente.
La cara B: «los que no entienden el interés compuesto están condenados a pagarlo»
En el mensaje de la fórmula del agricultor, @Margrave recordaba también un dicho clásico: «los que no entienden el interés compuesto están CONDENADOS A PAGARLO». Porque el interés compuesto no tiene bandera: trabaja para quien cobra, contra quien debe.
El ejemplo doméstico es la hipoteca. En una hipoteca de 150.000 € al 3 % a 30 años, la cuota sale a unos 632 € al mes… y el total pagado ronda los 227.700 €: cerca de 77.700 € de intereses, la mitad de lo que te prestaron, calculados mes a mes sobre el capital pendiente. No es un abuso: es la misma aritmética de las tablas anteriores, con el signo cambiado y el banco en el papel del inversor paciente. Y el caso extremo son las tarjetas revolving, donde los intereses impagados se suman a la deuda y componen contra ti con TAEs que suelen superar el 20 %: pagando solo el mínimo, la deuda puede crecer más deprisa de lo que se amortiza. La regla del 72 también funciona en negativo: al 20 %, lo que debes se duplica en menos de cuatro años.
El clima: cuándo la cosecha falla
Si el interés compuesto fuera una máquina garantizada, todos seríamos ricos y este artículo sobraría. La metáfora agrícola vale precisamente porque incluye el clima, y conviene tomárselo en serio: las tablas de arriba usan tasas constantes que no existen en los mercados reales. La bolsa no da un 6 % cada año; da +20, −15, +8, −40 en algún año terrible, y la media solo emerge con décadas. Esta misma colección dedicó una pieza entera a lo que se siente cuando llega la pedriscada de verdad: en 2008 hubo carteras que perdieron más del 90 % y la diferencia entre recuperarse y arruinarse la marcó la calidad de la semilla —el análisis previo— y la capacidad de no arrancar el árbol en plena helada.
Hay tres heladas concretas que conviene tener en el parte meteorológico. La inflación: componer al 2 % con precios subiendo al 3 % es empobrecerse exponencialmente con buena conciencia; la tasa que importa es la real. Los costes: las comisiones también componen, pero en contra, cada año sobre todo el patrimonio. Y el propio inversor: cada vez que se vende por miedo o se «descansa» un par de años, el contador del exponente se reinicia. @Kcire369 lo dejó escrito en el mensaje #30130 con la mejor imagen botánica del hilo: hay negocios «fuertes como un roble» que el mercado valora «como si fueran matojos, a la voluntad de los vientos», y quien espera bajo la roca a que pase el mal tiempo suele descubrir que «la ocasión perdida» no vuelve. El interés compuesto no exige acertar el momento: exige no interrumpirlo.
La lección del padre de fjazpi: componer sin saber que se llama así
Y llegamos al mensaje que más votos recibió en las primeras semanas del hilo, el #36, escrito por @fjazpi el mismo día en que se abrió la encuesta. No tiene una sola fórmula:
«El interés compuesto ya lo hacía mi padre y ni siquiera lo entendía… Sigo haciendo lo mismo, y otra cosa que aprendí de ÉL: nunca vivas por encima de tus posibilidades… que al final de mes te sobre un duro… que el banco NO es tu amigo… Con esfuerzo, sacrificio y humildad se sale adelante… El dinero fácil, fácil se va… Endeudarse para tener más tonterías que el vecino no es bueno».
Dieciocho votos de la comunidad, y merecidos, porque ahí está el descubrimiento incómodo de toda la educación financiera: el ingrediente activo del interés compuesto no es la fórmula, es el carácter. El padre de fjazpi componía sin saber el nombre porque tenía las tres conductas que la fórmula presupone y nadie menciona: gastar menos de lo que se ingresa (sin excedente no hay terreno), no interrumpir (el abono es el tiempo, no el talento) y desconfiar de la deuda de consumo (que es el interés compuesto jugando en el equipo contrario). Se puede saber la fórmula y morir pobre; se puede ignorarla y capitalizar toda una vida. Lo que no se puede es componer sin paciencia.
Cómo poner el interés compuesto a trabajar desde hoy
La aplicación práctica, en cuatro decisiones:
1. Empieza antes, aunque sea con menos. Por la regla del 72, cada 12 años al 6 % el dinero se duplica: quien empieza a los 25 tiene una duplicación entera más que quien empieza a los 37 con el mismo esfuerzo. El mejor momento fue hace años; el segundo mejor es este mes.
2. Elige vehículos que reinviertan solos. Fondos de acumulación e indexados que capitalizan dividendos, empresas que reinvierten beneficio con buenos retornos, planes con aportación periódica. Si el producto te entrega los intereses (depósito, cupón, dividendo en cuenta), la disciplina de reinvertir corre de tu cuenta: hazla automática. Para comparar alternativas con datos, el comparador de fondos de Rankia permite filtrar por clase de acumulación y por costes.
3. Persigue las comisiones como si fueran inflación. Un 1 % anual de costes sobre una cartera que rinde el 6 % no es «un 1 %»: es un sexto de tu cosecha de cada año, compuesto durante décadas.
4. Protege el exponente. Colchón de emergencia fuera del mercado para no vender la cosecha en plena helada, posiciones dimensionadas para poder aguantar y cero deuda de consumo, que es tu interés compuesto trabajando para otro.

Si contratas con Indexa desde la promoción para usuarios de Rankia tendrás tus primeros 15.000€ gestionados sin comisiones durante un año.
Primeros 15.000 gestionados SIN comisiones

IBAN español y cuenta remunerada al 3,04% TAE

Preguntas frecuentes sobre el interés compuesto
¿Cuál es la fórmula del interés compuesto y cómo se calcula?
Capital final = Capital inicial × (1 + i)^n, donde i es la tasa por periodo y n el número de periodos. Ejemplo: 10.000 € al 6 % anual durante 20 años → 10.000 × 1,06²⁰ = 32.071 €. Si la capitalización es mensual, se divide la tasa entre 12 y se multiplican los periodos por 12; a más frecuencia de capitalización, resultado ligeramente mayor.
¿De verdad dijo Einstein que el interés compuesto es la octava maravilla del mundo?
Probablemente no: no existe registro fiable de la cita, que aparece atribuida a Einstein solo décadas después de su muerte. En el hilo también se citaba, y forma parte del folclore financiero. La ironía es que la frase no necesita el aval: las tablas de este artículo demuestran lo mismo sin apelar a ninguna autoridad.
¿Dónde se consigue interés compuesto en la práctica?
En cualquier activo cuyos rendimientos se reinviertan: fondos de acumulación (reinvierten automáticamente), acciones de empresas que reinvierten su beneficio, dividendos reinvertidos a mano, cuentas remuneradas que capitalizan intereses. Un depósito a plazo fijo, por sí solo, paga interés simple: la composición depende de que renueves capital más intereses cada vencimiento.
¿Cuánto tarda el dinero en duplicarse?
Usa la regla del 72: divide 72 entre la rentabilidad anual esperada. Al 4 %, unos 18 años; al 6 %, 12; al 8 %, 9. Es una aproximación excelente para tasas normales y funciona también para las deudas: una revolving al 20 % duplica lo que debes en menos de 4 años.
La cosecha de 1688
Cuando @Margrave terminó de escribir su fórmula del agricultor, cayó en que se le había pegado el estilo de José de la Vega, aquel cordobés que en 1688 explicó la bolsa de Ámsterdam a base de diálogos entre un filósofo, un mercader y un accionista. Tres siglos y medio después, un foro español volvía a hacer exactamente lo mismo: traducir el concepto financiero más poderoso que existe al idioma de la tierra. Terreno, semilla, abono, cosecha… y clima. Guarda la metáfora completa, con la última palabra incluida, porque las tablas de este artículo son ciertas pero solo se cobran enteras al que además de plantar sabe esperar la helada sin arrancar el árbol. Como resumía el padre de @fjazpi sin saber que estaba haciendo matemática financiera: que al final de mes te sobre un duro, y que no se te ocurra vivir por encima de tus posibilidades.
Este artículo forma parte de «Sabiduría Rankiana», la serie que rescata las mejores lecciones de la comunidad de Rankia. Esta colección está dedicada a la Encuesta Margrave (2012–2025), el hilo creado por @Margrave que reunió 57.695 mensajes de 358 participantes. Las citas se reproducen con la ortografía normalizada y enlazan al mensaje original; cada idea se atribuye al usuario que la escribió. Los cálculos de las tablas son elaboración propia con las fórmulas estándar de capitalización compuesta y del sistema de amortización francés.
Artículo anterior de la colección: ¿Cuánto dinero necesitas para vivir sin trabajar? Lo que respondió la comunidad rankiana durante 13 años
Artículo siguiente de la colección: La inflación es la sombra de la impresión de dinero: el impuesto que pagas sin saberlo
Artículo siguiente de la colección: La inflación es la sombra de la impresión de dinero: el impuesto que pagas sin saberlo