Euríbor hoy 18 de noviembre de 2026: el BCE prepara otra subida y tu hipoteca variable puede encarecerse aún más en 2027
Euríbor hoy 18 de noviembre de 2026: el BCE prepara otra subida y tu hipoteca variable puede encarecerse aún más en 2027
El euríbor hoy, 18 de noviembre de 2026, está en el 3,361% y roza su máximo del año. Te contamos qué puede pasar en las próximas semanas, con el BCE a punto de subir tipos en diciembre, y cuánto subirá tu cuota en cada escenario.
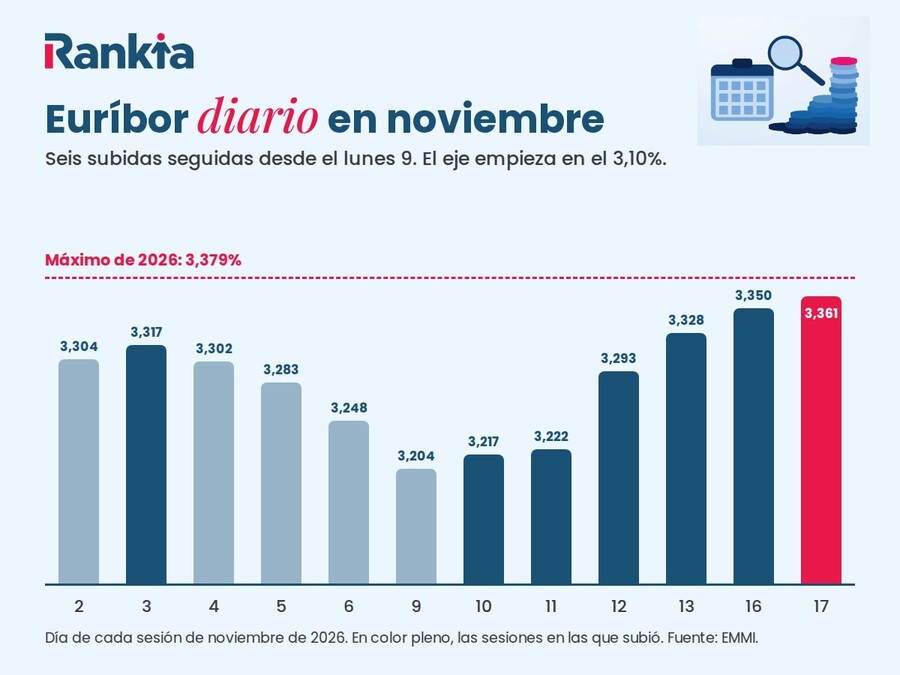
El euríbor hoy, miércoles 18 de noviembre de 2026, está en el 3,361%, el valor de la sesión del martes 17. Encadena seis subidas seguidas y se queda a 0,018 puntos del máximo del año, el 3,379% de septiembre. La media provisional de noviembre va por el 3,286%, y el dato de hoy se publica sobre las 11:00.
Lo que viene puede empujarlo más arriba: el BCE tiene casi decidida otra subida de tipos el 17 de diciembre, y el mercado ya mira a la primavera. Si tu hipoteca variable se revisa en los próximos meses, te contamos qué puede pasar y cuánto pagarías en cada escenario.
El euríbor roza su máximo del año: así puede cambiar la cuota de tu hipoteca variable en las próximas revisiones
Euríbor hoy, 18 de noviembre de 2026: 3,361% y a 0,018 puntos del máximo del año
El euríbor a 12 meses, el índice de casi todas las hipotecas variables en España, cerró el martes con 0,011 puntos más que el lunes. Es el último valor publicado y el que verás hasta media mañana:
Dato
Valor
Euríbor hoy (sesión del martes 17)
3,361%
Variación diaria
+0,011 puntos
Racha
Seis subidas seguidas (+0,157 puntos desde el lunes 9)
Distancia al máximo del año
0,018 puntos (3,379% el 25 de septiembre)
Media provisional de noviembre (12 de 21 sesiones)
3,286%
Media de octubre
3,239%
Próximo dato
Hoy, sobre las 11:00
Si no quieres que tu cuota dependa de lo que decida el BCE, la Hipoteca Fija Sabadell tiene una TAE bonificada del 3,67% y financia hasta el 80%:
¿Qué puede pasar con el euríbor en las próximas semanas?
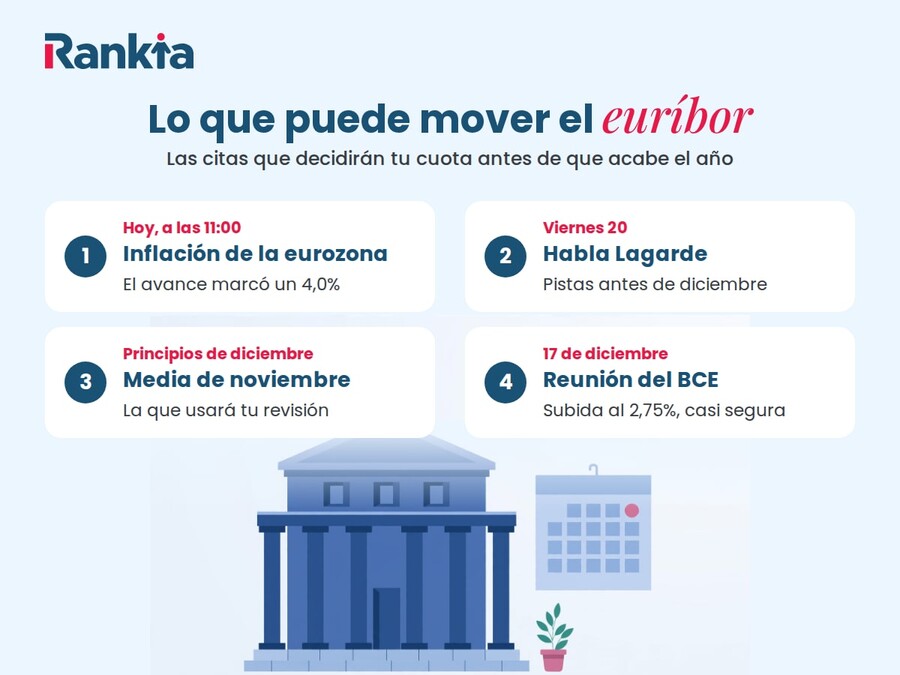
El euríbor a un año se adelanta al BCE: refleja hoy lo que el mercado espera de los próximos doce meses. Estas son las citas que pueden moverlo antes de que acabe el año:
Hoy, a las 11:00: Eurostat publica el IPC definitivo de octubre de la eurozona. El avance lo situó en el 4,0%, el nivel más alto en más de tres años.
Viernes 20: comparecencia de Christine Lagarde, a menos de un mes de la reunión de diciembre.
Primeros días de diciembre: el Banco de España publica la media oficial de noviembre, la que usarán las revisiones de diciembre.
Jueves 17 de diciembre:reunión del BCE. Tres miembros del Consejo dijeron a Reuters que la subida al 2,75% es prácticamente segura.
Las fechas que decidirán cuánto sube tu cuota antes de que acabe el año.
Esa subida ya está en el precio del euríbor. Lo que lo movería de verdad es una sorpresa: que el BCE abra la puerta a más subidas en 2027 o que las descarte. Puedes seguir la decisión en los tipos de interés del BCE.
¿Batirá el euríbor su máximo del año esta semana?
Le basta con subir 0,019 puntos en una sola sesión para superar el 3,379% de septiembre. En las seis últimas ha subido una media de 0,026 puntos al día: si mantiene ese ritmo, el nuevo máximo anual puede llegar en cualquier sesión. Así se ha movido el euríbor diario en noviembre:
Sesión
Valor del día
Variación diaria
Martes 17 de noviembre
3,361%
+0,011
Lunes 16
3,350%
+0,022
Viernes 13
3,328%
+0,035
Jueves 12
3,293%
+0,071
Miércoles 11
3,222%
+0,005
Martes 10
3,217%
+0,013
Lunes 9
3,204%
−0,044
Viernes 6
3,248%
−0,035
Jueves 5
3,283%
−0,019
Miércoles 4
3,302%
−0,015
Martes 3
3,317%
+0,013
Lunes 2
3,304%
−0,002
El euríbor encadena seis subidas y se queda a un paso de su máximo de 2026.
El mes empezó a la baja hasta el 3,204% del lunes 9. Desde entonces no ha encadenado ni una sola bajada. Ayer lo contamos en el euríbor del 17 de noviembre.
Previsión del euríbor: ¿qué pasa con tu hipoteca si el BCE sigue subiendo en 2027?
Tras la subida de diciembre, los mercados apuntan a un tipo de depósito del 3,00% en la primavera de 2027 y debaten una última subida al 3,25% a final de año, según CaixaBank Research. Los analistas son más prudentes: Bankinter prevé un euríbor de entre el 2,55% y el 2,65% en 2027, una estimación anterior al máximo de septiembre.
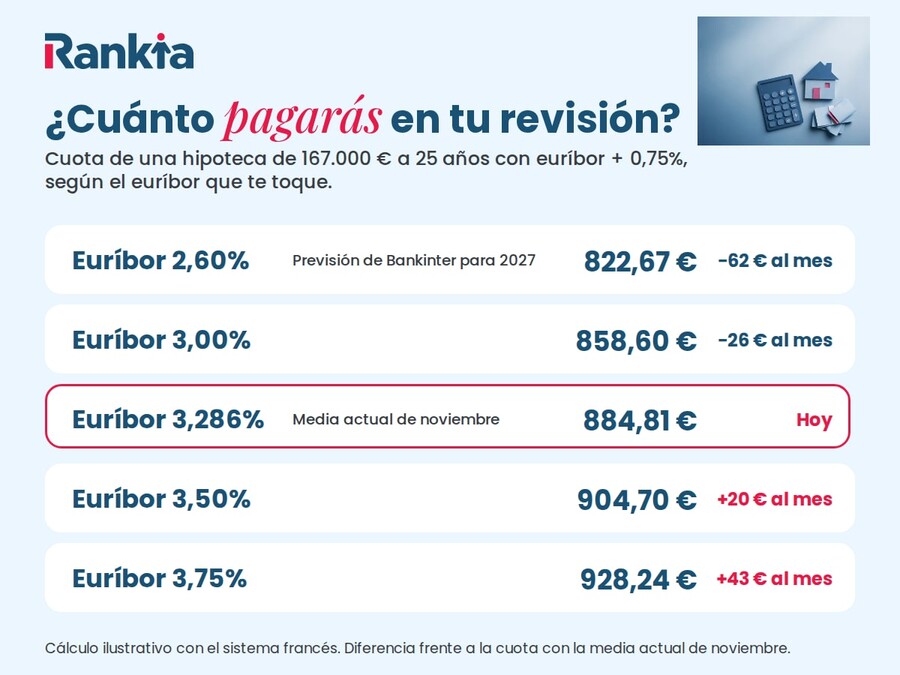
Para que veas lo que te juegas, así cambiaría la cuota de una hipoteca de 167.000 euros a 25 años con euríbor + 0,75% según el euríbor que te toque en la revisión:
Euríbor en tu revisión
Tipo que pagarías
Cuota mensual
Frente a la media actual
2,60% (previsión de Bankinter para 2027)
3,350%
822,67 €
−62,14 €/mes
3,00%
3,750%
858,60 €
−26,21 €/mes
3,286% (media actual de noviembre)
4,036%
884,81 €
—
3,50%
4,250%
904,70 €
+19,89 €/mes
3,75%
4,500%
928,24 €
+43,43 €/mes
Cálculo ilustrativo con el sistema francés, sin gastos ni seguros y con el mismo capital y plazo en todos los casos. Los escenarios no son una previsión: muestran cuánto cambia la cuota según el euríbor de la revisión.
Lo que pagarías al mes en tu próxima revisión según dónde esté el euríbor.
Cada cuarto de punto de euríbor mueve la cuota unos 23 euros al mes. La previsión del euríbor para 2027 depende de lo que haga el BCE: si el mercado acierta, la cuota seguiría subiendo en las revisiones del año que viene.
¿Cuánto subirá tu hipoteca en diciembre con el euríbor actual?
Si tu revisión es en diciembre, la subida ya está casi decidida. Pase lo que pase en las nueve sesiones que quedan, la media de noviembre quedará muy por encima de la de hace un año. Con el mismo ejemplo, esta es tu cuota según dónde cierre el mes:
Qué hace el euríbor hasta fin de mes
Media de noviembre
Cuota en diciembre
Revisión anual
Revisión semestral
Se queda en el 3,361% de ayer
3,318%
887,77 €
+98,70 €/mes
+46,88 €/mes
Se mueve en la media actual
3,286%
884,81 €
+95,74 €/mes
+43,92 €/mes
Baja lo justo para igualar septiembre
3,247%
881,21 €
+92,14 €/mes
+40,33 €/mes
La revisión semestral se compara con la media de mayo (2,804%), por eso sube menos. Cuanto más capital te queda, más pesa el euríbor en las hipotecas variables.
Euríbor hoy a 3, 6 y 12 meses y euríbor semanal
Los plazos de 3, 6 y 12 meses son de la sesión del martes. De los de una semana y un mes, el último dato que hemos podido contrastar es el del lunes 16:
Plazo
Último valor
Sesión
Variación diaria
12 meses
3,361%
Martes 17
+0,011
6 meses
3,007%
Martes 17
−0,001
3 meses
2,784%
Martes 17
+0,005
1 mes
2,479%
Lunes 16
−0,003
1 semana (euríbor semanal)
2,396%
Lunes 16
+0,002
El de 12 meses le saca casi un punto al semanal porque ya incorpora las subidas que el mercado espera. El euríbor a 6 meses es la referencia habitual en Portugal, y el euríbor a 3 meses, en la financiación de empresas.
Euríbor noviembre 2026: camino del mes más caro del año
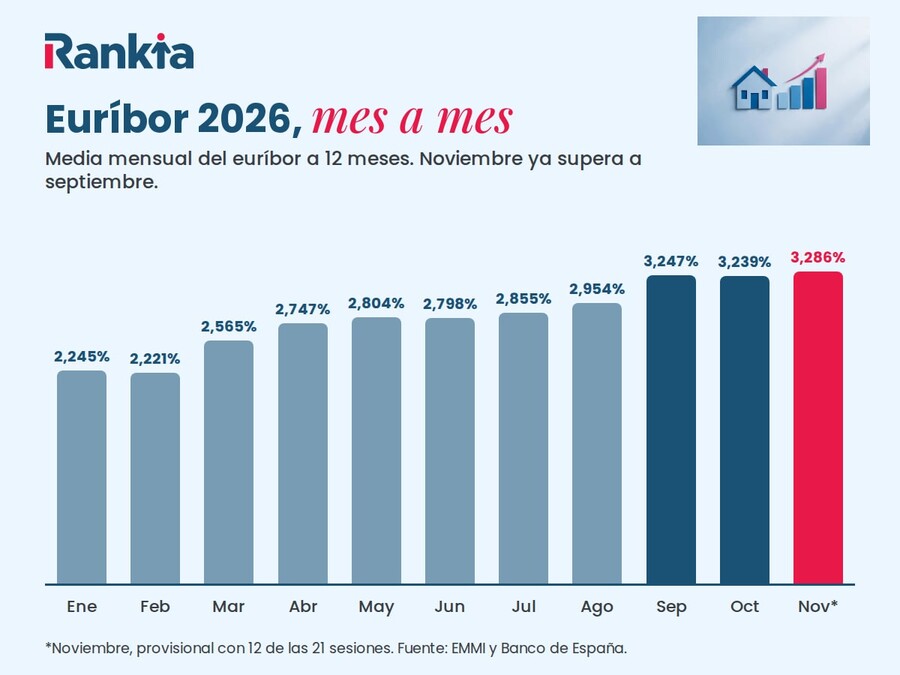
Con doce de las 21 sesiones, la media mensual del euríbor va por el 3,286%, 0,039 puntos por encima de septiembre, la media más alta del año hasta ahora. Para que noviembre no la supere, las nueve sesiones que quedan tendrían que promediar el 3,195%, 0,166 puntos menos que el martes:
Noviembre ya supera a septiembre y apunta a ser el mes más caro del año.
La evolución del euríbor en 2026 deja un año de dos caras: calma hasta febrero y subidas casi continuas desde marzo, con el BCE subiendo tipos en junio y septiembre.
¿Pasar a fija o aguantar en variable? Qué hacer antes de tu próxima revisión
Si el mercado acierta, el euríbor puede seguir alto buena parte de 2027. Estas son las decisiones que puedes tomar antes de que el banco recalcule tu cuota:
Amortizar: con el índice alto, cada euro adelantado ahorra más intereses; amortizar con el euríbor alto y reducir plazo es lo más eficaz.
Negociar: tu banco puede rebajarte el diferencial con una novación si mejoras tu vinculación.
Si te planteas fijar el tipo, compara siempre por TAE. La Hipoteca Naranja Fija ING calcula un precio a tu medida, y la de CaixaBank y la de BBVA completan las fijas con las que más trabajamos:
Hipoteca Naranja fija ING
*
3 productos bonificables:
Domiciliación de nómina, Seguro de hogar y Seguro de vida
Financiación máxima:
80%
Hipoteca fija o variable: ventajas y desventajas de fijar el tipo ahora
Fijar el tipo te protege de lo que pueda venir, pero tiene su precio si el euríbor baja:
Pros
Cuota cerrada: lo que decida el BCE no cambia lo que pagas.
Presupuesto fijo: sabes desde la firma cuántos intereses pagarás.
Sin sustos: evitas revisiones como la de diciembre, de casi 100 € al mes.
Contras
Sin alivio si baja: si el euríbor cae, sigues pagando el mismo tipo.
Coste del cambio: una subrogación o una novación tiene gastos, como la tasación.
Vinculación: las fijas con mejor precio piden nómina y seguros.
¿No sabes si te compensa cambiar ya o esperar a diciembre? En Rankia somos bróker hipotecario: nuestros asesores comparan tu caso con varios bancos, gratis, y te dicen qué opción te sale mejor.
A corto plazo, es lo más probable: el BCE tiene casi decidida una subida al 2,75% el 17 de diciembre y el mercado descuenta el 3,00% en primavera. Lo que pase después dependerá de la energía y de la inflación.
¿A qué hora se publica el euríbor de hoy?
Sobre las 11:00. Hasta entonces, el último valor disponible es el de la sesión anterior: hoy, el 3,361% del martes.
¿Qué pasa con mi hipoteca si el BCE sube los tipos en diciembre?
Si es variable, nada cambia hasta tu próxima revisión. Esa subida ya está casi descontada en el euríbor, así que lo que cuenta es la media del mes que fije tu escritura.
¿Cuál es el máximo del euríbor en 2026?
El diario, el 3,379% del 25 de septiembre. En medias mensuales, el más alto es septiembre (3,247%), aunque noviembre va por encima con su media provisional.
¿Cuándo bajará el euríbor?
Bankinter prevé un euríbor de entre el 2,55% y el 2,65% en 2027, pero el mercado apunta a más subidas del BCE. Si te preguntas cuándo bajarán las hipotecas, nadie espera alivio antes de 2027.