Euríbor hoy 12 de noviembre de 2026: ojo a las tres milésimas que pueden darle la vuelta al mes
Euríbor hoy 12 de noviembre de 2026: ojo a las tres milésimas que pueden darle la vuelta al mes
¿Cómo está el euríbor hoy, 12 de noviembre de 2026? En el 3,222% tras la sesión del miércoles: sube 0,005 puntos y encadena dos subidas. La media de noviembre baja al 3,262% y el dato queda a solo 0,003 puntos del nivel que decide si el mes cierra por encima de octubre.
El euríbor hoy, jueves 12 de noviembre de 2026, está en el 3,222%, el fijo de la sesión del miércoles 11. Sube 0,005 puntos y encadena su segunda subida seguida tras el mínimo del lunes. Aun así, la media provisional de noviembre vuelve a bajar y se queda en el 3,262%.
El aviso está en el margen: el dato de hoy se queda solo 0,003 puntos por debajo del 3,225% que necesita el resto del mes para igualar a octubre. Si las 13 sesiones que faltan promedian más que eso, noviembre cerrará por encima del 3,239% de octubre.
El euríbor encadena dos subidas y deja la media de noviembre a tres milésimas de cambiar de rumbo.
Euríbor hoy 12 de noviembre de 2026: segunda subida y margen mínimo frente a octubre
El euríbor a 12 meses, el índice de referencia de la mayoría de hipotecas variables en España, cierra el miércoles en el 3,222%. Estas son las cifras del día que cuentan para tu cuota:
Dato
Valor
Euríbor del miércoles 11/11/2026
3,222%
Variación frente al martes 10
+0,005 puntos
Media provisional de noviembre (8 de 21 sesiones)
3,262%
Variación de la media frente al martes
−0,006 puntos
Frente a la media de octubre (3,239%)
+0,023 puntos
Frente a la media de noviembre de 2025 (2,217%)
+1,045 puntos
Nivel que necesitan las 13 sesiones restantes para igualar octubre
3,225%
Margen del dato del miércoles frente a ese nivel
0,003 puntos (0,008 el martes)
Máximo diario de 2026
3,379% (25 de septiembre)
En dos sesiones, el índice ha sumado 0,018 puntos desde el 3,204% del lunes 9, su nivel más bajo desde el 14 de octubre. Aun así, sigue 0,082 puntos por debajo del 3,304% con el que abrió noviembre y 0,095 por debajo del máximo del mes.
Euríbor becario hoy: ¿por qué coincide en todas las webs?
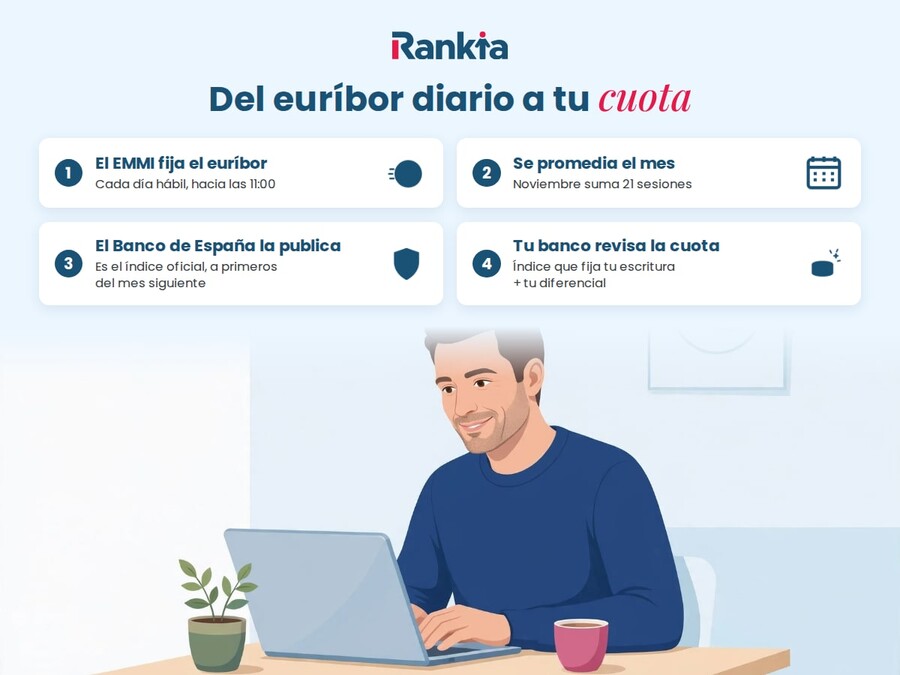
El euríbor del becario, el apodo con el que firma un conocido blog del índice, marca hoy el mismo 3,222% que cualquier otra fuente. No hay dos euríbor: lo calcula cada día hábil el European Money Markets Institute (EMMI), su administrador.
Tu banco, la prensa y cualquier simulador muestran, por tanto, el mismo precio del euríbor a día de hoy. Las diferencias aparecen en lo que cada uno calcula con ese dato: la media provisional, el nivel que decide el mes o tu próxima cuota.
Del dato diario a tu recibo: así se forma el índice con el que se revisa tu hipoteca variable.
Euríbor noviembre 2026: ¿bajada mensual o el mes más caro del año?
Con ocho de las 21 sesiones del mes, la media provisional baja al 3,262%, desde el 3,268% del martes. Cede aunque el índice suba porque el fijo del miércoles sigue por debajo de lo acumulado.
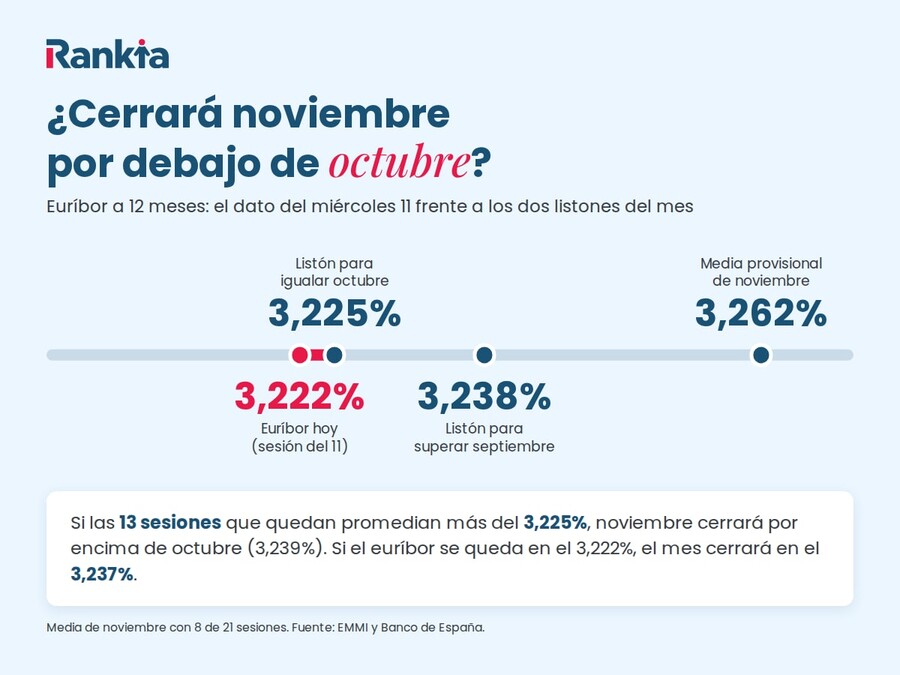
Para igualar el 3,239% de octubre, las 13 sesiones que quedan tendrían que promediar el 3,225%. Para superar el 3,247% de septiembre y convertir noviembre en el mes más caro de 2026, tendrían que ir por encima del 3,238%. El miércoles, el índice quedó a 0,003 puntos del primer listón y a 0,016 del segundo.
Los dos listones de noviembre: lo que tienen que promediar las 13 sesiones que quedan para superar a octubre o a septiembre.
Si el euríbor se quedara en el 3,222%, noviembre cerraría en el 3,237% y la media mensual del euríborencadenaría su segunda bajada seguida, tras la de octubre. El Banco de España publica el dato oficial en los primeros días hábiles de diciembre.
Media del euríbor de octubre de 2026: el listón que marca noviembre
La media oficial de octubre de 2026 fue del 3,239%, ocho milésimas menos que en septiembre. Fue la primera bajada mensual desde junio y es el dato que toman como referencia muchas de las hipotecas que se revisan en noviembre.
Aun con ese respiro, el índice estaba 1,052 puntos por encima de octubre de 2025 (2,187%). La evolución del euríbor en 2025 fue la inversa: bajó con fuerza en el primer semestre y repuntó levemente en el segundo.
Euríbor hipotecario hoy: ¿cuánto pagarás en la revisión de diciembre?
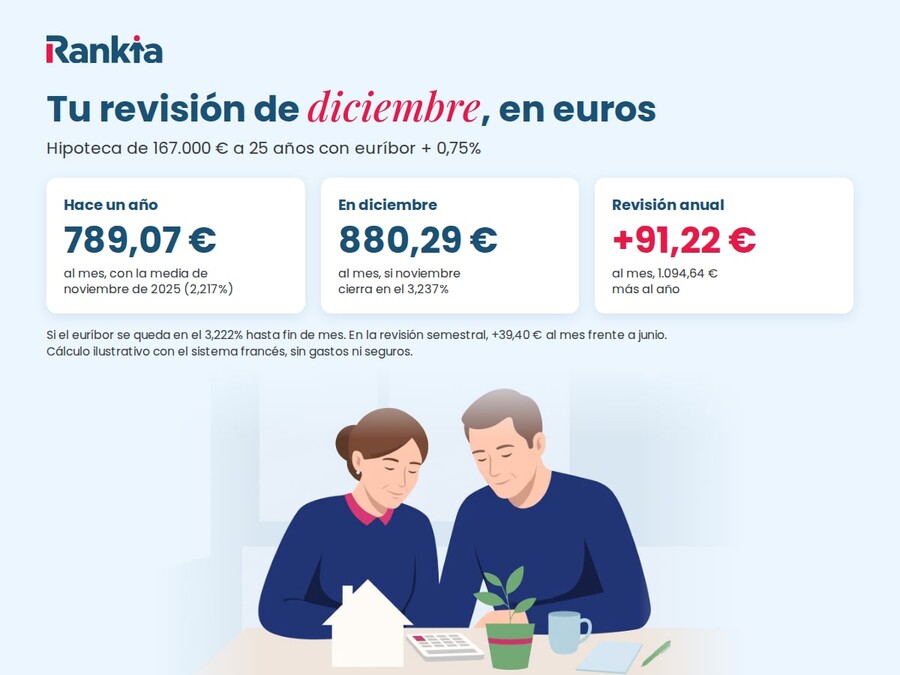
Las revisiones de diciembre usarán la media de noviembre. Con una hipoteca de 167.000 euros a 25 años y euríbor + 0,75%, estas serían tus cuotas según dónde cierre el mes:
Euríbor medio en lo que queda de mes
Media final de noviembre
Cuota en diciembre
Revisión anual: frente a hace un año
Revisión semestral: frente a junio
3,150%
3,193%
876,24 €
+87,17 €/mes
+35,35 €/mes
3,222% (se queda como el miércoles)
3,237%
880,29 €
+91,22 €/mes
+39,40 €/mes
3,225% (iguala octubre)
3,239%
880,47 €
+91,40 €/mes
+39,59 €/mes
3,238% (iguala septiembre)
3,247%
881,21 €
+92,14 €/mes
+40,33 €/mes
3,300%
3,286%
884,81 €
+95,74 €/mes
+43,92 €/mes
3,379% (máximo diario del año)
3,334%
889,25 €
+100,18 €/mes
+48,37 €/mes
Cálculo ilustrativo con el sistema francés, sin gastos ni seguros, con el mismo capital y plazo en las dos revisiones y sin descontar lo amortizado. La cuota de hace un año sale de la media de noviembre de 2025 (2,217%) y la de junio, de la media de mayo de 2026 (2,804%).
En los seis escenarios, la revisión anual sube entre 87 y 100 euros al mes, y la semestral, entre 35 y 48. Cuanto más capital te quede por pagar, más pesa el euríbor en las hipotecas variables.
Si tienes ahorro y te toca revisar en diciembre, una amortización antes de la revisiónrebaja el capital sobre el que el banco recalcula tu cuota. Después, elegir entre reducir cuota o plazo cambia el ahorro: recortar plazo ahorra más intereses.
Cuota ilustrativa en la revisión de diciembre si el euríbor se mantiene en el 3,222% hasta final de mes.
¿Cuánto sube la cuota según lo que te queda por pagar?
La subida depende del capital pendiente. Con la media provisional de noviembre (3,262%) y 25 años de plazo, la revisión anual encarece unos 56 euros al mes por cada 100.000 euros de deuda:
Capital pendiente
Cuota con la media de noviembre de 2025
Cuota con la media provisional de noviembre de 2026
Subida al mes
Subida al año
100.000 €
472,50 €
528,50 €
+56,00 €
+672,04 €
150.000 €
708,75 €
792,75 €
+84,00 €
+1.008,05 €
200.000 €
944,99 €
1.057,00 €
+112,01 €
+1.344,07 €
250.000 €
1.181,24 €
1.321,25 €
+140,01 €
+1.680,09 €
Con el mismo capital y menos años por delante, la subida es menor: a 15 años, unos 51 euros al mes por cada 100.000 euros. Pesa menos porque cada cuota amortiza más capital y paga menos intereses.
Euríbor diario: así se ha movido en las ocho sesiones de noviembre
El índice abrió el mes en el 3,304% y marcó su máximo, el 3,317%, el martes 3. Después cayó cuatro sesiones seguidas hasta el 3,204% del lunes 9 y desde entonces rebota:
Sesión
Euríbor a 12 meses
Variación diaria
Miércoles 11 de noviembre
3,222%
+0,005
Martes 10
3,217%
+0,013
Lunes 9
3,204%
−0,044
Viernes 6
3,248%
−0,035
Jueves 5
3,283%
−0,019
Miércoles 4
3,302%
−0,015
Martes 3
3,317%
+0,013
Lunes 2
3,304%
−0,002
Las dos subidas de esta semana recuperan 0,018 de los 0,113 puntos perdidos desde el máximo, apenas un 16% de la caída. El repunte empezó el martes, cuando el índice rompió una racha de cuatro bajadas con una subida de 0,013 puntos.
Euríbor a 3, 6 y 12 meses: el trimestral repunta y el semestral sigue en el 3%
Los tres plazos se mueven poco y no en la misma dirección: el euríbor a 3 meses sube 0,016 puntos y el de 6 meses cede 0,008, aunque se mantiene por encima del 3%.
Plazo
Miércoles 11 de noviembre
Variación diaria
Media provisional de noviembre
Media de octubre
Euríbor a 12 meses
3,222%
+0,005
3,262%
3,239%
Euríbor a 6 meses
3,010%
−0,008
3,008%
2,975%
Euríbor a 3 meses (trimestral)
2,754%
+0,016
2,764%
2,635%
El euríbor a 6 meses baja desde el 3,018% del martes, su nivel más alto del mes, y su media provisional supera en 0,033 puntos la de octubre.
El euríbor a 3 meses, también llamado euríbor trimestral, va 0,129 puntos por encima de octubre en media. Su techo del mes es el 2,812% del jueves 5, el más alto desde diciembre de 2025.
¿Hipoteca fija o variable con el euríbor por encima del 3,2%?
Cuota cerrada: te protege si el BCE sube tipos el 17 de diciembre.
Sin revisiones: evitas alzas como la de diciembre, de 87 a 100 € al mes.
Presupuesto estable: sabes desde la firma cuánto pagarás cada mes hasta el final.
Contras
Sin alivio si baja: si el euríbor cae en 2027, sigues pagando el mismo tipo.
Comisión inicial: hasta el 0,15% del capital si pasas a fija los tres primeros años.
Gastos y vinculación: nueva tasación si cambias de banco y seguros para bonificar.
Si decides fijar tu cuota, la Hipoteca Fija BBVAfinancia hasta el 80% de la vivienda, con un plazo máximo de 30 años. Para bonificar el tipo pide nómina, seguro de hogar y un seguro de amortización del préstamo:
Euríbor 2026 mes a mes y previsión: ¿qué puede pasar en diciembre y en 2027?
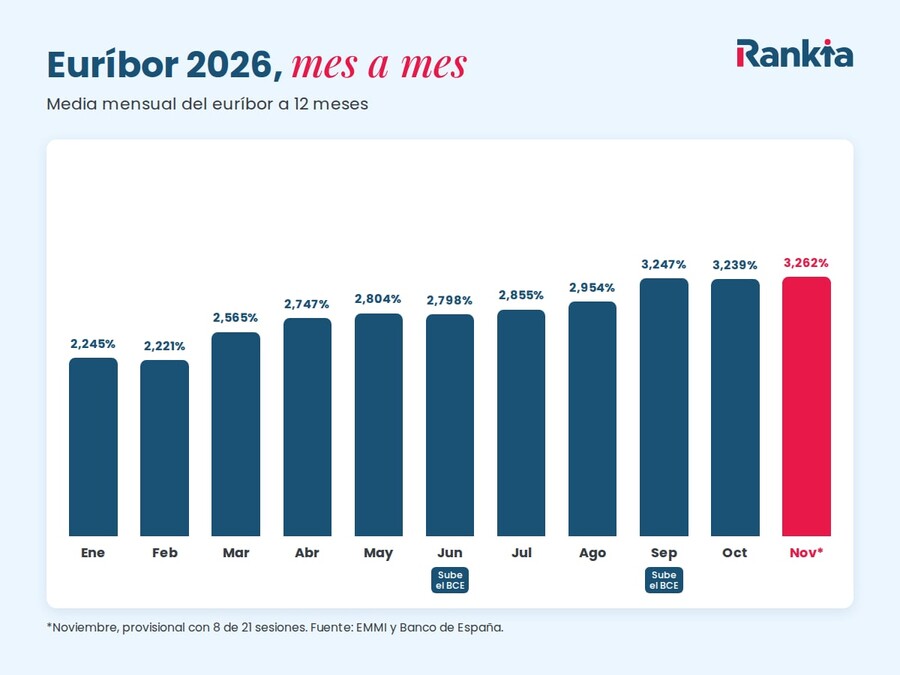
La evolución del euríbor en 2026 tiene dos tramos: por debajo de 2025 en enero y febrero y subidas casi continuas desde marzo, con alzas del BCE en junio y septiembre. Con ocho sesiones, noviembre va 1,045 puntos por encima de hace un año.
Media mensual del euríbor a 12 meses en 2026; noviembre, provisional con ocho sesiones. Fuente: EMMI y Banco de España.
La próxima cita es la reunión del BCE del 17 de diciembre. Si sube tipos, lo normal es que el euríbor lo haya descontado antes, como en junio, cuando apenas se movió el mes de la subida. La previsión del euríbor para 2027 depende en buena parte de esa decisión.
En perspectiva, el euríbor histórico sitúa el nivel actual lejos del 4,160% de octubre de 2023, la media mensual más alta del último ciclo de subidas.
Preguntas frecuentes
¿A cuánto está el euríbor hoy?
En el 3,222%, el fijo de la sesión del miércoles 11 de noviembre de 2026. Sube 0,005 puntos y suma su segunda subida seguida, aunque la media provisional del mes baja al 3,262%.
¿Cómo está el euríbor frente a la media de octubre?
La media provisional de noviembre, 3,262%, va 0,023 puntos por encima del 3,239% de octubre, pero baja cada día. Si el índice se quedara en el 3,222%, el mes cerraría en el 3,237%, por debajo de octubre.
¿Por qué baja la media de noviembre si el euríbor sube?
Porque el fijo del miércoles, 3,222%, sigue por debajo de la media acumulada, que el martes iba en el 3,268%. Mientras cada sesión quede por debajo de esa media, la rebaja, aunque suba frente al día anterior.
¿Cuánto pagaré en la revisión de diciembre?
Con la media actual (3,262%), una hipoteca de 167.000 euros a 25 años con euríbor + 0,75% pagaría 882,59 euros al mes en un cálculo ilustrativo. Son 93,52 euros más que hace un año en la revisión anual y 41,71 más en la semestral.
¿Qué es el euríbor trimestral?
Es el euríbor a 3 meses, que hoy está en el 2,754% tras subir 0,016 puntos. Se usa sobre todo en financiación empresarial; la mayoría de hipotecas variables en España se revisan con el euríbor a 12 meses.
¿Cuándo vuelve a reunirse el BCE?
El 17 de diciembre. El BCE mantuvo el tipo de depósito en el 2,50% en la reunión del 29 de octubre, y los analistas ven posible una nueva subida en diciembre.
¿Qué diferencia hay entre el euríbor diario y el mensual?
El diario es el fijo de cada día hábil; el mensual, la media de todas las sesiones del mes. Tu hipoteca se revisa con el mensual, que el Banco de España publica a primeros del mes siguiente.
¿A qué hora se publica el euríbor?
Hacia las 11:00 de cada día hábil del calendario TARGET, cuando el EMMI lo calcula y lo distribuye. Su web lo muestra gratis con 24 horas de retraso; medios y bancos lo difunden ese mismo día.