Euríbor hoy 1 de octubre: baja al 3,329%, pero septiembre cierra con la media más alta en dos años
Euríbor hoy 1 de octubre: baja al 3,329%, pero septiembre cierra con la media más alta en dos años
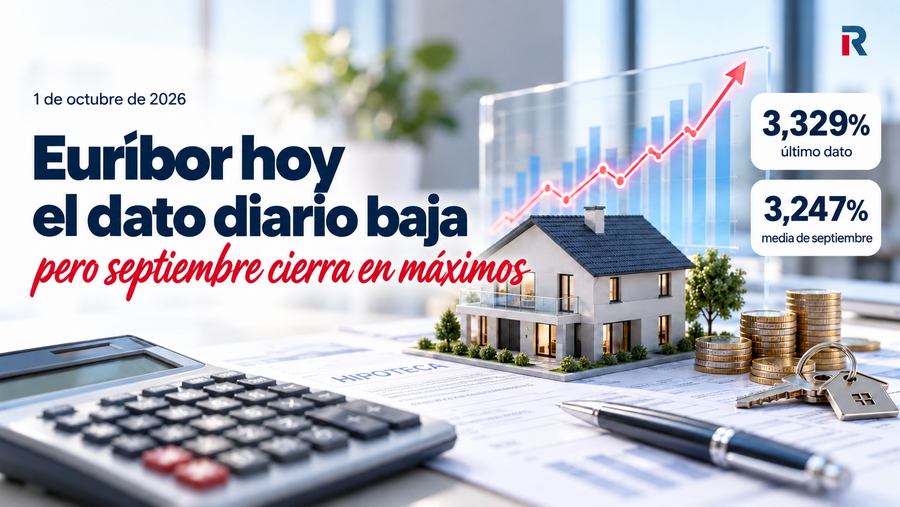
El euríbor a 12 meses marca hoy el 3,329%, 0,033 puntos menos que en la sesión anterior, pero la media de septiembre cierra en el 3,247%: la más alta desde julio de 2024 y 1,075 puntos por encima de hace un año. Calculamos cuánto sube tu hipoteca en la revisión de octubre.
El euríbor hoy, jueves 1 de octubre de 2026, está en el 3,329%. Es el último valor publicado del euríbor a 12 meses, el de la sesión que cerró septiembre, y queda 0,033 puntos por debajo del 3,362% anterior. La bajada del día llega tarde para los hipotecados: con todas las sesiones ya contadas, la media de septiembre cierra en el 3,247%, la más alta desde julio de 2024 y la referencia de la mayoría de revisiones hipotecarias de octubre.
El dato diario cede, pero el mensual sigue escalando: septiembre supera en 0,293 puntos a agosto y en 1,075 puntos a septiembre de 2025. Estas son las cuatro cifras que necesitas tener a mano hoy:
📉 Euríbor hoy: 3,329%, 0,033 puntos menos que en la sesión anterior.
📊 Media de septiembre: 3,247%, con las 22 sesiones del mes, a falta de la confirmación del Banco de España.
🏠 Tu hipoteca: en una revisión anual de 167.000 euros a 25 años, la cuota sube unos 96 euros al mes frente a hace un año.
🏛️ Próxima cita: reunión de política monetaria del BCE el 29 de octubre.
Euríbor hoy, 1 de octubre de 2026
El valor del euríbor hoy es el 3,329%. Es la cotización del euríbor a 12 meses, el plazo al que están referenciadas casi todas las hipotecas variables en España, y corresponde a la sesión del miércoles 30 de septiembre, la última del mes.
Frente al 3,362% de la sesión del martes 29, el euríbor diario retrocede 0,033 puntos. Es la mayor caída de la última semana, aunque el indicador sigue en la parte alta del rango de septiembre y muy lejos del 3,029% con el que arrancó el mes.
Si te preguntas cómo está el euríbor actual en perspectiva, la respuesta es que la cotización de hoy se mantiene por encima de la media del mes. Eso no cambia lo que vas a pagar en tu próxima revisión, que ya está decidido, pero sí indica que octubre arranca con el listón alto.
Cómo está el euríbor hoy frente a las últimas sesiones
Esta es la cotización del euríbor a 12 meses en las seis últimas sesiones de septiembre:
Sesión
Euríbor 12 meses
Variación diaria
Miércoles 23/09/2026
3,331%
−0,001
Jueves 24/09/2026
3,308%
−0,023
Viernes 25/09/2026
3,379%
+0,071
Lunes 28/09/2026
3,356%
−0,023
Martes 29/09/2026
3,362%
+0,006
Miércoles 30/09/2026 (dato de hoy)
3,329%
−0,033
El 3,379% del 25 de septiembre sigue siendo el máximo diario de 2026. Desde entonces el euríbor ha oscilado en una franja estrecha de apenas cinco centésimas, sin perder en ningún momento la cota del 3,30%.
Euríbor septiembre 2026: la media mensual cierra en el 3,247%, la más alta desde julio de 2024
Lo que de verdad cuenta para tu hipoteca es el euríbor mensual, y el de septiembre ya está cerrado: 3,247%. Es el promedio de las 22 sesiones del mes y la referencia más alta desde julio de 2024, cuando la media se situó en el 3,526%.
El salto frente a agosto, de 0,293 puntos, es el mayor desde marzo. Y en comparación con septiembre de 2025, cuando el índice estaba en el 2,172%, la subida alcanza los 1,075 puntos.
Dato
Valor
Euríbor hoy (último valor publicado)
3,329%
Sesión a la que corresponde
30/09/2026
Variación frente a la sesión anterior
−0,033 puntos
Máximo diario de septiembre y de 2026
3,379% (25/09/2026)
Mínimo diario de septiembre
3,029% (01/09/2026)
Media de septiembre de 2026
3,247%
Media de agosto de 2026 (oficial)
2,954%
Media de septiembre de 2025 (oficial)
2,172%
Variación mensual
+0,293 puntos
Variación interanual
+1,075 puntos
¿3,243% o 3,247%? Por qué ves dos medias distintas de septiembre
Si has consultado varias fuentes es posible que hayas visto la media de septiembre en el 3,243%. No es un error de cálculo: es la media de las 21 primeras sesiones del mes, sin el último dato.
El euríbor se publica cada día hábil con la fecha de la sesión a la que corresponde, y la cotización del 30 de septiembre se conoce cuando el mes ya está terminando. Al sumar esa sesión, la del 3,329%, la media de las 22 sesiones de septiembre queda en el 3,247%. Esa es la cifra completa del mes.
Euríbor oficial: cuándo lo confirma el Banco de España
La media que usan los bancos para revisar las hipotecas es la que publica el Banco de España como tipo oficial de referencia del mercado hipotecario. Suele difundirla el primer día hábil del mes siguiente: la de agosto se conoció el 1 de septiembre y la de septiembre de 2025, el 1 de octubre de 2025. Después se publica en el BOE.
Hasta que llegue esa confirmación, el 3,247% es el dato provisional de septiembre. Con todas las sesiones ya cotizadas, la cifra oficial debería coincidir con ese cálculo.
Evolución del euríbor en 2026: nueve meses de datos frente a 2025
La evolución del euríbor en 2026 tiene dos fases muy claras. En enero y febrero el índice todavía estaba por debajo de los niveles de un año antes. Desde marzo, con el giro del BCE y el repunte de la inflación, no ha dejado de subir salvo una ligera pausa en junio.
Mes
Media 2026
Media 2025
Variación interanual
Variación mensual 2026
Enero
2,245%
2,525%
−0,280
—
Febrero
2,221%
2,407%
−0,186
−0,024
Marzo
2,565%
2,398%
+0,167
+0,344
Abril
2,747%
2,143%
+0,604
+0,182
Mayo
2,804%
2,081%
+0,723
+0,057
Junio
2,798%
2,081%
+0,717
−0,006
Julio
2,855%
2,079%
+0,776
+0,057
Agosto
2,954%
2,114%
+0,840
+0,099
Septiembre*
3,247%
2,172%
+1,075
+0,293
*Media de septiembre de 2026 con las 22 sesiones del mes, pendiente de confirmación oficial.
La diferencia interanual se ha multiplicado por seis desde marzo y septiembre es el primer mes del año en que supera el punto completo. Si comparas la serie con el euríbor histórico, el índice vuelve a niveles que no veía desde mediados de 2024, aunque todavía lejos del 4,160% de octubre de 2023.
Con nueve meses cerrados, el promedio de 2026 se sitúa en el entorno del 2,72%. Es una referencia útil si sigues el euríbor anual, aunque para las revisiones hipotecarias lo que se aplica es siempre una media mensual concreta.
Euríbor 3 meses, 6 meses y 12 meses: las últimas medias oficiales por plazo
El euríbor no es un único tipo: se publica a cinco plazos distintos. El de 12 meses domina en las hipotecas, pero algunas escrituras se remiten al euríbor a 6 meses o al euríbor a 3 meses, habituales en revisiones semestrales o trimestrales y en financiación a empresas.
Estas son las últimas medias mensuales oficiales publicadas por el Banco de España para cada plazo, las de agosto de 2026:
Plazo
Media de agosto de 2026
Diferencia con el plazo de 12 meses
Euríbor a una semana
2,149%
−0,805
Euríbor a un mes
2,221%
−0,733
Euríbor a 3 meses
2,513%
−0,441
Euríbor a 6 meses
2,713%
−0,241
Euríbor a 12 meses
2,954%
—
La curva sigue siendo ascendente: cuanto más largo es el plazo, más alto es el tipo. Es la señal de que el mercado espera tipos de interés más altos en los próximos meses. El Banco de España publica también otros índices oficiales menos utilizados, como el IRS o el IRPH.
¿Por qué sube el euríbor? El BCE, la inflación y la energía empujan a la vez
El euríbor es el tipo al que los bancos de la zona euro se prestan dinero entre sí, y el plazo de 12 meses cotiza lo que el mercado espera que hagan los tipos durante el próximo año. Por eso se adelanta a las decisiones del BCE en lugar de esperarlas.
Los tipos del BCE tras la subida del 10 de septiembre
El Consejo de Gobierno del Banco Central Europeo acordó el 10 de septiembre la subida de tipos del BCE de 25 puntos básicos, la segunda del año tras la de junio. Desde el 16 de septiembre los tres tipos oficiales quedan así:
Facilidad de depósito: 2,50%.
Operaciones principales de financiación: 2,65%.
Facilidad marginal de crédito: 2,90%.
El euríbor a 12 meses cotiza ya unos 0,83 puntos por encima de la facilidad de depósito, un diferencial amplio que refleja que el mercado no da por cerrado el ciclo de subidas.
La inflación en España se acerca al 5%
El indicador adelantado del INE situó la inflación en España en el 4,9% en septiembre, seis décimas por encima de agosto. La subyacente, que excluye energía y alimentos no elaborados, subió dos décimas hasta el 3,1%, y el índice armonizado alcanzó el 5,0%.
En el conjunto de la zona euro, la inflación de agosto se confirmó en el 3,2%, muy por encima del objetivo del 2% del BCE. El dato adelantado de septiembre se publica a comienzos de octubre y será una de las piezas clave para la reunión de finales de mes.
Detrás de ambas cifras está sobre todo la energía: el encarecimiento del petróleo por el conflicto en Oriente Próximo se ha trasladado a los precios y es el motivo principal de que el BCE haya vuelto a endurecer su política monetaria.
Euríbor e hipotecas: cuánto sube tu cuota en la revisión de octubre
Si tienes una hipoteca variable, o una mixta que ya está en su tramo variable, el banco no usa el dato del día. Aplica la media mensual que fije tu escritura, normalmente la del mes anterior o la de dos meses antes a la fecha de revisión. Para la mayoría de revisiones de octubre, esa referencia es la media de septiembre: 3,247%.
Revisión anual: unos 96 euros más al mes que hace un año
Tomamos como referencia una hipoteca de 167.000 euros a 25 años con un diferencial de euríbor + 0,75%:
Referencia
Tipo aplicado
Cuota mensual aproximada
Septiembre de 2025: 2,172%
2,922%
785,17 €
Septiembre de 2026: 3,247%*
3,997%
881,21 €
Diferencia
+1,075 puntos
+96,04 €/mes
*Media de septiembre de 2026 pendiente de confirmación oficial.
En una revisión anual, la subida supone pagar unos 96,04 euros más al mes, alrededor de 1.152 euros más al año.
Revisión semestral: unos 62 euros más al mes que en marzo
Si tu hipoteca se revisa cada seis meses, la comparación se hace con la media de marzo de 2026, el 2,565%. Con el mismo préstamo y el mismo diferencial, el tipo aplicado pasa del 3,315% al 3,997% y la cuota sube de 819,56 euros a 881,21 euros: 61,65 euros más al mes, unos 740 euros al año.
Simulador de cuotas con el euríbor actual
Estas son las cuotas orientativas con la media de septiembre del 3,247% y tres diferenciales habituales:
Hipoteca
Euríbor + 0,50%
Euríbor + 0,75%
Euríbor + 1,00%
100.000 € a 20 años
592,73 €/mes
605,82 €/mes
619,07 €/mes
150.000 € a 25 años
770,95 €/mes
791,51 €/mes
812,36 €/mes
200.000 € a 25 años
1.027,94 €/mes
1.055,34 €/mes
1.083,14 €/mes
200.000 € a 30 años
925,89 €/mes
954,48 €/mes
983,53 €/mes
250.000 € a 30 años
1.157,36 €/mes
1.193,11 €/mes
1.229,41 €/mes
300.000 € a 25 años
1.541,90 €/mes
1.583,01 €/mes
1.624,71 €/mes
Son simulaciones calculadas con el sistema de amortización francés sobre el plazo completo. En una revisión real, la cuota depende del capital pendiente, del plazo que te queda y de las condiciones concretas de tu escritura.
Cuánto encarece tu hipoteca cada décima de euríbor
En una hipoteca de 150.000 euros a 25 años con euríbor + 0,75%, cada 0,10 puntos de subida del euríbor añade unos 8,30 euros a la cuota mensual. Así cambiaría el recibo con distintos niveles del índice:
Euríbor aplicado
Cuota mensual
Frente a la media de septiembre
3,000%
771,20 €
−20,31 €
3,247% (media de septiembre)
791,51 €
—
3,400%
804,23 €
+12,72 €
3,550%
816,81 €
+25,30 €
3,700%
829,50 €
+37,99 €
Son escenarios de cálculo, no previsiones. Sirven para que midas cuánto margen tiene tu presupuesto si el euríbor sigue subiendo en las próximas revisiones.
Previsión del euríbor: qué puede pasar en octubre y hasta final de año
La media de octubre arranca con la primera sesión del mes. Si el euríbor diario se mantiene en la zona del 3,30%-3,35% de las últimas semanas, octubre volvería a cerrar por encima del 3,247% de septiembre y las revisiones de noviembre serían todavía más caras.
La gran cita es la próxima reunión del BCE, el 29 de octubre, que no incluirá nuevas proyecciones macroeconómicas. La siguiente será el 17 de diciembre. Según las estimaciones de Finect a partir de las curvas de tipos, el mercado otorga en torno a un 50% de probabilidades a una nueva subida hasta el 2,75% en octubre y sitúa el euríbor cerca del 3,55% a final de 2026.
Las previsiones de los analistas han quedado por detrás. Bankinter, en su informe de estrategia, situaba el euríbor a 12 meses entre el 2,65% y el 2,75% a cierre de 2026, un rango que el índice ya ha superado con holgura. Puedes ver el resto de estimaciones en la previsión del euríbor para 2026 y 2027.
¿Cuándo se prevé que baje el euríbor?
Por ahora no hay una fecha que se pueda dar con fundamento. Para que el euríbor cambie de tendencia harían falta tres cosas: que la inflación de la zona euro empiece a moderarse, que el petróleo se abarate de forma sostenida y que el BCE dé por terminado el ciclo de subidas. Mientras el mercado siga descontando nuevas alzas de tipos, la presión sobre el índice se mantendrá.
¿Hipoteca fija, variable o mixta con el euríbor por encima del 3%?
Si vas a firmar ahora, la media de septiembre cambia la comparación. Con el euríbor en el 3,247%, una variable con un diferencial bajo ya parte de un tipo cercano al 4%, y cada revisión puede encarecerla más. Por eso merece la pena comparar las hipotecas fijas, que blindan la cuota durante toda la vida del préstamo, con las hipotecas variables y sus diferenciales actuales.
Si ya tienes una variable y la subida aprieta tu presupuesto, puedes estudiar con tu banco una novación de la hipoteca para pasar a tipo fijo o ampliar el plazo, o llevarte el préstamo a otra entidad. Antes de decidir, revisa la comparativa de mejores hipotecas fijas, variables y mixtas del mes para saber qué condiciones hay en el mercado.