¿Qué es y cómo funciona la reinversión en vivienda habitual?
¿Qué es y cómo funciona la reinversión en vivienda habitual?
La exención por reinversión en vivienda habitual evita tributar en el IRPF por la ganancia de vender tu casa si reinviertes el importe en otra vivienda habitual en dos años. Requisitos, plazos, ejemplo con hipoteca y qué pasa si no reinviertes.
La reinversión en vivienda habitual es la exención del IRPF que te permite no tributar por la ganancia obtenida al vender tu vivienda habitual si destinas el importe total de la venta a comprar o rehabilitar otra vivienda habitual en los dos años anteriores o posteriores a la venta. Si reinviertes solo una parte, la exención es proporcional a lo reinvertido.
Requisitos, plazos y criterios revisados a fecha de hoy con la información de la Agencia Tributaria, la doctrina del TEAC y las consultas vinculantes de la Dirección General de Tributos.
La reinversión en vivienda habitual permite aplicar una exención en el IRPF por la ganancia obtenida al vender una vivienda, siempre que se cumplan los requisitos y plazos establecidos.
¿Qué es la reinversión en vivienda habitual y por qué no es una deducción?
La exención por reinversión en vivienda habitual está regulada en el artículo 38.1 de la Ley 35/2006 del IRPF y desarrollada en los artículos 41 y 41 bis del Reglamento del IRPF (Real Decreto 439/2007). Funciona así: cuando vendes la casa en la que vives por más de lo que te costó, obtienes una ganancia patrimonial que tributa en la base del ahorro; si ese dinero vuelve a una nueva vivienda habitual, Hacienda deja de gravar esa ganancia.
Aunque mucha gente la busca como «deducción por reinversión en vivienda habitual», no es una deducción: no resta nada de tu cuota, sino que deja exenta la ganancia de la venta. No hay que confundirla con la deducción por inversión en vivienda habitual, que desapareció en 2013 y solo conservan quienes compraron antes de esa fecha y siguen en el régimen transitorio.
La exención no se aplica sola. Tienes que indicarla en la declaración de la renta del año en que vendes, y Hacienda puede comprobar después que se cumplieron todos los requisitos.
Requisitos de la exención por reinversión en vivienda habitual
Para que la ganancia quede exenta, la Agencia Tributaria exige que se cumplan a la vez estas condiciones:
La vivienda que vendes es tu vivienda habitual en el momento de la venta o lo fue en algún momento de los dos años anteriores.
La vivienda que compras o rehabilitas también será tu vivienda habitual, y debes ocuparla en un plazo máximo de doce meses.
Reinviertes el importe total obtenido en la venta, no solo la ganancia, para que la exención sea completa.
La reinversión se hace en un plazo de dos años, antes o después de la venta, contados de fecha a fecha.
Manifiestas tu voluntad de aplicar la exención en la declaración del IRPF del año de la venta.
Tres años viviendo en la casa vendida, salvo causa justificada
A efectos de esta exención, vivienda habitual es aquella en la que has residido de forma continuada durante al menos tres años (artículo 41 bis del Reglamento del IRPF). Si vendes antes de ese plazo, la exención solo se mantiene cuando el cambio de domicilio es obligado por fallecimiento, matrimonio, separación matrimonial, traslado laboral, primer empleo o empleo más ventajoso u otra circunstancia análoga que puedas justificar.
La Dirección General de Tributos insiste en que mudarte por voluntad propia no sirve como excepción. En su consulta V1166-26, de mayo de 2026, recuerda que, salvo en caso de fallecimiento, la circunstancia tiene que exigir de verdad el cambio de domicilio.
Tampoco es necesario que sigas viviendo en la casa el día de la venta. La norma considera que vendes tu vivienda habitual si lo era en ese momento o si dejó de serlo en los dos años anteriores. Si te mudas y tardas más de dos años en venderla, pierdes la exención.
La nueva vivienda tiene que ocuparse en doce meses
La vivienda en la que reinviertes debe habitarse de forma efectiva y permanente en un plazo de doce meses desde la compra o desde el fin de las obras. A partir de ahí cuenta de nuevo el requisito de los tres años: si la abandonas antes sin una causa justificada, Hacienda puede entender que nunca llegó a ser habitual y reclamarte la exención.
Si la vivienda se registró en el catastro como oficina o despacho, no es un obstáculo siempre que acredites que vives en ella. La DGT lo ha admitido en consultas vinculantes recientes porque el concepto fiscal de vivienda habitual atiende al uso real del inmueble.
Solo cuenta la parte de la nueva vivienda que es tuya
Si compras la nueva casa con tu pareja, la exención se limita a la cuota de propiedad que adquieres tú. El TEAC lo fijó en una resolución de unificación de criterio difundida en agosto de 2026: un contribuyente que vendió una vivienda que era suya al 100% y compró otra al 50% en gananciales solo pudo considerar reinvertido el precio de su mitad.
La DGT también exige tener el pleno dominio, o una parte de él, tanto de la vivienda vendida como de la nueva. Pagar la reforma de una casa que todavía es de un familiar, por ejemplo antes de que te la done, no cuenta como reinversión.
Segunda vivienda, pisos de inversión y terrenos: lo que queda fuera
La venta de una segunda vivienda, de un piso alquilado o de un inmueble heredado en el que no vives no da derecho a esta exención, aunque reinviertas todo el dinero en tu nueva casa. Esa ganancia tributa siempre en la base del ahorro.
Comprar un terreno tampoco basta por sí solo: la DGT, en una consulta de abril de 2024, negó la exención a un contribuyente que compró el solar pero finalmente no pudo construir en él su nueva vivienda habitual.
Plazo para reinvertir en vivienda habitual: dos años antes o después de vender
Tienes dos años para reinvertir, contados de fecha a fecha desde la venta, y el plazo funciona en las dos direcciones. Puedes vender primero y comprar después, o comprar la nueva vivienda en los dos años anteriores a la venta y usar después el dinero obtenido para pagar su precio, por ejemplo cancelando la hipoteca puente con la que la financiaste.
La reinversión puede hacerse de una sola vez o en varios pagos, siempre que todos caigan dentro del plazo. Si vendes con precio aplazado, se considera hecha en plazo cuando destinas cada cobro a la nueva vivienda dentro del mismo año en que lo recibes.
Situación
Plazo de reinversión
Qué indicas en la renta del año de la venta
Vendes y compras el mismo año
Dentro del año, máximo 2 años desde la venta
El importe ya reinvertido
Vendes y compras en los años siguientes
Hasta 2 años desde la fecha de venta
Tu intención de reinvertir y el importe pendiente
Compras antes de vender
La compra, en los 2 años anteriores a la venta
Lo destinado a pagar el precio de la nueva vivienda
Vivienda en construcción
Pagos dentro de los 2 años; obra terminada en 4 años
Los pagos hechos a la promotora o constructor
¿Cómo financiar la nueva vivienda sin perder la exención?
Vender y comprar casi a la vez es lo que más tensiona la operación: hay que cuadrar las fechas de las dos escrituras, la hipoteca de la nueva casa y la cancelación de la antigua. Los gastos de vender tu casa para comprar otra se suman además en los dos lados.
Como la reinversión puede financiarse con una hipoteca nueva y el plazo de dos años corre en ambas direcciones, tienes margen para elegir el orden que más te convenga.
Hipoteca fija Sabadell
TIN bonificado:
2.75 %
TAE bonificado:
3.67 %
*
4 productos bonificables:
Domiciliación de nómina, Seguro de hogar, Seguro de vida y Seguro de protección de pagos
Financiación máxima:
80%
Si necesitas comparar hipotecas para la nueva vivienda o una financiación puente mientras vendes la anterior, nuestros asesores hipotecarios de Rankia pueden ayudarte a encontrar la opción que encaje con tus plazos gratuitamente.
Asesoramiento gratuito de Rankia
¿Cómo calcular la reinversión en vivienda habitual paso a paso?
El cálculo tiene cuatro piezas: la ganancia, el importe que debes reinvertir, lo que reinviertes de verdad y el porcentaje exento que sale de comparar las dos últimas.
Calcula la ganancia patrimonial: valor de transmisión menos valor de adquisición. El valor de transmisión es el precio de venta menos los gastos que pagas tú como vendedor, como la inmobiliaria o la plusvalía municipal. El valor de adquisición es el precio de compra más los gastos e impuestos de comprar la vivienda y las mejoras posteriores.
Calcula el importe a reinvertir: el valor de transmisión menos el capital de la hipoteca pendiente que cancelas con la venta.
Suma lo reinvertido: lo que pagas por la nueva vivienda dentro del plazo de dos años.
Aplica el porcentaje: lo reinvertido dividido entre el importe a reinvertir, con un máximo del 100%, multiplicado por la ganancia, es la parte exenta.
No hace falta pagar la nueva casa con el mismo dinero de la venta. El Tribunal Supremo admitió que cuenta como reinversión el dinero tomado a préstamo, ya sea con una hipoteca nueva o subrogándote en la del vendedor. Esto te deja decidir con libertad si te conviene hipotecarte o pagar al contado la nueva vivienda.
Reinversión parcial: la exención es proporcional
Si la nueva vivienda cuesta menos que el importe obtenido o decides guardar parte del dinero, la exención es parcial. Solo queda exenta la parte de la ganancia que corresponde a la cantidad reinvertida. Si reinviertes el 75% del importe obtenido, queda exento el 75% de la ganancia y el 25% restante tributa en la base del ahorro.
Si la casa vendida tenía hipoteca
Cuando al vender un piso con hipoteca cancelas el préstamo pendiente, no tienes que reinvertir ese dinero. La Agencia Tributaria considera como importe total obtenido el valor de transmisión menos el principal pendiente de amortizar, de modo que lo que se va al banco no reduce la exención.
Ejemplo de reinversión en vivienda habitual con hipoteca pendiente
Ana compró su piso en 2014 por 180.000 euros y pagó 15.000 euros de impuestos, notaría y registro. En 2026 lo vende por 300.000 euros, paga 12.000 euros entre la inmobiliaria y la plusvalía municipal, y cancela con la venta los 60.000 euros de hipoteca que le quedaban. Lleva doce años viviendo allí, así que cumple el requisito de residencia.
Concepto
Cálculo
Importe
Valor de transmisión
300.000 − 12.000
288.000 €
Valor de adquisición
180.000 + 15.000
195.000 €
Ganancia patrimonial
288.000 − 195.000
93.000 €
Importe a reinvertir
288.000 − 60.000 de hipoteca
228.000 €
Con esos datos, el impuesto depende de cuánto reinvierta Ana en su nueva vivienda habitual en los dos años siguientes:
Escenario
Parte exenta
Ganancia que tributa
IRPF aproximado
Compra por 260.000 € (reinversión total)
100%: 93.000 €
0 €
0 €
Reinvierte 171.000 € (reinversión parcial)
75%: 69.750 €
23.250 €
4.762,50 €
No reinvierte
0 €
93.000 €
20.270 €
El IRPF del ejemplo aplica la escala general de la base del ahorro vigente desde 2025 (19% hasta 6.000 euros, 21% hasta 50.000, 23% hasta 200.000, 27% hasta 300.000 y 30% a partir de ahí) y supone que Ana no tiene otras ganancias ni rentas del ahorro ese año. País Vasco y Navarra aplican su propia normativa foral.
En el escenario de reinversión total, a Ana le basta con que la nueva vivienda cueste 228.000 euros o más. No necesita reinvertir los 300.000 euros del precio de venta ni pagarla con el dinero de la venta: puede financiar parte con una hipoteca nueva.
¿Cómo declarar la reinversión en vivienda habitual en la renta?
La venta se declara en la renta del año en que firmas la escritura, en el apartado de ganancias y pérdidas patrimoniales derivadas de la transmisión de inmuebles. Allí debes identificar el inmueble como tu vivienda habitual y marcar que te acoges a la exención por reinversión.
Si ya has comprado la nueva vivienda ese mismo año o en los dos anteriores, indica el importe reinvertido y el programa calcula la parte exenta.
Si vas a comprar en los años siguientes, indica que vas a reinvertir y el importe obtenido susceptible de reinversión. La ganancia queda exenta de forma provisional.
Conserva las escrituras de compra y venta, el certificado de deuda pendiente de la hipoteca cancelada y los justificantes de pago de la nueva vivienda para cualquier comprobación de Hacienda.
Si te olvidaste de aplicar la exención, todavía puedes reclamarla. El TEAC fijó en su resolución de 31 de marzo de 2025 (RG 6769/2024) que la exención por reinversión es un derecho del contribuyente y no una opción tributaria, por lo que puedes pedirla con una rectificación de tu autoliquidación dentro del plazo de prescripción de cuatro años. El criterio se refiere a quienes ya no tienen derecho a la deducción por vivienda del régimen transitorio, que es la mayoría de los contribuyentes. La página de la Agencia Tributaria sobre la transmisión de la vivienda habitual con reinversión resume los requisitos oficiales.
Qué pasa si no reinviertes en vivienda habitual en dos años
No hay una multa automática por no reinvertir, pero pierdes la exención y debes regularizarlo tú. El artículo 41 del Reglamento del IRPF obliga a imputar la ganancia no exenta al año de la venta con una autoliquidación rectificativa de ese ejercicio (antes llamada complementaria), que incluye intereses de demora.
El plazo para presentarla va desde el día en que incumples, por ejemplo cuando se cumplen los dos años sin haber comprado, hasta el final de la campaña de renta del año en que se produce ese incumplimiento. Si la presentas en ese plazo no hay recargo ni sanción, solo los intereses de demora, que la Agencia Tributaria liquida aparte.
Si no regularizas y Hacienda lo detecta en una comprobación, te reclamará la cuota con intereses y puede abrir un procedimiento sancionador.
Casos especiales de la reinversión en vivienda habitual
Las dudas más frecuentes llegan cuando la operación se sale del esquema de vender una casa y comprar otra terminada. Estos son los criterios que aplican hoy Hacienda y los tribunales.
Vivienda en construcción u obra nueva sobre plano
Puedes reinvertir en una vivienda de obra nueva que aún no está terminada. Según la sentencia del Tribunal Supremo de 2020 que recoge el manual de la Agencia Tributaria, deben cumplirse dos condiciones: que pagues la totalidad del importe a reinvertir dentro del plazo de dos años, y que la construcción termine en un máximo de cuatro años desde el primer pago. No hace falta que te entreguen las llaves dentro de los dos años.
Lo mismo vale para la autopromoción con una hipoteca autopromotor: computan los pagos de la obra hechos en plazo, y los que caigan fuera de él no cuentan como reinvertidos.
Reforma o rehabilitación de la nueva casa
La ley admite la reinversión en la rehabilitación de la vivienda que va a ser tu residencia habitual. El coste de una reforma solo suma como importe reinvertido si encaja en el concepto fiscal de rehabilitación; así lo analiza la DGT en su consulta V0259-26, de febrero de 2026, sobre un contribuyente que dedicó el dinero de la venta a comprar y reformar su nueva casa. Antes de contar con el presupuesto de obra para completar la reinversión, conviene comprobar que la obra cumple esos requisitos.
Divorcio y venta de la antigua vivienda familiar
Si tras un divorcio te vas de la casa familiar, la regla general es la de los dos años: puedes aplicar la exención si la vendes antes de que pasen dos años desde que dejó de ser tu vivienda habitual. Cuando la venta llega más tarde y la vivienda sigue ocupada por tu expareja y tus hijos, el criterio no está cerrado: el Tribunal Supremo admitió en octubre de 2025 un recurso de casación para aclarar si en ese caso se puede seguir considerando vivienda habitual del cónyuge que la abandonó.
Mayores de 65 años: exención sin necesidad de reinvertir
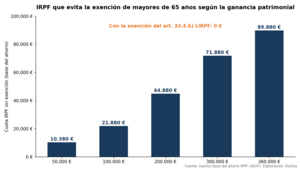
Si tienes más de 65 años, o estás en situación de dependencia severa o gran dependencia, la ganancia por vender tu vivienda habitual está exenta aunque no compres otra (artículo 33.4.b de la Ley del IRPF). Para otros inmuebles, como una segunda vivienda o la venta de una vivienda heredada, los mayores de 65 años pueden dejar exenta la ganancia si reinvierten el importe en una renta vitalicia asegurada en un plazo de seis meses, con un máximo de 240.000 euros.
Preguntas frecuentes
Todo el importe obtenido. Para la exención total debes reinvertir el valor de transmisión, es decir, el precio de venta menos tus gastos de venta, descontando el capital de la hipoteca que cancelas. Si reinviertes menos, solo queda exenta la parte proporcional de la ganancia.
No. El Tribunal Supremo admite que la reinversión se financie con dinero prestado, ya sea con una hipoteca nueva o subrogándote en la del vendedor. Lo que cuenta es el importe destinado a pagar la nueva vivienda habitual dentro del plazo de dos años.
Puedes aplicar la exención si compraste la nueva vivienda en los dos años anteriores a la venta. En ese caso se considera reinvertido el dinero de la venta que destinas a pagar su precio, por ejemplo amortizando el préstamo con el que la compraste.
No. La exención solo existe para la venta de la vivienda habitual. La ganancia por vender una segunda vivienda, un piso alquilado o un inmueble heredado en el que no vives tributa en la base del ahorro aunque reinviertas el dinero en tu nueva casa.
La ley no fija un límite de veces. Puedes aplicarla en cada venta de tu vivienda habitual, siempre que esa vivienda cumpla el requisito de tres años de residencia, salvo causa justificada, y reinviertas en plazo en otra vivienda habitual.
Sí. El TEAC fijó en marzo de 2025 que la exención por reinversión es un derecho y no una opción tributaria, así que puedes pedirla con una rectificación de tu autoliquidación dentro del plazo de cuatro años, siempre que hayas reinvertido en los dos años que marca la norma.
No hay sanción si regularizas tú mismo. Debes presentar una autoliquidación rectificativa del año de la venta con intereses de demora antes de que termine la campaña de renta del año en que vence el plazo. Si es Hacienda quien lo detecta, puede añadir una sanción.
No. Si tienes más de 65 años, la ganancia por vender tu vivienda habitual está exenta sin necesidad de comprar otra. Para otros inmuebles pueden evitar tributar reinvirtiendo el importe en una renta vitalicia en seis meses, con un límite de 240.000 euros.