En el post de hace dos semanas en el que hablé de Nomadar, un forero me puso un comentario y me pedía que opinara con respecto a Triodos, sobre Triodos hace tiempo hice un post:
Me pedía opinión de Triodos pero con los datos actuales, normalmente las series de posts son parecidas a las de Nomadar, desde aquí lanzo un aviso, vengo a decir a los lectores que ojo con tal cosa, después la realidad se impone la acción se hunde y vengo aquí mostrando el resultado final y le digo a los lectores “menos mal que nadie se metió ahí, y si ayudé a que alguien no se metiera y evité que perdiera dinero me doy por satisfecho”. Con Nomadar fue exactamente eso, y se acertó.
Bien a veces el mundo evoluciona de otro modo y hoy toca volver a hablar de Triodos.
Triodos se dedica a recaudar dinero e invertirlo de un modo digamos socialmente responsable, en fin allá cada cual con sus creencias. Yo criticaba la figura esa del CDA el certificado de depósito de acciones que no era ni certificado ni deposito ni acción y se intercambiaba en un mercado interno al estilo de las preferentes en las cajas de ahorro cuando tangaron a tanto abuelito, después les cerraron el mercado interno y llego una especie de corralito y los afectados quería reclamar judicialmente, acabaron en un mercado cotizado pero tenían perdidas… y ahí les decía que mejor no estar ahí embarcados.
Bien ahora actualicemos la información, ¿Cómo está ahora Triodos?
Hoy Triodos Bank no tiene problemas de solvencia, los ratios claves de capital y liquidez son robustos, el balance total de 17.600 millones de euros con depósitos de cliente creciendo y un ratio prestamos/depósitos del 76.2%.
El banco perdió 25 millones en 2025 y en 2026 esperan mejorar imagino mejorar ganando dinero, no perdiendo más, pero bueno ya se verá.
Fitch tiene calificación BBB para el banco en cuestión, la situación es mejor para el banco.
En cuanto a los CDA/DR, a los CDA ahora los llaman DR porque cotizan en Euronext Amsterdam:
Perdón por poner fotos de Ámsterdam es tan bonita, no es solo barrio rojo y marihuana, es mucho más, este blog también acaba hablando de viajes sin quererlo, pero vamos Ámsterdam es mucho más que drogas y prostitución, es realmente una ciudad de obligada visita con personalidad propia, con verdadera autenticidad, pero volvamos al tema, el tema de la iliquidez se ha resuelto, al listar los DR en Euronext tienes una salida digna en todo momento. Los DR (Depository Receipts) cotizan en Euronext con el ticker TRIO (por si alguien quiere verlo, pero vamos no compréis), salieron a cotizar a 30 euros en junio de 2025, y hoy anda por los 39, han subido, tienen liquidez continua en el mercado, con volúmenes de casi 50000 al día, no es un valor de alta liquidez como un blue chip pero si se puede entrar y salir no es un páramo.
La mitad de los depositarios aún no han transferido a un bróker los DR, bueno ellos verán, pero poder pueden.
Triodos Bank ofreció a los titulares un pago único de 10 euros por DR a cambio de renunciar a reclamaciones legales relacionadas con la suspensión del mercado interno y aquel corralito, bueno una forma de comprar el silencio de los sufridos clientes, en septiembre de 2025 cerró la oferta y el 82.4% cogieron la pasta, lo típico, si estas pillado y te ofrecen algo pues lo coges y a seguir porque como demandar a saber… pues cogen la pasta.
¿Han recuperado su dinero los pillados?
Respecto a la etapa de iliquidez cuando cotizaban a 27 euros pues si esos sí, pero los del precio de compra original siguen en pérdidas, los CDA/DR se colocaron a entornos de 50-80 euros, de forma que los pillados originales andan aun en perdida pero pueden pensar que quizá si todo va bien puedan recuperar.
Conclusiones:
La falta total de liquidez se ha resuelto gracias a Ámsterdam, esa bella ciudad con ese buen mercado y no solo el de las flores, la recuperación económica es parcial gracias a la subida de precio y la compensación de 10 euros por DR.
¿Han triunfado los inversores?
No, han mejorado la situación con respecto a la que existía cuando el primer post fue publicado, pero vamos estar años ahí con el sufrimiento y la angustia para recuperar parcialmente, realmente los que me hicieran caso en aquel post pueden estar contentos, cierto que no se puede decir que esto sea como Nomadar o Intercity, la cosa ha salido medio mal pero realmente haber evitado esto era lo mejor.
¿En cuanto a invertir en los CDA/DR hoy? Pues…
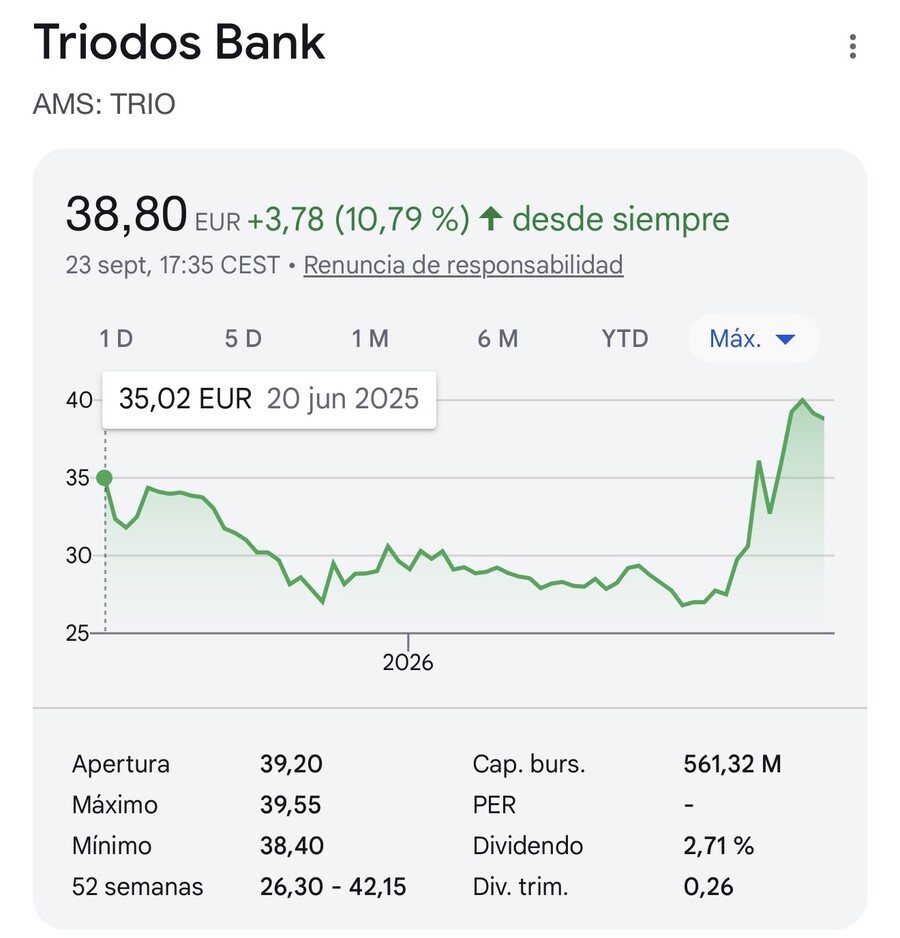
Hombre las cuentas mejoraron en 2026, y parece que lo estén haciendo mejor pero vamos a mi todo esto de las hipotecas ecológicas, las energías renovables y los proyectos de impacto social pues no me gusta así a priori porque mi patria mi bandera y mi religión acaban en mi cuenta corriente y todo eso de “proyecto social” “Verde ecologeta” pues no me gusta, pero obviemos eso, ¿le venderías agua a un sediento? Evidentemente sí. Seamos pragmáticos. La acción tiene descuento con respecto al valor de sus activos pero su retorno de capital es estructuralmente menor que la banca convencional, y si no compro banca hoy a estos precios, pues esto aún menos.
Eso si ya no es el truñazo que era, pero los inversores pillados siguen pillados así que a pesar de la mejoría esto no es para mí, ni lo era antes ni lo es ahora.
Qué queréis que os diga con el Treasury a 10 años por encima del 5.10% para que narices voy a complicarme la vida con Triodos, como dice Bob Dylan “A alguien debes servir”, ya sea al diablo o a dios, a alguien tienes que servir, si he de servir a alguien prefiero servir al tío Sam a 5.10% que a los ecologistas socialmente responsables…
Disclaimer
No puedo aconsejarles legalmente comprar CDA/DR de Triodos Bank, pero vamos lo que aquel post del pasado si hizo fue evitarles sufrimiento, ahora ya no están tan mal, pero tenemos el Treasury al 5.10% que vaya otro a la guerra social.