Veredicto. El BIS ha medido qué pasa en el mercado de bonos los días en que se anuncia financiación para la IA. La prima por plazo del bono a diez años sube 1,5 puntos básicos de media y la devuelve en dos sesiones, y el crédito de las empresas con buena nota ni se mueve. Lo que sí ha cambiado es el volumen: los bonos largos de cinco gigantes de la nube pesan ya un 24 % de la emisión corporativa a esos plazos, frente a un 3 % en 2024. En nuestro marco se mueve la capa de Dinero, un poco, y el régimen no cambia.
Hace dos semanas tuvimos que explicar por qué el seguro contra el impago del gigante más endeudado costaba un 60 % más que en mayo. Hace ocho días, qué teme el FMI cuando dice que la economía aguanta. Ayer, que más de la mitad del dinero que recibe la IA sale de la propia IA.
Faltaba la pregunta que se hace cualquiera que tenga bonos en cartera o un fondo de renta fija: ¿y todo esto se nota fuera del sector? El BIS ha contestado con números. Es el Boletín 140, «Building AI on credit», de Mathias Drehmann y Egemen Eren, y es la segunda mitad de lo que contamos ayer.
De la advertencia a la medición
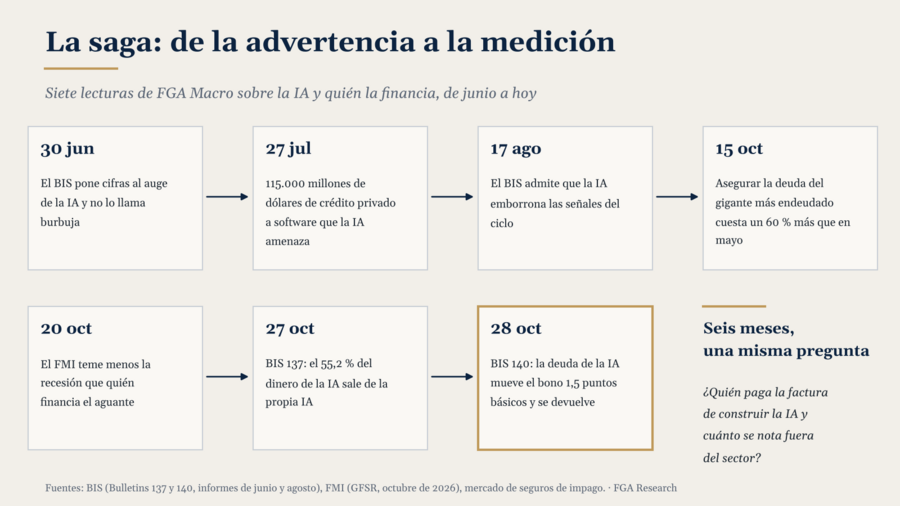
Conviene ver de dónde venimos, porque esta serie se ha ido construyendo eslabón a eslabón desde junio.
El 30 de junio leímos lo que advertía el BIS sobre la burbuja de la IA: pone cifras al auge, no lo llama burbuja y habla de un riesgo condicional. El 27 de julio vimos el préstamo perfecto que la IA puede romper, unos 115.000 millones de dólares de crédito privado prestados a software que la propia IA amenaza. El 17 de agosto, lo que el BIS admitió: que la IA emborrona las señales que usamos para leer el ciclo.
En octubre llegó el precio. El 15, asegurar la deuda del gigante más endeudado costaba un 60 % más que en mayo. El 20, el FMI dijo que la economía aguanta y que lo que le preocupa es quién financia el aguante. Y el 27, el BIS contó de dónde sale el dinero.
Esta pieza cierra el círculo. Hasta ahora sabíamos quién presta a quién y cuánto cuesta asegurarlo. Ahora sabemos qué hace el resto del mercado cuando llegan las noticias.
Un centro de datos a crédito, pieza a pieza
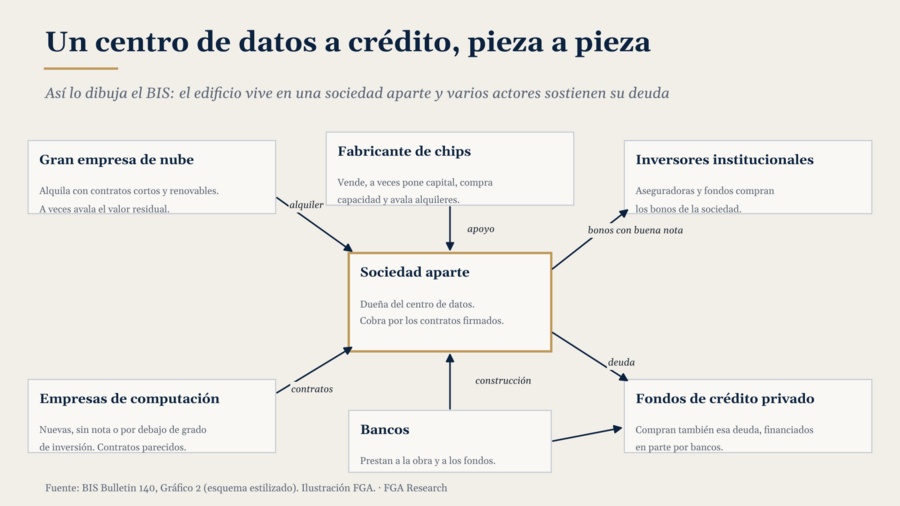
Volvamos al agricultor del tractor. Ahora quiere levantar un granero enorme y no lo carga en su balance. Crea una sociedad aparte, dueña del edificio, y esa sociedad emite bonos. El agricultor se lo alquila con contratos cortos y renovables, y a veces promete cubrir parte de la pérdida si el edificio pierde valor. El fabricante del tractor sigue ahí: compra capacidad, pone capital en algunos casos y avala alquileres.
Eso es, con otros nombres, lo que dibuja el BIS. La sociedad aparte es dueña del centro de datos y cobra por los contratos firmados. La gran empresa de nube, con calificación de grado de inversión, lo alquila. Las empresas de computación nuevas y los laboratorios de IA, casi siempre sin nota o por debajo del grado de inversión, firman contratos parecidos. Y el fabricante de chips vende el equipo y ayuda a financiar a sus clientes.
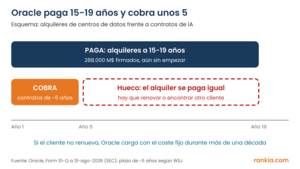
El BIS pone un ejemplo real: un campus de uno de los grandes de la nube que se financia en parte con 27.300 millones de dólares en bonos con calificación A+, colocados en privado. El primer contrato dura cuatro años y puede renovarse hasta veinte, con protección limitada del valor residual durante los primeros dieciséis. La empresa que lo alquila no lo consolida en su balance.
La estructura funciona como una alquimia con la nota. Un edificio con una gran empresa detrás consigue deuda a largo plazo con buena calificación, y los inversores institucionales la compran. Los bancos prestan a la sociedad que construye y también a los fondos que compran esa deuda, de modo que cobran por los dos lados.
Cada parte sale ganando algo. Las empresas nuevas acceden a financiación larga que de otro modo no tendrían. Los grandes añaden capacidad sin deuda directa y pueden contabilizar los pagos como gasto operativo, no como inversión financiada, lo que les deja margen en su calificación. Lo pagan con alquileres más caros, porque la deuda de la sociedad rinde más que sus propios bonos. Y el fabricante de chips sostiene la demanda de lo que vende: en agosto uno de ellos anunció acuerdos con seis firmas de inversión para levantar más de 500.000 millones de dólares de capital de terceros, y llegó a ofrecer apoyo de valor residual de hasta el 25 % de cada proyecto.
Hay un detalle que se pierde fácil. Un edificio es un buen colateral, con electricidad, refrigeración y otros inquilinos posibles. Un chip lo es bastante menos, porque pierde valor con cada generación y muchos tienen el mismo hardware. Si todos venden a la vez, el precio de reventa cae.
La cuenta de la historia
Para dar escala, el BIS recuerda que los cinco grandes de la nube gastarán este año más de 800.000 millones de dólares, un 2,5 % del PIB de EE. UU. Una estimación que cita (Van Nieuwerburgh) sitúa la inversión en centros de datos en casi 9 billones de dólares entre 2025 y 2032, un 3,2 % del PIB cada año, más que los auges del ferrocarril, la electrificación y las telecomunicaciones.
Aquí el BIS hace algo que nos gusta, porque es honesto. Compara el crédito de esta carrera con los grandes auges de crédito de 37 países y concluye que se parece a los dos tipos. En los auges buenos, la productividad acaba pagando la deuda. En los malos, acaban en crisis bancarias. Mientras no se sabe si la productividad llega o no llega, el auge bueno y el malo se parecen tanto que no se distinguen en tiempo real.
Es lo mismo que decíamos en agosto, cuando el BIS admitía que la IA confunde las señales. Por eso no nos interesa discutir si hay burbuja. Nos interesa medir quién la paga y si el resto del mercado lo nota.
Qué mide el BIS
Los autores cogieron 18 sesiones de 2026 con noticias de financiación de la IA: resultados de los grandes, emisiones de 20.000 millones o más, anuncios de los fabricantes de chips. Y miraron qué hizo el bono a diez años esos días frente al resto. Para aislar el efecto descontaron lo que hizo el bono a dos años (que refleja los tipos de la Fed) y los días de reunión de la Fed.
La prima por plazo, que es el extra que piden los inversores por prestar a diez años, subió 1,5 puntos básicos de media. Un día normal se mueve unos 3,5. A los dos días había vuelto. El diferencial de crédito de las empresas con buena nota no cambió de forma significativa.
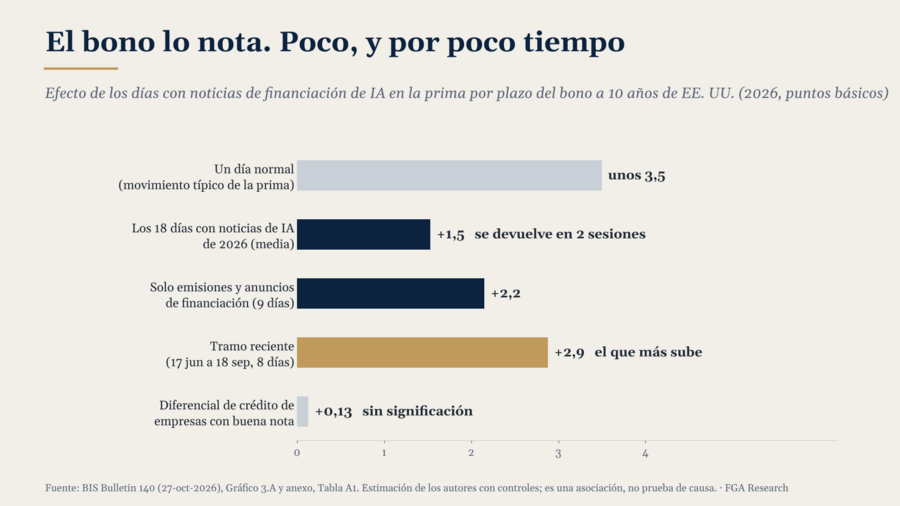
Hay que mirar el gráfico entero, no solo la primera barra. Si se cuentan solo las emisiones y los anuncios de financiación, el efecto sube a 2,2 puntos básicos. Y en el tramo reciente, del 17 de junio al 18 de septiembre, a 2,9. Poco, sí, pero creciente.
Dos cautelas que el propio BIS pone y que no conviene perder. La subida es mayor cuanto más largo es el plazo: de ocho a treinta años, la banda de confianza no incluye el cero, que es la huella que dejaría un aumento de la oferta de deuda larga. Pero es una asociación, no una prueba de causa, porque parte de las noticias ya estaba descontada o coincidió con otros datos.
El ritmo sí cambia
Los cinco grandes de EE. UU. han emitido 222.000 millones de dólares en bonos hasta septiembre, casi todo a largo plazo. Eso es más del 10 % de la emisión de largo plazo del Tesoro este año. Y sus bonos a diez años o más pesan ya un 24 % de toda la emisión corporativa a esos plazos. En 2024 pesaban un 3 %.
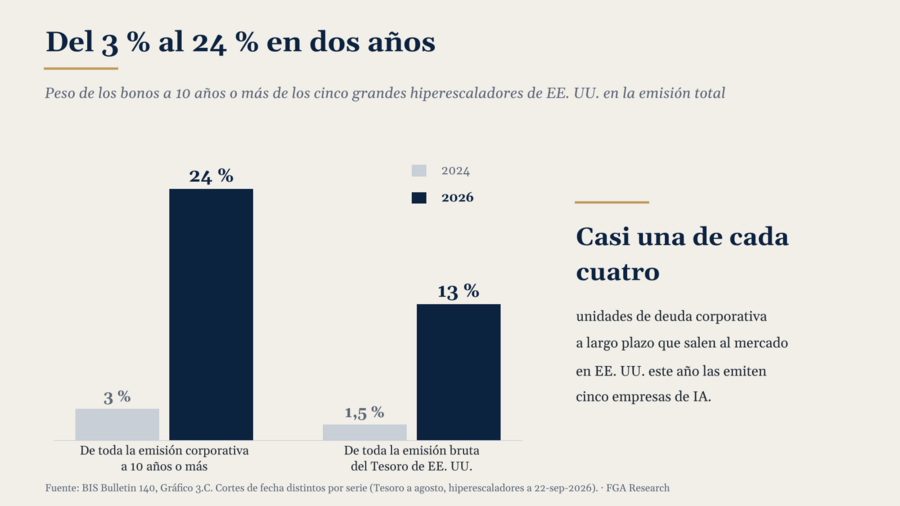
Y esa es la parte visible. Fuera de balance, el BIS cita entre 75.000 y 100.000 millones de dólares en bonos y titulizaciones ligados a estas sociedades en lo que va de año. Moody's calcula que los compromisos de alquiler de centros de datos de los mayores suman 1,2 billones de dólares, de los que unos 820.000 millones corresponden a contratos que aún no han empezado.
La mecánica que preocupa a los autores es sencilla. Gran parte de esa deuda es larga y la tienen inversores que también tienen deuda pública y corporativa a largo plazo. Más oferta suele elevar lo que exigen por el riesgo de duración. Si el ritmo sigue, un grupo concentrado de compradores de duración tendrá que absorber un stock creciente de bonos correlacionados, y eso podría presionar los tipos largos.
Lo que el BIS vigila
Los autores señalan cuatro puntos débiles. Concentración: todo descansa en pocas empresas, y sus compromisos fuera de balance ya superan su deuda declarada. Interconexión: un mismo fabricante de chips puede estar atado a un cliente por ventas, capital, compras de capacidad y avales, de modo que un problema allí le llegaría por varias vías. Protección parcial: si el inquilino no renueva, hay que encontrar otro, quizá cuando otros ofrecen lo mismo, y las garantías de valor residual suelen tener tope. Opacidad: los alquileres que aún no han empezado se informan pero no cuentan como deuda, y las garantías figuran casi a cero hasta que pagarlas es probable.
Con deuda a largo plazo, una corrida como la de 2008 parece menos probable. Si hubiera pérdidas, caerían en aseguradoras, fondos y bancos, y tardarían en reconocerse. Los autores piden más seguimiento y más transparencia. Y dejan abierta la pregunta de fondo: si los ingresos de los centros de datos alcanzarán para pagar todas las deudas, sobre todo las de las empresas de computación nuevas.
Cómo lo leemos por capas
Nuestro marco tiene cuatro capas, y este boletín toca sobre todo una.
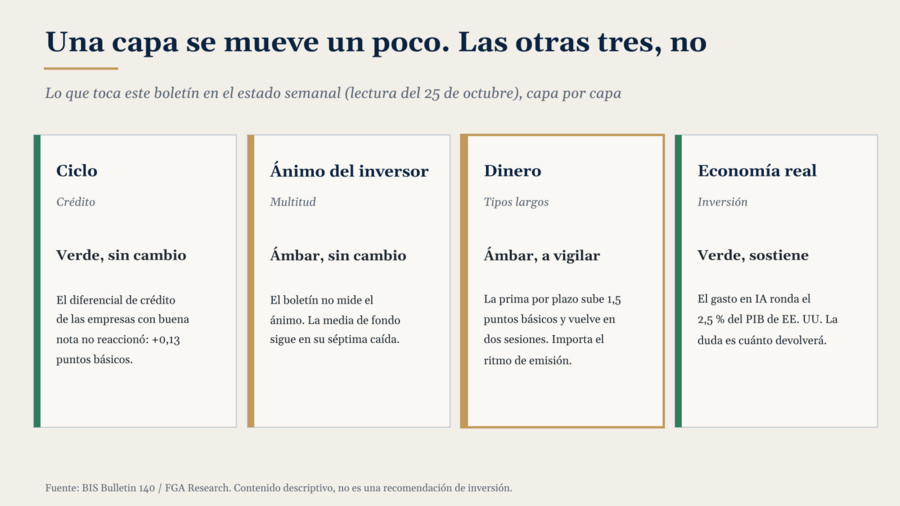
Ciclo. Sigue en verde. Es la capa del crédito, y el diferencial de las empresas con buena nota no reaccionó. Es la misma historia de septiembre, cuando el bono de 30 años cruzó nuestra línea y el crédito ni se inmutó. Al bono se le nota; al crédito, todavía no.
Ánimo del inversor. Sigue en ámbar, con la media de fondo en su séptima caída. El boletín no mide el ánimo y no cambia el estado.
Dinero. Ámbar, a vigilar. Es la capa que se mueve. La prima por plazo sube un poco y se va en dos sesiones, pero el ritmo de emisión es otra historia, y con la Fed decidiendo hoy y el bono largo en niveles que no veíamos desde 2002, el coste de refinanciar importa.
Economía real. Verde, sosteniendo. El gasto en IA es ya parte de las cifras de inversión. Lo que el boletín no mide es cuánto va a devolver, y esa es la pregunta que dejan abierta los autores.
En 30 segundos
🟢 Ciclo: el crédito no reaccionó (+0,13 puntos básicos, sin significación).
🟡 Ánimo del inversor: sin cambio; el boletín no lo mide.
🟡 Dinero: la prima por plazo sube 1,5 puntos básicos y vuelve en dos sesiones. A vigilar el ritmo de emisión.
🟢 Economía real: sostiene, y la duda es el retorno.
El y qué: cinco empresas ya emiten casi una cuarta parte de la deuda corporativa a largo plazo, y el mercado de bonos lo absorbe sin ruido. De momento. El propio BIS dice que, si el ritmo se mantiene, podría dejar de ser así.
Qué no cambia, y qué lo cambiaría
El régimen sigue siendo el Muelle Comprimido: las cuatro capas no apuntan juntas en la misma dirección, y un boletín que dice que el contagio es pequeño y breve no lo comprime más ni lo suelta.
Lo que cambiaría nuestra lectura es concreto. Que la prima por plazo deje de devolverse en dos sesiones. Que el diferencial de crédito empiece a reaccionar a las noticias de financiación. O que el tramo reciente, el de 2,9 puntos básicos, siga creciendo. El viernes 30 volvemos a mirar la capa de Ciclo con las mismas fechas de siempre, y si alguna de esas tres cosas ocurre, se lo diremos aquí.
Esta pieza se publicó primero en FGA Macro, donde puede suscribirse gratis. FGA Advisory acompaña a consejos y direcciones a leer este tipo de señales sin convertirlas en ruido; si quiere ver cómo se aplicaría a su caso, escriba a fsalvador@fgaresearch.com.
Contenido editorial y divulgativo, no asesoramiento de inversión. Describe un documento del BIS (Boletín 140, 27 de octubre de 2026) y su lectura en el marco de FGA. Las cifras proceden del BIS, de Moody's y de estimaciones de los autores, cuyas opiniones no reflejan necesariamente las del BIS. Sin señales de compra o venta ni objetivos de precio.
Independence. Capital. Conviction. · FGA Research & Advisory · Est. 2006 · 33 años de estudio