Llevamos meses discutiendo si la inteligencia artificial es una burbuja. Mientras tanto, el mercado de deuda ha empezado a contestar a su manera, que es subiendo el precio.
El dato que más me ha llamado la atención esta semana no viene de la bolsa. Viene del seguro contra impago, el CDS, que es lo que paga alguien por protegerse si una empresa no le devuelve el dinero.
Lo que ha pasado desde mayo
De los tres grandes hiperescaladores (las empresas que construyen los centros de datos donde vive la IA), el más endeudado pagaba en mayo unos 165 puntos básicos por asegurar su deuda a cinco años. El 14 de octubre, 266.
Los otros dos, que pagan su gasto con caja, también suben, aunque mucho menos: uno de unos 50 a 76 puntos, el otro de unos 40 a 52.
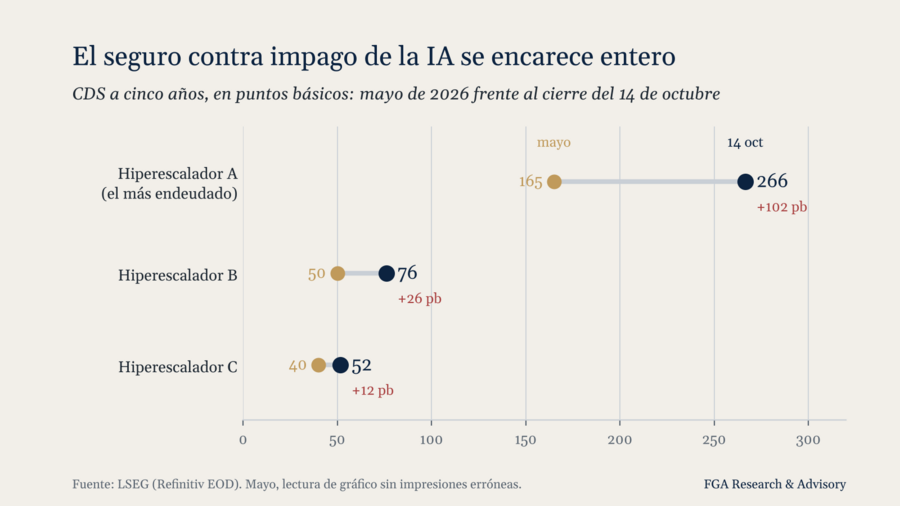
El orden dice mucho. El seguro sube en los tres, pero cuatro veces más, en puntos, donde hay más deuda. El mercado discrimina más por cómo se paga la obra que por el sector.
Dos bonos que cuentan la historia
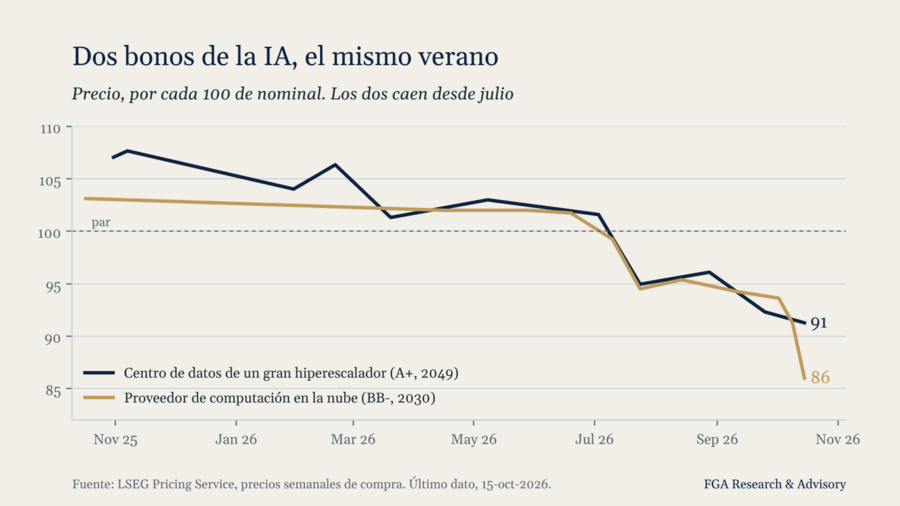
Un proveedor de computación en la nube con calificación especulativa tenía su bono a 2030 por encima de la par en junio, rindiendo un 8,6%. Hoy está a 86 y rinde un 14,3%.
Y la deuda de un vehículo que financia un centro de datos para uno de los grandes, con calificación A+, ha pasado de casi 108 en noviembre a 91. Una parte es plazo (es un bono a 2049). Pero no toda.
La ironía de la lentitud
Siempre he defendido que la lentitud de estas obras (la red eléctrica, los permisos, la oposición local) es buena para evitar una manía. Para quien ha prestado el dinero, en cambio, cada mes de retraso es un mes de intereses sin alquiler. Como una hipoteca que corre con la casa a medio hacer.
No nos pilla de nuevas
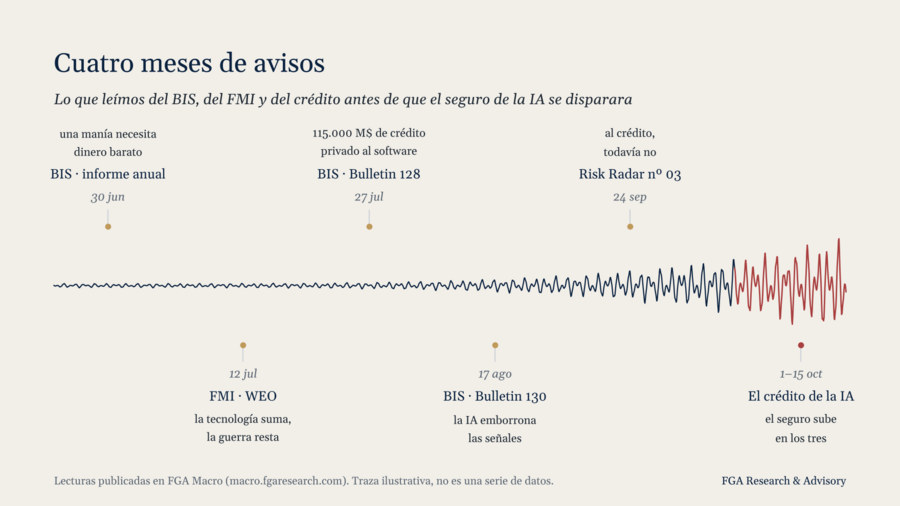
Llevamos desde junio leyendo los documentos que lo anticipaban. El BIS advertía en su informe anual que una manía necesita dinero barato; el FMI escribía en julio que la tecnología sumaba al crecimiento lo que la guerra restaba; el BIS contaba después 115.000 millones de dólares prestados por fondos de crédito privado a empresas de software, y en agosto admitía que la IA emborrona las señales del ciclo. Lo que faltaba era que el crédito lo empezara a cobrar, y eso es lo que ha pasado en octubre.
Lo que vigilo
En nuestro Risk Radar la alerta de crédito saltó el 1 de octubre, cuando el diferencial del alto rendimiento subió más de 50 puntos en cuatro semanas. Esta semana ha vuelto a 325. El crédito de buena calidad, en cambio, apenas se mueve.
Mientras el seguro de los dos grandes que no necesitan deuda siga por debajo de 100 puntos, lo leo como un problema de quien se ha endeudado, no del sector. Si los dos pasan de 100, cambiaría la lectura.
Y si en un mes los tres seguros y la deuda de proyecto vuelven a niveles de septiembre, la retiro y lo digo aquí.
El detalle completo
Lo cuento entero, con más gráficos, la tabla de señales y lo que me haría cambiar de opinión, en FGA Macro: Asegurar la deuda del gigante de la IA más endeudado cuesta hoy un 60% más que en mayo.
Es freemium. Si te interesa leer el ciclo con datos y en llano cada domingo, aprovéchalo mientras lo es.
No es asesoramiento ni recomendación de inversión. Datos de LSEG y FRED al 14 y 15 de octubre de 2026, redondeados.