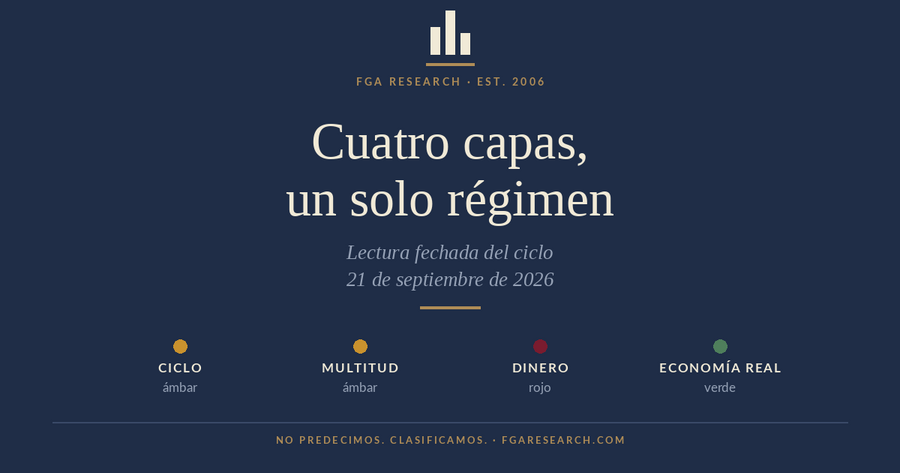
En muy resumido, para quien no quiera leer más: cada semana clasifico en qué fase del ciclo está el mercado cruzando cuatro lecturas independientes (daño estructural, sentimiento, política monetaria y economía real), y solo declaro cambio de régimen cuando dos o más giran a la vez. A 21 de septiembre: la Fed en rojo, el daño y el sentimiento en ámbar, la economía real en verde. Régimen sin cambio, pero más tenso que en todo el verano. Lo que lo cambiaría tiene fecha: el viernes que viene. Cómo se construye el método y por qué se puede auditar, al final del artículo.
Llevo 33 años mirando el ciclo y he cambiado de opinión sobre casi todo lo que se pueda cambiar: qué indicador sirve, cuál es puro ruido, si manda la Fed o mandan los beneficios (depende del día), y sobre el sentimiento… ahí sí que me costó admitirlo, pero funciona al revés de como lo usamos casi todos. Hay una única cosa que no he movido ni un milímetro en todos estos años, y es una regla. Este blog va de esa regla y de lo que pasa cuando la aplicas cada semana sin hacer trampas.
La regla se cuenta en un minuto y cuesta años cumplirla: el régimen no cambia porque una noticia sea grande. Cambia cuando dos o más capas independientes giran a la vez hacia el mismo lado. Una sola capa, por muy ruidosa que sea, no basta. Y esta semana la noticia ha sido muy grande. Precisamente por eso empiezo por aquí.
Lo que ha pasado en nueve días
El miércoles 16, Kevin Warsh hizo algo que ningún presidente de la Fed había hecho desde julio de 2023: subir los tipos. Un cuarto de punto, hasta el 3,75-4,00 %, con doce votos a favor y ninguno en contra (cuando la Fed se pone de acuerdo así, a mí me pone más nervioso que cuando se pelean). Y dejó una frase que conviene guardar: la inflación "es demasiado alta y lo ha sido demasiado tiempo". De los dieciocho miembros que dibujan su punto en el mapa de tipos, dieciséis ven al menos otra subida antes de fin de año. Y en su propio cuadro de previsiones, la inflación no vuelve al 2 % hasta 2029.
Dos días después, el Banco de Japón subía al 1,25 %, su nivel más alto en 31 años. El BCE ya había subido al 2,50 % la semana anterior, y el Banco de Inglaterra se quedó quieto… pero por seis votos a tres, que es quedarse quieto con los dientes apretados. Cuatro bancos centrales en nueve días: tres subiendo y el cuarto dividido. El bono americano a diez años tocó el 5 %. ¿Y la bolsa, que es lo que mira el 90 % de la gente? Cerró la semana plana. Plana. Bueno, no del todo: tocó mínimos de seis semanas el miércoles por la tarde y luego remontó jueves y viernes. Pero plana.
Ahí está la trampa. Si miras el precio, no ha pasado nada. Si miras lo que hay debajo, ha pasado bastante.
Las cuatro capas, una a una
Miro cuatro cosas cada semana. Ninguna decide sola, y juntas tampoco te dan certezas; te dan un mapa.
Ciclo. Es un indicador propio que, insisto, no mira el precio: mide si la macro, las empresas y las finanzas empiezan a empujarse entre sí hacia abajo, que es lo que convierte una corrección en un mercado bajista de verdad. Cuando eso pasa, el indicador cae a la zona de alerta. Cuando no pasa, se queda arriba aunque la bolsa se asuste. Este verano subió con fuerza. Pero el 11 de septiembre retrocedió de golpe, y el 18 volvió a retroceder. Dos semanas seguidas. Entre las dos se han comido toda la subida del verano y el indicador está donde estaba a principios de julio.
Lo importante es lo que no ha pasado: sigue en positivo, como lleva más de año y medio, y sigue bastante lejos de la zona de alerta. En febrero y marzo hubo un retroceso parecido y no se acercó a cero. Así que el color es ámbar. No rojo. Y lo que ha cambiado es el ritmo, que viene frenando.
Multitud. Aquí leo el sentimiento del revés, que es la única forma en que me ha funcionado en todos estos años. Los asesores profesionales que sigue Investors Intelligence han bajado el porcentaje de alcistas al 48 %, el más bajo desde abril. Pero ojo: los bajistas no suben. El particular, según AAII, va otra vez partido por la mitad. Y el dato que a mí me hace levantar la ceja: nadie compra protección. El put/call del CBOE ha cerrado la semana en 0,56, lo más bajo desde junio.
¿Traducción? Pesimismo de palabra, complacencia de hecho. Se quejan todos y nadie se cubre. Esa combinación suele aparecer justo antes de que la multitud decida de verdad… hacia dónde, no lo sé, y el modelo tampoco pretende saberlo. Ámbar.
Dinero. La más fácil de leer esta semana, porque no hay que interpretar nada: la Fed ha pasado de avisar a hacer. Y con otra subida ya dibujada en el papel. Cuando el dinero se encarece, el dinero prestado se devuelve peor, y hay mucho dinero prestado dentro de este mercado; el presidente del Financial Stability Board se lo escribió al G20 hace tres semanas, sin una sola cifra pero con muy pocas dudas. Rojo. Sin discusión.
Economía real. Y aquí está el contrapunto que me impide dramatizar. Mis series de actividad, la adelantada y la coincidente, siguen a lo suyo como si nada: la adelantada en su nivel más alto en cuatro años, la coincidente cuatro meses seguidos al alza, la retrasada bajando. Esa firma (lo adelantado arriba, lo retrasado abajo) es la de una fase temprana del ciclo, no la de un final. La economía no se ha enterado de nada. Todavía. Verde.
¿Y entonces por qué no cambio de régimen?
Entiendo perfectamente a quien lea todo lo anterior y piense que estoy mareando la perdiz. Una capa en rojo, dos en ámbar y frenando, y este señor sigue diciendo que no ha cambiado nada. Pues sí, me toca explicarlo, porque es la parte del método que más cuesta aceptar cuando la noticia aprieta.
Un régimen gira cuando giran dos o más capas de terreno, no de ritmo. La Fed ha cambiado de terreno: de sesgo a acción, eso es innegable. El Ciclo ha cambiado de ritmo, pero sigue en positivo y lejos de la alerta. La Multitud se enfría, pero no ha cruzado a miedo de verdad. Y la economía sostiene. Una capa girada y dos frenando no es un cambio de régimen: es un régimen que se tensa. Hay diferencia, y es una diferencia cara si la confundes.
La imagen que uso desde hace años es la de un muelle con una tapa encima. El muelle es la tensión que acumula el sistema. La tapa es el dinero: cuando el banco central sube tipos, la tapa aprieta. Hoy la tapa aprieta más que en ningún momento de este ciclo. Pero la base del muelle, que es el Ciclo, todavía empuja hacia arriba, aunque con menos fuerza que en agosto. Y la actividad real sigue firme. Un muelle así puede aguantar muchísimo tiempo comprimido. Lo que no puede es aguantar eternamente si la base sigue cediendo.
Sé que "muelle comprimido" suena a escaqueo. Es exactamente lo contrario: estoy diciendo por escrito, con fecha y firma, que no hay un mercado bajista estructural en marcha aunque la Fed suba tipos y el bono esté al 5 %. Si me equivoco, va a quedar aquí, y tenéis mi permiso para recordármelo.
Lo que me haría cambiar de opinión (con fecha)
Esto es lo que más valoro de cualquier análisis ajeno y lo que menos encuentro por ahí: que te digan qué tendría que pasar para que estuvieran equivocados. Así que va el mío.
Cambio de régimen si el Ciclo encadena una tercera caída semanal consecutiva y se acerca a la zona de alerta mientras la Fed sigue apretando. Esas dos capas girando a la vez hacia el mismo lado son el patrón de 2008 y de 2020. Una sola no lo es, por muy gorda que sea la noticia. El dato llega el viernes que viene. Si el indicador se recupera, lo de estas dos semanas queda como lo que ahora parece: un sobresalto de ritmo dentro de un ciclo sano. Si cae por tercera vez, empezaré a hablar de tendencia. Y lo diré aquí, con las mismas palabras y dando las mismas explicaciones que os pido a vosotros.
Ponderando caminos como pondera el modelo a cuatro-ocho semanas: el muelle sigue comprimido, la mitad de las veces; la primera pata cede, tres de cada diez (hace una semana era dos de cada diez); la tapa afloja y el muelle se distiende, dos de cada diez. Que conste que son probabilidades de un modelo, no una previsión de hacia dónde va la bolsa. Describen la situación; no recomiendan nada. En Rankia ya sabéis que lo que recomienda uno, otro lo paga.
Qué hacemos exactamente, y por qué se puede comprobar
Cada semana, la misma pregunta con los mismos cuatro instrumentos: ¿en qué fase del ciclo estamos? No voy a deciros qué comprar ni qué vender; para eso hay gente mejor que yo y, además, no es mi trabajo. Voy a decir en qué régimen estamos, qué capa lo sostiene, qué lo movería, y voy a ponerle fecha. Cuando falle (y fallaré) quedará escrito y no se podrá borrar. Es el único compromiso que me parece honesto en esto.
Y como "método propio" es una expresión que en este sector se usa mucho y se demuestra poco, os cuento cómo está montado y dónde está la prueba.
Las cuatro capas responden a cuatro preguntas distintas, y por eso funcionan juntas: ¿se está acumulando daño estructural por debajo del precio? (Ciclo). ¿Está la multitud en un extremo? (Multitud). ¿Se está encareciendo el dinero, o está a punto de girar? (Dinero). ¿En qué punto de la expansión estamos? (Economía real). Tres de las cuatro son indicadores propios con series largas; la cuarta, la política monetaria, es el complemento que cierra el sistema. Lo que hace el método no es sumarlas: es exigir que coincidan antes de declarar un régimen. Esa exigencia es la que evita reaccionar a una sola noticia, y también la que me obliga a escribir artículos como este cuando la noticia es enorme y el régimen no se mueve.
Cómo se construye cada indicador no lo publico; es mi trabajo y lo que me permite ganarme la vida. Lo que sí está publicado, y en abierto, es el resultado: un working paper con DOI permanente donde se evalúa el sistema sobre treinta y tres años de mercado. Sobre seis episodios de régimen independientes desde los años noventa, clasificó correctamente los seis; los cuatro grandes mercados bajistas (2000, 2008, 2020 y 2022) los marcó antes de la ruptura, y en las dos grandes correcciones que no llegaron a bajista (1998 y el cuarto trimestre de 2018) no dio salida en falso. El paper detalla el diseño de la evaluación, distingue qué parte del historial es real y en tiempo real (desde 2007-2008) de qué parte es reconstrucción con regla fija, y propone lo que estáis leyendo ahora: un registro público y fechado de lecturas para que cualquiera pueda comprobar si el método aguanta. Está aquí: https://doi.org/10.5281/zenodo.20709770 (Zenodo, WP-2026-01, "The Robustness of a Four-Layer Macro-Cycle Classification System").
No os pido que os lo creáis. Os pido que lo comprobéis, semana a semana, aquí.
Y como me interesa más la discusión que el monólogo: ¿qué capa le añadiríais o le quitaríais a estas cuatro? Los que lleváis años en el foro habéis visto pasar más ciclos que muchos gestores profesionales. Os leo en comentarios.
(Contenido divulgativo. No es asesoramiento ni recomendación de compra o venta.)
Corrección (27/09): en la capa de multitud escribí que el particular del AAII iba partido por la mitad. Era el dato de la semana anterior; el del 17 de septiembre fue 53,3 % bajistas y 28,8 % alcistas. La lectura actualizada está en el artículo del 27.