Con datos al viernes 23 de octubre de 2026.
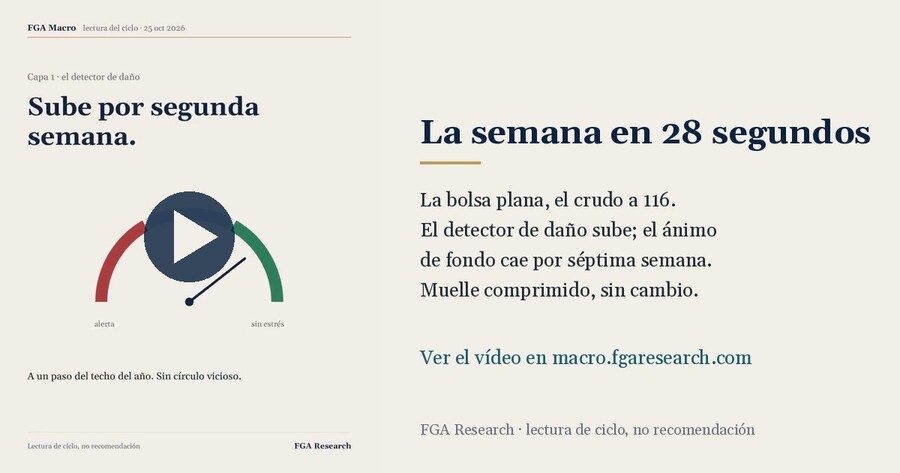
En muy resumido: la semana pasada dejé escrita una condición con fecha. Si el viernes 23 mi detector de daño giraba a la baja hasta salir de su zona alta del año, con la media de fondo del ánimo ya en negativo, tendría las dos capas que pide mi regla y hablaría de cambio de régimen. Ha pasado lo segundo y no lo primero: el ánimo de fondo ha seguido cayendo, por séptima semana, y el detector ha subido. Con una sola capa cambiando de terreno, el régimen no cambia: sigue en muelle comprimido. Y lo escribo en una semana en la que el índice apenas se ha movido mientras el petróleo volvía a 116 dólares y el bono a diez años rozaba el 5%.
Quiero contar primero por qué esta semana ha sido engañosa, porque el titular y el cierre decían cosas distintas, y después ir capa por capa, que es lo que hago siempre.
Una semana de titulares grandes y un cierre pequeño
El jueves el Nasdaq tuvo su peor sesión desde junio. El motivo fue el de las últimas semanas: cuánto cuesta financiar el gasto en inteligencia artificial y quién lo paga. El viernes la noticia llegó por otro lado: los ataques hutíes contra instalaciones en Arabia Saudí devolvieron el Brent a 116,72 dólares, su cierre más alto desde la primavera, y las telecos americanas cayeron con fuerza por la posibilidad de que SpaceX monte una cuarta operadora. Hubo material para una mala semana.
Y sin embargo el S&P 500 cerró en 7.624 puntos, medio punto por debajo del viernes anterior. El Dow subió un 0,4%. El Russell 2000, el índice de las empresas pequeñas, ganó un 2% y rompió una racha de seis semanas de caídas. El sector de energía marcó máximos históricos. Cayeron los nombres más grandes y más caros; subió una parte amplia del resto. A mí eso me sigue pareciendo una rotación, que es incómoda, y no una huida, que es otra cosa.
Dos datos de fondo ayudan a entender por qué el cierre no fue peor. Los beneficios del tercer trimestre van camino de crecer más de un 30%, según el recuento de LSEG, y las ventas minoristas de septiembre subieron un 0,8%. La economía real, de momento, no acompaña al miedo. Lo que sí lo acompaña es el consumidor: la confianza de la Universidad de Michigan de octubre quedó cerca de su mínimo histórico, con los precios de la energía como primera queja. Una economía que produce y unos hogares que no lo sienten. Esa es la rareza del momento, y no es nueva.
Capa 1. Ciclo: verde, y sube por segunda semana
Mi detector de daño no mide el precio. Mide si se está formando el círculo vicioso entre la macro, las empresas y el sistema financiero que, en la muestra histórica, precedió a 2000, 2008, 2020 y 2022. Esta semana tenía motivos para empezar a formarse: un crudo a 116, un bono en el 5%, la mayor caída del Nasdaq desde junio. No se ha formado. El detector ha subido por segunda semana consecutiva y vuelve a quedarse a un paso del techo del año, sin superarlo.
Esto es lo que resuelve la condición de la semana pasada. Yo necesitaba que el detector girara a la baja; ha hecho lo contrario. No hay segunda capa. Verde.
Capa 2. Multitud: ámbar, y la media de fondo cae por séptima vez
La media de seis semanas de mi indicador de ánimo, la que uso para no reaccionar al ruido de un viernes, ha bajado por séptima semana consecutiva y se aleja un poco más de la línea de cero, por el lado negativo. La lectura semanal también está en negativo. Hace una semana escribí que el colchón de optimismo que acompañaba la subida desde la primavera había desaparecido. Esta semana lo confirmo y añado algo: ya no sorprende. Se está haciendo costumbre.
Los datos públicos cuentan lo mismo con otras palabras. Los asesores que sigue Investors Intelligence siguen siendo más alcistas que bajistas, pero bastante menos que hace siete días: el 49,1% se declara alcista, frente al 55,5% de la semana anterior. La protección, en cambio, sigue sin interesar: el put/call de la semana quedó en 0,59, aunque repuntó jueves y viernes con las caídas. Y mi ratio entre sectores ofensivos y defensivos ha caído a su nivel más bajo desde finales de marzo. Hace una semana lo citaba como un aviso; esta semana lo ha hecho el mercado a la vista de todos, con el Dow subiendo, los defensivos sosteniendo el índice y la tecnología cediendo.
Esta es la capa que ha cambiado de terreno, y lleva cambiada desde la semana pasada. Ámbar.
Capa 3. Dinero: ámbar, con el petróleo apretando la tapa
La Fed no se reunió esta semana. Se reúne el 27 y 28 de octubre y decide el miércoles. El tipo oficial sigue en el 3,75–4,00% desde la subida de septiembre, y la encuesta de Reuters a economistas, hecha entre el 16 y el 20 de octubre, es casi unánime: 94 de 100 esperan que lo deje donde está, y los 100 esperan una subida en diciembre. La curva descontaba a mitad de semana, con las herramientas de futuros, una probabilidad alta de esa subida de diciembre.
Lo que ha cambiado no es la decisión, que está descontada, sino lo que llega a la mesa: un crudo a 116 dólares y un bono en el 5% se suman a un IPC del 3,7% y a unos precios de producción que subieron un 1,3% en un solo mes. Lo que me interesa del miércoles es el tono: cuántos miembros piden subir ya y cómo describe el presidente Warsh el repunte del petróleo.
En mi nota del 14 de octubre dejé un umbral escrito: dos lecturas mensuales seguidas de la inflación subyacente en el 0,3% o más cambiarían mi lectura de esta capa. Septiembre fue la primera. Va una de dos. Hasta que no haya segunda, la capa sigue en ámbar: la tapa puesta, más caliente que hace una semana, pero sin cambiar de terreno.
Capa 4. Economía real: verde, fase temprana intacta
Mis indicadores propios, con los datos de octubre, cuentan lo mismo que el mes pasado y un poco más claro. El adelantado marca su nivel más alto del año. El coincidente sube, mes tras mes. El retrasado frena su ritmo. Adelantado arriba, coincidente subiendo y retrasado quieto o cediendo es la firma clásica de la parte temprana de una expansión. Las ventas minoristas de septiembre y el crecimiento de los beneficios dicen lo mismo desde fuera.
Y aquí está la paradoja de estas semanas, más marcada que nunca: la economía real empuja y la multitud, por segunda semana consecutiva, no. Las dos cosas pueden ser ciertas durante un tiempo. De hecho, esa combinación es lo que mi modelo llama muelle comprimido. Verde.
¿Cambia el régimen?
No. Y esta semana el no tiene una fecha detrás, que es lo que lo hace útil. Mi regla es la misma desde hace años: el régimen solo cambia cuando dos o más capas giran a la vez, y el giro tiene que ser de terreno, no de ritmo. El domingo pasado escribí qué tenía que pasar el viernes 23 para que hubiera dos. Pasó una. El ánimo de fondo siguió en negativo y más hundido; el detector de daño, en vez de girar, subió.
Alguien podría decir que es un tecnicismo. Yo creo que es justo lo contrario: es lo que impide que el modelo reaccione a una sola noticia, aunque la noticia sea el petróleo a 116 dólares o el Nasdaq en su peor día desde junio. Si cada susto moviera el régimen, el régimen no serviría para nada.
La imagen del muelle encaja un poco mejor cada semana. La base empuja, porque la economía real empuja. El colchón de optimismo se adelgaza, porque el ánimo lleva siete semanas cayendo. Y la tapa, que es la Fed, sigue puesta y ahora con el petróleo apretándola desde arriba. Un muelle así acumula energía. Cuándo y hacia dónde la libera no lo sé, y no me parece honesto fingir que el modelo lo sabe. Los pesos que doy a los tres caminos de las próximas cuatro a ocho semanas no cambian: el muelle comprimido sigue siendo el escenario central, la distensión viene detrás y la primera pata bajista sigue siendo el menos probable. Son probabilidades sobre la fase del ciclo, no sobre el precio.
Lo que me haría cambiar de opinión, con fecha
El viernes 30 de octubre, al cierre, se actualiza mi detector de daño. Si girara a la baja de forma que lo sacara de la zona alta del año, con la media de fondo del ánimo todavía en negativo, tendría las dos capas que pide la regla y hablaría de un cambio de régimen hacia una primera pata. Si, en cambio, el ánimo de fondo volviera a positivo con el detector arriba, la capa recuperaría su terreno y el muelle seguiría comprimido, con menos tensión. Esas son las dos salidas que vigilo. Una tercera subida del detector lo asentaría en el techo del año, y eso también lo contaré.
Antes del viernes hay semana: la Fed decide el miércoles 28; Alphabet, Microsoft y Amazon presentan resultados, que son la prueba de si el gasto en inteligencia artificial se paga con ingresos; el jueves 29 se publican el PIB del tercer trimestre y el PCE de septiembre, y decide el BCE; el viernes 30, el Banco de Japón por la mañana. Y el martes 3 de noviembre, las elecciones de mitad de mandato.
Una pregunta para ustedes
Cuando el índice apenas se mueve pero el petróleo, el bono y los titulares no paran, ¿lo leen como ruido o como el principio de algo? Me interesa de verdad la respuesta, porque es la pregunta que me hago yo cada viernes antes de mirar las capas, y el método está precisamente para no contestarla con el estómago.
Si quiere seguir el ciclo conmigo
La lectura completa de esta semana, con el vídeo de tres minutos y el informe página a página, está en FGA Macro, en Substack, en abierto durante el periodo de lanzamiento. El proceso de cuatro capas y sus 33 años de muestra están depositados en abierto, para que cualquiera los compruebe, en la página de Evidencia.
Working paper del proceso FGA, depósito permanente: DOI 10.5281/zenodo.20709770
(Contenido divulgativo. No es asesoramiento ni recomendación de compra o venta.)