En muy resumido: la semana pasada me comprometí a tres citas que podían hacer que cambiara de opinión: el ISM de servicios del lunes, las actas de la Fed del miércoles y mi detector de daño del viernes. Han pasado las tres y ninguna mueve el régimen, que sigue en muelle comprimido. Lo que sí se ha movido está en otro sitio: el martes el S&P 500 hizo el cierre más alto de su historia y, en esa misma semana, el ánimo de fondo del mercado se enfrió por quinta vez seguida. Ese desacople es lo que me llevo de verdad.
Ponerle fecha a lo que te haría cambiar de opinión tiene un truco bueno y un truco malo, y al final son el mismo: siete días después hay que volver a mirarlo, en público, con lo que haya salido. Así que esta semana no os cuento el mercado por titulares. Repaso cada una de las tres citas dentro de su capa y dejo que el resto del cuadro se ordene solo alrededor.
Capa 1. Ciclo: verde, y la cita difícil salió bien
De las tres fechas, la que más me preocupaba era la del viernes. Mi detector de daño mide si se está formando un círculo vicioso entre la macro, las empresas y el sistema financiero, y la lectura del día 9 era la primera que digería el mal dato de empleo de septiembre. Si el frenazo laboral estuviera empezando a contaminar balances, ahí se habría notado.
No se ha notado. El detector mejoró por tercer viernes seguido, dejó atrás sin esfuerzo el techo que marcó en febrero y está en su zona más alta desde enero de 2018. La distancia a la zona de alerta es la mayor de todo el ciclo.
Ahora, un matiz que no me quiero saltar. La última vez que lo vi tan arriba fue a principios de 2018, y quien estuviera invertido entonces se acordará: aquel febrero trajo un susto de volatilidad que todavía se recuerda. Un detector alto no impide los sustos; no está hecho para eso. Lo que dice es que hoy no hay una maquinaria en marcha capaz de convertir un susto en una crisis. Aquel de 2018 se quedó en susto. Verde.
Capa 2. Multitud: ámbar, y aquí está lo nuevo de la semana
Esta capa no tenía cita en mi calendario y, sin embargo, es la que más me ha hecho pensar.
El índice de ánimo tiene dos velocidades. La lectura semanal volvió a positivo tras tres semanas en negativo, lo cual, leído a la ligera, sonaría a mejora. Pero la media de seis semanas (la que uso para no reaccionar al ruido de cada viernes) baja por quinta vez seguida y está en su punto más bajo desde finales de abril. Todavía por encima de la línea que separa un terreno del otro. Cada vez con menos margen.
Los datos públicos cuentan la misma historia por partes. Los asesores que sigue Investors Intelligence están optimistas (56,9% de alcistas frente a 15,7% de bajistas, casi igual que la semana pasada). El inversor particular de AAII sigue más bajista que alcista, aunque afloja un poco: 34,6% y 46,5%, frente al 32,7% y 48,1% de siete días antes. Y la protección sigue sin interesarle a casi nadie, con el put/call de CBOE en 0,57. A eso le añado un detalle de nuestra propia serie: la rotación hacia defensivos, que llevaba semanas quieta, dio un pasito más en esa dirección.
Juntándolo todo, me sale una imagen que me sirve más que cualquier cifra suelta: el índice sube a máximos con cada vez menos gente empujando desde el fondo. Eso puede durar bastante (la historia está llena de subidas que avanzaron con el ánimo a medio gas) y por sí solo no gira nada. Pero si esa media acaba cruzando la línea, la Multitud cambiaría de terreno, y eso sí cuenta para la regla. Ámbar.
Capa 3. Dinero: rojo, y las actas hablaron más del bono que del tipo
Segunda cita, el miércoles 7: las actas de septiembre. El jueves ya escribí aquí cómo leerlas, con sus «muchos», «varios» y «la mayoría», así que no lo repito. Me quedo con lo importante para esta capa: el comité ve probable otra subida este año pero no le pone fecha, y en el apartado de mercados aparece la incertidumbre sobre las recompras de deuda del Tesoro como uno de los motivos por los que el mercado exige más por prestar a largo.
El tipo oficial sigue en el 3,75-4,00% desde el 16 de septiembre, que lo he comprobado en la web de la Fed y en la serie de FRED. La próxima reunión es el 27 y 28 de octubre.
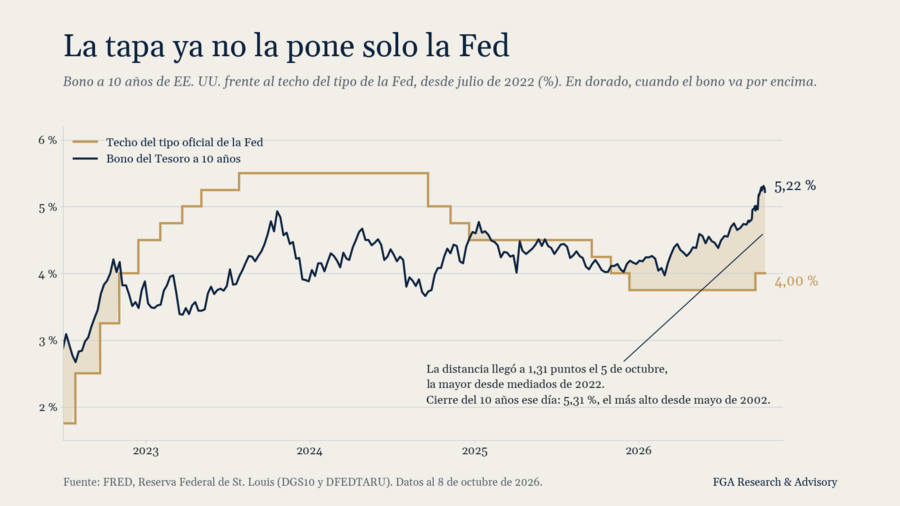
Donde la semana sí tiene noticia es en el bono. El lunes 5 el diez años cerró en el 5,31%, el cierre más alto desde mayo de 2002 en la serie diaria de la Fed de St. Louis. Después aflojó hasta el 5,22% del jueves 8, con el treinta años en el 5,60%. Y hay un dato que para mí es el gráfico de la semana: la distancia entre el bono a diez años y el techo del tipo oficial llegó a 1,31 puntos el lunes, la mayor desde mediados de 2022. Dicho en llano: la tapa del muelle ya no la pone solo la Fed. Una parte la pone el propio mercado de deuda, y esa parte no se vota en ninguna reunión.
Mientras el largo plazo siga ahí, esta capa no puede estar en otro color. Rojo.
Capa 4. Economía real: verde, y el aviso del empleo pierde fuelle
Primera cita, el lunes 5: el ISM de servicios. Lo puse en la lista porque los servicios son la mayor parte de la economía y casi todo el empleo, y si se enfriaban con claridad, el mal dato de septiembre habría ganado peso. Salió en 54,9, algo por debajo del 55,4 de agosto y todavía cómodo en zona de expansión. Se enfría un poco. No con claridad. Lo que sí me llamó la atención fueron los precios pagados, en 74,0, aunque eso es más problema de la capa del Dinero que de esta.
Hubo además un dato que no estaba en mi lista: las peticiones iniciales de subsidio de desempleo de la semana terminada el 3 de octubre bajaron a 197.000, el nivel más bajo desde julio. Es difícil cuadrar despidos tan escasos con un mercado laboral que se esté rompiendo.
Nuestros indicadores propios estrenaron octubre sin sobresaltos: el adelantado sigue prácticamente donde estaba, sobre neutral y sin girar; el coincidente sube por tercer mes; el retrasado cede por segundo. Es la huella de una economía en la parte temprana de una expansión, y esta semana no se ha borrado. El aviso del empleo queda anotado, pero hoy pesa menos que hace siete días. Verde.
¿Cambia el régimen?
No. La regla que aplico desde hace años es incómoda precisamente porque no admite excepciones: el régimen solo cambia cuando dos o más capas giran a la vez, y el giro tiene que ser de terreno (cruzar de zona), no de ritmo. Esta semana todo el movimiento ha sido de ritmo. El detector mejora dentro de su zona. La Multitud se erosiona sin cruzar la línea. El Dinero sigue en rojo, como desde el 16 de septiembre, sin novedad de terreno. Y la economía real aguanta.
Así que el muelle sigue comprimido. Lo que cambia es la textura: la base empuja con más fuerza que hace un mes y el ánimo que acompañaba la subida se ha ido quedando fino. Los pesos que el modelo da a los caminos de las próximas cuatro a ocho semanas no se mueven respecto a la semana pasada, con el muelle comprimido como escenario central. Son probabilidades sobre la fase del ciclo, no sobre el precio.
Lo que me haría cambiar de opinión, con fecha
Miércoles 14 de octubre, IPC de septiembre. Con los precios de servicios del ISM en 74, un dato caliente tensaría otra vez el bono largo. Eso endurecería la capa del Dinero, pero por sí solo no cambia nada: ya está en rojo.
Viernes 16 de octubre, mi detector y la media de fondo del ánimo. Es la fecha que más me importa. Si el detector corta su racha y, esa misma semana, la media del ánimo cruza la línea, tendría dos capas moviéndose a la vez y el régimen entraría en revisión. Si el detector sigue arriba y el ánimo deja de caer, el escenario de distensión gana peso.
Martes 27 y miércoles 28 de octubre, reunión de la Fed. Ahí choca la lectura de seguro que dejaron las actas con un empleo que se ha frenado. Una Fed que deje claro que no habrá más subidas aflojaría la tapa por arriba, aunque el bono decida por su cuenta.
Viernes 6 de noviembre (previsto), empleo de octubre. Un segundo mes flojo con el adelantado girando a la baja sacaría a la economía real del verde. Junto con la Multitud, sería el cruce que hoy no veo.
Si me equivoco, queda escrito aquí con fecha, igual que las tres citas que hoy he repasado.
Una pregunta para el hilo
Esta va para los que lleváis varios ciclos encima. ¿Os habéis encontrado antes una bolsa en máximos con un ánimo de fondo que se va vaciando semana a semana? Y en vuestra experiencia, ¿quién acabó arrastrando a quién: el precio al ánimo hacia arriba, o el ánimo al precio hacia abajo? Os leo en comentarios, y me interesa sobre todo el argumento que contradiga el mío.
La lectura extendida de cada semana, con el informe y los gráficos, la publico en mi boletín FGA Macro. El método de las cuatro capas, evaluado sobre 33 años de mercado, está en abierto en un working paper con DOI permanente: https://doi.org/10.5281/zenodo.20709770. No os pido que os lo creáis. Os pido que lo comprobéis.
(Contenido divulgativo. No es asesoramiento ni recomendación de compra o venta.)
El ciclo del mercado. Cada semana, una lectura fechada del régimen de mercado leída en cuatro capas: crédito, sentimiento, liquidez de la Fed y macro. En qué fase estamos, qué capa lo sostiene y qué lo cambiaría. Sin señales de compra ni de venta.
Francisco Salvador. Analista macro independiente, fundador de FGA Research & Advisory (Madrid, 2006) y asesor senior de análisis macro en Miraltabank. 33 años estudiando el ciclo.
La casa del método: investigación macro independiente para inversores institucionales desde 2006. Ahí están el FGA Warning Signal, las cuatro capas y el working paper con DOI que evalúa el sistema sobre 33 años de mercado. También mi ORCID.
Contenido divulgativo. Información, no recomendación.