Colección: 📊 Cobertura Valor Ibérico
Serie: Deoleo (OLE)
Documento: 📁 Cuaderno #03
← Documento anterior
Serie: Deoleo (OLE)
Documento: 📁 Cuaderno #03
← Documento anterior
SOS Corporación Alimentaria (2009-2010)
El reset: Refinanciación, desinversiones y antesala de Deoleo.
🚦 Semáforo cualitativo: valoración del estado de la compañía al cierre de cada ejercicio. No constituye una calificación crediticia, ni una medición objetiva del riesgo.
---
📊 Estado de la compañía | 2009 | 2010 |
Marcas | 🟢 | 🟢 |
Liquidez | 🔴 | 🟠 |
Deuda | 🔴 | 🟠 |
Gobierno corporativo | 🔴 | 🟠 |
Generación de caja | 🔴 | 🟢 |
Confianza del mercado | 🔴 | 🔴 |
🚦 Semáforo cualitativo: valoración del estado de la compañía al cierre de cada ejercicio. No constituye una calificación crediticia, ni una medición objetiva del riesgo.
---
Parte 3. ¿Qué quedaba en pie?
Las marcas sobrevivían al balance
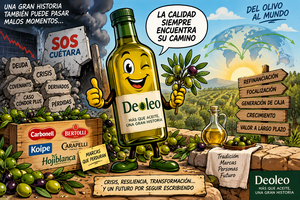
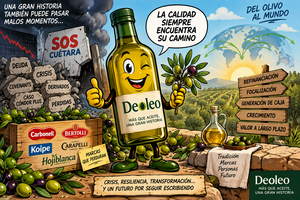
Mientras el balance se desmoronaba, la compañía todavía conservaba una cartera de marcas de gran reconocimiento: Carbonell, Koipe, Bertolli, Carapelli, SOS, Lassie y Koipesol. Algunas de ellas, especialmente vinculadas al negocio arrocero, acabarían formando parte de la posterior desinversión a Ebro Foods. Otras constituirían el núcleo comercial de la futura Deoleo.
El mercado, sin embargo, descontaba la posibilidad de que la empresa no sobreviviera.
---
💰 El valor que sobrevivía al balance
Y la incertidumbre del mercado
🕵️ A finales del 2008, SOS Cuétara presentaba una situación financiera extremadamente delicada: 1.875 millones de euros de deuda bruta, un EBITDA negativo de 172 millones y un fondo de maniobra profundamente negativo.
🕵️ A finales del 2008, SOS Cuétara presentaba una situación financiera extremadamente delicada: 1.875 millones de euros de deuda bruta, un EBITDA negativo de 172 millones y un fondo de maniobra profundamente negativo.
🔥 El mercado tenía motivos para cuestionar la continuidad de la compañía. El incumplimiento de los convenants, la necesidad de renegociar la financiación y los problemas de gobierno corporativo, habían convertido la supervivencia en la principal incógnita de inversión.
🛡️ Sin embargo, detrás de aquel balance deteriorado seguía existiendo un negocio alimentario con ventas superiores a los 1.200 millones de euros anuales y una cartera de marcas reconocidas internacionalmente.
❓ La cuestión no era simplemente cuánto valían Carbonell, Bertolli, Koipe o SOS por separado. Era si el negocio podía sobrevivir a la crisis financiera, conservar sus principales activos comerciales y recuperar una estructura de capital viable.
🔑 Esa diferencia entre el deterioro de la estructura financiera y la posible continuidad del negocio constituye el núcleo de lo que, retrospectivamente, podemos interpretar como una oportunidad de recuperación empresarial. No podemos cuantificar aquí el descuento bursátil exacto sin una cotización histórica contrastada, pero sí identificar las condiciones que habrían permitido una recuperación de valor para el accionista: refinanciación, reducción de deuda, recuperación de generación de caja y simplificación del negocio.
---
---
🦢 El shock del girasol
🔍 En abril del 2008, se detectó contaminación por parafinas minerales en aceite de girasol procedente de Ucrania: lo que provocó una alerta alimentaria. A este impacto, cuantificado en aproximadamente 18 M€, se sumaron otros 26 M€ derivados de la volatilidad de los precios de la materia prima. En conjunto, ambos efectos representaron un impacto aproximado de 44 M€ sobre los resultados de SOS Cuétara.
🔴 No se trataba de un único problema estructural del negocio, sino de dos impactos extraordinarios que agravaron una situación financiera que ya era extremadamente delicada.
---
Parte 4. El reset (2010)
La refinanciación: el punto de inflexión
📌 El 29 diciembre de 2010, SOS culminó la refinanciación de su deuda mediante un nuevo contrato sindicado, con un importe inicial de aproximadamente 1.005 millones de euros, un vencimiento de 6 años y 18 meses de carencia para las primeras amortizaciones.
Pero el acuerdo no llegó aislado: estaba condicionado a un proceso de recapitalización de 596 millones de euros, mediante ampliaciones de capital, conversión de participaciones preferentes y compensación de créditos.
La operación permitió reorganizar los vencimientos, reforzar los fondos propios y recuperar un fondo de maniobra positivo. La supervivencia financiera dejaba de depender de una negociación abierta con los bancos y pasaba, a apoyarse en una estructura de financiación renovada.
Pero el acuerdo no llegó aislado: estaba condicionado a un proceso de recapitalización de 596 millones de euros, mediante ampliaciones de capital, conversión de participaciones preferentes y compensación de créditos.
La operación permitió reorganizar los vencimientos, reforzar los fondos propios y recuperar un fondo de maniobra positivo. La supervivencia financiera dejaba de depender de una negociación abierta con los bancos y pasaba, a apoyarse en una estructura de financiación renovada.
🌾 La venta de arroz: la "simplificación" estratégica
En noviembre de 2010, SOS alcanzó un acuerdo con Ebro Foods para vender su división arrocera por un importe inicial de 195 M€. La operación se amplió posteriormente para incluir otros activos y marcas, hasta alcanzar un precio acordado de 205 M€. Tras los ajustes de cierre, Deoleo reconoció un precio final aproximado de 203 M€ (ejercicio 2011). No se trataba de un negocio sin valor: en 2009 había generado 250 M€ de facturación y un EBITDA de 30 M€ antes de costes de estructura. Su venta respondía a una decisión estratégica:
En noviembre de 2010, SOS alcanzó un acuerdo con Ebro Foods para vender su división arrocera por un importe inicial de 195 M€. La operación se amplió posteriormente para incluir otros activos y marcas, hasta alcanzar un precio acordado de 205 M€. Tras los ajustes de cierre, Deoleo reconoció un precio final aproximado de 203 M€ (ejercicio 2011). No se trataba de un negocio sin valor: en 2009 había generado 250 M€ de facturación y un EBITDA de 30 M€ antes de costes de estructura. Su venta respondía a una decisión estratégica:
Obtener liquidez, reducir deuda y concentrar los recursos del grupo en el negocio del aceite.
✂️ La operación no solo redujo el perímetro empresarial, sino que simplificó radicalmente la tesis de inversión.
💡 El objetivo dejaba de ser gestionar un conglomerado alimentario heterogéneo, para concentrarse en una compañía especializada en aceites vegetales, con el aceite de oliva como eje central.
---
🧮 Los números del reset
Métrica | 2010 |
Ingresos | 1.278.763 k€ |
EBITDA contable | 15.101 k€ |
❓ EBITDA ajustado (dirección) | 104.530 k€ |
Ajustes sobre EBITDA contable | 89.429 k€ |
Beneficio Neto | −50.234 k€ |
Deuda bruta | 980.609 k€ |
Efectivo | 143.529 k€ |
CFO | +54.910 k€ |
CapEx | 4.658 k€ |
FCF Operativo (CFO - CapEx) | +50.252 k€ |
💰 El FCF calculado es positivo por primera vez en el periodo analizado.
El estado de flujos de efectivo refleja un CFO positivo de 54,9 millones y, tras descontar las inversiones materiales e intangibles consideradas, obtenemos un FCF de 50,3 millones.
🟡 Es una señal favorable respecto a los ejercicios anteriores, aunque todavía será necesario comprobar qué parte de esta generación de caja, procede de la actividad recurrente y qué parte responde a movimientos puntuales del negocio.
El estado de flujos de efectivo refleja un CFO positivo de 54,9 millones y, tras descontar las inversiones materiales e intangibles consideradas, obtenemos un FCF de 50,3 millones.
🟡 Es una señal favorable respecto a los ejercicios anteriores, aunque todavía será necesario comprobar qué parte de esta generación de caja, procede de la actividad recurrente y qué parte responde a movimientos puntuales del negocio.
⚠️ El CFO procede de las cuentas auditadas: el FCF es una magnitud calculada a partir de sus datos.
Lo relevante es que la generación de caja mejora sustancialmente y permite empezar a comprobar si la recuperación operativa puede sostener la nueva estructura financiera.
---
🔬 El Sello del Laboratorio
🔎 Pregunta para el próximo cuaderno:
La banca no mantuvo abierta la negociación por una simple expectativa de recuperación. La refinanciación quedó vinculada a una profunda recapitalización, a la reorganización de los vencimientos y a la venta de activos para reducir el endeudamiento...
La banca no mantuvo abierta la negociación por una simple expectativa de recuperación. La refinanciación quedó vinculada a una profunda recapitalización, a la reorganización de los vencimientos y a la venta de activos para reducir el endeudamiento...
🩺 El paciente había abandonado la UCI, pero todavía no había recibido el alta...
🔋 La refinanciación resolvió el problema más urgente: la supervivencia. Además, la operación facilitó la entrada de Ebro Foods en el capital de SOS, con un compromiso de suscripción de 50 M€ en la ampliación dineraria. La operación incorporaba así un nuevo socio industrial y abría una nueva etapa en la estructura accionarial del grupo.
❓ Pero la pregunta que determinaría el futuro de esta empresa sería:
¿Por qué el mercado siguió desconfiando durante tantos años de una empresa que ya había conseguido sobrevivir? 🤔
❓ Pero la pregunta que determinaría el futuro de esta empresa sería:
¿Por qué el mercado siguió desconfiando durante tantos años de una empresa que ya había conseguido sobrevivir? 🤔
---
📚 Fuentes documentales
- 📄 Cuentas Anuales: 2008, 2009 y 2010.
- 📄 Cinco Días - Las acciones de SOS se desploman un 38,5%
- 📄 Europa Press - Grupo SOS elevó un 31,1% su beneficio
- 📄 Sentencia Civil 175/2025
- 📄 Acuerdo Ebro Foods y SOS Corporación Alimentaria
- 📄 Documento Registro CNMV
---