En mi caso, no voy a entrar. No me gusta que a garantía hipotecaria sobre el inmueble la aporte el propietario del edificio y no la empresa promotora. Si la promotora se va al garete, no me parece que la ejecución de la garantía hipotecaria vaya a ser fácil y rápida.
Sí, me llegó esta mañana el aviso y ya van por el 53% de financiado 😳
Así que no sé si será muy apetecible o no, pero tienen toda la pinta de acabar financiándose a lo largo de hoy 🤷🏻♂️
Yo me estrené con el proyecto anterior de Las Canteras, y aunque se cerró más rápido de lo que solía ser normal (por lo que llevaban más tiempo en esto), en este caso se va a completar en casi 24h o menos 🔥
La calma en BDKapital se ha ido al traste... Ahora ya se ha vuelto bastante popular y hay que decidir la inversión el primer día. Es un lío porque aquí cuando se anuncian los proyectos es cuando los abren y, si tienes que mirar la documentación, lleva un rato. Eso contando con que puedas hacerlo el mismo día que lo abren, que a veces es imposible. En fin, sin estrés. Seguiré mirando tranquilamente, si me imteresa, invertiré y si no, pues nada. Saludos!
Objeto declarado: Rehabilitación de un edificio de 4 plantas en Calle Brasil nº 55, El Tablero, San Bartolomé de Tirajana, para convertirlo en 6 viviendas y 2 estudios, con cambio de uso del local, instalación de ascensor, nuevas instalaciones y división horizontal.
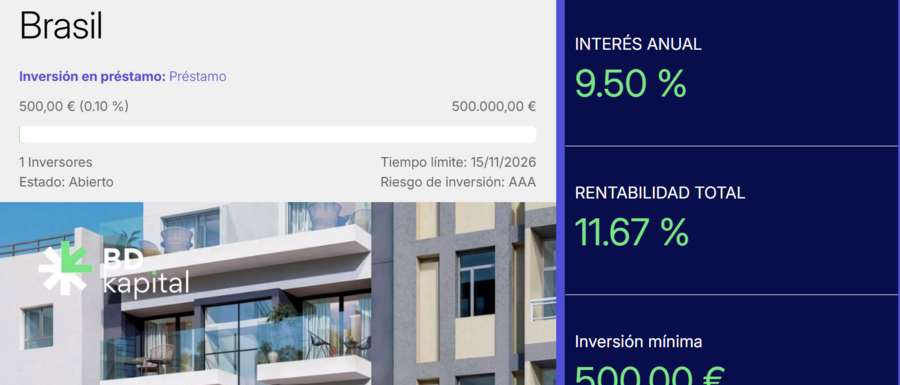
Importe del préstamo: 500.000,00 €.
Plazo: 14 meses.
Tipo de interés: 9,5% anual fijo.
Rentabilidad total estimada: 11,67%.
TAE: 9,925%.
Tipo de interés de demora: 12,5%.
Comisión PSFP: 25.000 € + IGIC.
Pago de intereses: a vencimiento (bullet).
Inversión mínima: 500 €.
Garantía anunciada: Hipoteca de primer rango sobre las fincas registrales 20070, 20072, 20074 y 20076 del Registro de la Propiedad de San Bartolomé de Tirajana nº 1.
Condición suspensiva: Alcanzar el objetivo mínimo de 500.000 € en un plazo de 60 días.
Custodia: Lemon Way SAS, entidad de pago del Banco de España.
Cesión del préstamo: No permitida a través de la plataforma.
Agente de garantías: No se ha facilitado el contrato ni la identidad de la entidad.
2. ANÁLISIS DE LA DOCUMENTACIÓN
2.1 Notas Simples del Registro de la Propiedad (6 de agosto de 2026)
Las cuatro fincas registrales (20070, 20072, 20074 y 20076) están libres de cargas. Solo tienen una afección fiscal caducada y pendiente de cancelar por ITP/AJD de la división horizontal de 2001. No hay hipotecas previas, embargos, servidumbres ni litigios registrados.
El titular registral de las fincas 20072 y 20076 es VENTURA QUEVEDO QUEVEDO. Las fincas 20070 y 20074 no muestran el nombre del titular en la nota simple, pero se presume que es el mismo propietario.
Las fincas están descritas como: local en planta baja (132 m²), vivienda A en planta primera izquierda (61,50 m²), vivienda B en planta primera derecha (61,50 m²) y vivienda C en planta segunda derecha (61,50 m²). Total: 4 fincas registrales.
2.2 Tasación (ALIA TASACIONES, S.A., 26 de agosto de 2026)
Valor de tasación actual: 918.550,55 €.
Valor de tasación en hipótesis de edificio terminado (HET): 1.732.996,55 €.
Aportación de Licencia de Obras vigente cuyos datos coincidan con la obra valorada.
Vinculación registral de las fincas y su posterior división horizontal.
Advertencias de la tasación:
No se ha dispuesto de contrato de ejecución de obra.
No se ha dispuesto de presupuesto de contrata.
Existen elementos construidos no inscritos registralmente.
No se aporta la carta de pago correspondiente a la licencia de obras.
Existen discrepancias entre la realidad física y la descripción registral o catastral.
No consta referencia catastral del inmueble en la documentación registral.
La finca no está coordinada gráficamente con el Catastro.
No se ha dispuesto del certificado de eficiencia energética.
2.3 Escritura de Constitución (31 de agosto de 2018)
La sociedad se constituyó como ESCAYOLAS NEDET, SOCIEDAD LIMITADA UNIPERSONAL, con un capital social de 3.000 €, representado por 3.000 participaciones de 1 € cada una. El socio fundador y administrador único es DON JUAN-FRANCISCO ALONSO GUEDES, casado en régimen de absoluta separación de bienes con DOÑA EURIDICE-INDIRA LUJÁN SUÁREZ.
El objeto social original incluía revocamiento, pintura, yesos, escayolas, construcción y reformas de edificios, fontanería, instalaciones eléctricas y comercio de materiales de construcción.
2.4 Escritura de Elevación de Acuerdos Sociales (21 de octubre de 2022)
Se amplía el objeto social para incluir estética, tratamientos corporales, tratamientos faciales, masajes y peluquería. La actividad principal sigue siendo el revocamiento (CNAE 4331).
Se confirma el cambio de denominación de ESCAYOLAS NEDET, S.L. a PROYECTOS Y ESTRUCTURAS NEDET, S.L.
2.5 Código LEI
Confirma que la sociedad está activa, con LEI 959800Z4Z82YUHWAC413, validado por el Registrador Mercantil Adolfo Calandria Amigüeti. El domicilio registral es Lugar Montaña Blanca 32, 35106 San Bartolomé de Tirajana. El domicilio real es Calle Paraguay 4, 35109 San Bartolomé de Tirajana.
2.6 Ficha de Datos Fundamentales (DFI)
Confirma que la oferta no ha sido verificada ni aprobada por la CNMV ni por la AEVM. El inversor asume plenamente el riesgo, incluido el de pérdida parcial o total del dinero invertido. La inversión no está cubierta por sistemas de garantía de depósitos ni de indemnización de inversores.
Confirma que el número de proyectos financiados previamente en la plataforma es de 5.
Confirma que la estructura de capital es: Eurídice Indira Luján Suárez 14.500 € (82,85%) y Juan Francisco Alonso Guedes 3.000 € (17,14%). Total: 17.500 €.
Confirma que el titular registral de las fincas es VENTURA QUEVEDO QUEVEDO.
Confirma que la garantía se formalizará en escritura pública ante notario.
2.7 Resumen Económico
Gastos ya realizados: 290.000 € (Proyecto + Licencia + Desmonte y obra ejecutada).
Costes totales de promoción: 790.000 €.
Costes de construcción: 500.000 € (1.115,57 €/m²).
Ventas totales: 1.830.000 €.
Precio medio vivienda: 228.750 €.
Precio por m²: 4.841,27 €/m².
Resultado (beneficios): 1.040.000 €.
Valor de tasación actual: 918.550,55 €.
Valor de tasación obra terminada: 1.732.996,55 €.
Ratio LTV actual: 54,43%.
Ratio LTV obra terminada: 28,85%.
3. ANÁLISIS FINANCIERO
3.1 Estructura de costes
El coste total de promoción es de 790.000 €, compuesto por 290.000 € ya desembolsados y 500.000 € pendientes de financiar con el préstamo.
El coste de construcción es de 500.000 € para una superficie total de aproximadamente 448,16 m² (suma de las superficies de las 8 unidades según la tasación). Esto da un coste de 1.115,57 €/m².
Este coste es bajo para una rehabilitación integral con cambio de uso, instalación de ascensor, nuevas instalaciones y división horizontal. En Canarias, una rehabilitación de este tipo suele estar en 1.200-1.500 €/m². Si el coste real es superior, el presupuesto de 500.000 € no alcanza.
3.2 Ingresos por venta
El resumen económico prevé 1.830.000 € de ventas totales, con un precio medio de 228.750 € por unidad y 4.841,27 €/m².
La tasación de edificio terminado es de 1.732.996,55 €, lo que supone 97.003 € menos que las ventas previstas (un 5,3% menos).
El precio de venta previsto es superior al valor de tasación, lo que introduce un riesgo adicional.
3.3 Beneficio estimado
El beneficio estimado es de 1.040.000 €, lo que supone un margen del 131% sobre costes o un 57% sobre ventas.
Este margen es extraordinariamente alto para promoción inmobiliaria, donde lo habitual es un 20-30% sobre ventas.
El beneficio no incluye partidas esenciales como impuestos (IGIC, ITP, plusvalía), gastos notariales y registrales, comisiones de comercialización, gastos financieros (intereses + comisión PSFP), seguros, costes de división horizontal y legalización, y contingencia por sobrecostes.
Si se suman estas partidas omitidas, el coste real podría estar en 1.000.000-1.100.000 € y el beneficio real en 700.000-800.000 €.
3.4 LTV y garantía
El LTV actual es del 54,43% y el LTV en hipótesis de edificio terminado es del 28,85%.
El único LTV que importa para la garantía es el actual, porque en una ejecución hipotecaria el prestamista no puede ejecutar una hipótesis, sino lo que existe físicamente y está inscrito en el Registro.
El valor HET no sirve como garantía porque es una proyección futura condicionada a la licencia, la división horizontal y el mercado.
El LTV actual del 54,43% está condicionado a la obtención de la licencia de obras. Si la licencia no se concede o se concede con condiciones distintas, ese valor podría no ser válido.
3.5 Análisis de rentabilidad para el inversor
El inversor aporta capital a un préstamo a tipo fijo del 9,5% anual, con plazo de 14 meses y amortización a vencimiento.
La rentabilidad total estimada es del 11,67%, lo que equivale a una TAE del 9,925%.
El pago total al vencimiento es de 558.360,62 € (500.000 € de capital + 58.360,62 € de intereses).
El inversor no paga comisiones directamente. Los costes los asume el promotor, incluida la comisión PSFP de 25.000 € + IGIC.
El coste real del préstamo para el promotor es de aproximadamente 13,8% anual (9,5% de interés + 4,3% de comisión PSFP prorrateada), lo que encarece el préstamo y aumenta el riesgo de impago.
El inversor no puede vender su participación antes del vencimiento a través de la plataforma. La inversión es ilíquida durante 14 meses.
El inversor asume todo el riesgo y no participa del beneficio de 1.040.000 €. Solo cobra 58.360,62 € de intereses.
3.6 Escenario de ejecución con obra parada
Si el promotor no paga y se ejecuta la hipoteca, el prestamista solo puede ejecutar sobre el valor actual (918.550,55 €), no sobre el valor HET.
Si la obra está parada al 40%, el valor del activo podría estar deteriorado por las demoliciones y obras a medias. El valor estimado con obra parada sería inferior a 918.550,55 €.
Con una deuda de 500.000 € + intereses (58.360,62 €) = 558.360,62 €, y un valor de ejecución de 918.550,55 €, el colchón es de 360.189,93 € (39,2% del valor actual).
Si el valor de ejecución se deteriora un 30% (a 642.985 €), el colchón se reduce a 84.624 € (13,2%).
Si el valor de ejecución se deteriora un 50% (a 459.275 €), el colchón desaparece y hay un déficit de 99.085 €.
3.7 Viabilidad del proyecto
El proyecto es viable si se alcanza el precio de venta objetivo y no hay desviaciones significativas en los costes o en el plazo.
Sin embargo, el margen es ajustado y cualquier desviación puede reducir drásticamente la rentabilidad.
El coste de construcción de 1.115,57 €/m² es bajo para una rehabilitación integral. Si los costes aumentan un 10% (50.000 €), el beneficio se reduce.
El precio de venta de 4.841,27 €/m² puede ser alto para El Tablero. Si el precio real es inferior, el promotor podría tener dificultades para repagar el préstamo.
4. FORTALEZAS
Garantía hipotecaria de primer rango sobre fincas registrales concretas, libres de cargas.
LTV actual del 54,43%, inferior al 70% considerado óptimo.
LTV en hipótesis de edificio terminado del 28,85%.
Promotor con experiencia acreditada: más de 50 viviendas promovidas y vendidas en el sur de Gran Canaria.
Sociedad sin incidencias de impago ni procedimientos concursales.
Beneficio positivo en el último ejercicio (150.925,82 €).
5 reservas formalizadas de las 8 unidades.
Ubicación buena en el sur de Gran Canaria, cerca de Playa del Inglés y las Dunas de Maspalomas.
Plazo corto (14 meses).
Tipo de interés de demora del 12,5%, que penaliza el impago.
Existencia de una Junta de Prestamistas para decisiones colectivas.
El inversor no paga comisiones directamente.
5. DEBILIDADES Y RIESGOS
5.1 Riesgo de licencia de obras
La licencia de obras no está concedida. La oferta habla de "previsión de obtenerla en semanas próximas". La tasación advierte de que no se ha aportado la carta de pago de la licencia.
Si la licencia se retrasa o se deniega, el proyecto no puede ejecutarse y el préstamo queda en riesgo.
La tasación de edificio terminado está condicionada a la obtención de la licencia. Si no se concede, el valor HET no es válido.
5.2 Riesgo urbanístico
El proyecto incluye cambio de uso (de local a viviendas), instalación de ascensor, reubicación de patio, nuevas instalaciones y división horizontal.
Estas obras requieren licencia de obras, no basta con una Declaración Responsable o Comunicación Previa.
Si las obras se han iniciado sin licencia, el Ayuntamiento podría precintar, sancionar e incluso ordenar demolición.
En San Bartolomé de Tirajana hay precedentes recientes de obras declaradas "ilegalizables" y precintadas.
5.3 Riesgo del acuerdo con Ventura Quevedo
No se explica el acuerdo entre Ventura Quevedo y Nedet. No se sabe si es permuta, compraventa aplazada, cuenta en participación o arrendamiento con opción de compra.
No se sabe qué contraprestación recibe Ventura por hipotecar su bien.
No se sabe qué pasa si Nedet no paga: ¿pierde Ventura el edificio? ¿Hay compensación?
No se sabe si Ventura puede revocar el poder o retirar el acuerdo de hipoteca en algún momento.
5.4 Riesgo de sobrecostes
El presupuesto de 790.000 € no tiene margen para sobrecostes. Si la obra se encarece un 10%, faltan 50.000 €.
El coste de construcción de 1.115,57 €/m² es bajo para una rehabilitación integral en Canarias (1.200-1.500 €/m²).
El resumen económico no incluye impuestos, comisiones, gastos financieros, seguros ni contingencias.
5.5 Riesgo de comercialización
El precio de venta previsto (4.841,27 €/m²) es superior al valor de tasación de edificio terminado (1.732.996,55 €, que supone 3.867 €/m²).
Quedan 3 unidades por vender de las 8. No se dice cómo ni a qué precio.
Si el mercado se contrae, los plazos de venta podrían alargarse y afectar al repago del préstamo.
5.6 Riesgo financiero del promotor
- Capital social de 17.500 € para una operación de 500.000 €. - Patrimonio neto de 283.682,57 € frente a un activo de 3.998.237,43 €. - Pasivo corriente de 2.394.115,57 € frente a un activo corriente de 3.921.024,51 €. - Acreedores comerciales de 2.221.150,84 €. - Deudas a largo plazo de 1.320.439,29 €. - 6 empleados. Sociedad pequeña para una operación de este tamaño.
5.7 Riesgo de opacidad
- No se ha facilitado el contrato de préstamo. - No se ha facilitado el acuerdo entre Ventura Quevedo y Nedet. - No se ha facilitado el presupuesto de obra detallado. - No se ha facilitado el proyecto técnico presentado al Ayuntamiento. - No se ha facilitado el estado actual del expediente de licencia. - No se ha facilitado la tasación completa. - No se ha facilitado el contrato de agente de garantías.
5.8 Riesgo de los proyectos previos
Nedet ha financiado 5 proyectos previos en BDkapital. No se sabe si todos se han pagado, si alguno está en curso o si alguno ha tenido problemas.
Tú conoces Avenida de las Américas (pagado) y Plaza del Pilar (en curso). Los otros 3 no se conocen.
5.9 Riesgo de iliquidez
El inversor no puede vender su participación antes del vencimiento a través de la plataforma.
La inversión es ilíquida durante 14 meses.
5.10 Riesgo de ejecución hipotecaria
- Si el promotor no paga, el prestamista ejecuta la hipoteca contra el propietario (Ventura Quevedo), no contra el promotor. - Ventura pierde el edificio. No se sabe si hay compensación. - El valor HET no sirve como garantía. Solo sirve el valor actual (918.550,55 €). - Si la obra está parada al 40%, el valor del activo podría estar deteriorado.
5.11 Riesgo de división horizontal
La tasación está condicionada a la vinculación registral de las fincas y su posterior división horizontal.
Actualmente el edificio está compuesto por 4 fincas registrales. Tras la remodelación, serán 6 viviendas y 2 estudios.
Si la división horizontal no se inscribe, el prestamista solo tendría hipoteca sobre las 4 fincas originales.
5.12 Riesgo de discrepancias registrales y catastrales
- Existen elementos construidos no inscritos registralmente. - No consta referencia catastral del inmueble en la documentación registral. - La finca no está coordinada gráficamente con el Catastro. - Existen discrepancias entre la realidad física y la descripción registral o catastral.
5.13 Riesgo de falta de certificado de eficiencia energética
La tasación advierte de que no se ha dispuesto del certificado de eficiencia energética, que es un requisito legal para la venta de la vivienda.
5.14 Riesgo geopolítico: Conflicto en Oriente Medio y Estrecho de Ormuz
El conflicto en Oriente Medio y el posible bloqueo del Estrecho de Ormuz representan un riesgo sistémico.
La tregua existente se ha roto. No se sabe en qué condiciones reales acabará el conflicto.
Se estima que se necesitan al menos dos años para recuperar la infraestructura petrolera de Irán.
Un bloqueo del Estrecho de Ormuz dispararía el precio del crudo y de todos los materiales derivados del petróleo, encareciendo la construcción.
La subida del precio de la energía generaría inflación, lo que podría llevar al BCE a subir los tipos de interés, encareciendo las hipotecas y reduciendo la demanda.
La incertidumbre geopolítica podría disuadir a los compradores internacionales, retrasando la comercialización.
El plazo de 14 meses podría ser insuficiente en un escenario de disrupción global.
6. DISCREPANCIAS Y CONSECUENCIAS
Discrepancia 1: Fecha de constitución
La oferta dice que la sociedad se constituyó el 13 de agosto de 2018. El LEI y la escritura de constitución dicen que fue el 31 de agosto de 2018. La diferencia puede ser entre la fecha de escritura y la de inscripción, pero no se explica.
Discrepancia 2: Domicilio social
La oferta dice Calle Paraguay 4 bajo, CP 35290. El LEI dice Calle Paraguay 4, CP 35109 (domicilio real) y Lugar Montaña Blanca 32, CP 35106 (domicilio registral). La escritura de constitución dice Lugar Montaña Blanca 32, CP 35106. Hay tres direcciones y tres códigos postales distintos.
Discrepancia 3: Capital social
La escritura de constitución dice 3.000 €. La oferta y la DFI dicen 17.500 €. No se explica cuándo ni cómo se amplió el capital.
Discrepancia 4: Objeto social
La escritura de constitución y la de elevación de acuerdos dicen que el objeto social es revocamiento, pintura, yesos, construcción, reformas, fontanería, instalaciones eléctricas, comercio de materiales, estética y peluquería. La oferta dice que la sociedad se dedica a "realizar inversiones inmobiliarias y la construcción de edificios para su comercialización". El objeto social no incluye explícitamente la promoción inmobiliaria.
Discrepancia 5: Titular registral
La oferta no menciona que el propietario es Ventura Quevedo. Las notas simples y la tasación lo confirman.
Discrepancia 6: Licencia de obras
La oferta dice "previsión de obtenerla en semanas próximas". La tasación advierte de que no se ha aportado la carta de pago. La licencia no está concedida.
Discrepancia 7: Valor de tasación vs. ventas previstas
La tasación de edificio terminado es de 1.732.996,55 €. Las ventas previstas son de 1.830.000 €. La diferencia es de 97.003 € (5,3% menos). El precio de venta previsto es superior al valor de tasación.
Discrepancia 8: Coste de construcción
El coste de construcción es de 1.115,57 €/m². Es bajo para una rehabilitación integral en Canarias (1.200-1.500 €/m²). Si el coste real es superior, el presupuesto de 500.000 € no alcanza.
Discrepancia 9: Beneficio estimado
El beneficio estimado es de 1.040.000 € (131% sobre costes, 57% sobre ventas). Es extraordinariamente alto para promoción inmobiliaria. No incluye impuestos, comisiones, gastos financieros, seguros ni contingencias.
Discrepancia 10: Proyectos previos
La DFI dice que Nedet ha financiado 5 proyectos previos en la plataforma. La oferta original no lo mencionaba. No se sabe el estado de los otros 3.
Consecuencias de las discrepancias
Las discrepancias generan incertidumbre sobre la viabilidad jurídica y económica del proyecto. La falta de licencia, la estructura jurídica atípica, la opacidad sobre el acuerdo con Ventura, el beneficio sobreestimado y el coste de construcción bajo son los principales focos de riesgo.
7. CONSIDERACIONES SOBRE EL CONFLICTO GEOPOLÍTICO
El conflicto en Oriente Medio y el posible bloqueo del Estrecho de Ormuz representan un riesgo sistémico que no debe ignorarse.
La tregua existente se ha roto. No se sabe en qué condiciones reales acabará el conflicto.
Se estima que se necesitan al menos dos años para recuperar la infraestructura petrolera de Irán.
Posibles consecuencias para el proyecto:
Aumento de los costes de construcción: España importa casi todo su petróleo. Un bloqueo del Estrecho de Ormuz dispararía el precio del crudo y de los materiales derivados del petróleo (asfalto, plásticos, pinturas, impermeabilizantes, etc.), encareciendo la rehabilitación.
Encarecimiento de los materiales importados: La construcción en España depende de materiales importados de Asia y Oriente Medio (cerámicas, mármoles, acero, aluminio, etc.). Un conflicto prolongado interrumpiría las rutas marítimas, encareciendo y retrasando los suministros.
Inflación y subida de tipos de interés: La escalada del precio de la energía generaría inflación. El BCE podría subir los tipos de interés, encareciendo las hipotecas y reduciendo la demanda de viviendas.
Reducción de la demanda internacional: La incertidumbre geopolítica podría disuadir a los compradores internacionales (especialmente nórdicos y británicos) de invertir en Canarias.
Retraso en la comercialización: Si el mercado se contrae, los plazos de venta podrían alargarse, afectando al repago del préstamo.
Plazo insuficiente: El plazo de 14 meses podría ser insuficiente en un escenario de disrupción global.
8. CONSIDERACIONES FINALES
¿Qué está financiando realmente el inversor?
El inversor está financiando la rehabilitación de un edificio para convertirlo en 6 viviendas y 2 estudios, con cambio de uso, instalación de ascensor, nuevas instalaciones y división horizontal. El promotor no es el propietario del edificio. El propietario es Ventura Quevedo, que hipoteca su bien como hipotecante no deudor. El acuerdo entre ambos no se explica.
¿Es viable el proyecto?
El proyecto es viable si se alcanza el precio de venta objetivo (1.830.000 €) y no hay desviaciones significativas en los costes o en el plazo. Sin embargo, el margen es ajustado y cualquier desviación puede reducir drásticamente la rentabilidad del promotor, afectando a su capacidad de repagar el préstamo.
¿Es segura la inversión?
La inversión es de alto riesgo. El activo está en fase inicial (40% de obra, sin licencia), el promotor es financieramente frágil, el acuerdo con Ventura no se explica, el presupuesto no tiene margen para sobrecostes, el beneficio está sobreestimado y el conflicto geopolítico añade incertidumbre.
¿Qué protege al inversor?
La garantía hipotecaria de primer rango sobre las fincas (una vez constituida e inscrita).
El LTV actual del 54,43% sobre el valor actual (918.550,55 €).
El tipo de interés de demora del 12,5%.
La Junta de Prestamistas para decisiones colectivas.
La supervisión de BDkapital como plataforma registrada en la CNMV.
¿Qué NO protege al inversor?
La falta de licencia de obras y el riesgo de precinto o denegación.
La estructura jurídica atípica (hipotecante no deudor) y la opacidad sobre el acuerdo Ventura-Nedet.
El sobrecoste de construcción (1.115,57 €/m² es bajo).
El beneficio sobreestimado (1.040.000 € no incluye partidas esenciales).
El precio de venta previsto (4.841,27 €/m²) es superior al valor de tasación.
La falta de documentación clave (contrato de préstamo, acuerdo Ventura-Nedet, presupuesto detallado, estado de la licencia).
Los riesgos geopolíticos y macroeconómicos.
La iliquidez de la inversión durante 14 meses.
9. OPINIÓN FUNDAMENTADA
Análisis de la oportunidad
La oportunidad presenta múltiples banderas rojas:
Riesgo de licencia: La licencia de obras no está concedida. La tasación está condicionada a su obtención. Si se retrasa o se deniega, el proyecto no puede ejecutarse.
Riesgo urbanístico: El proyecto incluye cambio de uso, ascensor y división horizontal. Si las obras se han iniciado sin licencia, el Ayuntamiento podría precintar o sancionar.
Opacidad sobre el acuerdo Ventura-Nedet: No se explica por qué Ventura hipoteca su bien, qué recibe a cambio, ni qué pasa si Nedet no paga.
Sobreestimación del beneficio: El beneficio de 1.040.000 € no incluye impuestos, comisiones, gastos financieros, seguros ni contingencias. El beneficio real podría ser de 700.000-800.000 €.
Coste de construcción bajo: 1.115,57 €/m² es bajo para una rehabilitación integral en Canarias. Si el coste real es superior, el presupuesto de 500.000 € no alcanza.
Precio de venta ambicioso: 4.841,27 €/m² es superior al valor de tasación de edificio terminado (3.867 €/m²). Si el precio real es inferior, el promotor podría tener dificultades para repagar.
Falta de documentación clave: No se han facilitado contratos clave (préstamo, acuerdo Ventura-Nedet, presupuesto detallado, estado de la licencia).
Riesgos geopolíticos: El conflicto en Oriente Medio y el bloqueo del Estrecho de Ormuz pueden disparar los costes y reducir la demanda.
Comparación con la rentabilidad anunciada
La rentabilidad del 9,5% anual (11,67% total en 14 meses) es atractiva, pero hay que considerar los riesgos de impago, ejecución, retraso y viabilidad. El conflicto geopolítico añade un riesgo adicional.
El coste real del préstamo para el promotor es de aproximadamente 13,8% anual (9,5% + 4,3% de comisión PSFP), lo que encarece el préstamo y aumenta el riesgo de impago.
Recomendación
No invertir en esta oportunidad tal como está planteada. El riesgo es demasiado alto. La licencia no está concedida, el acuerdo con Ventura no se explica, el presupuesto no tiene margen para sobrecostes, el beneficio está sobreestimado, el precio de venta es ambicioso y los riesgos geopolíticos añaden incertidumbre.
Si el inversor decide invertir, debe hacerlo sabiendo que está asumiendo un riesgo de licencia grave, que la garantía hipotecaria protege sobre el valor actual pero no sobre el valor HET, que el promotor es financieramente frágil, que el acuerdo con Ventura puede fallar y que la inversión es ilíquida durante 14 meses.
10. CONCLUSIÓN
La oportunidad de inversión "Proyecto Brasil" presentada por BDkapital presenta múltiples discrepancias y riesgos entre la información comercial y la realidad registral, catastral y urbanística.
El activo está en fase inicial (40% de obra, sin licencia de obras).
El promotor no es el propietario del edificio. El propietario es Ventura Quevedo, que hipoteca su bien como hipotecante no deudor. El acuerdo entre ambos no se explica.
La tasación está condicionada a la obtención de la licencia y a la división horizontal.
El LTV actual del 54,43% está condicionado a la licencia. El LTV en hipótesis de edificio terminado del 28,85% no sirve como garantía.
El beneficio estimado de 1.040.000 € está sobreestimado y no incluye partidas esenciales.
El coste de construcción de 1.115,57 €/m² es bajo para una rehabilitación integral en Canarias.
El precio de venta previsto (4.841,27 €/m²) es superior al valor de tasación de edificio terminado (3.867 €/m²).
El promotor es financieramente frágil (capital social 17.500 €, pasivo corriente 2.394.115,57 €).
No se han facilitado contratos clave (préstamo, acuerdo Ventura-Nedet, presupuesto detallado, estado de la licencia).
El conflicto geopolítico en Oriente Medio añade un riesgo adicional.
La inversión es de alto riesgo. La rentabilidad anunciada del 9,5% anual (11,67% total en 14 meses) no compensa el riesgo asumido, especialmente el riesgo de licencia que puede paralizar el proyecto y el riesgo de opacidad sobre el acuerdo con Ventura.
Yo en estas condiciones, si no varía la valoración por la respuestas a las preguntas realizadas no voy a invertir.
11. PREGUNTAS CLAVE ENVIADAS AL GESTOR DE LA PLATAFORMA Y CONDICIONALIDAD DE LA RECOMENDACIÓN
Las siguientes cuatro preguntas han sido enviadas por chat al gestor de BDkapital (Jorge) y sus respuestas condicionan la recomendación final de este análisis. No se trata de preguntas retóricas ni de un pliego de cargos: son las mínimas imprescindibles para decidir si la inversión tiene sentido o no.
Pregunta 1. Sobre la licencia y el desembolso: "Sé que la licencia aún no está concedida. ¿La plataforma va a desembolsar el dinero antes de que haya licencia, o espera a que esté concedida? Si se retrasa o se deniega, ¿qué pasa con la inversión?"
Pregunta 2. Sobre el acuerdo con Ventura Quevedo: "¿Cuál es el acuerdo entre Ventura Quevedo y Nedet? ¿Qué pasa si Nedet no paga el préstamo: pierde Ventura el edificio? ¿Puede retirar el acuerdo de hipoteca en algún momento?"
Pregunta 3. Sobre el presupuesto y los sobrecostes: "¿Los 500.000 € cubren todo lo que queda de obra, o el promotor tiene que poner más? ¿Hay margen para sobrecostes? ¿Podéis facilitarme el presupuesto?"
Pregunta 4. Sobre los proyectos previos del promotor: "De los 5 proyectos de Nedet en la plataforma, yo conozco Avenida de las Américas (pagado) y Plaza del Pilar (en curso). ¿Me puedes decir en qué estado están los otros 3? ¿Hay alguno con retrasos o problemas?"
Cómo condicionan la recomendación
La recomendación final de este análisis ("Yo no voy a invertir") se mantiene mientras no haya respuestas convincentes a estas cuatro preguntas. La conclusión podría reconsiderarse si el gestor responde de forma clara, documentada y verificable a lo siguiente:
Sobre la pregunta 1: Si la plataforma confirma que no desembolsará el dinero hasta que la licencia esté concedida, el riesgo de licencia se reduce drásticamente. Si, por el contrario, confirma que el desembolso se hace antes, el riesgo se mantiene en los términos descritos.
Sobre la pregunta 2: Si se aporta copia del acuerdo entre Ventura Quevedo y Nedet y se aclara qué pasa en caso de impago, y si se confirma que Ventura no puede retirar el acuerdo de hipoteca unilateralmente, el riesgo jurídico de la estructura se reduce. Si no se aporta o la respuesta es vaga, el riesgo se mantiene.
Sobre la pregunta 3: Si se aporta el presupuesto detallado y se confirma que los 500.000 € cubren el 100% de lo que queda por ejecutar, con margen para imprevistos, el riesgo de sobrecoste se reduce. Si no se aporta o se reconoce que falta financiación, el riesgo se mantiene o aumenta.
Sobre la pregunta 4: Si se confirma que los tres proyectos restantes se han pagado o están en curso sin problemas, la confianza en el promotor se refuerza. Si hay alguno con retrasos o impagos, la confianza se debilita y el riesgo aumenta.
Consecuencia sobre la recomendación final
Si las respuestas a las cuatro preguntas son claras, documentadas y favorables, la recomendación podría pasar de "No invertir" a "Invertir con cautela, revisando la documentación aportada".
Si las respuestas son evasivas, incompletas o desfavorables, la recomendación se mantiene en "No invertir".
Si no hay respuesta o se limita a repetir la información ya publicada, la recomendación se mantiene en "No invertir" y se refuerza la percepción de opacidad.
Esta sección se incorpora al análisis como condición suspensiva de la recomendación: la conclusión no es definitiva hasta conocer las respuestas del gestor de la plataforma.
12. DESCARGO DE RESPONSABILIDAD
Este resumen ejecutivo se ha elaborado exclusivamente a partir de la documentación pública disponible y de la información proporcionada por el usuario. No constituye asesoramiento financiero ni recomendación de inversión. El inversor debe realizar su propia investigación y análisis antes de tomar cualquier decisión de inversión. El autor no se responsabiliza de las decisiones de inversión basadas en este análisis.
En cuanto me llegó la notificación pensé exactamente lo mismo que tú.
Esto va a llegar el punto de que duren escasos minutos, y puede entrar en un bucle y en una vorágine bastante peliaguda. (Sumando a la tensión geopolítica actual, para alguien excesivamente conservador, la subida de tipos y todos los indicadores previos que ya se han cumplido, no parece el mejor escenario de inversión).
Agradecidos estamos con tu due diligence y la labor que representa! Estmos a la espera de sus repuestas...pero ya esta financiado al 60 %..... Habría que sugerirles que hagan como los demas (¡SOLO en este punto!!): que dejen unos días para estudiar el proyecto. Mañana les llamo buenas noches
Confirman que la solicitud de licencia de obra mayor fue presentada formalmente ante el Ayuntamiento de San Bartolomé de Tirajana el 30 de julio de 2026, con número de entrada 2026-019696, para la actuación prevista en Calle Brasil 55: edificio de cuatro plantas compuesto por 6 viviendas y 2 estudios. Añaden que BDkapital ha consultado directamente el expediente ante el Ayuntamiento y ha podido comprobar que cuenta con informe favorable, encontrándose pendiente la culminación de la tramitación administrativa y la concesión formal de la licencia. Aporta la solicitud y un vídeo de obra ejecutándose.
Sobre el acuerdo con el propietario
Confirman que existe un acuerdo entre el propietario y el promotor Nedet, disponen de documentación, pero no pueden compartirla por confidencialidad. Confirma que si Nedet no paga el préstamo, el propietario pierde el edificio mediante ejecución hipotecaria. Y afirma que el propietario no puede retirar el acuerdo de hipoteca unilateralmente, porque se persona en notaría para firmar la hipoteca.
Sobre el presupuesto y los sobrecostes
Responden que el coste total está en el resumen económico, que creen que hay margen para sobrecostes porque el beneficio previsto es de 1 M y el préstamo es de 0,5 M, y que el promotor y el constructor son el mismo, por lo que no se preparan presupuesto, pero los costes están en el resumen económico.
Sobre los proyectos previos del promotor
Confirman que los otros tres proyectos están liquidados y amortizados, que siempre con este promotor las amortizaciones se han hecho antes de la fecha de vencimiento, y que nunca ha habido retrasos ni problemas.
Conclusión
Con las respuestas de Jorge y la información disponible, la operación cambia de lectura respecto al análisis inicial:
Hay un expediente de licencia formal, con número de entrada e informe favorable. El promotor tiene historial de 5 licencias obtenidas y 5 proyectos financiados en BDkapital, con amortización anticipada en todos los casos menos en uno vigente.
Existe un acuerdo escrito con el propietario, que participa en el negocio con una aportación valorada en 650.000 € y un reparto de beneficios entre ambos y el contrato prevé la división horizontal, los sobrecostes y el control mensual de gastos. La plataforma paga intereses desde el ingreso, no desde la firma de la hipoteca. La garantía hipotecaria es de primer rango sobre fincas tasadas en 918.550,55 €, con un LTV actual del 54,43 %.
El riesgo de no concesión de la licencia es bajo, aunque exista. El riesgo de retraso no perjudica al inversor porque los intereses se devengan desde el ingreso. El riesgo de impago está cubierto por la garantía hipotecaria sobre un bien tasado muy por encima del importe del préstamo.
A mi juicio, La operación es invertible dentro de un perfil de riesgo alto, propio del crowdlending. No es una inversión sin riesgo, pero la garantía hipotecaria, el LTV, el historial del promotor y el acuerdo con el propietario la hacen razonable para quien acepte el riesgo.
PS: En todo caso voy a hacerles una ultima pregunta: ¿el desembolso del préstamo se hará antes o después de esa concesión formal? si el dinero sale antes y luego la licencia no se concede, ¿hay algun mecanismo hay previsto para el inversor?
Gracias por la due-diligence que nos compartes y enhorabuena a BDK por dar pronta respuesta a las cuestiones que les has planteado. Así es como se gana la confianza de los inversores. Coincido en las señales de alerta que se plantean. He decidido invertir (por la mínima). Personalmente, la forzosa alineación de intereses entre promotor y constructor me da cierta tranquilidad. En el entorno económico y geopolitico que estamos empezando a sufrir, la preocupación no va a ser donde invertir nuestros preciados ahorros sino intentar que no mermen al sacar la casa adelante.
Efectivamente, en nuestro modelo de crowdlending, una vez formalizado el préstamo, el promotor dispone de los fondos. Esto permite, a su vez, que los inversores comiencen a devengar intereses desde el momento de la formalización, sin que su inversión quede inmovilizada a la espera de posteriores trámites administrativos.
Precisamente por ello, uno de los aspectos fundamentales del análisis previo de BDkapital es aplicar la máxima diligencia sobre las garantías aportadas, confirmando que sean suficientemente sólidas y que su valor permita responder adecuadamente de las obligaciones asumidas por el promotor incluso ante escenarios adversos.
En esta operación, el inmueble aportado como garantía tiene actualmente un valor de tasación de 918k frente a una financiación de 500k, lo que representa un LTV aproximado del 54 %. Por tanto, la financiación se sitúa muy por debajo del valor actual de la garantía, con independencia del incremento de valor que pueda producirse posteriormente como consecuencia de la actuación proyectada.
Respecto a la licencia de obra mayor, como te comenté también hemos realizado las comprobaciones oportunas consultado directamente la situación del expediente ante el Ayuntamiento confirmando que cuenta con informe favorable, pendientes de la próxima Junta de Gobierno para terminar su trámite.
En cualquier caso, respondiendo al escenario que planteas, si por una circunstancia sobrevenida finalmente no pudiera culminarse la aprobación definitiva de la licencia en los términos actualmente previstos (no imagino que pudiera pasar ya con informe técnico favorable), el promotor mantendría el inmueble y podría acometer la reforma de las viviendas existentes conforme a una rehabilitación con comunicación previa de la que ya dispone desde el mes de junio para poder iniciar la obras no estructurales, que ejecuta ya en la actualidad. Lo verdaderamente relevante desde el punto de vista de la protección del préstamo es que la garantía hipotecaria seguiría existiendo y el activo mantiene actualmente un valor muy superior a los 500k financiados.
Por tanto, la seguridad de la operación no descansa exclusivamente en la obtención de la licencia ni en el valor futuro del proyecto terminado, sino fundamentalmente en el valor actual del inmueble aportado como garantía hipotecaria y en el margen existente respecto al importe financiado.