Buenas noches,
Ahí va mi due dilligence.
RESUMEN EJECUTIVO – PROYECTO RESIDENCIAL TAMARACEITE
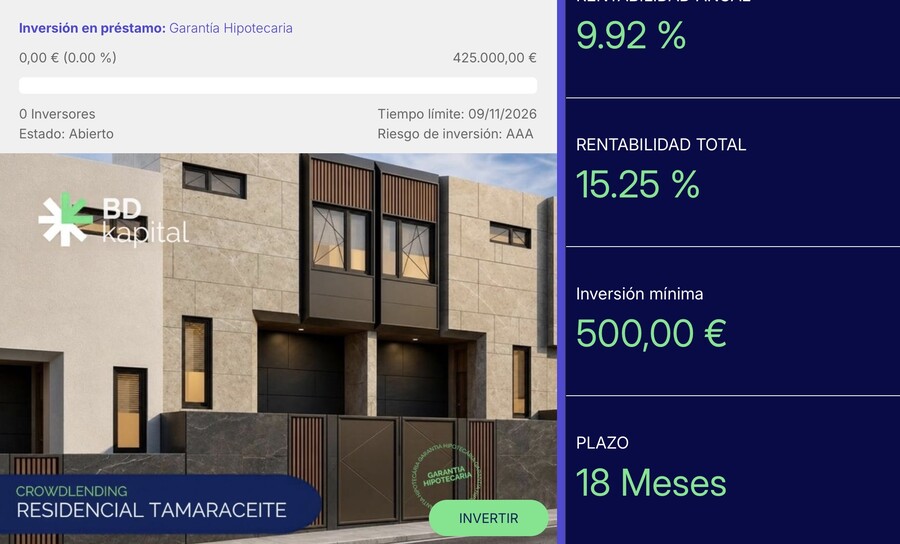
1. DATOS DE LA OFERTA Y CONDICIONES FINANCIERAS
Plataforma: BDkapital (Business Dream Factory PSFP, S.L.), inscrita en CNMV con nº 23.
Promotor: KRAFTWERK, S.L., CIF B02728376. Constituida el 26/10/2020. Capital social 3.020 €. 2 empleados. Domicilio en Agüimes, Las Palmas. Objeto social: construcción de edificios residenciales (CNAE 41.21). El promotor es también constructor, con experiencia previa en la promoción "La Galera" financiada por BDkapital.
Avalista: Inmuebles Elevaciones, S.L.U., CIF B05443494. Constituida el 03/05/2021 como escisión de Elevaciones Archipiélago, S.A.U. CNAE 6812 (alquiler de inmuebles).
Importe del préstamo: 425.000,00 €.
Plazo: 18 meses.
Tipo de interés: 9,5% anual fijo.
TAE: 9,925%.
Rentabilidad total para el inversor: 15,25%.
Inversión mínima: 500 €.
Pago de intereses: a vencimiento (bullet).
Aportación del promotor: 650.000 € (declarados).
Comisión BDkapital: 21.250 € + IGIC, pagada por el promotor, no por el inversor.
2. ANÁLISIS FINANCIERO
Ingresos del proyecto:
- 8 viviendas unifamiliares adosadas.
- Precio medio por vivienda: 340.000 €.
- Ventas totales: 2.720.000 €.
- Preventas formalizadas: 4 reservas = 1.360.000 € (50% del total).
Costes del proyecto:
- Gastos ya realizados (suelo + licencia + desmonte + obra ejecutada): 650.000 €.
- Coste pendiente de finalización: 1.492.000 €.
- Coste total: 2.142.000 €.
- Coste por m²: 1.500 €/m².
Beneficio esperado del promotor: 578.000 € (21,25% sobre ventas).
Tasaciones:
- Valor actual (suelo): 609.714,51 €.
- Valor a obra terminada: 2.713.701,63 €.
- LTV actual: 69,70%.
- LTV obra terminada: 15,66%.
Situación financiera del avalista (31/07/2026):
- Patrimonio neto: 8.070.806,25 €.
- Beneficio 2025: 613.681,37 €.
- Cifra de negocio: 3.025.270,23 €.
- Empleados fijos: 11,75.
- Activo corriente: 17.469.062,15 €, del cual existencias 11.108.735,92 €.
- Pasivo corriente: 8.283.429,02 €, del cual acreedores comerciales 6.287.634,79 €.
- Tesorería: 2.191.577,99 €.
3. FORTALEZAS
Garantía hipotecaria de primer rango. La finca 23.954 está libre de cargas registradas. La hipoteca se inscribirá como primera carga. El LTV actual del 69,70% deja un colchón de 184.714 € sobre el préstamo. Esto es una ventaja, no un riesgo: la mayoría de los préstamos hipotecarios se conceden con LTV del 70-80%, y este está en la parte baja del rango. El colchón del 30,3% sobre el valor del suelo ofrece una protección razonable en caso de ejecución.
Aval solidario con renuncia al beneficio de excusión. Inmuebles Elevaciones responde directamente si Kraftwerk no paga, sin necesidad de ejecutar primero la hipoteca. Su patrimonio neto de 8 M€ cubre el préstamo con margen sobrado. La renuncia al beneficio de excusión acelera y simplifica la reclamación. Esta segunda capa de garantía convierte una protección del 70% (hipoteca) en una protección potencial del 100% (hipoteca + aval).
Proyecto viable con margen razonable. Beneficio esperado del 21,25% sobre ventas. El precio de venta (340.000 €/vivienda) coincide con la tasación a obra terminada (2,71 M€), lo que refuerza la credibilidad de las cifras. El coste de construcción (1.500 €/m²) está en línea con el mercado canario.
Promotor con incentivos alineados. El promotor ya ha invertido 650.000 € y se juega un beneficio de 578.000 €. Si el proyecto fracasa, pierde todo. La estructura de sociedad vehículo es habitual en promoción inmobiliaria y no resta mérito a la operación.
Preventas que cubren el 50% de las ventas. Las 4 reservas formalizadas reducen el riesgo de comercialización. No son ventas firmes, pero demuestran que hay demanda real en la zona.
Sector y ubicación con demanda. Tamaraceite, Las Palmas de Gran Canaria, zona residencial consolidada con demanda local. No es zona turística, por lo que no depende de compradores extranjeros ni del turismo residencial.
Sin incidencias registrales ni fiscales. Kraftwerk no figura en ficheros de morosidad, no tiene procedimientos concursales, está al corriente con TGSS y AEAT.
Inversores internos de BDkapital. Miembros del consejo, altos ejecutivos y socios de la plataforma invierten en el proyecto, lo que alinea intereses.
Promotor-constructor. Kraftwerk tiene como objeto social la construcción de edificios residenciales. Su socio fundador es empresario de la construcción. No hay contrato de obra con un tercero porque el promotor asume directamente la construcción. Esto reduce el riesgo de coordinación y elimina el margen del contratista general.
4. DEBILIDADES Y RIESGOS
Riesgo 1: El préstamo no cubre el coste total de la obra. El coste pendiente es de 1.492.000 € y el préstamo es de 425.000 €. El promotor financia el resto con las ventas, que es el modelo estándar en promoción inmobiliaria. No es un riesgo específico de este proyecto, sino una característica del sector.
Riesgo 2: Exposición desconocida del avalista. No sabemos cuántos avales más ha prestado Inmuebles Elevaciones. Si ya ha avalado otros proyectos, su capacidad de respuesta se diluye. Este es el punto que más conviene aclarar antes de invertir.
Riesgo 3: Calidad de las existencias del avalista. 11,1 M€ en existencias (promociones en curso o sin vender). No sabemos cuántas están vendidas o comprometidas. Si hay mucho ladrillo sin vender, la capacidad de respuesta del avalista se reduce.
Riesgo 4: Liquidez ajustada del avalista. Tesorería de 2,19 M€ frente a pasivo corriente de 8,28 M€. Acreedores comerciales de 6,29 M€. Depende del crédito de proveedores y de la refinanciación bancaria. La solicitud de aplazamiento de 12.256,80 € del Impuesto de Sociedades 2025 no es un impago, pero refleja gestión activa de tesorería.
Riesgo 5: Riesgo geopolítico (Oriente Medio y Estrecho de Ormuz). La tregua existente se ha roto y no se sabe en qué condiciones reales acabará el conflicto. Se estima que se necesitan al menos dos años para recuperar la infraestructura petrolera de Irán. Un bloqueo del Estrecho de Ormuz dispararía el precio del crudo, encareciendo la construcción (materiales derivados del petróleo, asfalto, plásticos, pinturas). Generaría inflación, posible subida de tipos del BCE, encarecimiento de hipotecas y reducción de la demanda. El plazo de 18 meses podría ser insuficiente en un escenario de disrupción global. Este riesgo afecta a los costes de construcción, no a la demanda internacional (Tamaraceite no es zona turística).
Riesgo 6: Posible retraso en la ejecución. El proyecto "La Galera", promovido por el mismo promotor y financiado por BDkapital, aún no se ha terminado y le faltan un par de meses para cumplir la fecha. Esto sugiere que el promotor puede tener retrasos en la ejecución. No es un impago, pero refuerza la idea de que el principal riesgo es el retraso, no la pérdida de capital. Si el proyecto se retrasa, la devolución del préstamo se alarga y la rentabilidad se diluye.
Riesgo 7: Iliquidez de la inversión. No hay mercado secundario. El inversor no puede vender su participación antes del vencimiento (18 meses). Es una característica estándar del crowdlending, no un riesgo específico de este proyecto.
5. DISCREPANCIAS Y CONSECUENCIAS
Discrepancia 1: LTV sobre suelo vs. obra terminada. El documento original presenta el LTV del 15,66% a obra terminada como argumento de seguridad, pero el riesgo real está en el LTV del 69,70% sobre suelo. No es una discrepancia falsa, pero sí una presentación que puede inducir a confusión. En realidad, el LTV sobre suelo es una ventaja, no un riesgo, porque deja un colchón del 30,3%.
Discrepancia 2: Afirmación de "sin incidencias de pago". El documento afirma que Kraftwerk no tiene incidencias de pago, pero no hemos podido verificar esta afirmación de forma independiente. La información proviene de bases de datos de terceros y no de una fuente oficial. No hay indicios de que sea falsa, pero no está verificada.
Consecuencia de las discrepancias: Ninguna de ellas invalida la estructura de garantías. El LTV sobre suelo es una ventaja. La afirmación sobre incidencias de pago es una declaración del promotor que no hemos podido verificar, pero no hay indicios de que sea falsa.
6. ANÁLISIS DE RENTABILIDAD PARA EL INVERSOR
Rentabilidad anunciada: 15,25% total en 18 meses.
Equivalente anual: Aproximadamente 10,17% anual compuesto.
Comparación con alternativas:
- Depósito bancario a 18 meses: 2-3% anual.
- Bono corporativo high yield: 5-7% anual.
- Préstamo hipotecario tradicional: 3-5% anual.
- Crowdfunding inmobiliario similar: 8-12% anual.
La rentabilidad del 15,25% es atractiva en comparación con productos de riesgo similar. Está en la parte alta del rango de rentabilidades de plataformas de financiación participativa.
Riesgo de impago y su impacto en la rentabilidad:
- Si el proyecto se completa según lo previsto: rentabilidad del 15,25%.
- Si hay un retraso de 3 meses: la rentabilidad se reduce al 12,5% aproximadamente.
- Si hay un retraso de 6 meses: la rentabilidad se reduce al 10,5% aproximadamente.
- Si hay impago y se ejecuta la hipoteca: recuperación estimada del 70% del principal, sin intereses. Pérdida del 30%.
- Si hay impago y el avalista responde: recuperación del 100% del principal más intereses, aunque con retraso.
El avalista como mitigante del riesgo: La renuncia al beneficio de excusión significa que puedes reclamar directamente a Inmuebles Elevaciones sin esperar a ejecutar la hipoteca. Si el avalista responde, la pérdida se limita al tiempo de retraso.
Conclusión sobre la rentabilidad: La rentabilidad del 15,25% compensa el riesgo asumido si el proyecto se completa en plazo. En un escenario de impago, la garantía hipotecaria cubre aproximadamente el 70% del principal, y el avalista cubre el resto si responde. La rentabilidad ajustada al riesgo es razonable.
7. CONSIDERACIONES SOBRE EL CONFLICTO GEOPOLÍTICO
El conflicto en Oriente Medio y el posible bloqueo del Estrecho de Ormuz representan un riesgo sistémico que no debe ignorarse. La tregua existente se ha roto y no se sabe en qué condiciones reales acabará el conflicto. Se estima que se necesitan al menos dos años para recuperar la infraestructura petrolera de Irán.
Posibles consecuencias para el proyecto:
-
Aumento de costes de construcción: España importa casi todo su petróleo. Un bloqueo del Estrecho de Ormuz dispararía el precio del crudo y de los materiales derivados (asfalto, plásticos, pinturas, impermeabilizantes), encareciendo la construcción.
-
Encarecimiento de materiales importados: La construcción en España depende de materiales de Asia y Oriente Medio (cerámicas, mármoles, acero, aluminio). Un conflicto prolongado interrumpiría las rutas marítimas.
-
Inflación y subida de tipos: La escalada del precio de la energía generaría inflación. El BCE podría subir los tipos, encareciendo las hipotecas y reduciendo la demanda.
-
Retraso en la comercialización: Si el mercado se contrae, los plazos de venta se alargarían, afectando al repago del préstamo.
-
Plazo insuficiente: El plazo de 18 meses podría ser insuficiente en un escenario de disrupción global.
Impacto en la demanda internacional: Tamaraceite no es una zona turística. Es un barrio residencial de Las Palmas de Gran Canaria, orientado a compradores locales y residentes. El riesgo de que la demanda internacional se reduzca por el conflicto geopolítico no aplica a este proyecto.
8. CONSIDERACIONES FINALES
¿Qué está financiando el inversor? La construcción de 8 viviendas unifamiliares adosadas en Tamaraceite, Las Palmas de Gran Canaria. El promotor ya tiene el suelo y la licencia. El préstamo cubre parte de los costes de construcción.
¿Es viable el proyecto? Sí, con un beneficio esperado de 578.000 € (21,25% sobre ventas). El precio de venta es realista (coincide con la tasación). El coste de construcción es razonable (1.500 €/m²).
¿Es segura la inversión? La estructura de garantías es sólida: hipoteca de primer rango + aval solidario con renuncia al beneficio de excusión. El LTV actual (69,70%) deja un colchón del 30,3% sobre el suelo. El LTV a obra terminada (15,66%) es excelente. El avalista tiene 8 M€ de patrimonio neto y genera beneficios. El promotor tiene incentivos para terminar. El promotor es también constructor, lo que reduce el riesgo de coordinación.
¿Qué protege al inversor?
- La garantía hipotecaria de primer rango sobre el suelo, con colchón del 30,3%.
- El aval solidario de Inmuebles Elevaciones, con renuncia al beneficio de excusión.
- El beneficio del promotor como incentivo para terminar.
- El promotor es también constructor, lo que reduce el riesgo de coordinación.
- Las 4 reservas formalizadas demuestran demanda real.
¿Qué NO protege al inversor?
- La exposición desconocida de avales del avalista.
- La calidad de las existencias del avalista.
- El posible retraso en la ejecución (como ocurrió en "La Galera").
- El riesgo geopolítico y macroeconómico.
9. OPINIÓN FUNDAMENTADA
Análisis de la oportunidad
La oportunidad presenta una estructura de garantías sólida, con riesgos controlados:
-
Garantía hipotecaria sólida: LTV del 69,70% sobre el suelo, con colchón del 30,3%. LTV del 15,66% a obra terminada.
-
Avalista solvente: Inmuebles Elevaciones tiene 8 M€ de patrimonio neto y 613.681 € de beneficio. Responde con renuncia al beneficio de excusión.
-
Promotor con incentivos: Se juega 578.000 € de beneficio.
-
Preventas: 4 reservas formalizadas (50% de las ventas).
-
Promotor-constructor: Kraftwerk asume directamente la construcción, lo que reduce el riesgo de coordinación y elimina el margen del contratista general.
Los riesgos son los propios del sector:
- El préstamo no cubre el coste total de la obra. El promotor financia el resto con las ventas, que es el modelo estándar en promoción inmobiliaria.
- El avalista tiene sus propios compromisos financieros.
- El riesgo geopolítico añade incertidumbre.
- El posible retraso en la ejecución (como ocurrió en "La Galera") alargaría el plazo de devolución.
Comparación con la rentabilidad anunciada
La rentabilidad del 15,25% en 18 meses es atractiva y compensa razonablemente el riesgo asumido. La estructura de garantías (hipoteca + aval con renuncia al beneficio de excusión) ofrece una protección sólida. El principal riesgo es el retraso, no la pérdida de capital.
Recomendación
La inversión tiene sentido para un inversor con tolerancia al riesgo medio. La estructura de garantías es sólida, el avalista es solvente, y el proyecto es viable. El principal riesgo es el retraso en la ejecución, que alargaría el plazo de devolución, pero no implicaría necesariamente pérdida de capital.
Si el inversor decide invertir, debe hacerlo sabiendo que:
- Está asumiendo un riesgo de retraso (la obra puede alargarse).
- La garantía hipotecaria protege el 70% del principal en caso de ejecución.
- El avalista responde si el promotor falla, pero tiene sus propios compromisos.
- La inversión es ilíquida durante 18 meses (característica del crowdlending).
- El riesgo geopolítico puede afectar a los costes de construcción.
No es una inversión de alto riesgo. Es una inversión de riesgo medio, con una estructura de garantías sólida y un avalista solvente.
10. CONCLUSIÓN
La oportunidad de inversión "Residencial Tamaraceite" presentada por BDkapital tiene una estructura de garantías sólida, con una hipoteca de primer rango sobre el suelo y un aval solidario de Inmuebles Elevaciones con renuncia al beneficio de excusión.
El proyecto es viable: beneficio esperado de 578.000 € (21,25% sobre ventas), precio de venta realista (340.000 €/vivienda), coste de construcción razonable (1.500 €/m²).
Las garantías son sólidas: LTV del 69,70% sobre el suelo (colchón del 30,3%), LTV del 15,66% a obra terminada, avalista con 8 M€ de patrimonio neto.
Los riesgos son los propios del sector: el préstamo no cubre el coste total de la obra (modelo estándar), el avalista tiene sus propios compromisos, y el riesgo geopolítico añade incertidumbre. El principal riesgo específico es el posible retraso en la ejecución, como ocurrió en "La Galera".
La rentabilidad del 15,25% en 18 meses es atractiva y compensa razonablemente el riesgo asumido. La inversión es de riesgo medio, no de bajo riesgo.
Recomendación: La inversión tiene sentido para un inversor con tolerancia al riesgo medio. La estructura de garantías es sólida, el avalista es solvente, y el proyecto es viable. El principal riesgo es el retraso en la ejecución, que alargaría el plazo de devolución, pero no implicaría necesariamente pérdida de capital.
11. DESCARGO DE RESPONSABILIDAD
Este resumen ejecutivo se ha elaborado exclusivamente a partir de la documentación proporcionada por el usuario y de la información pública disponible. No constituye asesoramiento financiero ni recomendación de inversión. El inversor debe realizar su propia investigación y análisis antes de tomar cualquier decisión. El autor no se responsabiliza de las decisiones de inversión basadas en este análisis.
Yo aún no he decidido si entraré porque ya estoy en el proyecto Residencial la Galera, que aún no se ha sustanciado -se supone que finaliza antes de final de año-, por aquello de diversificar.