Acceder

¿Que le pasa a Metrovacesa (MVC)?

253 respuestas
¿Que le pasa a Metrovacesa (MVC)?

CÓDIGO AMIGO

Trade Republic remunera tu efectivo al 3,04% TAE, con intereses pagados mensualmente y liquidez inmediata.

MVC
Se habla de Metrovacesa MVC · Mercado Continuo
10,86 € +3,82 % sube
Ver la acción
Página
32 / 32
#249

Re: ¿Que le pasa a Metrovacesa (MVC)?

Tenías q haber vendido corazón, hubieras ganado 40 dolares por unidad, ahora a esperar. Yo si entrara, entraría para tenerla en cartera al menos dos años, ya que el sector tiene mucha demanda. Suerte y nos vemos. Por cierto, hoy acabo las vacas!!!.
En octubre, más y mejor. Muakkkk....
MVC

Se está hablando de

Metrovacesa MVC · Mercado Continuo
#250

Re: ¿Que le pasa a Metrovacesa (MVC)?

Metrovacesa gana un 138% más que el semestre del año anterior, a ver si se refleja en la cotización.
#251

Metrovacesa gana 17,8 millones hasta junio frente a pérdidas de 2025 y reitera previsiones para este año

 
Metrovacesa registró un beneficio neto de 17,8 millones de euros en el primer semestre de este año, en contraste con las pérdidas de 15,5 millones del mismo periodo de 2025, según ha informado este miércoles la promotora inmobiliaria.

La cifra de negocios de la compañía alcanzó los 315,8 millones de euros entre enero y junio, un 138% más que en igual periodo del año pasado, al tiempo que multiplicó por nueve (+809%) su resultado bruto de explotación (Ebitda), hasta los 49,2 millones de euros.

La firma entregó 809 viviendas en los primeros seis meses de este año, un 91% más debido a que el periodo comparable del año pasado concentró una pequeña parte de las entregas del ejercicio; y registró un margen bruto del 27,2%, con la previsión de cerrar el ejercicio alcanzando los objetivos propuestos.

Por su parte, la generación de caja operativa se situó en 128,9 millones de euros y la deuda neta permanece estable en 309 millones de euros, a pesar del pago de un dividendo de 137 millones de euros (0,90 euros por acción) en el mes de mayo.

En una conferencia con analistas, su consejero delegado, Jorge Pérez de Leza, ha destacado que la demanda de vivienda nueva en España sigue estable, aunque ya se están reportando caídas del entorno del 3% en el mercado de segunda mano de zonas concretas.

El directivo ha atribuido este retroceso a que las tasas de esfuerzo de los compradores se sitúan en algunos casos por encima del 40% (la parte de los ingresos familiares que se destinan a la compra de una casa), citando alguna ciudad en la que están presentes, como Mataró, donde se da esta situación.

Un análisis de Banco Sabadell califica estos resultados como "buenos y alineados con las estimaciones" y asegura que los datos del último semestre sugieren que la compañía podría estar priorizando margen sobre volumen, dado que la cobertura de preventas es muy alta.

376.000 EUROS POR UNIDAD, UN 2,9% MÁS

La cifra de viviendas prevendidas ascendió a 607 unidades, con un precio medio de venta de 376.000 euros por unidad, un 2,9% más que en el mismo periodo del año anterior. A cierre de junio, la cartera de ventas comprometidas ('backlog') sumó ya 2.893 unidades y 1.064 millones de euros en ingresos futuros, lo que representa un retroceso del 20,6% respecto al mismo período de 2025.

Pérez de Leza ha explicado que "estas cifras reflejan la capacidad de la compañía para ejecutar su plan de negocio con rigor y rentabilidad". "El crecimiento de la actividad estuvo respaldado por el buen comportamiento del negocio promotor y por la fortaleza de la actividad de ventas de suelo, que aportó 38 millones de ingresos en el semestre", ha añadido la promotora en un comunicado.

Metrovacesa ha reiterado su previsión de superar los 200 millones de euros de flujo de caja operativo en 2026 y mantener un número de viviendas entregadas similar al del año pasado.

Asimismo, Metrovacesa ha afirmado que la evolución registrada durante el primer semestre, junto con la cobertura con preventas y la "calidad de su cartera de proyectos, refuerzan la confianza en el cumplimiento de su plan de negocio, manteniendo una estrategia centrada en la rentabilidad, la disciplina financiera y la creación de valor sostenible para sus accionistas" 

#253

Re: ¿Que le pasa a Metrovacesa (MVC)?

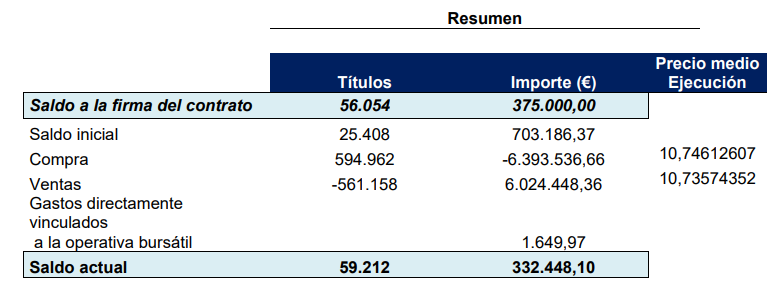
La Sociedad remite movimientos del contrato de liquidez llevado a cabo durante 3T26

 En relación con nuestra comunicación de Hecho Relevante de fecha 24 de enero de 2023, con número de registro 20121, en materia de Contratos de Liquidez, adjuntamos detalle de las operaciones correspondientes al segundo trimestre de 2026, (desde el 1 de julio de 2026 hasta el 30 de septiembre de 2026, ambos inclusive), de acuerdo con lo dispuesto en la Circular 1/2017 de 26 de abril, de la Comisión Nacional del Mercado de Valores sobre contratos de liquidez.


https://www.cnmv.es/webservices/verdocumento/ver?t=%7b71d98075-5cf2-48ce-a798-dccae22db336%7d
#254

Re: ¿Que le pasa a Metrovacesa (MVC)?

Empecé comprando mil unidades, fui ampliando mes a mes. El martes ya tenía 4.500 unidades y me dan ganas de coger más aprovechando que están a 10,50 +/-......y dejarlas unos añitos a ver cómo sale.
#255

Metrovacesa ingresa 465 millones hasta septiembre, un 75% más, y anuncia dividendo de un euro para diciembre

 
Metrovacesa obtuvo unos ingresos de 465 millones de euros en los nueve primeros meses del año, cifra un 75% superior a la del mismo periodo de 2025, según ha informado la compañía este jueves.

Del total de ingresos logrados entre enero y septiembre por la promotora inmobiliaria, 411 millones de euros procedieron del negocio de promoción residencial (+64%) y 54,2 millones, de la venta de suelo (+226%).

La mejora de la actividad promotora elevó la rentabilidad de la compañía, alcanzando un margen bruto del 27,4%, lo que representa un aumento de 4,9 puntos frente al periodo de enero a septiembre de 2025.

MÁS DE 1.170 VIVIENDAS ENTREGADAS A UN PRECIO MEDIO UN 14% SUPERIOR

Entre enero y septiembre, la empresa entregó 1.172 viviendas (frente a las 812 del año anterior) a un precio medio de 350.000 euros por unidad, un 14% más que el precio anterior de 308.000 euros.

Al cierre de septiembre, la cartera de preventas acumulaba 2.851 viviendas vendidas pendientes de entrega por un valor total de 1.052 millones de euros y un precio medio de 369.000 euros por unidad.

El 78% de esta cartera de preventas ya cuenta con contratos formalizados con anticipos superiores al 10%.

Metrovacesa ha destacado que estas cifras garantizan una cobertura de las entregas previstas del 96% para 2026, del 83% para 2027 y del 45% para 2028, lo que, según ha subrayado la promotora, otorga visibilidad a la actividad de los próximos ejercicios y reduce la concentración habitual de entregas en el último trimestre.

MODERACIÓN DE LA DEMANDA

Durante los primeros nueve meses del ejercicio, Metrovacesa sumó 928 preventas netas a un precio medio de 377.000 euros por vivienda. En el tercer trimestre se contabilizaron 321 unidades, superando las 283 del trimestre previo.

La compañía constata cierta moderación de la demanda frente a los niveles récord del año pasado, aunque destaca que sigue situándose en cotas "históricamente sólidas".

La actividad comercial de Metrovacesa se sustenta en una cartera de 5.332 viviendas en comercialización repartidas en 71 proyectos, del cual el 53% ya está prevendido.

Asimismo, al cierre de septiembre sumaba 3.456 viviendas en construcción y había iniciado las obras de 711 unidades en los primeros nueve meses del año.

VENTA Y GESTIÓN DE SUELO

Los ingresos por venta de suelo ascendieron a 54,2 millones de euros hasta septiembre, más del triple que en el mismo periodo de 2025, impulsados por la venta de tres parcelas de uso terciario en Madrid y Mallorca, además de operaciones residenciales menores en mercados no estratégicos.

Metrovacesa dispone además de contratos vinculantes de venta de suelo por importe de 119 millones de euros previstos para su formalización entre 2026 y 2027, repartidos en un 48% residencial y un 52% terciario.

Por otro lado, ha incorporado suelo para desarrollar 727 viviendas: 367 viviendas protegidas en Granada (mediante un acuerdo de permuta) y 360 unidades destinadas a dos proyectos de coliving en Sevilla y Valencia desarrollados junto a Santander Alternative Investments, donde Metrovacesa ostenta un 10% de participación.

En el segmento terciario, dentro del proyecto Oria Innovation Campus (Madrid), se entregó en septiembre un primer edificio de residencia de estudiantes con 585 habitaciones.

En paralelo, las obras del edificio de 'flex living' (519 habitaciones) avanzan al 75%, y los dos edificios de oficinas (48.000 metros cuadrados de superficie bruta alquilable) están al 18% de ejecución.

Asimismo, en junio participó en la venta del edificio de oficinas Puerto de Somport en Madrid, en el que poseía un 24%.

REITERA PREVISIONES PARA 2026

Tras estos resultados, Metrovacesa reitera sus previsiones para el cierre del ejercicio 2026, que incluyen la generación de más de 200 millones de euros de caja y un volumen total de entregas anuales en niveles similares a los de 2025.

"Los resultados de los nueve primeros meses reflejan la capacidad de Metrovacesa para ejecutar su cartera y mejorar la rentabilidad del negocio promotor", ha subrayado el consejero delegado de la firma, Jorge Pérez de Leza.

"Afrontamos el tramo final del ejercicio con una elevada cobertura de las entregas previstas y mantenemos el foco en la disciplina financiera y la generación de valor a largo plazo", ha añadido.

DIVIDENDO DE 1 EURO Y JUNTA EXTRAORDINARIA

El consejo de administración de Metrovacesa propondrá a la junta general extraordinaria de accionistas, fijada para el 24 de noviembre, la distribución de un dividendo de un euro por acción (unos 152 millones de euros), cuya abono se realizará en torno al 23 de diciembre.

Sumado a los 0,90 euros por acción pagados en mayo, la retribución total en 2026 alcanzará los 1,90 euros por acción (aproximadamente 288 millones de euros), implicando una rentabilidad por dividendo superior al 20% respecto a la cotización de inicio de año.

En el mismo orden del día de la junta, se propondrá reducir los miembros del consejo de administración de 13 a 10 integrantes con el fin de avanzar hacia una estructura más eficiente y alineada con las buenas prácticas de gobierno corporativo 

#256

Re: ¿Que le pasa a Metrovacesa (MVC)?

 
Metrovacesa está viviendo un buen momento operativo. La acción cotiza en torno a los 10,5 euros, con una capitalización cercana a los 1.600 millones, y el mercado está recogiendo la mejora de la actividad promotora y, sobre todo, la generosa retribución al accionista.

En los nueve primeros meses de 2026 los ingresos se dispararon un 75%, hasta 465 millones de euros. La promoción residencial aportó la mayor parte, con un crecimiento del 64%, y las ventas de suelo también crecieron con fuerza. Se entregaron 1.172 viviendas, muy por encima de las del año anterior, a un precio medio de 350.000 euros (+14%). El margen bruto mejoró de forma notable, hasta el 27,4%. La cartera de viviendas vendidas pendientes de entrega da una cobertura muy alta de las entregas previstas para este año y buena visibilidad para 2027.

Lo más llamativo es la política de dividendos. Ya pagó 0,90 euros en mayo y ahora propone otro euro por acción en diciembre, lo que eleva la retribución total de 2026 a 1,90 euros. Eso supone una rentabilidad por dividendo superior al 20% sobre los precios de inicio de año. La compañía confirma sus objetivos para el ejercicio y sigue trabajando en la eficiencia, incluyendo una reducción del tamaño del consejo.

Como contrapartida, el valor sigue siendo cíclico y muy ligado al ritmo de entregas y a la demanda residencial. La cotización ya ha descontado parte de las buenas noticias y cualquier enfriamiento del mercado inmobiliario o retraso en las entregas podría pesar. Aun así, con la visibilidad de la cartera y el dividendo tan elevado, Metrovacesa se presenta como una de las promotoras más atractivas del continuo para quien busque rentabilidad por dividendo con exposición al sector residencial español.