La mayor OPV del siglo, la que hará a Elon Musk todavía más rico (el primer billonario - trillionaire del mundo), llega el día 12 de junio. Y la locura de SpaceX ha empezado ya. ¿Qué hacer?
Si ya estás convencido, no hace falta que sigas leyendo.
Para los demás: Pedí a @ErickSpace369 que escribiera un artículo del tema, pero anda ocupado (aunque él ya avisó aquí y aquí) y por eso me he decidido a seguir yo con la tarea de avisador.
El problema no es SpaceX eres tú
Si sigues leyendo puede ser por tres razones:
O bien estás pensando comprar algo de la OPV de SpaceX (por si acaso)
O sientes curiosidad malsana de lo que pasará (estás en mi caso)
O te han convencido (y probablemente vas a perder hasta la camisa).
Los que me gustaría que esteis bien informados sois los del último caso.
Vamos a recibir estos días, y hasta la salida a bolsa de SpaceX el 12 de junio de 2026, un bombardeo constante sobre la Oferta Publica de Venta (IPO - Initial Public Offering - en inglés) de SpaceX, y luego de OpenAI y luego de Anthropic. Pero la primera va a ser SpaceX.
Si no has visto todavía nada en tus redes sociales, en el periódico, en la tele, o no te lo han comentado tus amigos, entonces ¡Enhorabuena, habitante de las cavernas!.
El formulario S1
Aquí tienes la información suministrada por la empresa sobre sus bondades y el porqué dice Musk que vale la friolera de 1,75 billones (trillions) US dollars:
Si miras el formulario, SpaceX son colorines, fotos chulas y promesas:
Pero, aparte de fotos chulas, ¿ganan dinero de alguna forma?
Al final también hay números.
La respuesta corta es: NO.
SpaceX: El negocio
El formulario tiene "solo" unas 400 páginas.
Musk ha agrupado en la empresa no sólo lo que parecería a cualquier mundano que es SpaceX, o sea, el lanzamiento de cohetes y espacio y esas cosas. ¿No es eso lo que sale en las fotos?
Pero no. Han agrupado tres negocios que eran, en principio, independientes:
Satélites - Starlink
Lanzamientos
Inteligencia Artificial (Grok - X - Twitter).
Todas ellas emocionantes, todas ellas en la frontera del conocimiento, y por lo tanto, todas ellas inversiones arriesgadas y por ello atraen a los amantes del riesgo.
Pero los que quieren ir un paso más allá y comportarse como simios pensantes en lugar de como langostas, lo relevante es saber si cada pedazo consigue ganar dinero o, al menos, recuperar lo invertido. Y entonces toca bucear en el S1 (como os dije, yo también tiro de IA para buscar en tochos infumables de 400 páginas). Y entonces te encuentras con lo siguiente:
Segmento
Ingresos 2025
Ganancias/Pérdidas (%)
Starlink
11.400 M$
+39%
Space
4.100 M$
-16%
Grok
18.700 M$
-199%
Starlink ahora genera caja (4.400 M$ en 2025) . Space pérdidas, aunque es previsible que amorticen el desarrollo de Starship en la próxima década. Y finalmente la IA (Grok), que pierde dinero como si no hubiera un mañana.
Pero es que además las pérdidas se han acelerado en el 2026.
La deuda acumulada por la empresa es de 41.200 M$, que se ha refinanciado con un crédito de 20.000 M$ con un vencimiento de 18 meses y que puede amortizarse con los ingresos de la OPV.
El CapEx ha aumentado de 4.200 M$ en 2023 a 11.400 M$ en 2024 y a 20.700 M$ en 2025. Si sigue este mismo ritmo, este año superará los 40.000 M$ (más del 60% en infraestructura para IA).
Starlink
El negocio que puedes observar cada noche si te das un paseo por el campo.
Prácticamente duplica ingresos año a año, con un margen cercano al 40%. El coste de mantenimiento de la red de satélites es muy bajo, pero no toda la población humana tiene el poder adquisitivo de la población de EE.UU.
Es verdad que están ampliando el negocio, y la conectividad rural de drones (agrícolas, militares, industriales,...) inteligentes, en áreas que no tienen alternativa, puede hacer crecer mucho este negocio.
Space
El que sale en las noticias. En 2025 SpaceX ha entregado el 80% de toda la masa orbital que se ha lanzado en todo el planeta. El Falcon 9 ya lleva 34 reutilizaciones del mismo propulsor (tasa de éxito del 99%). Los competidores van a tardar años en alcanzarles
La mala noticia: clientes como el Pentágono buscan reducir la dependencia de un monopolio como SpaceX.
Grok / IA / X
La ciencia ficción.
Musk defiende en redes sociales que el futuro de los centros de computación es el espacio. Él vende enormes granjas de Teravatios (TW) de electricidad solar, alimentando centros de computación elefantiásicos. Esto es algo que sólo existe en la imaginación de Musk.
El "vendemotos" Musk
Y, a partir de esos números y de mucha fantasía, Musk y su troupe han valorado la empresa en 1,75 billones de dolares americanos (1.75 trillions USD). Aunque inicialmente solo van a sacar un float del 5% del capital, manteniendo Musk el control del 85% del poder de voto.
Esto implica unos multiplos de 90-100 para EV/ingresos (NVidia cotiza a 30x), 60x para EV/ingresos forward, o 266x EV/EBITDA(de 2025).
Como nada es grande ni pequeño si no se compara con algo, Facebook (meta) cotizó a múltiplos de 25x en su OPV.
Para que SpaceX mereciera esos múltiplos necesitaría un crecimiento en ingresos de al menos un 40% anual en la próxima década. Y esto nunca lo ha conseguido ninguna empresa de ese tamaño.
El valor de salida de la acción
Con esas valoraciones, y un split 5:1 antes de la OPV, la acción saldrá a bolsa probablemente en 195-200$, con un total de 8.970 millones de acciones.
Lo que realmente vale la acción
Aplicando múltiplos más normales para tecnológicas, la acción vale entre 29$ y 107$. Es decir, lo normal es que después de la colocación, la acción caiga entre un 50% y un 85%.
Otras OPVs
Tesla salió a cotizar hasta a 2$ los primeros días, pero el siguiente año y medio continuó cotizando en un rango de entre 1.15$ y 2.50$. PayPal estuvo 1 año cotizando entre 30 y 40$.
Meta salió en 45$ y no volvió a esos valores hasta pasado 1 año. Groupon, salió a 600$ y nunca se han vuelto a ver esos precios. Uber, salió a 40-45$ y se la pudo comprar a 20$ ese primer año. Lyft, salio en 80$ y cotiza ahora en 14$. Spotify, salió en 160$ y se la pudo comprar a 105$ en menos de 1 año. Google, cuadruplicó en 1 año.
En general: ¿Quién sabe?
Conclusiones
La regla fundamental es que no se debe participar en las colocaciones iniciales, y menos una de estas características donde no hay realidades, sino sólo mucha imaginación desbordante. En esta etapa no hay números fiables de la empresa en las OPVs. Todo son números creados con poco control, y que no tienen porqué parecerse con los números de la empresa que sale a bolsa.
Recuerda además que la evolución de la bolsa es caótica. Es imposible saber hacia dónde irá un valor (quien te diga lo contrario te está mintiendo a la cara), del mismo modo que es imposible saber si saldrá cara o cruz al lanzar una moneda.
Los posibles beneficios de los accionistas que compren en la OPV de SpaceX están sujetos a logros como que la empresa consiga instalar 100 TW de energía en el espacio para alimentar sus centros de datos, o que se instaure una colonia de 1 millón de habitantes en Marte. ¿Es posible? Quizá. Pero poco probable.
Los amantes de Star Wars, Star Trek, y muchas otras obras de ciencia ficción, están deseosos de participar en estas aventuras. Y lo veo normal, son las ilusiones de cuando uno era niño convertidas en realidad.
Pero esta inversión tiene muchos problemas:
Las promesas de alguien que normalmente no cumple (Musk), que además se instaura en el único con voz y voto en la empresa.
Los objetivos, que aunque ilusionantes, no son realistas.
Los números, demasiado alejados de lo que se paga.
La experiencia en OPVs tecnológicas pasadas.
Musk va a colocar todo el papel que saque, da igual de qué y da lo mismo cómo llame a la empresa. Tiene una bandada de groupies que siguen cualquier cosa que diga o haga como si fuera un auténtico profeta. De eso no me cabe la menor duda.
¿Sinceramente? Yo también soy uno de esos amantes de la buena ciencia ficción, y me encantaría ver una colonia en Marte. Por lo que es muy probable que en algún momento compre acciones de SpaceX, igual que otras dedicadas al negocio espacial, para apoyar la ilusión. Pero no a los precios de colocación, sino cuando vea números reales de la empresa y pueda aplicar alguno de mis criterios de compra.
Nadie puede negar que Musk es un maestro en los negocios, vendiendo humo muchas veces, y llegando a logros antes inimaginables (hace tan sólo una década EE.UU. debía lanzar sus astronautas desde la base rusa en Kazakhstan).
Si llegais a comprar acciones en la OPV de SpaceX (yo no pienso hacerlo), os deseo todo lo mejor, y que no os pase como al comandante Tom flotando alrededor de un cohete.
Actualización: Resultados del 2026Q2
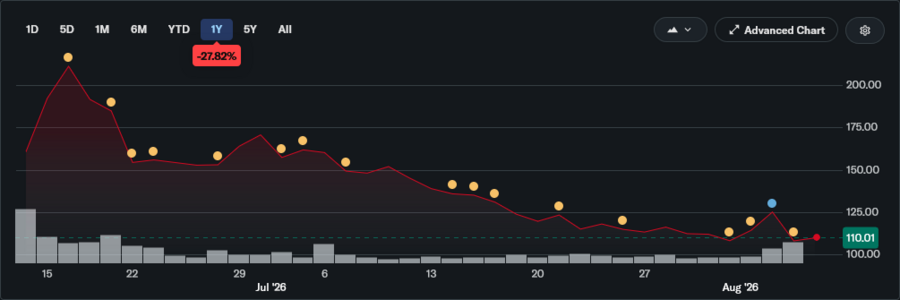
Esto es lo que hizo la acción después de la OPV: Precio de la acción de Space Exploration Technologies Corp. (SPCX) (fuente: yahoo finance)
La OPV finalmente salió a 135 USD (en mis cálculos yo apunté a un precio de salida de 200$). En menos de una semana la acción se fué hasta los 225$.
FOMO de libro (o locura de la muchedumbre como yo la llamo).
La cosa es que luego volvió el sentido común al precio de la acción y ahora mismo está cerca de 110$ (mínimo en 107$). En mi estimación de más arriba yo escribí:
la acción vale entre 29$ y 107$.
Pero ahora ya tenemos más información y he decidido actualizar este artículo, entre otras cosas porque yo quisiera comprar acciones de la compañía cuando alcancen un valor justo.
Hay que tener en cuenta que los accionistas preferentes tenían prohibido vender sus acciones hasta pasados determinados plazos. Así, hoy mismo, se desbloquean casi mil millones de acciones de la compañía. Casi el doble de las que salían a la venta en la OPV. Para el 8 de diciembre ya se desbloquea el 40% de las acciones totales de la compañía, y el resto para el 12 de junio de 2027.
Y para rematar, ayer SpaceX presentó por primera vez de forma pública los resultados del trimestre (AQUÍ). Así que ya podemos hacer una nueva estimación, para una empresa de alto crecimiento.
Los resultados han sido buenos, no se puede negar, pero la compañía sigue perdiendo dinero a un ritmo de más de 500 millones de USD al trimestre (con 100.000 millones de USD de caja, la compañía puede aguantar así algunos trimestres, eso es verdad). La parte más dificil, la IA, pierde más de 1200 millones. Además mantiene una deuda enorme (más de 25.000 millones en bonos más aparte la deuda previa = más del 75% del equity).
Una estimación razonable del crecimiento para los próximos 3 años es de un 30% anual, que ya es. Usando múltiplos comunes en compañías tecnológicas en expansión (4-8 veces ingresos), se obtiene una valoración optimista de la empresa de alrededor de 200.000 millones de USD. Dividiendo por el número de acciones, se obtiene un precio optimista de la acción en torno a 35-40$. Si le sumamos la caja neta, llegaría a los 44-48$.
Obviamente, esa valoración es con los números de 2026. Si los ingresos consiguen crecer realmente un 30% cada año, durante los próximos 10 años, tendremos valoraciones mucho mayores (170$ dentro de 5 años). Todavía está por ver si la compañía puede lograr esa creación de valor año tras año.
En mi opinión, el valor de 100$ será dificil de romper a la baja, porque hay muchísima gente deseando entrar en la compañía con ilusión, aunque es posible que podamos verla incluso en 80$ en los próximos meses, sencillamente por la venta de los antiguos accionistas que querrán obtener algunos beneficios (no sólo promesas).
En mi opinión también, ya a precios de <110$ puedo empezar a comprar. Con compras adicionales si llega a bajar de 80$ o incluso de 60$ (si es que se produce el descalabro en las bolsas). Obviamente, si en los próximos trimestres la empresa empeora resultados, habrá que revisar los números.
¿Esto significa que voy a comprar ya?
Para nada. Voy a esperar a ver los resultados del próximo trimestre y empezaré a pensarme en serio una posible primera compra.
Y, evidentemente, esto es una apuesta, así que no pienso meter un porcentaje grande de mi capital.
Yo no soy quien para recomendar a nadie la compra o venta de acciones. Cada uno es dueño de su propio dinero y de sus decisiones. Sin embargo mis lectores se merecen recibir la mejor de las informaciones que yo soy capaz de digerir, para mi propio consumo. SpaceX debe ser tratada bajo los mismos criterios que otras empresas, y eso es lo que yo haré.