La Trampa del Sistema Fiat: El Huevo de Kostolany y la Estrategia de Supervivencia Patrimonial - Valentin abril 2026 -
Para entender el momento actual de los mercados, es imprescindible rescatar la figura de André Kostolany (1906-1999). Conocido como el "maestro de la psicología bursátil", Kostolany no fue un académico ni un matemático, sino un especulador y filósofo del dinero que amasó su fortuna entendiendo algo que muchos olvidan: que la bolsa es un 90% psicología de masas. Su famosa teoría del "Huevo de Kostolany" explica cómo el mercado se mueve en ciclos de optimismo y pánico, pasando de las "manos fuertes" (inversores pacientes) a las "manos débiles" (la masa movida por la emoción).
Sin embargo, hoy el huevo se ha deformado por la presión de un sistema de deuda global que parece no tener vuelta atrás. Lo que estamos viviendo no es un ciclo común, sino una distorsión provocada por la supervivencia frente a la degradación monetaria.
La inflación de activos como mecanismo de defensa
El ciudadano actual ha dejado de ser un ahorrador para convertirse en un inversor forzoso. No se entra en la renta variable por optimismo; se entra por miedo. Existe una percepción creciente de que el IPC oficial no refleja la realidad y que el encarecimiento de la vida devora el capital a una velocidad que el ahorro tradicional no puede compensar.
Esta situación genera una "inflación de activos". Mientras los gobiernos sigan emitiendo deuda para pagar intereses, la impresión monetaria será el único combustible del sistema. Esto empuja a la masa a saltar del efectivo a la bolsa sin entender los riesgos, simplemente porque el dinero en el banco ha pasado de ser un refugio a ser un activo tóxico que pierde valor cada día.
El horizonte de las CBDC y el control total
El sistema Fiat se estirará hasta su límite físico. En ese horizonte, las Monedas Digitales de Bancos Centrales (CBDC) aparecen como una herramienta de control total. La posibilidad de programar o limitar el uso del dinero digital supone el fin de la libertad financiera tal y como la conocía Kostolany. En este escenario, el control del ahorro podría cerrar las puertas de salida del sistema, obligando a los ciudadanos a permanecer en activos fiscalizables.
Cómo debe comportarse el inversor: El posicionamiento hoy
Ante esta realidad de control digital inminente, el comportamiento del inversor debe ser el de un gestor de patrimonio defensivo. Estas deberían ser las directrices de actuación bajo mi visión:
1. Inmuebles: El refugio de la escasez física Los bienes raíces representan el activo real por excelencia. En un mundo de moneda digital infinita, el suelo y el ladrillo ofrecen una escasez física que no se puede "imprimir". Los inmuebles actúan como un seguro contra la inflación y proporcionan un valor de uso que sobrevive a cualquier cambio de sistema monetario.
2. Bitcoin: El "oro digital" fuera del circuito fiat Frente a la amenaza de las CBDC y el control centralizado, Bitcoin surge como una alternativa de escasez matemática y descentralizada. Para el seguidor de Kostolany, Bitcoin representa hoy lo que el oro fue en otras épocas: un activo que no es el pasivo de nadie y que permite una movilidad patrimonial que el sistema bancario tradicional podría restringir.
3. Renta Variable de "Manos Fuertes" Es imprescindible seleccionar empresas con poder de fijación de precios y bajos niveles de deuda. Son, en esencia, monedas alternativas que facturan en la moneda del futuro, sea cual sea. Del mismo modo, las materias primas son el termómetro de la desconfianza; cuando el papel falla, el mundo vuelve a lo físico.
4. Gestión de la Liquidez: El "Cofre de Guerra" Aunque la degradación monetaria castigue el efectivo, el inversor no debe estar invertido al 100% por pánico. La liquidez, a pesar de su pérdida de valor nominal, es lo que permite actuar cuando el sistema sufre sus inevitables cortocircuitos. Kostolany mantenía siempre una reserva para comprar cuando las "manos débiles" entran en pánico.
Conclusión
No estamos en una burbuja de euforia clásica; estamos en una fase de supervivencia patrimonial. La bolsa, los inmuebles y los activos digitales escasos han dejado de ser vehículos de especulación para convertirse en los últimos reductos de propiedad privada frente a un sistema fiat en fase de liquidación. El éxito no vendrá de adivinar el próximo gráfico, sino de entender que ser dueño de activos reales y escasos es la única forma de conservar la libertad.
Aviso legal (Disclaimer):Este artículo refleja exclusivamente mis pensamientos, presentimientos y análisis personal basados en la filosofía de André Kostolany aplicada a la actualidad. No soy un asesor financiero profesional ni este texto constituye una recomendación oficial de inversión. Cada inversor debe realizar su propio análisis de riesgos y debida diligencia antes de tomar decisiones sobre su patrimonio.
Anexo: La Trampa del Valor Real vs. Nominal (IPC vs. Inflación Monetaria)
Tras la publicación del artículo sobre las tesis de Kostolany, es fundamental profundizar en una distinción técnica que a menudo pasa desapercibida para el inversor minorista y que explica por qué nuestras carteras pueden estar "en verde" mientras nuestra riqueza real se erosiona.
1. IPC vs. Inflación Monetaria: El síntoma frente a la enfermedad
Es un error común confundir la subida de precios con la pérdida de valor del dinero.
El IPC (Índice de Precios al Consumo): Es un indicador estadístico basado en una cesta de consumo "cocinada" (alimentos, energía, servicios). Mide cuánto suben los precios de supervivencia, pero ignora el precio de los activos (vivienda, acciones, oro).
La Inflación Monetaria: Es el aumento de la Masa Monetaria (M2), es decir, la cantidad total de dinero que hay en el sistema.
La clave: El IPC mide el síntoma (los precios suben), mientras que la inflación monetaria mide la causa (el valor de cada unidad monetaria se diluye porque hay demasiadas unidades en circulación).
2. Cómo identificar la "Inflación Oculta"
La verdadera inflación para un inversor es la que no aparece en los telediarios. Se calcula mediante la diferencia entre el crecimiento del dinero y el crecimiento de la economía real:
Inflación Oculta = Crecimiento de la Masa Monetaria (M2) - Crecimiento del PIB.
Si el dinero en el sistema crece al 10% anual pero la producción de bienes y servicios solo crece al 2%, existe un 8% de inflación excedente que no siempre va al pan o a la leche (IPC), sino que se inyecta directamente en los activos financieros, inflando sus precios artificialmente.
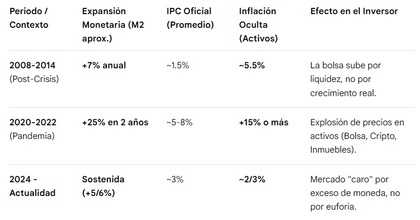
3. Tabla: La Ilusión del Valor en la Era de la Expansión (2008-2024)
Desde que se iniciaron las políticas de Expansión Cuantitativa (QE), el desajuste entre lo que percibimos y lo que realmente ocurre con el dinero ha sido masivo:
Inflación oculta
4. Degradación Monetaria vs. Hiperinflación
La Degradación es lo que vivimos hoy: una pérdida gradual de poder adquisitivo del 5-8% anual real. Es la "muerte silenciosa" del ahorrador.
La Hiperinflación es el colapso de la confianza. En este caso, la bolsa sube verticalmente en términos nominales, pero en términos reales el inversor puede estar perdiendo si el coste de la vida sube a un ritmo superior.
Conclusión: La Bolsa como Ajustador de Valor
Como decía Kostolany, "el dinero es el oxígeno de la bolsa". Si los Bancos Centrales siguen insuflando oxígeno para sostener deudas estatales impagables, la bolsa seguirá subiendo. Pero no nos engañemos: es una subida nominal.
Si vuestra cartera sube un 10% en un año donde la masa monetaria ha crecido un 12%, en términos reales habéis perdido un 2% de vuestra "cuota de participación" en la riqueza del mundo. La inversión hoy, más que nunca, no es una herramienta para hacerse rico, sino el único dique de contención para evitar que la inflación monetaria inunde y destruya nuestro patrimonio.
Nota final: Para los interesados en verificar estos datos, recomiendo monitorizar el dato de la M2 en la base de datos de la Reserva Federal (FRED) o del BCE. Ahí es donde reside la verdadera brújula de hacia dónde va el valor de vuestras inversiones.
Muchísimas gracias por tus palabras. Me alegra mucho que el análisis te haya resultado útil.
Precisamente, uno de los grandes problemas de nuestro sistema es que esta distinción entre valor nominal y valor real no se enseña en las escuelas. Se nos educa para ahorrar en una moneda que se degrada por diseño, sin explicarnos que, en el actual escenario de deuda e impresión masiva, la verdadera educación financiera consiste en entender cómo proteger nuestra libertad y nuestro patrimonio frente a la represión monetaria.
Como decía el maestro Kostolany, en la bolsa hay que pensar por uno mismo y, sobre todo, tener la paciencia que la masa no tiene.
Debido al interés que han despertado los conceptos de degradación monetaria y las tesis de Kostolany, y para facilitar su lectura y archivo, he decidido unificar el artículo original y el anexo técnico en un solo cuerpo de texto.
Creo que tener toda la visión en un único documento es mucho más útil para aquellos que deseen hacer un 'copia y pega', guardarlo en sus ordenadores o incluso imprimirlo como material de consulta. Aquí tenéis la Versión Integral del Manifiesto: La Trampa del Sistema Fiat y el Huevo de Kostolany."
La Trampa del Sistema Fiat: El Huevo de Kostolany y la Estrategia de Supervivencia Patrimonial
Para entender el momento actual de los mercados, es imprescindible rescatar la figura de André Kostolany (1906-1999). El "maestro de la psicología bursátil" no fue un académico, sino un filósofo del dinero que entendió que la bolsa es un 90% psicología. Su famosa teoría del "Huevo de Kostolany" explica cómo el mercado se mueve en ciclos donde los activos pasan de las "manos fuertes" (inversores pacientes) a las "manos débiles" (la masa movida por la emoción).
Sin embargo, hoy el huevo se ha deformado. Lo que vivimos no es un ciclo común, sino una distorsión provocada por la supervivencia frente a la degradación monetaria.
1. La inflación de activos como mecanismo de defensa
El ciudadano actual ha dejado de ser un ahorrador para convertirse en un inversor forzoso. No se entra en la renta variable por optimismo; se entra por miedo. Existe una percepción creciente de que el IPC oficial es un espejismo y que el encarecimiento real de la vida devora el capital a una velocidad que el ahorro tradicional no puede compensar.
Esta situación genera una "inflación de activos". Mientras los gobiernos sigan emitiendo deuda para pagar intereses, la impresión monetaria será el único combustible del sistema. Esto empuja a la masa a saltar del efectivo a la bolsa sin entender los riesgos, simplemente porque el dinero en el banco ha pasado de ser un activo tóxico que pierde valor cada día.
2. IPC vs. Inflación Monetaria: El síntoma frente a la enfermedad
Es vital distinguir entre la subida de precios y la pérdida de valor del dinero:
El IPC (Índice de Precios al Consumo): Mide cuánto suben los productos de consumo básico. Es un indicador parcial y a menudo insuficiente para el inversor.
La Inflación Monetaria: Es el aumento de la Masa Monetaria (M2). Mide la cantidad total de dinero en el sistema (el "oxígeno" de la bolsa).
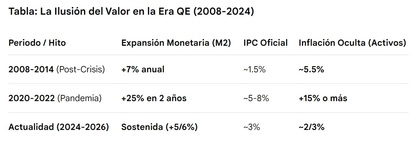
La verdadera "Inflación Oculta" se calcula restando el crecimiento del PIB al crecimiento de la M2. Si el dinero crece al 10% y la economía solo al 2%, hay un 8% de inflación excedente que se inyecta directamente en el precio de los activos, creando una ilusión de riqueza nominal.
Tabla: La Ilusión del Valor en la Era QE (2008-2024)
Tabla: La Ilusión del Valor en la Era QE (2008 - 2024)
3. El horizonte de las CBDC y el control total
El sistema Fiat se estirará hasta su límite físico. En ese horizonte, las CBDC (Monedas Digitales de Bancos Centrales) aparecen como una herramienta de control total. La posibilidad de programar o limitar el uso del dinero supone el fin de la libertad financiera. En este escenario, el control del ahorro podría cerrar las puertas de salida del sistema, obligando a los ciudadanos a permanecer en activos fiscalizables y dependientes del Estado.
4. Cómo debe comportarse el inversor: El refugio en Activos Reales
Ante la degradación monetaria y el control digital, el comportamiento debe ser el de un gestor defensivo de activos escasos que no dependan de la promesa de pago de un gobierno:
Inmuebles: El refugio de la escasez física. Un activo tangible que no se puede "imprimir" y que sobrevive a cualquier cambio de sistema monetario.
Bitcoin: El "oro digital". Una alternativa de escasez matemática y descentralizada, fuera del circuito de las CBDC y el control centralizado.
Renta Variable de "Manos Fuertes": Empresas con poder de fijación de precios y bajos niveles de deuda. Actúan como monedas alternativas que facturan en la divisa del futuro.
Liquidez Estratégica: A pesar de la degradación, mantener un "cofre de guerra" permite actuar cuando las "manos débiles" entran en pánico ante los cortocircuitos del sistema.
Conclusión: El espejismo de los términos nominales
Como decía Kostolany, "el dinero es el oxígeno de la bolsa". Si los Bancos Centrales siguen insuflando oxígeno para sostener deudas impagables, la bolsa subirá, pero será una subida nominal.
Si vuestra cartera sube un 10% en un año donde la moneda se degrada un 12%, en términos reales sois un 2% más pobres. La inversión hoy no es una herramienta para enriquecerse, sino el único dique de contención para evitar que la inflación monetaria inunde nuestro patrimonio. En un mundo de dinero degradado y control digital, ser dueño de activos reales y escasos es la única forma de conservar la libertad.
Aviso legal (Disclaimer):Este artículo refleja exclusivamente mis análisis personales basados en la filosofía de André Kostolany. No soy un asesor financiero profesional. Cada inversor debe realizar su propio análisis de riesgos antes de tomar decisiones sobre su patrimonio.
Si querido Valentín pero convendremos que tú ya tienes una cartera muy consolidada y eres un jugador defensivo desde esta óptica las lecturas son correctas....y coincido vcontigo...para mí sin darles demasiadas vueltas lo dejaría en dado que percibo incertidumbre monetaria y riesgo político a largo plazo, prefiero concentrar patrimonio en activos reales, escasos y diversificados, manteniendo liquidez táctica para oportunidades....un chaval que empiece tiene que coger riesgos...hablales hoy día de psicología de masas aplicada al mercado cuando ellos intentan descifrar los flujos dependiendo si los mm están alienados con vanguard o BoA...pues... se les hace prescindible ese conocimiento..y es una pena porque lo de ahora es parte del río de lo que describes....un abrazo
Quien tiene dinero tiene en su bolsillo a quienes no lo tienen
¡Un fuerte abrazo para ti también! Tienes toda la razón en tu matiz: mi óptica es, hoy por hoy, la de alguien que prioriza la preservación y la defensa del patrimonio. Es lógico que un chaval que empieza vea el mundo con otros ojos y necesite 'correr riesgos' para construir su base.
Sin embargo, ahí reside precisamente la trampa actual. Muchos jóvenes creen que están 'descifrando flujos' o siguiendo a los grandes market makers como Vanguard o BoA, cuando en realidad están siendo arrastrados por la fase de acompañamiento (A2) que describía Kostolany, pero acelerada por algoritmos.
El riesgo que asumen hoy es, a menudo, un riesgo ciego a la degradación monetaria de la que hablamos. Si no entienden la psicología de masas, corren el peligro de ser las 'manos débiles' del futuro: los primeros en saltar del barco cuando los flujos cambien de dirección o cuando el sistema Fiat dé su próximo gran susto.
Como bien dices, es una pena que consideren ese conocimiento prescindible. El río es el mismo, solo que ahora la corriente baja mucho más rápida debido a la tecnología y la liquidez masiva. Para el que empieza, arriesgar es necesario, pero hacerlo sin entender la naturaleza del dinero y la psicología de quienes lo mueven es, como diría Kostolany, ir al casino sin conocer las reglas de la ruleta.
¡Gracias por el aporte, da para otra reflexión profunda!
Y no tengo mas que agradecerte...no soy ningún chaval ...que compartas tu experiencia para ellos...el árbol que olvida las raíces termina desvaneciéndose en las nubes.........gracias...un abrazo...
Quien tiene dinero tiene en su bolsillo a quienes no lo tienen
¡Qué gran verdad! Me quedo con esa metáfora del árbol y las raíces; es, en esencia, el resumen de todo lo que hemos hablado. Si perdemos de vista los cimientos —la psicología y el valor real—, cualquier altura que alcancen nuestras carteras será pura ilusión ante la primera tormenta.
Ha sido un verdadero placer intercambiar estas reflexiones contigo. Gracias por el tono y por aportar tanta profundidad al hilo.
Gracias por tu comentario. Es una excelente observación técnica. Para que todos los compañeros del foro tengan el contexto claro, conviene definir brevemente qué estamos midiendo en cada caso:
M1: Es el dinero 'líquido' (billetes, monedas y depósitos a la vista). Es el dinero que quemamos en el consumo inmediato.
M2: Incluye la M1 más los depósitos a corto plazo y cuentas de ahorro. Es el indicador que mejor refleja el potencial de inversión de la sociedad.
M3: Es el indicador más amplio; incluye la M2 más instrumentos financieros más complejos, fondos del mercado monetario y cesiones temporales de activos.
¿Por qué prefiero vigilar la M2?
Principalmente por dos razones:
Correlación directa con los activos: Históricamente, la M2 ha sido el indicador que mejor ha anticipado la 'inflación de activos'. Es el dinero que, al no ser necesario para el consumo diario (M1) pero estar disponible a corto plazo, fluye directamente hacia la bolsa, los inmuebles o el oro cuando hay desconfianza monetaria.
Claridad psicológica: Como seguidor de Kostolany, me interesa el 'oxígeno' que está al alcance de la masa y de los inversores individuales. La M3 incluye productos institucionales muy sofisticados que a veces 'ensucian' la lectura de la psicología del inversor medio.
En resumen, la M2 nos da la imagen más fiel de cuánta gasolina hay en el depósito de los mercados financieros sin entrar en la complejidad excesiva de la ingeniería bancaria de la M3.
Coincido con las tesis de Kostolany, hay que invertir y acaparar activos escasos (oro, bitcoin, inmobiliario) porque los políticos no pueden degradarlos, como hacen con el dinero fiat. Pienso que las valoraciones elevadas actuales de la renta variable y el oro no tienen por qué retroceder en cantidad y tiempo importantes, a no ser que se retirase dinero del mercado de manera importante y continua, lo que es muy improbable que suceda. Con respecto a la liquidez para tener una reserva para invertir, otra opción es hacer DCA y olvidarse de los ciclos del mercado. Es posible que las reglas tradicionales del mercado ya no sean válidas en la situación actual.
Totalmente de acuerdo en tu análisis sobre la liquidez: mientras los bancos centrales no tengan la capacidad (o el valor político) de retirar dinero de forma drástica y continua, las valoraciones nominales tienen un suelo artificial muy sólido. Es el escenario de 'inflación de activos' que comentábamos.
Sobre el DCA, es sin duda la estrategia más eficiente y racional para la mayoría, ya que elimina el factor emocional. Sin embargo, desde la óptica puramente de Kostolany, él siempre defendió que el inversor debe aspirar a ser un 'pensador' que entienda el ciclo. El DCA es una excelente herramienta de acumulación, pero la gestión de la liquidez táctica que él proponía es lo que permite a las 'manos fuertes' aprovechar los momentos de pánico (B3) donde el DCA simplemente sigue comprando.
Es posible, como dices, que las reglas tradicionales se hayan estirado, pero la psicología humana —el miedo y la euforia— sigue siendo la misma. Quizás la diferencia hoy es que el 'dueño' (la economía) está atado a una impresora, pero el 'perro' (el mercado) sigue teniendo sus momentos de locura.
¡Gracias por aportar estos matices tan interesantes al hilo!
Muy interesante lo de que las reglas tradicionales se han estirado, siendo aún válidas... Lo de entender el ciclo, parece bien complicado, llevo varios años oyendo de expertos que la recesión económica y caída bursátil generalizada es inminente, y no acaba de llegar. Yo seguiré haciendo DCA, ya que soy un inversor aficionado...
Tienes mucha razón, Alfon1974. El problema de los 'expertos' es que intentan predecir el momento (el cuándo), mientras que el mercado se mueve por la liquidez (el cuánto). Como mencionas, las reglas se han estirado porque los bancos centrales han inundado el sistema de dinero para evitar, precisamente, que esa recesión llegue.
Sobre tu estrategia de DCA, es probablemente la mejor decisión para un inversor que no desea complicaciones. Sin embargo, me gustaría aportarte una pequeña reflexión desde mi experiencia:
El DCA te ayuda a promediar el precio de compra, pero no te protege contra la degradación del valor de la moneda en la que ahorras. Si la bolsa sube un 10%, pero la masa monetaria y los precios de los activos reales han subido un 15%, en realidad estás perdiendo poder adquisitivo aunque veas tu cuenta en 'verde'.
Por eso mi cartera no intenta adivinar cuándo vendrá la caída (el ciclo), sino que busca poseer activos que no se pueden imprimir (oro, energía, tierras). Mi objetivo no es solo acumular más euros, sino asegurarme de que lo que acumulo siga comprando lo mismo dentro de 10 o 20 años.
Sigue con tu DCA, pues la disciplina es la clave del éxito, pero no pierdas de vista que a veces el mercado sube no porque las cosas vayan mejor, sino porque el dinero con el que medimos esa subida cada vez vale menos.