Acceder

Westbridge Renewable Energy, ¿comprar ahora o nunca?.....

98 respuestas
Westbridge Renewable Energy, ¿comprar ahora o nunca?.....

CÓDIGO AMIGO

Trade Republic remunera tu efectivo al 3,04% TAE, con intereses pagados mensualmente y liquidez inmediata.

WEB.V
Se habla de Westbridge Renewable Energy WEB.V · Toronto
1,15 CAD -4,17 % baja
Ver la acción
Página
7 / 7
#91

Re: ¿ Puede pagar dividendo con la caja actual?

En teoría si se cumple al final los resultados impulsaran el precio es invevitable.

Tiene mas dinero en la caja que lo que vale en bolsa, el único inconveniente es no tener ingresos recurrentes, es decir no tener nada que genere un retorno año tras año, y eso parece que esta "resuelto", la empresa comunico su deseo de quedarse con los proyectos en parte, no vende el proyecto sino que deja que un socio comparta el negocio a cambio de poner el dinero para su construcción.

Si las cosas siguen así es inevitable que explote al alza,  las cosas van despacio por desgracia pero si los pasos son los correctos, luego será todo muy rápido, me refiero a que si Dolcy anuncia ya un socio, y obtienen los permisos definitvos para los centros de datos, eso será un catalizador brutal.

Es un negocio en fase temprana hay que entender que necesita tiempo para "crecer", esperemos los pasos dados por la directiva en el caso de Dolcy sean anunciar no su venta, sino crear asociación para su explotación, y que sea aprobado este año ya el último de los 5 primeros proyectos de Alberta que han sido 4 los aprobados ya y falta uno que pondrá la guinda, este último es de mayor capacidad incluso que Red Wilow por tanto aunque se venda el ingreso por esta venta será superior a 30$, y ya muy probablemente su "venta" o asociación para este último proyecto quedará para el 2027 teniendo por tanto también ingresos asegurados beneficios asegurados para el 2027 en caso de venta, y en caso de asociación tendrá un activo de gran valor a contabilizar en sus balances.

Y también es posible que se anuncie este año, un pago de dividendo de 0,10 y recompra de acciones.

Saludos.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

WEB.V

Se está hablando de

Westbridge Renewable Energy WEB.V · Toronto
#92

Cuanto vale Dolcy, si ya esta listo para vender desde hace casi 1 año por que no....


Dolcy aunque parece algo "inquietante" que todavía no se haga nada con ella cuando fue aprobado a finales del 2025, es seguramente por que se esta buscando una oferta muy superior a lo "esperado".

Es decir, al quitarse Red Willow, que en comparación con Dolcy era menor tanto en almacenamiento como en generación, obtiene mucha liquidez lo que le da una gran ventaja a la hora de negociar con Dolcy y no vender o buscar un socio en condiciones "desfavorables", puede buscar socios o compradores y exigir un precio o una participación muy superior.

En Canadá fiscalmente hay ventajas fiscales que son enormes, que pueden incluso excluir el pago por beneficios durante los primeros años de explotación mas un retorno inmediato del 30% de lo invertido cuando entre en funcionamiento, eso es un premio extra a tener muy en cuenta para sacar un precio mas elevado por este tipo de activos.  

Para hacernos una idea del valor del Dolcy, tenemos que pensar que como poco si se decide venderlo, se obtendrá entre 40-50 millones, será el activo que se venda a mayor precio de todos los vendidos hasta ahora.

Otro aspecto es que si decide hacer una asociación para explotarlo teniendo en cuenta que la sociedad formada vayan al 50%, los ingresos descontando gastos operativos los ingresos netos para WEB sean de al menos 10 millones anuales por un periodo de vigencia de unos 25 años ya que las tierras se suelen alquilar por esos periodos de tiempo, sin excluir que después `puedan seguir vigentes los acuerdos de alquiler.

Eso generaría a la empresas ingresos recurrentes de al menos 10-12 millones netos por año.

Creo que Westbrige intentará retener este activo, aunque si lo vende lo hará al menos en unos 45 millones, siendo la mejor venta de todas hasta ahora.

Parece el silencio sobre Dolcy puede romperse en breve, lo normal es que se centren ahora en Dolcy una vez vendido el proyecto "menor" y que todavía no estaba con la condición "listo para construir" falta un tramite cosa que también "rebaja" algo el precio de la venta de Red Willow, como decía lo normal es que en breve se haga un anuncio sobre Dolcy, aquí la empresa creo tiene unas bazas unas cartas muy buenas en la mano para negociar...

Si decide hacer una sociedad para explotar el proyecto se quedara al menos con el 40% del negocio y los gastos de construcción correrán a cargo del socio, si se dilata tanto las negociaciones es por que probablemente WEB este pidiendo el 50%, intentando buscar un socio que acepte entre los seguros candidatos esta propuesta....

Si no consigue este 50%, el mínimo aceptable andará por el 35% de la sociedad... creo por eso tardan tanto en anunciar algo al respecto, por que están negociando por la parte alta del % de participación de WEB en los beneficios.

En el caso de la venta, por que la empresa entienda que se centrará mas en los centros de datos que tiene 2, y esto sean mejores activos para retener, intentaran como poco sacar unos 45-50 millones por la venta de Dolcy.

En resumidas cuentas, creo Dolcy no se ha resuelto ya, porque la empresa esta negociando en las partes mas altas del rango, y de momento no baja sus pretensiones y sigue en busca de un fondo que acceda al acuerdo que mejor permita a la empresa sacar partido a este gran activo.

Solo decir que con la caja actual puede aguantar 2 años sin ningún ingreso tranquilamente e incluso hasta 4, por lo que le da una tranquilidad adicional a la hora de negociar monetizar los activos.

Decir también que parece inevitable que el 5 activo en Alberta de los 5 primeros originales, es muy probable que en 2027 ya tenga los permisos y pase al estado listo para vender, falta que sean aprobadas las subsanaciones a las pegas medio ambientales que pusieron al proyecto, pero parece han sido subsanadas y a lo largo del 2027 este activo será el siguiente de la lista para "monetizar" de una manera u otra.

Importante y a tener muy en cuenta, Eastervale, que es el 5 proyecto, es el activo de los 5 con mas valor, este puede llegar a valer en caso de venta mas de 50 millones llegar incluso a los 60 millones o generar ingresos anuales para WEB de mas de 13 millones al año.

Saludos.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#93

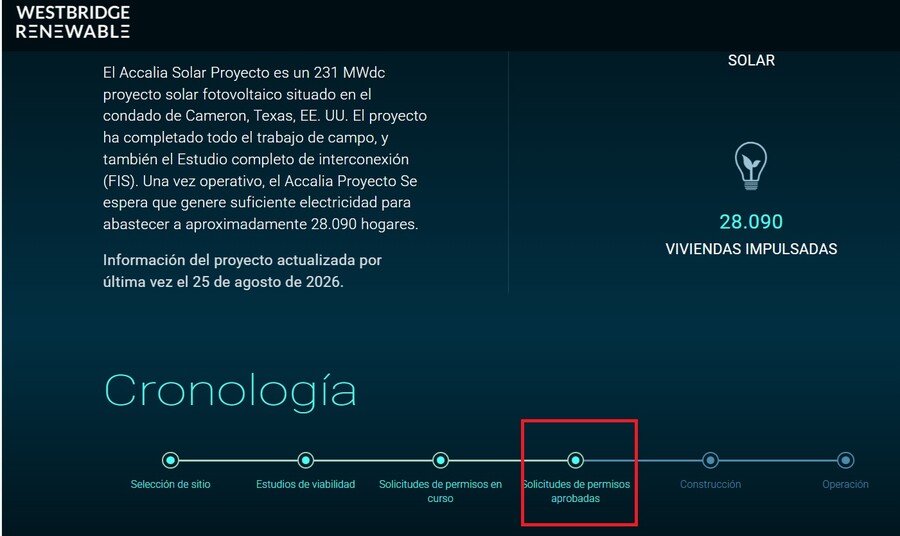
Accalia... a punto de caer... y entrar en fase "listo para construir" y monetizar este activo.


Accalia es el proyecto mas avanzado hasta la fecha esta rozando el "listo para construir" esta en EEUU, solo falta el último permiso que esta en tramites, supera incluso en proximidad a EASTERVALER el último de Alberta que todavía no ha sido aprobado, eso si es de inferior "valor" y que podría ser el siguiente en pasar a "listo para construir".


  • Estudios de interconexión y ambientales: El proyecto ya completó la totalidad de los estudios de interconexión de red (FIS) y evaluaciones de impacto ambiental requeridos.

  • Acuerdo de Interconexión: Se encuentra en la etapa final de negociación del acuerdo formal de interconexión de transmisión con la utility local Sharyland Utilities para dar el paso definitivo a la fase de construcción.

Su valor si se vende y los ingresos que generaría anuales si se lo queda con un socio:


  • Valoración de Mercado (RTB): En EE. UU., los proyectos solares en etapa RTB con estudios de interconexión aprobados en la red ERCOT se cotizan típicamente en un rango de $100,000 a $150,000 dólares por Megavatio (MWac).

  • Precio de Venta Estimado: Teniendo en cuenta la capacidad de 190.5 MWac de Accalia, si Westbridge decide vender el 100% del proyecto al alcanzar el estatus final de construcción, obtendría un precio bruto de venta estimado de entre $19 millones y $28.5 millones de dólares, recalco lo de millones de $ americanos no canadienses.

 ¿Qué ingresos obtendría en caso de quedarse con el 50%?


Si Westbridge opta por una estrategia de coinversión o retención parcial (quedándose con el 50% y operando comercialmente la planta mediante un socio), los ingresos se dividen en dos etapas:

Ingresos por Generación Eléctrica (Largo Plazo - Fase Operativa con un socio al 50%):


Una vez construido el parque y conectado a la red eléctrica de Texas:

  • Producción estimada: Un parque de 221 MWdc en el sur de Texas (zona ERCOT con alta radiación) produce cerca de 400,000 a 440,000 MWh al año.

  • Ingresos Brutos del Proyecto: Con contratos de compra de energía a largo plazo (PPA) o precios de mercado mayorista promediando entre $30 y $45 dólares por MWh, el proyecto completo generaría entre $12 millones y $19.8 millones de dólares americanos anuales en ingresos por venta de electricidad.

  • Ingresos para Westbridge (Por su 50%): Le corresponderían ingresos brutos anuales recurrentes de entre $6 millones y $9.9 millones de dólares durante la vida útil del proyecto (usualmente más de 25 años), de los cuales habría que deducir los costes operativos (OPEX) correspondientes a su participación.

No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#94

Re: Accalia... a punto de caer... y entrar en fase "listo para construir" y monetizar este activo.

Harruinado, como te dije, sigo aquí lo de Westbridge. Lo de Accalia me cuadra en orden de magnitud, pero matizaría la parte de ingresos. Esos 6-9,9 millones al 50% son brutos de proyecto, y antes de que llegue caja a Westbridge van el OPEX, el servicio de la deuda de construcción y, si entra un tax equity para aprovechar el crédito fiscal americano, ese socio suele cobrar primero hasta su flip. En la práctica la caja distribuible para el promotor en los primeros años puede ser bastante menor de lo que sugiere el bruto. Por eso en estas small caps de renovables casi siempre acaba pesando más vender el RTB y cristalizar valor que quedarse operando con balance pequeño. Yo lo cruzo en Celsmar con la caja y la capitalización actual, y con 19-28 millones de venta el proyecto solo ya explicaría buena parte del precio. ¿Tú crees que la directiva prefiere vender Accalia entero o retener participación como han hecho con Dolcy?
#95

Re: Accalia... a punto de caer... y entrar en fase "listo para construir" y monetizar este activo.


Decir que todavía no tiene nada firmado en cuanto a Dolcy, están negociando seguro con varios fondos de Inversión en Infraestructura y Pensiones.

Pero como te dije no hay nada anunciado ni condiciones ni nada, son solo especulaciones mías el que pueda formar la Joint Venture, aunque la empresa dijo cambiaba su política de vender y sobre todo los centros de datos serían explotados previsiblemente de forma conjunta.

Si quisiera vender Dolcy seguro ya estaba vendida, lleva 10 meses "lista para construir", y tiene seguros potenciales compradores, lo que me hace sospechar que esta negociando para su explotación conjunta.

Precisamente el cambio de sede de Canadá a Irlanda es para faciitar la entrada de capitales de hacerse mas visible y obtener capital mas barato y en mayor cantidad.

En cuanto a Accalia...


No la veo tan estrategica como para quedarsela, creo que esta si que la van a vender, y esta muy próxima su entrada en "ilsta para construir", se venderá rápido y al estar en EEUU la venta será en $ americanos que hace que valga mas.

Tiene muchos potenciales compradores e incluso se puede sacar mejor precio por este activo.

 Texas es uno de los mercados más líquidos del mundo para la compraventa de activos renovables. La demanda de proyectos Ready-to-Build (RTB) o en fase avanzada de interconexión por parte de inversores que buscan desplegar capital en EE. UU. (para aprovechar las ayudas del Inflation Reduction Act / ITC) es muy elevada.

El precio para la venta podría alcanzar los 30 millones de dólares AMERICANOS, serían 42 millones de dolares canadienses, y creo sería la mejor venta hasta el momento, eso si, la empresa ya contabilizará en euros sus cuentas imagino pues ya esta la sede en Luxemburgo.

A parte de que en EEUU también hay importantes bonificaciones fiscales:

1. Crédito Fiscal a la Inversión (Investment Tax Credit - ITC)
Es la ventaja estrella en EE. UU. Permite al comprador deducirse directamente de sus impuestos federales un porcentaje sobre el coste total de construcción (CapEx) del proyecto: 

  • Base Estándar del 30%: Cumpliendo los requisitos laborales (salarios prevalecientes y programas de aprendizaje), el comprador descuenta el 30% de todo el coste de construcción del proyecto directamente de sus impuestos. 

  • Bonificaciones Adicionales (Aumentos acumulables):

    • Contenido Doméstico (+10%): Si un porcentaje de los componentes (paneles, inversores, acero) proviene de fabricantes de EE. UU., el crédito sube al 40%.

  • Comunidad Energética (+10%): Si el proyecto está en zonas con histórico industrial/fósil o cierres de minas/plantas de carbón, el ITC alcanza el 40% o 50% del valor del activo.

2. Crédito Fiscal a la Producción (Production Tax Credit - PTC)


Para proyectos solares a gran escala, el comprador puede elegir el PTC en lugar del ITC si la ubicación tiene un recurso solar de muy alto rendimiento:

  • Descuenta un importe fijo por cada megavatio-hora ($\text{MWh}$) generado de energía limpia durante los primeros 10 años de operación del proyecto.

3. Amortización Acelerada (MACRS)


A nivel de balance fiscal, los compradores de proyectos renovables pueden aplicar el sistema de depreciación acelerada de 5 años (Modified Accelerated Cost Recovery System):

  • Les permite amortizar contablemente casi todo el valor de la planta solar durante los primeros años.

  • Esto genera un gran "escudo fiscal" que reduce drásticamente el pago del impuesto de sociedades (Corporate Income Tax) de las ganancias brutas obtenidas durante los primeros ejercicios.

4. Transferibilidad Directa (Section 6418)


Desde la reforma del IRA, los compradores ya no están obligados a asociarse en complejas estructuras financieras de capital fiscal (Tax Equity Partnerships) con bancos para aprovechar los beneficios:

  • Un comprador corporativo que adquiera el proyecto y no tenga suficiente cuota tributaria propia puede vender los créditos fiscales a terceros por dinero en efectivo.

  • Esos ingresos por venta de créditos están exentos de impuestos federales para el vendedor del crédito, generando liquidez limpia e inmediata.

Impacto en la Venta de Accalia (231 MWdc en Texas)


  • Atractivo para el comprador: Al adquirir Accalia, el comprador sabe que de una inversión estimada de en torno a 180 - 200 millones de USD de CapEx para construirlo, el Gobierno estadounidense le reembolsará entre 54 y 80 millones de USD a través de créditos fiscales (ITC).

  • Impacto en Westbridge (WEB): Gracias a estas ventajas, el apetito de los compradores por activos en estado Ready-to-Build en Texas es muy elevado, lo que permite a Westbridge exigir un precio de venta más alto por los derechos del proyecto (prima por MW).


Por todo lo cual, pienso Accalia es mas probable sea vendida.

Si saca unos 25 millones por la anunciada venta de Red Wilow, mas otros 35 millones hablamos de dólares canadienses para hacer fácil las cuentas, mas los 14 millones en caja, no llega ni a 75 millones, con ese dinero no podría hacer frente a la construcción de ningún proyecto, teniendo en cuenta que al menos necesitaría 200 millones para desarrollar uno solo por su cuenta, eso si podría endeudarse para hacerlo, pero esto solo tendría sentido para construir un gran proyecto o dos máximo como son los centros de datos que eso si creo es el potencial de esta empresa a medio plazo.

Pero claro, estos 2 proyectos tienen que ser aprobados primero, 


1. Estado Actual de Permisos y Desarrollo

Proyecto Fontus (Colorado, EE. UU.):

  • Capacidad: 380+ MW.
  • Fase de Permisos: Etapa Temprana a Intermedia (Early-to-Mid Stage).
  • Estado de Avance: Westbridge ha completado la fase de origen, control de terreno/derechos de suelo y los estudios preliminares de conectividad a la red de alta tensión y fibra óptica. Se encuentra activamente en la tramitación de permisos ambientales locales (zoning/land-use approvals) y en la cola de estudios de interconexión con las empresas eléctricas locales en Colorado.

Proyecto Aster (Alabama, EE. UU.)

  • Capacidad: 200 – 400 MW.
  • Fase de Permisos: Etapa Inicial / Configuración (Early Stage).
  • Estado de Avance: Anunciado como parte de la expansión estratégica de la compañía, el proyecto cuenta con el aseguramiento del sitio (site control) y proximidad a líneas de alta tensión e infraestructura de fibra. Está comenzando las evaluaciones de impacto ambiental, la interacción con las autoridades locales y las solicitudes formales de capacidad de red. 

2. Probabilidad de Obtener Todos los Permisos y Alcanzar "Listo para Construir" (Ready-to-Build)


La probabilidad de que ambos proyectos alcancen el estado Ready-to-Build (RTB) se sitúa en un rango de 60% a 70%, con los siguientes matices por proyecto:

Factores a Favor (Impulsores de Probabilidad):

  1. Atractivo de la Estrategia "Power-Ready": Dado que el gran cuello de botella para los hyperscalers (como Microsoft, Amazon o Google) no es la construcción del edificio sino la disponibilidad de potencia eléctrica, los proyectos de Westbridge combinan la tierra con el acceso a subestaciones y renovables, lo que facilita el apoyo regulatorio estatal para atraer inversión tecnológica.

  1. Historial de Ejecución de Westbridge: La empresa ha demostrado un índice de éxito elevado llevando proyectos complejos desde cero (greenfield) hasta estado RTB y aprobación regulatoria final (ejemplos en Canadá con Sunnynook, Georgetown, Red Willow y Dolcy).

  1. Marco Político en EE. UU. (Alabama y Colorado): Ambos estados cuentan con incentivos locales para atraer centros de datos y procesos de permisos municipales generalmente más ágiles que en estados como California o Nueva York. 

Principales Riesgos que Podrían Retrasar o Cancelar el Estado RTB:

  1. Saturación en las Colas de Interconexión (Grid Queues): El principal riesgo para un centro de datos de 200 a 400 MW en EE. UU. es la capacidad de la red para absorber esa carga. Los estudios de los operadores de red (RTOs/Utilities) pueden exigir refuerzos de infraestructura costosos o tardar más de lo previsto.

  1. Aprobación de Licencias de Agua y Cuidado Medioambiental: El enfriamiento de centros de datos de gran escala requiere permisos de uso de agua y evaluaciones ambientales estrictas que pueden encontrar resistencia en ciertas comunidades locales de Colorado.


Saludos.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#96

Re: Accalia... a punto de caer... y entrar en fase "listo para construir" y monetizar este activo.


No obstante la IA le da mas probabilidad de buscar socio para su explotacion y en el punto 2 creo esta la clave de por que puede quedarse este activo ya que obtendría financiación "gratis" para su construcción a cambio de ceder o vender sus derechos fiscales sobre el activo, en EEUU se pueden ceder estos derechos fiscales

Para el proyecto Accalia Point (221 MWdc) en Texas, la posibilidad de que Westbridge Renewable Energy Corp. (CVE:WEB) busque un socio para la explotación conjunta es moderadamente más alta que en sus activos canadienses (alrededor del 40% - 50%), aunque la monetización o venta directa sigue siendo una opción muy competitiva.

Las razones estratégicas que hacen viable una alianza o co-inversión específicamente en este proyecto estadounidense son las siguientes:

1. Activo Estratégico en EE. UU. y el Atractivo del Mercado de Texas (ERCOT)


Accalia Point es el proyecto pionero y "buque insignia" de Westbridge en los Estados Unidos. Al estar en la red ERCOT (Texas), el mercado eléctrico más dinámico y con mayor demanda de energía del país debido a los centros de datos y la industria manufacturera, retener una participación y explotarlo comercialmente a largo plazo resulta mucho más lucrativo para la empresa que en mercados más restrictivos.

2. Mayor Facilidad de Financiamiento Conjunto (Subsidios del IRA)


A diferencia de Canadá, el marco regulatorio en EE. UU. bajo la Ley de Reducción de la Inflación (IRA) facilita enormemente la atracción de socios de capital fiscal (Tax Equity Partners). Esto permite que grandes bancos o corporaciones estadounidenses aporten el capital necesario para la construcción a cambio de los créditos fiscales del gobierno (ITC/PTC), posibilitando que Westbridge mantenga un porcentaje de explotación y la gestión del parque sin tener que endeudarse masivamente.


3. Modelo Mixto Corporativo


Para maximizar el valor de cara a sus accionistas en este salto al mercado estadounidense, Westbridge evalúa esquemas mixtos: vender una participación mayoritaria para cubrir los costes constructivos (CapEx) a un socio financiero/industrial, pero reservarse un porcentaje de los flujos de caja y contratos de compra energética (PPAs) con grandes empresas tecnológicas de la zona.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#98

Valor oculto en sus 2 centros de datos....


En el caso de que sean aprobados y pasaran a listos para construir, aunque la empresa no busque un socio solo los venda:


Los proyectos de centros de datos en el portfolio de Westbridge (Fontus de 380+ MW y Aster de 200–400 MW en Alabama) son la mayor oportunidad de revalorización (upside) que tiene la compañía.

A diferencia de un centro de datos construido y operativo (donde la valoración incluye el edificio y los miles de servidores), la venta por parte de un desarrollador como Westbridge se realiza bajo el modelo "Power-Ready" / "Shovel-Ready" (suelo asegurado, potencia contratada, permisos de zonificación y estudio de interconexión con la red).

1. Métricas de Mercado para Terrenos "Power-Ready" (Datanode / Sites)


En EE.UU. (especialmente con el estallido de la Inteligencia Artificial), el verdadero cuello de botella para las tecnológicas (Big Tech como Microsoft, Amazon o Meta) no es construir el edificio, sino conseguir los megavatios (MW) aprobados por las eléctricas.

  • Valoración RTB / Power-Ready por MW: En el mercado de desarrollo estadounidense actual, un terreno calificado para centro de datos con acceso de potencia garantizado se transa a un margen de $100,000 a $300,000+ USD por MW de potencia de red ($135,000 – $400,000 CAD / MW).

2. Estimación del Precio de Venta del Pipeline de Centros de Datos


Westbridge cuenta con cerca de 580 MW a 780+ MW en capacidad de data centers en desarrollo entre sus dos activos clave:

A) Proyecto Aster (Alabama) — 200 a 400 MW

  • Rango conservador ($100k USD/MW): $20 M – $40 M USD (~$27 M – $55 M CAD).

  • Rango optimista ($200k USD/MW): $40 M – $80 M USD (~$55 M – $110 M CAD).

B) Proyecto Fontus — 380+ MW

  • Rango conservador ($100k USD/MW): $38 M USD (~$52 M CAD).

  • Rango optimista ($200k USD/MW): $76 M USD (~$105 M CAD).

3. Valor Potencial Total de la División de Data Centers


Si Westbridge logra avanzar estos activos hasta la fase de venta o formaliza una Joint Venture con un desarrollador especializado:

Escenario de Venta (Power-Ready) | Valor Estimado (USD) | Valor Estimado (CAD) | Valor por Acción (26.3 M acciones)Escenario:

 Conservador
($100k USD / MW) | ~$58 M – $78 M USD | ~$80 M – $105 M CAD | ~$3.00 – $4.00 CAD / acción

Escenario Central / Mercado Actual ($150k USD / MW) | ~$87 M – $117 M USD | ~$120 M – $160 M CAD | ~$4.50 – $6.00 CAD / acción


Escenario Alcista (Alta Demanda AI) ($250k USD / MW) | ~$145 M – $195 M USD | ~$200 M – $265 M CAD | ~$7.50 – $10.00 CAD / acción


4. La Estrategia Real detrás de estos Activos


  • Efecto multiplicador: La división de datos vale, en el escenario más conservador, más del doble de toda la valoración bursátil actual de Westbridge (~$33 M CAD). 

  • Estrategia Híbrida (Solar + BESS + Data Center): La gran ventaja de Westbridge es que puede empaquetar el terreno del data center junto con sus proyectos solares y de baterías cercanos (como Southern Prairie de 300 MW en Luisiana) para ofrecer a un comprador una solución "Turnkey" (llave en mano) de energía limpia garantizada para IA.

  • Modelo de Negocio: No se espera que Westbridge opere los centros de datos. La directiva buscará vender la entidad legal (SPV) del proyecto a un gigante de la infraestructura digital (como Digital Realty, Equinix o Blackstone) capturando una prima masiva de desarrollo sobre la inversión inicial en suelo y permisos.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#99

Los 2 proyectos en Italia, valoración....


Westbridge Renewable Energy Corp. (CVE:WEB) cuenta en Italia con dos proyectos solares fotovoltaicos en fase de desarrollo medio: Gierre Solare (32 MW en Lacio) y NM Solare (30 MW en Umbría/Lacio), sumando una capacidad total de 62 MW.

1. Valoración de Mercado Estimada en Italia (Fase RTB)


En 2026, el mercado europeo de fusiones y adquisiciones (M&A) valora la cartera de desarrollo solar en Italia en niveles elevados debido a que los precios de captura de energía solar (que superaron los 124 €/MWh) se mantienen blindados frente a la canibalización de precios que sufren otros países como España, gracias al uso regulatorio del gas y la flexibilidad de su red.


  • Rango de valoración: Los proyectos en Italia listos para construir (Ready to Build - RTB), que cuentan con el terreno controlado y el punto de acceso a la red solicitado/aprobado (como los de Westbridge), se valoran de forma independiente entre 315,000 € y 350,000 € por megavatio (MW) según las transacciones y valoraciones sectoriales del año.

  • Cálculo de la cartera (62 MW):
    • Gierre Solare (32 MW): Tendría un valor de mercado RTB estimado de entre 10.0 y 11.2 millones de euros.
    • NM Solare (30 MW): Tendría un valor de mercado RTB estimado de entre 9.4 y 10.5 millones de euros.

    • Valor total estimado: La cartera combinada de Westbridge en Italia podría monetizarse en la fase RTB por un valor neto de entre 19.4 y 21.7 millones de euros (aproximadamente entre 29 y 32 millones de CAD) en concepto de prima de desarrollo.

2. Ventajas Fiscales y Regulatorias para Activos en Italia (2026)


El marco normativo italiano ofrece sólidas ventajas financieras y fiscales para los promotores y fondos que adquieren este tipo de infraestructura de generación de servicios públicos (utility-scale):


  • Mecanismo FER-X y Subastas de CFDs: Bajo el esquema definitivo FER-X, el gobierno italiano otorga contratos por diferencia (CfDs) a 20 años. Para proyectos superiores a 1 MW, se garantiza una tarifa regulada a largo plazo sobre el 95% de la energía inyectada a la red, lo que reduce drásticamente el coste de capital (WACC) y atrae financiación preferencial.

  • Plan Transición 5.0 (Créditos PNRR): Financiado con fondos europeos de recuperación, permite deducciones en forma de crédito fiscal corporativo de hasta el 35% en inversiones destinadas a la eficiencia energética e infraestructura de interconexión tecnológica.

  • Exenciones por Inversión en Tecnologías Limpias: De acuerdo con la Ley del Impuesto sobre Sociedades (DPR 917/1986), las empresas que inviertan en infraestructuras sostenibles gozan de exenciones fiscales que permiten deducir hasta el 50% de los costes de implantación técnica.

  • Restricción y Plusvalía Tecnológica: La Ley de Presupuestos de 2026 restringe las ayudas fiscales máximas únicamente a proyectos que utilicen módulos europeos de alta eficiencia (células HJT o tándem >24%). Dado que Westbridge desarrolla proyectos bajo altos estándares de ingeniería listos para la cadena europea, esto incrementa el valor de reventa de sus activos frente a compradores locales obligados a cumplir con esta regla de origen.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#100

Re: Accalia... a punto de caer... y entrar en fase "listo para construir" y monetizar este activo.

Gracias por el curro, Harruinado, muy completo.

Coincido en lo gordo: con unos 74M CAD entre Red Willow, Accalia y caja no construye nada solo, así que lo lógico es vender Accalia y guardar músculo (o socio) para Fontus/Aster.

Pero en Accalia le pondría un asterisco al calendario fiscal. Tras la reforma de julio de 2025 (la "One Big Beautiful Bill"), para solar el ITC/PTC solo se mantiene si la obra empezó antes del 4 de julio de 2026 o si el parque entra en servicio antes de que acabe 2027. Un RTB en Texas que todavía no ha arrancado obra hoy tiene una ventana muy justa, y el comprador eso lo descuenta del precio. Los 54-80M de crédito los captura él, no WEB; WEB solo se lleva la parte que se traslade a la prima por MW.

Por eso los 30M USD me parecen exigentes: son unos 0,13 $/Wdc por los derechos. Me fijaría en si tiene ya firmado el acuerdo de interconexión con ERCOT y si hay PPA o comprador de la energía, porque sin eso ese múltiplo cuesta defenderlo.

Y en la valoración de los centros de datos (#98) yo aplicaría tu propio 60-70% de probabilidad de llegar a RTB y lo descontaría 2-3 años. El rango de 80-265M se queda bastante más abajo, aunque siga siendo mucho para la capitalización actual. Yo lo cruzo en Celsmar con la caja y el consumo trimestral para ver cuánto margen tienen antes de necesitar otra venta o ampliación.

¿Sabes si Accalia llegó a iniciar obra o algún "safe harbor" antes de julio?
#101

Re: Accalia... a punto de caer... y entrar en fase "listo para construir" y monetizar este activo.


Obras fisicas creo no hay nada iniciadas pero virtualmente el proyecto Accalia ya esta en la fase "listo para construir", por lo que solo falta en teoría  un tramite burocratico que en teoría lo debe iniciar el comprador del proyecto, es decir en cuanto hay comprador se inician los trabajos pero los permisos en sí ya están todos dados.

Red Wilow incluso se ha vendido sin llegar a cerrar totalmente las licencias todos los permisos por eso quizás se vendió mas barata, creo faltaba tecnicamente un pequeño tramite para pasar oficialmente a "listo para construir", un tramite burocratico que se da por cumplido por eso hay un comprador.

VIRTUALMENTE ACCALIA YA ESTA EN FASE DE VENTA Y LISTO PARA CONSTRUIR


El proyecto Accalia está virtualmente en la etapa final previa a la construcción (shovel-ready o ready-to-build), pero con matices técnicos importantes:

Técnicamente, ya ha completado las fases críticas de desarrollo en papel y diseño (como el Estudio Completo de Interconexión — FIS, los estudios ambientales y de ingeniería de campo). Esto significa que tiene luz verde regulatoria y comercial para que un inversor o constructor comience la obra física en cualquier momento.

Sin embargo, hay que distinguir entre estar "listo para construir" y "construido":

  • Lo que ya tiene: Permisos, terrenos asegurados, estudios aprobados y derechos de interconexión firmados o listos para la ejecución.

  • Lo que falta (y que define esta fase): La movilización de maquinaria, la contratación del constructor (EPC) y el inicio de las obras físicas propiamente dichas (zanjeo, montaje de paneles, hincado de estructuras y la construcción material de las subestaciones o líneas de interconexión).

En el modelo de Westbridge Energy, alcanzar este estatus es precisamente el punto donde el proyecto se considera "terminado" por parte del desarrollador original para ser vendido a una gran energética o fondo de infraestructura, que será quien ejecute la construcción física real.

1. El calendario federal (IRA / Secciones 48E y 45Y)

Los créditos fiscales de la Ley de Reducción de la Inflación (ITC y PTC) no expiran de la noche a la mañana, sino que siguen un esquema de vigencia y escalonamiento:

  • Período de pleno valor (100% del crédito): Mantiene el valor total del crédito (por ejemplo, el 30% base del ITC) hasta 2032 (o hasta el año en que las emisiones de efecto invernadero del sector eléctrico estadounidense se reduzcan al 25% de los niveles de 2022).

  • Inicio del escalonamiento (Phase-down):

    • 2033: El crédito baja al 26% (o al 80% de su valor total).

    • 2034: El crédito baja al 22% (o al 60% de su valor total

    • 2035 en adelante: Vence o se reduce a 0% salvo prórrogas legislativas.

2. La Regla Clave: "Inicio de Construcción" (Safe Harbor)

Para proyectos como Accalia, lo crucial no es la fecha en que la planta empieza a generar energía, sino cuándo se inicia oficialmente la construcción física o financiera (Beginning of Construction):

  1. Garantía de porcentaje: Si el desarrollador o comprador de Accalia inicia obras físicas significativas o invierte al menos un 5% del CAPEX estimado (Financial Safe Harbor), el proyecto "congela" o asegura el porcentaje de crédito fiscal vigente en ese año.

  1. Plazo de puesta en marcha: Una vez iniciado el proyecto bajo este mecanismo, el IRS suele otorgar una ventana de hasta 4 años para poner la planta en servicio comercial (Placed in Service) manteniendo el porcentaje asegurado.

3. Expiración de incentivos locales (Texas)

A nivel de Texas y del Condado de Cameron:

  • Abatimientos del Impuesto sobre la Propiedad: Suelen negociarse como acuerdos por plazos fijos (normalmente entre 10 y 20 años desde la fecha de puesta en operación del proyecto). Tras ese periodo, el proyecto pasa a pagar el 100% de los impuestos sobre la propiedad comercial.

¿Cómo afecta esto a Accalia?


Para Westbridge, la ventana actual es favorable. Dado que el proyecto Accalia está en estado Ready-to-Build, el comprador final que adquiera el activo está a tiempo de iniciar la fase de construcción (EPC) y asegurar el valor completo del 30% más las bonificaciones adicionales.

Por todo lo cual, lo mas probable es que antes de que termine este año se anuncie la VENTA de ACCALIA, y se produzca la entrada en caja este mismo año de la "entrada" al firmar el acuerdo y la sustitución o reembolso de las fianzas que en casos anterior eran de casi 5 millones de dólares canadienses.

Saludos.


No importa lo fuerte que pegues, lo importante es mantenerse en pie.

#102

Re: Accalia... a punto de caer... y entrar en fase "listo para construir" y monetizar este activo.

Gracias, Harruinado. Ojo con una cosa, porque ese calendario (100% hasta 2032 y luego escalonado) es el del IRA original, y para solar y eólica la reforma de julio de 2025 lo recortó. Ahora el crédito solo se mantiene si la obra empezó antes del 4 de julio de 2026 o si el parque entra en servicio antes del 31 de diciembre de 2027. Además, en agosto de 2025 el Tesoro americano quitó el safe harbor del 5% para solar grande (más de 1,5 MW), así que ya solo vale el test de obra física.

Si en Accalia no se ha movido ni una pala, la primera vía está cerrada y al comprador solo le queda conectar 190 MWac antes de fin de 2027. Son unos 14-15 meses para cerrar la compra, contratar EPC, montar y energizar en ERCOT. Se puede hacer, pero va justo, y en el precio pesa mucho: sin crédito el comprador pone 180-200M en vez de unos 120-140M netos.

Por eso, si el anuncio de venta llega antes de final de año como dices, lo leería como buena señal, porque solo alguien que confíe en llegar a tiempo paga cerca de esos 25-30M. Si se va a 2027, yo esperaría un descuento serio o un pago por hitos ligado a la puesta en servicio. Lo de las fianzas que se devuelven al firmar sí me parece caja bastante segura.

Tengo WEB en seguimiento en Celsmar con la caja y el consumo trimestral, así que en cuanto salga algo lo comentamos aquí. ¿Sabes si el acuerdo de interconexión con Sharyland está ya firmado o sigue en negociación como decía tu post del 28/09?