#11937
Re: ¿Cómo veis OHL?
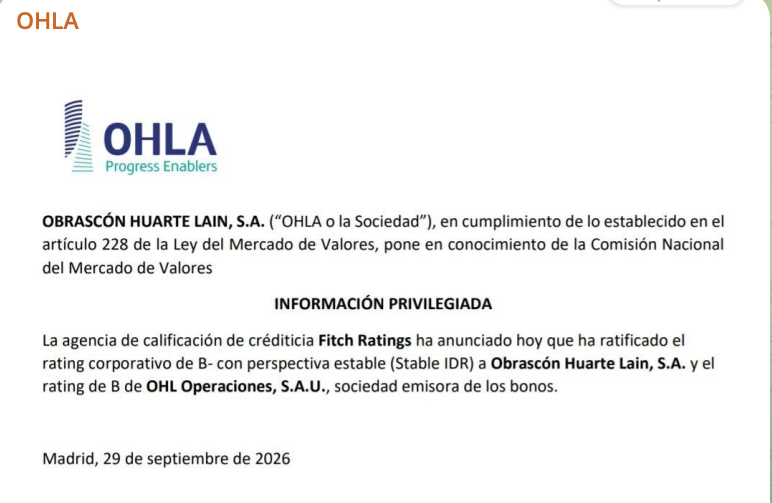
Fitch afirma la OHLA en 'B- ' ; Perspectivas estables
Lun 28 Sep, 2026 - 14:30 ET
Valoraciones de Fitch - Varsovia - 28 de septiembre de 2026: Fitch Ratings ha afirmado Obrascon Huarte Lain, S.A. (OHLA) y su filial OHL Operaciones, S.A.U. en sus 'B-' calificaciones por defecto de emisor a largo plazo (IDR). Las perspectivas son estables. Al mismo tiempo, Fitch ha afirmado la calificación de notas aseguradas senior 'B' de OHL Operations, S.A.U., con una calificación de recuperación de 'RR3'.
Las calificaciones reflejan la expectativa de Fitch de que el grupo mantendrá su espacio limitado de liquidez, así como su perfil de apalancamiento sólido, respaldado por la mejora del rendimiento operativo. Las calificaciones siguen estando limitadas por la flexibilidad financiera limitada, lo que hace que el grupo sea vulnerable a las oscilaciones del capital de trabajo y los pagos únicos inesperados relacionados con las reclamaciones legales.
Controladores de calificación clave
Flexibilidad financiera limitada continua: La liquidez definida por Fitch de OHLA a fines de junio de 2026 proporcionó un margen limitado para salidas de efectivo inesperadas, como altas oscilaciones de capital de trabajo o cualquier reclamo legal futuro inesperado. El grupo no tiene líneas de crédito comprometidas y más de la mitad de sus EUR581 millones de dólares en efectivo reportados al 30 de junio de 2026 se celebró en empresas conjuntas (JV) en las que OHLA participa y puede no estar disponible. El riesgo de liquidez de OHLA se ve parcialmente mitigado por su perfil de vencimiento de deuda a largo plazo y un registro de apoyo a los accionistas.
Nuestro caso de calificación excluye las disposiciones potenciales de su filial de construcción checa de propiedad absoluta (OHLA ZS, a.s.), su división de servicios (Ingesan) y Galeria Canalejas Madrid, S.L.U. Entendemos que cualquier producto se utilizaría principalmente para el pago de la deuda. Fitch excluye los posibles cobros en efectivo de futuros laudos y recuperaciones favorables en virtud de las resoluciones legales existentes. Nuestro caso de calificación no asume la posible refinanciación temprana de las notas pendientes o de cualquier fuente de financiación adicional.
Liquidity Drives Access to Guarantees: Esperamos que la liquidez del grupo siga siendo el factor crítico para determinar el acceso sin restricciones a las garantías de rendimiento bancario en los términos actuales. Una garantía de rendimiento es un requisito estándar en los contratos de ingeniería y construcción (E&C). En Europa, estos suelen ser proporcionados por los bancos como un respaldo financiero para garantizar la entrega en línea con los términos acordados o para proporcionar un remedio financiero si el rendimiento se queda corto. OHLA continúa manteniendo suficiente liquidez para asegurar garantías y ganar contratos, pero cualquier restricción futura prolongada de las garantías podría debilitar su capacidad para asegurar nuevos trabajos.
Riesgo legal reducido pero persistente: OHLA ha resuelto varias disputas heredadas, pero el litigio restante continúa restringiendo la visibilidad del flujo de efectivo libre (FCF). El principal arbitraje del Hospital Sidra concluyó en 2025 sin una salida de efectivo material, mientras que las reclamaciones relacionadas con la autopista M-12 fueron desestimadas. Una sentencia final separada de Qatar relativa a las reclamaciones de los subcontratistas de Sidra Kentz y Voltas dio lugar a una responsabilidad de 26 millones EUR para OHLA basada en su participación del 55% en JV. La disputa de Herman flaggers sobre un proyecto de construcción heredado de Estados Unidos fue resuelta por la filial estadounidense de OHLA por alrededor de EUR45 millones, sin recurrir a efectivo centralizado.
Calificaciones no afectadas por la exención aprobada: Los titulares que representan más del 50% del monto principal pendiente de las notas garantizadas superiores de OHLA aprobaron recientemente la solicitud de consentimiento para una exención de los eventos de incumplimiento y las consecuencias de aceleración cruzada relacionadas derivadas de la ejecución de la sentencia final en Qatar sobre las reclamaciones de los subcontratistas de Sidra. Evita la aceleración de las notas hasta que se dicte una decisión definitiva y vinculante en el procedimiento español de exequátur en el reconocimiento y la ejecución de la sentencia en España. La exención no cambia los términos clave de las notas, incluyendo el principal, el vencimiento, la seguridad, la clasificación o el interés.
Mejora de la rentabilidad operativa: Esperamos que el margen EBITDA definido por Fitch de OHLA aumente al 4,6% en 2026, excluyendo el impacto único de la disputa de Herman flaggers, del 3,5% en 2025 y del 3,1% al 3,2% en 2023-2024. El sólido margen del grupo en la división de construcción central está impulsado por su fuerte retraso en el pedido y la ejecución sólida del proyecto. Esto se apoya aún más en la normalización de la rentabilidad en su segmento industrial debido a una mayor actividad y a ningún impacto adicional de la adjudicación de litigios adversos en 2025.
Perfil volátil de FCF: Fitch espera un FCF neutral a positivo para 2026-2029, respaldado por un sólido retraso en los pedidos y modestas mejoras en la rentabilidad operativa. La volatilidad del flujo de efectivo a lo largo del ciclo del grupo se ve exacerbada por el perfil típico de flujo de efectivo de los proyectos de E&C con un mayor consumo de capital de trabajo en los picos de ejecución. Esto se ve mitigado por la diversificación moderada de la cartera de pedidos, incluido su enfoque en proyectos pequeños y medianos de hasta EUR300 millones.
Perfil de apalancamiento de sonido: Esperamos el apalancamiento bruto de EBITDA definido por Fitch de OHLA en 2.7x-3.2x para 2026-2029, por debajo de 3.5x a finales de 2025, respaldado por un rendimiento operativo sólido y una menor deuda después de la recapitalización completada en febrero de 2025. Un mayor desapalancamiento será limitado, ya que el crecimiento del EBITDA nominal se compensa con la acumulación de deuda a partir de intereses de pago en especie (PIK) no monetarios.
Perfil de negocio sólido: El perfil de negocio de OHLA está respaldado por posiciones sólidas en el mercado, visibilidad sólida de los ingresos y diversificación. Se encuentra entre los 50 mejores contratistas internacionales de E&C, con una sólida posición de mercado en carreteras y ferrocarriles. Tiene una huella geográfica diversificada a nivel mundial con cerca de dos tercios de los ingresos generados fuera de España, principalmente en los Estados Unidos y América Latina. Tiene una moderada concentración de clientes y proyectos, con un enfoque en los Estados Unidos y Europa, así como la exposición a clientes públicos y privados.
Análisis de pares
El perfil de negocio de OHLA es más débil que el de los pares europeos de E&C con mayor calificación Fitch, incluido Webuild S.p.A. (BB+/Estable), Kier Group plc (BB+/Positivo) y Ferrovial NV (BBB/Stable).
La escala de operaciones ampliamente similar de Kier Group y la diversificación geográfica limitada se ven más que compensadas por una menor volatilidad del capital de trabajo y una fuerte gestión del riesgo del contrato con un enfoque en los contratos de costo más y costo objetivo. El perfil de negocio de Webuild está respaldado por su mayor escala de operaciones, una posición más fuerte en el mercado y una mayor diversificación del proyecto. El perfil de negocio más fuerte de Ferrovial entre los pares de E&C con calificación Fitch está impulsado por su alta exposición a concesiones maduras, que tienen baja volatilidad y flujos de efectivo de bajo riesgo.
El perfil financiero de OHLA es más débil que el de Webuild, Kier y Ferrovial, debido a la flexibilidad financiera limitada, que sigue siendo la limitación clave de calificación.
Los principales supuestos de caso de calificación de Fitch
- Ingresos (excluida la división de servicios) de alrededor de EUR3,6 mil millones en 2026, seguidos de un crecimiento anual de dígitos bajos a medios en 2027-2029
- Margen de EBITDA de 4%-4,6% en 2026-2029
- Capex con alrededor del 1,2% de los ingresos en 2026-2029
- Alrededor del 1,5% de los requisitos de capital de trabajo en 2026 y el 0,5% anual en 2027-2029
- Sin eliminaciones
- No hay refinanciación
Entradas y puntuaciones de la herramienta de calificación corporativa
Fitch puntuó al emisor de la siguiente manera, utilizando su Herramienta de Calificación Corporativa (CRT) para producir el Perfil de Crédito Independiente (SCP):
Factores de perfil empresarial y financiero (evaluación, importancia relativa): gestión ('bb-' , inferior), características del sector ('b+', moderado), posicionamiento de mercado y competitivo («bb-», moderado), diversificación y calidad de los activos («bb', moderado), características operativas de la empresa («b+», moderado), rentabilidad («b', moderado), estructura financiera («bb-», moderado) y flexibilidad financiera («b-».
Los subfactores financieros cuantitativos se basan en los parámetros estándar del período financiero CRT: 20% de peso para el año histórico 2025, 40% para el año pronóstico 2026 y 40% para el año 2027.
El ajuste de consideraciones de relación más débil se aplica en función del factor de flexibilidad financiera y da como resultado un ajuste de -1 muesca.
Las consideraciones de B+ a CC se aplican en nuestro análisis y no tienen impacto.
La evaluación de la gobernanza del "bien" no tiene ningún impacto.
La evaluación del entorno operativo de "a" no tiene impacto.
El SCP es 'b- ' .
Para derivar el IDR a largo plazo:
Fitch no hizo ningún ajuste al SCP, lo que resultó en un IDR de 'B- ' .
Análisis de recuperación
El análisis de recuperación supone que OHLA se reorganizaría como una empresa en marcha (GC) en bancarrota, en lugar de liquidada. Principalmente refleja la fuerte posición de mercado de OHLA, las capacidades de ingeniería y las relaciones con los clientes.
A efectos del análisis de recuperación, supusimos que la deuda al 30 de junio de 2026 comprendía alrededor de EUR347 millones de billetes PIK garantizados senior (incluidos los intereses capitalizados), alrededor de EUR61 millones de factoraje sin recurso (la mayor reducción) y alrededor de EUR19 millones de otros préstamos.
La estimación de EBITDA de USD65 millones de CG refleja la visión de Fitch de un nivel de EBITDA sostenible después de la reorganización en el que se basa la valoración empresarial. El énfasis en el EBITDA probablemente se derivaría de graves desafíos operativos en proyectos de precios fijos.
Fitch aplica un Múltiplo EBITDA en dificultades de 4x para calcular un valor empresarial de GC. La elección de múltiples refleja principalmente la fuerte posición del mercado de OHLA que se ve compensada por los bajos márgenes sectoriales, la ciclicidad inherente del mercado y la volatilidad del capital de trabajo.
Después de deducir el 10% para reclamos administrativos, nuestro análisis de cascada genera una recuperación clasificada para la deuda garantizada senior en la banda 'RR3', lo que indica una calificación de instrumento 'B' para las notas aseguradas senior del grupo emitidas por OHL, S.A.U.
SENSIBILIDADES DE CALIFICACIÓN
Factores que podrían, individual o colectivamente, conducir a una acción de calificación negativa / Rebaja
-Debilitar la liquidez debido a pérdidas de proyectos, grandes necesidades de capital de trabajo o salidas inesperadas de efectivo
-Evidencia de acceso limitado a garantías de rendimiento o capacidad de vinculación, limitando la capacidad de oferta y ejecución de proyectos en términos normales
-FCF negativo sobre una base sostenida
-Apalancamiento EBITDA consistentemente por encima de 4.5x
-Cobertura de intereses de EBITDA por debajo de 2x sobre una base sostenida
Factores que podrían, individual o colectivamente, conducir a una acción/actualización de calificación positiva
-Mejora en liquidez a través de un saldo de efectivo más alto y fácilmente disponible o líneas de crédito comprometidas
-Mantener un FCF neutral a positivo de manera sostenible
-Mantener el apalancamiento de EBITDA por debajo de 3.5x y la cobertura de intereses de EBITDA por encima de 3x de forma sostenida
Liquidez y estructura de deuda
A finales de junio de 2026, la liquidez de OHLA comprendía alrededor de EUR181 millones de efectivo fácilmente disponible ajustado por Fitch, que excluía alrededor de EUR300 millones de efectivo retenido en empresas conjuntas y EUR100 millones de efectivo restringido a Fitch para oscilaciones de capital de trabajo intra-año. El grupo no tiene vencimientos significativos de deuda a corto plazo (aparte del factoraje sin recurso). Esperamos un FCF neutral a positivo en 2026 y 2027.
La deuda de OHLA a fines de junio de 2026 comprendía principalmente alrededor de EUR347 millones de billetes de PIK garantizados senior pendientes de diciembre de 2029 (incluido el PIK capitalizado). Los billetes tienen un interés en efectivo del 5,1% y un interés PIK adicional del 4,65% hasta finales de 2026, aumentando al 6,15% hasta finales de 2027 y al 8,95% a partir de entonces. Otra deuda comprende principalmente el factoraje sin recurso.
Perfil del emisor
OHLA es un constructor español involucrado principalmente en infraestructura e ingeniería civil centrado en tres regiones centrales: Europa, Estados Unidos y América Latina.
REFERENCIAS PARA LA FUENTE SUSTANCIALMENTE MATERIAL CITADA COMO IMPULSOR CLAVE DE LA CALIFICACIÓN
Las principales fuentes de información utilizadas en el análisis se describen en los Criterios Aplicables.
SUPOSICIONES MACROECONÓMICAS Y PREVISIONES SECTORIALES
Haga clic aquí para acceder al último archivo trimestral de datos de Fitch Global Corporates Sector Forecasts Monitor que agrega los puntos de datos clave utilizados en nuestro análisis de crédito. Las previsiones macroeconómicas de Fitch, los supuestos de los precios de los productos básicos, las previsiones de tasas por defecto, los indicadores clave de rendimiento del sector y las previsiones a nivel sectorial se encuentran entre los datos incluidos.
Señales de vulnerabilidad climática
Los resultados de nuestro examinador Climate.VS no indicaron un riesgo elevado de OHLA.
Consideraciones ESG
El nivel más alto de relevancia crediticia ESG es una puntuación de '3', a menos que se indique lo contrario en esta sección. Una puntuación de '3' significa que las emisiones ESG son neutrales en cuanto al crédito o solo tienen un impacto crediticio mínimo en la entidad, ya sea por su naturaleza o por la forma en que están siendo gestionadas por la entidad. Los puntajes de relevancia de ESG de Fitch no son insumos en el proceso de calificación; son una observación sobre la relevancia y la materialidad de los factores ESG en la decisión de calificación. Para obtener más información sobre los puntajes de relevancia ESG de Fitch, visite https://www.fitchratings.com/topics/esg/products#esg-relevance-scores.
ACCIONES DE CALIFICACIÓN
Entidad / Deuda
Tipo de calificación
Valoración
Acción de calificación
Recuperación
Anterior
Obrascon Huarte Lain, S.A.
LT IDR
B-
Afirmado
B-
OHL Operaciones, S.A.U.
LT IDR
B-
Afirmado
B-
Senior asegurado
LT
B
Afirmado
RR3
B
Página
De 1
VER DETALLES DE CALIFICACIÓN ADICIONALES
Información adicional está disponible en www.fitchratings.com
PARTICIPATION STATUS
The rated entity (and/or its agents) or, in the case of structured finance, one or more of the transaction parties participated in the rating process except that the following issuer(s), if any, did not participate in the rating process, or provide additional information, beyond the issuer’s available public disclosure.
APPLICABLE CRITERIA
Corporates Recovery Ratings and Instrument Ratings Criteria (pub. 02 Aug 2024) (including rating assumption sensitivity)
Corporate Rating Criteria (pub. 09 Jan 2026) (including rating assumption sensitivity)
Sector Navigators – Addendum to the Corporate Rating Criteria (pub. 09 Jan 2026)
APPLICABLE MODELS
Numbers in parentheses accompanying applicable model(s) contain hyperlinks to criteria providing description of model(s).
Corporate Monitoring & Forecasting Model (COMFORT Model), v8.2.0 (1)
ADDITIONAL DISCLOSURES
Dodd-Frank Rating Information Disclosure Form
Solicitation Status
Endorsement Policy
ENDORSEMENT STATUS
Obrascon Huarte Lain, S.A.
EU Issued, UK Endorsed
OHL Operaciones, S.A.U.
EU Issued, UK Endorsed
DISCLAIMER & DISCLOSURES
All Fitch Ratings (Fitch) credit ratings are subject to certain limitations and disclaimers. Please read these limitations and disclaimers by following this link: https://www.fitchratings.com/understandingcreditratings. In addition, the following https://www.fitchratings.com/rating-definitions-document details Fitch's rating definitions for each rating s
Read More
Solicitation Status
The ratings above were solicited and assigned or maintained by Fitch at the request of the rated entity/issuer or a related third party. Any exceptions follow below.
Fitch's solicitation status policy can be found at www.fitchratings.com/ethics.
Endorsement Policy
Fitch’s international credit ratings produced outside the EU or the UK, as the case may be, are endorsed for use by regulated entities within the EU or the UK, respectively, for regulatory purposes, pursuant to the terms of the EU Regulation or the UK Regulation, as the case may be. Fitch’s approach to endorsement in the EU and the UK can be found on Fitch’s Regulatory Affairs page on Fitch’s website. The endorsement status of international credit ratings is provided within the entity summary page for each rated entity and in the transaction detail pages for structured finance transactions on the Fitch website. These disclosures are updated on a daily basis.
Real Estate and Homebuilding
Corporate Finance
Corporate Finance: Leveraged Finance
Europe
Spain
Regiones Relacionadas
España
ENTIDADES
OHL Operaciones, S.A.U.
Obrascon Huarte Lain, S.A.
https://www.fitchratings.com/research/corporate-finance/fitch-affirms-ohla-at-b-outlook-stable-28-09-2026