#421
Las acciones de pequeña capitalización basada en el "valor intrínseco"
La recuperación de las pequeñas compañías estadounidenses está devolviendo protagonismo a la gestión activa. Joseph A. Gabelli, gestor del Keeley Small Cap Fund, considera que la oportunidad en este segmento no había sido tan atractiva en años.
Su estrategia combina dos elementos: comprar empresas que cotizan por debajo de su denominado valor de mercado privado y localizar un catalizador concreto que permita cerrar ese descuento. El objetivo es encontrar compañías que un comprador informado estaría dispuesto a adquirir a un precio claramente superior al reflejado en bolsa.
Valor oculto más un catalizador
El concepto de valor de mercado privado se aproxima al valor intrínseco defendido por Warren Buffett y Benjamin Graham, pero incorpora una prima de control: cuánto pagaría un comprador estratégico por hacerse con la compañía.
Gabelli y su equipo buscan además un catalizador que permita desbloquear ese valor en unos 18 meses. Este puede adoptar distintas formas:
- Una adquisición o proceso de consolidación sectorial.
- Una escisión o venta de activos.
- Recompras de acciones u otras operaciones financieras.
- Un cambio regulatorio favorable.
- La llegada de un nuevo equipo directivo.
Cinco posiciones del fondo fueron adquiridas por terceros durante los últimos doce meses, con primas medias superiores al 35%. No obstante, el gestor insiste en que una compra empresarial no es el único mecanismo capaz de elevar la valoración.
La estrategia no consiste únicamente en comprar empresas baratas, sino en identificar qué acontecimiento puede obligar al mercado a reconocer su verdadero valor.
Las small caps vuelven a superar al mercado
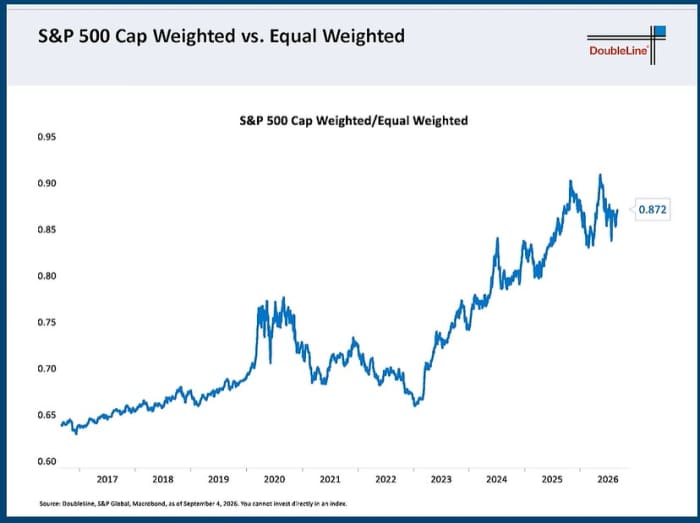
El Russell 2000 acumulaba una rentabilidad del 20,1% en 2026, aproximadamente el doble que el S&P 500. Para Gabelli, este podría ser el comienzo de una rotación duradera después de una década en la que las grandes compañías dominaron claramente el mercado.
Las pequeñas capitalizadas cuentan además con una cobertura limitada por parte de analistas. Esto genera más ineficiencias y permite que la investigación propia aporte mayor valor que en los grandes valores ampliamente seguidos.
El Keeley Small Cap Fund suele comprar compañías con capitalizaciones de entre 100 y 2.500 millones de dólares. Su cartera estaba compuesta por 85 valores al cierre del primer trimestre.
Anterix: espectro con un descuento del 30%
Anterix es la mayor posición del fondo, con un peso del 3,5%. La compañía controla una parte importante del espectro estadounidense de 900 MHz, utilizado para construir redes privadas de alta velocidad para empresas e infraestructuras críticas.
Un cambio regulatorio de la Comisión Federal de Comunicaciones amplió de 6 a 10 MHz la cantidad de espectro que Anterix puede utilizar. Gabelli estima que la acción cotiza con un descuento aproximado del 30% respecto al valor de sus activos.
El gestor destaca además el interés estratégico creciente por el espectro, reflejado en recientes operaciones corporativas protagonizadas por SpaceX, Amazon, Globalstar, Rocket Lab e Iridium. Su estimación apunta a un potencial alcista del 50% para Anterix.
TTM Technologies: chips, defensa y una cartera elevada
Otra de las posiciones destacadas es TTM Technologies, uno de los mayores fabricantes norteamericanos de circuitos impresos. La compañía combina exposición a la tecnología con una presencia creciente en defensa y aeroespacial.
Durante el primer trimestre, el 42% de sus ingresos procedió de este segmento, donde figuran como clientes RTX, Lockheed Martin, Northrop Grumman, L3Harris y Boeing.
La acción se ha más que duplicado durante 2026, pero Gabelli considera que todavía no presenta una valoración excesiva debido al crecimiento de la cartera de defensa y a su posicionamiento en áreas tecnológicas de rápida expansión.
Arko: una valoración inferior a la suma de sus partes
Arko, operador de tiendas de conveniencia y estaciones de servicio, representa una tesis diferente. La compañía sacó a bolsa su filial de distribución de combustible, Arko Petroleum, de la que conserva el 79,6%.
Arko Petroleum prevé repartir un dividendo anual de 2 dólares por acción, equivalente a una rentabilidad próxima al 9,4% sobre la cotización utilizada en el análisis. Gabelli considera que el mercado todavía no entiende correctamente el modelo de negocio y estima que la acción podría pasar de unos 20 a 30 dólares.
También contempla la posibilidad de que la matriz Arko termine siendo vendida. La empresa cotiza a unas cinco o seis veces EBITDA, mientras que operaciones comparables en el sector se han cerrado habitualmente entre ocho y diez veces.
Principales posiciones del fondo¨
CompañíaSímboloPesoAnterix | ATEX | 3,5%
MKS | MKSI | 3,0%
NetScout Systems | NTCT | 3,0%
MYR Group | MYRG | 2,7%
Cohu | COHU | 2,5%
OpenLane | OPLN | 2,2%
TTM Technologies | TTMI | 2,0%
Albany International | AIN | 2,0%
AAR | AIR | 1,9%
Ultra Clean Holdings | UCTT | 1,9%
MKS | MKSI | 3,0%
NetScout Systems | NTCT | 3,0%
MYR Group | MYRG | 2,7%
Cohu | COHU | 2,5%
OpenLane | OPLN | 2,2%
TTM Technologies | TTMI | 2,0%
Albany International | AIN | 2,0%
AAR | AIR | 1,9%
Ultra Clean Holdings | UCTT | 1,9%
Un historial muy superior a sus índices
El fondo obtuvo una rentabilidad del 67,9% durante los doce meses terminados el 30 de junio, ocupando el primer puesto entre los 96 fondos comparables analizados por LSEG.
Su rentabilidad anualizada fue del 26% a tres años, del 14% a cinco años y del 15,7% a diez años. Durante esta última década superó ampliamente al 10,7% del ETF Russell 2000 Value y al 11,5% del ETF Russell 2000.
El coste neto anual del fondo es del 1%, superior al de los ETF pasivos, por lo que la continuidad de la ventaja dependerá de que la selección activa siga compensando esas comisiones.
Valoración
La estrategia de Gabelli resulta especialmente adecuada para las pequeñas compañías, donde la menor cobertura de analistas genera mayores diferencias entre el precio de mercado y el valor económico de los activos.
El riesgo es que el catalizador tarde más de lo previsto, no llegue a producirse o que la empresa barata continúe destruyendo valor. También debe evitarse confundir una valoración reducida con una oportunidad real.
La principal enseñanza es que las mejores inversiones no siempre son las empresas de mayor crecimiento, sino aquellas donde existe una diferencia clara entre precio y valor y un acontecimiento concreto capaz de cerrar esa brecha.
No importa lo fuerte que pegues, lo importante es mantenerse en pie.