Buenas tardes.
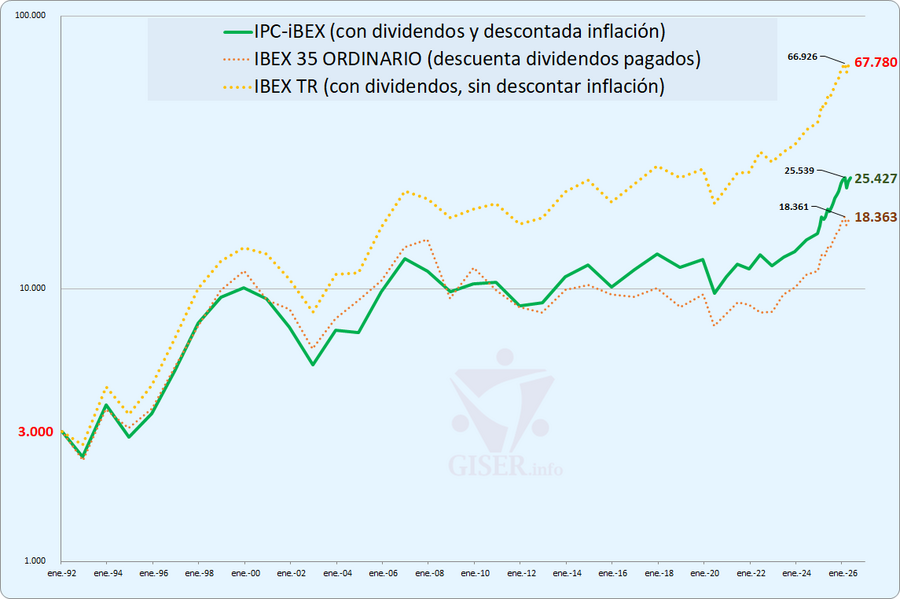
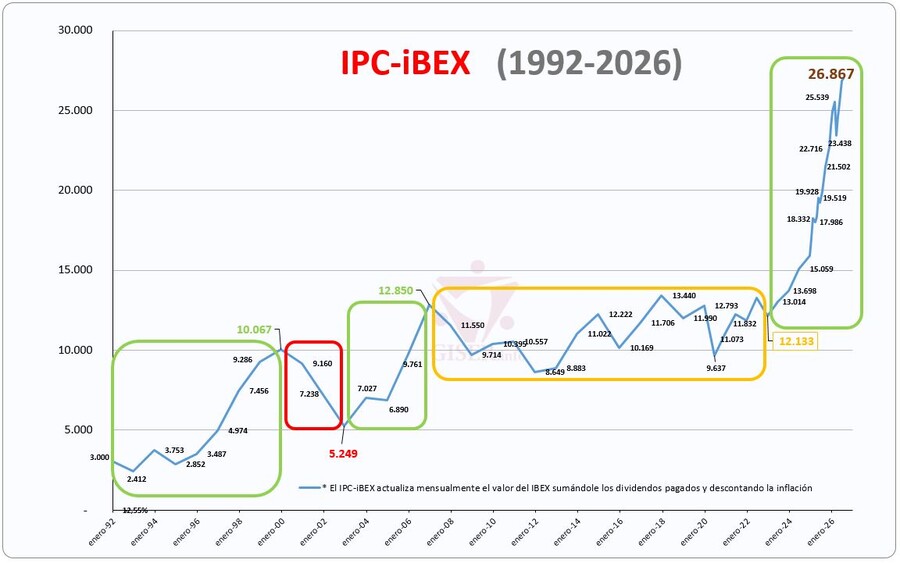
Según tus datos y con el rendimiento compuesto que comentas la rentabilidad promedio durante esos 34 años es de un 6.4%.
Si suponemos un rango de impuestos de casi un 21% ya que solo la retención del 19% se aplica a los primeros 6.000€ apenas se quedaría anualizado el 5% de plusvalía.
Por otro lado hay que suponer que hemos comprado en el año que comentas y no en marzo del año 2.000 o en 2.008
Sobre impuestos el comentario se refiere a esos 3.000€ que no deja de ser algo que sigue siendo una cantidad que aún con el paso de los años sería una cantidad pequeña y que apenas cubre necesidades.
Si hablamos de una mayor cantidad de inversión lo haríamos subiendo la escala de gravamen en función de la plusvalía.
Si tu idea es comprar y quedarte sin rotar la cartera echa un vistazo al ladrillo más alquiler que sin duda ha sido una inversión más rentable que el IBEX-TR.
Por supuesto el dinero obtenido del alquiler tras impuestos también se puede reinvertir.
Este tipo de comentarios como el tuyo suelen surgir cuando estamos en zonas de máximos históricos porque cuando viene una corrección que vendrá las cuentas ya no salen tan beneficiosas.
Y por recordar hemos tardado más de una década y un lustro en superar los máximos de 2.008 en el IBEX-35 normal y cierto que con dividendos ha podido mejorar ese cálculo.
Otro ejemplo:
El índice bursátil japonés Nikkei 225 tardó 34 años en superar sus máximos de principios de los noventa. Tras marcar un pico histórico de 38.915,87 puntos el 29 de diciembre de 1989, el estallido de la burbuja financiera sumió a Japón en décadas de estancamiento. El selectivo no logró romper dicho récord hasta el 22 de febrero de 2024, al cerrar en 39.098,68 puntos.
La prolongada recuperación del mercado nipón se debió a factores estructurales, macroeconómicos y geopolíticos:
Estallido de la burbuja y deflación: La caída de los precios de los activos obligó a la banca japonesa a sanear billones de yenes en deudas incobrables durante la década de 1990 y principios de los 2000. El país entró en un ciclo de deflación que paralizó el consumo y el crecimiento empresarial.
Reformas de gobierno corporativo: La Bolsa de Tokio implementó reformas para mejorar el retorno sobre el capital, obligando a las empresas a ser más transparentes, eliminar el exceso de liquidez acumulada en sus balances y aumentar la retribución al accionista mediante recompras de acciones y dividendos.
Inversión extranjera y el "Efecto Buffett": El respaldo público de inversores como Warren Buffett (a través de Berkshire Hathaway) desde 2020 atrajo el interés internacional, catalizando un torrente de capital extranjero hacia las empresas niponas.
Debilidad del yen: La depreciación de la divisa japonesa frente al dólar impulsó los beneficios internacionales de las grandes multinacionales exportadoras (como Toyota o Sony), haciendo las acciones más competitivas.
Auge tecnológico e IA: El repunte de gigantes vinculados a los semiconductores y la tecnología global ha sido clave para empujar al índice a nuevos récords en los últimos años.
Tras batir el hito de 1989, el mercado de valores de Tokio ha mantenido un ciclo expansivo, alcanzando recientemente máximos por encima de la barrera de los 58.000 y 60.000 puntos.
Google AI
P.D: ¿Eres capaz de tener una década perdida con tu fantástica indexación en fondos?
En mi caso es clave diversificar y ajustar ponderaciones y para ello el movimiento táctico es básico.
Un saludo!
 España