Acceder

Acciones EEUU: (Nasdaq, NYSE, S&P 500, Dow Jones...): actualidad, opiniones y oportunidades de inversión

3,93K respuestas
Acciones EEUU: (Nasdaq, NYSE, S&P 500, Dow Jones...): actualidad, opiniones y oportunidades de inversión

CÓDIGO AMIGO

Trade Republic remunera tu efectivo al 3,04% TAE, con intereses pagados mensualmente y liquidez inmediata.

Página
263 / 270
#3931

El dueño de la Bolsa de Nueva York pagará 5.260 millones por la plataforma de bonos MarketAxess

 
Intercontinental Exchange (ICE), el proveedor de tecnología y datos para mercados financieros propietario de la Bolsa de Nueva York, ha alcanzado un acuerdo para adquirir la plataforma electrónica de negociación para los mercados institucionales globales de renta fija MarketAxess Holdings por unos 6.000 millones de dólares (5.260 millones de euros).

Según los términos del acuerdo, ICE adquirirá todas las acciones en circulación de MarketAxess a un precio de 167 dólares en efectivo por cada título, lo que representa una prima del 33% sobre su valor al cierre de la sesión de ayer e implica un valor patrimonial aproximado de 6.000 millones de dólares y un valor empresarial total aproximado de 5.700 millones de dólares (4.996 millones de euros). L

La transacción ha sido aprobada por unanimidad por los consejos de administración de ambas compañías y se espera que se cierre en la primera mitad de 2027, en función de la aprobación de los accionistas de MarketAxess, las autorizaciones regulatorias aplicables y las condiciones de cierre habituales.

ICE ha destacado que el mercado global de bonos, con una deuda pendiente estimada en 145,1 billones de dólares (127 billones de euros), ha sido durante mucho tiempo uno de los sectores más fragmentados y opacos del sector financiero, con una negociación "desproporcionadamente manual, bilateral y con asimetría de información en comparación con las acciones y otras clases de activos", lo que se traduce en menor transparencia, mayores diferenciales entre precios de compra y venta y mayores costes de transacción.

En este sentido, considera que la empresa resultante de la fusión ofrecerá a los clientes un flujo de trabajo totalmente integrado que abarca la determinación de precios y el análisis previos a la negociación, la ejecución electrónica multiprotocolo para inversores minoristas e institucionales, y datos posteriores a la negociación, análisis comparativos y herramientas de cumplimiento normativo, todo ello dentro de una única plataforma conectada.

De tal modo, los operadores de renta fija tendrán acceso a un ecosistema global único, lo que les permitirá beneficiarse de una liquidez consolidada, precios más competitivos, menores costes operativos y una experiencia de negociación significativamente mejorada.

"Durante más de dos décadas, ICE ha seguido una estrategia clara y coherente: abordar los sectores más grandes y menos eficientes de las finanzas globales y aplicar tecnología y efectos de red para mejorar la transparencia", ha declarado Jeff Sprecher, presidente y consejero delegado de ICE, recordando que eso mismo fue lo que la compañía hizo en el sector energético, en los CDS y en la tecnología hipotecaria.

"Lo que hace que esta combinación sea tan atractiva son las fortalezas complementarias que aporta cada empresa", ha comentado Chris Concannon, CEO de MarketAxess, para quien esta empresa aporta una red líder de negociación de renta fija y una profunda experiencia en el mercado, mientras que ICE aporta protocolos adicionales para la negociación minorista y patrimonial, datos sólidos, conectividad y una gama más amplia de productos 
#3932

El crecimiento del PIB de EEUU se desaceleró al 0,4% en el segundo trimestre

 
El producto interior bruto (PIB) de Estados Unidos creció un 0,4% en el segundo trimestre de 2026, lo que supone una décima menos que en los tres meses anteriores, según la primera estimación del dato publicada por la Oficina de Análisis Económico del Departamento de Comercio.

En cifras anualizadas, el avance del PIB estadounidense entre abril y junio de 2026 alcanzó el 1,5%, frente al 2,1% del primer trimestre.

El crecimiento del PIB estadounidense en el segundo trimestre reflejó el incremento del gasto de los consumidores, la inversión y las exportaciones, que fue parcialmente compensado por una disminución del gasto público, así como por el alza de las importaciones, que se restan en el cálculo del PIB.

Por otro lado, el Departamento de Comercio ha informado también de que índice de precios del gasto en consumo personal subió en junio un 3,7% respecto del mismo mes del año pasado, cuatro décimas menos que el dato de mayo. Excluyendo alimentos y energía, el índice de precios PCE aumentó un 3,3% anual, frente al 3,4% de mayo.

El Comité Federal de Mercado Abierto (FOMC, por sus siglas en inglés) de la Reserva Federal de Estados Unidos (Fed) decidió ayer mantener los tipos de interés en el rango objetivo del 3,50% al 3,75% 

#3933

Exxon y Chevron disparan su beneficio en el segundo trimestre ante la crisis de Oriente Próximo

 
Las petroleras estadounidenses ExxonMobil y Chevron han registrado fuertes incrementos de sus respectivas ganancias durante el segundo trimestre del año, cuando ambas compañías impulsaron de manera sustancial la producción de crudo en respuesta a la incertidumbre del mercado a raíz de la crisis energética desencadenada por la guerra en Oriente Próximo y el bloqueo del estrecho de Ormuz.

En el caso de ExxonMobil, el beneficio neto atribuido contabilizado entre abril y junio aumentó un 105% interanual, hasta 14.525 millones de dólares (12.644 millones de euros), mientras que la cifra de negocio aumentó en el trimestre un 42,3%, hasta 116.017 millones de dólares (100.992 millones de euros).

Asimismo, excluyendo las interrupciones en Oriente Próximo, la actividad de producción y exploración de la petrolera estadounidense "alcanzó su nivel más alto en más de dos décadas".

De este modo, en la primera mitad de 2026, la compañía se anotó un beneficio neto atribuido de 18.708 millones de dólares (16.285 millones de euros), un 26,4% más. Asimismo, los ingresos de ExxonMobil sumaron 201.155 millones de dólares (175.103 millones de euros), un 18% más.

"El segundo trimestre estuvo marcado por las interrupciones, pero se definió por la ejecución", declaró Darren Woods, presidente y consejero delegado de ExxonMobil. "Los mercados fueron favorables, pero nuestro desempeño reflejó la solidez de la cartera y el modelo operativo que hemos desarrollado a lo largo de muchos años", añadió.

CHEVRON.

De su lado, en el segundo trimestre de 2026, Chevron logró multiplicar por casi cinco el beneficio del mismo periodo del año anterior, con 12.072 millones de dólares (10.509 millones de euros), un 385% más que entre abril y junio de 2025.

De este modo, en la primera mitad del ejercicio, las ganancias de la petrolera estadounidense sumaron 14.282 millones de dólares (12.432 millones de euros), un 138% más que en el primer semestre del año anterior.

La cifra de negocio de Chevron hasta junio ascendió a 118.662 millones de dólares (103.294 millones de euros), un 27% más, incluyendo un incremento del 56,3% entre abril y junio, cuando sumó 70.055 millones de dólares (60.982 millones de euros), tras registrar una producción récord en Estados Unidos y elevar en un 20% el bombeo a nivel mundial.

"Ante la incertidumbre geopolítica y la volatilidad del mercado, el equipo de Chevron sigue centrado en suministrar de forma segura la energía fiable que el mundo necesita", declaró Mike Wirth, presidente y CEO de Chevron, para quien el desempeño en el segundo trimestre reflejó una inversión disciplinada y una ejecución rigurosa "que impulsaron una producción récord en Estados Unidos, un volumen récord de procesamiento de crudo en nuestras refinerías estadounidenses y una fiabilidad excepcional en nuestros activos clave" 

#3934

Re: Acciones EEUU: (Nasdaq, NYSE, S&P 500, Dow Jones...): actualidad, opiniones y oportunidades de inversión

#3935

Segro acepta la OPA de 16.400 millones de Prologis

 
La empresa estadounidense de gestión de activos logísticos Prologis absorberá la socimi británica Segro después de que los consejos de administración de ambas empresas hayan llegado a un acuerdo sobre los términos para una oferta pública de adquisición recomendada que valora a la compañía del Reino Unido en más de 14.000 millones de libras (unos 16.400 millones de euros).

La propuesta de adquisición pactada contempla el abono de 1.031,7 peniques por cada acción de Segro, ya sea completamente a través de un intercambio de acciones o incluyendo la posibilidad del pago de una fracción del importe acordado en efectivo.

En concreto, según la ecuación de canje establecida, los accionistas de Segro recibirán 0,0920 acciones de la estadounidense por cada una de la británica en su poder o podrán optar por recibir 0,0690 nuevas acciones de Prologis y el pago de 258 peniques en efectivo.

Asimismo, los accionistas de Segro tendrán derecho a cobrar el dividendo a cuenta de 2026 de hasta 10,14 peniques por acción, que fue declarado el pasado 30 de julio, sin que ello suponga ninguna reducción de la contraprestación pactada.

Prologis y Segro prevén que la fusión se complete en el primer semestre de 2027, sujeta al cumplimiento de las condiciones establecidas. De este modo, suponiendo que la alternativa de pago parcial en efectivo se ejerza en su totalidad, se prevé que los actuales accionistas de Segro poseerán aproximadamente el 8,9% de las acciones de la empresa combinada.

Asimismo, se espera que las acciones de Prologis sean admitidas a negociación en el Mercado Principal de valores cotizados de la Bolsa de Londres.

"Nos complace haber llegado a un acuerdo con el consejo de administración de Segro sobre una fusión que, a nuestro juicio, generará un valor significativo", ha comentado Daniel Letter, consejero delegado de Prologis.

De su lado, el CEO de Segro, David Sleath, ha señalado que la propuesta de Prologis ofrece a los accionistas "una oportunidad inmejorable para materializar el valor creado por Segro y beneficiarse del crecimiento futuro del grupo combinado" 

#3936

Estados Unidos estudia prohibir la importación desde China de componentes para centros de datos

 
La Comisión Federal de Comunicaciones de Estados Unidos (FCC, por sus siglas en inglés) está redactando un borrador para prohibir la importación desde China de componentes electrónicos que puedan ser usados en centros de datos norteamericanos, según ha informado este martes 'Bloomberg'.

Acorde de las fuentes consultadas, el objetivo del veto sería impedir que las tecnológicas chinas puedan instalar 'malware' o robar información de centros de dato clave para el desarrollo de la inteligencia artificial.

Entre las medidas contempladas están incluidas las importaciones de nuevos modelos de transceptores ópticos, los cuales transmiten datos a través de los cables de fibra óptica. Esto afectaría a la firma china Zhongji Innolight, especializada en este tipo de suministros.

Las grandes tecnológicas estadounidenses dependen de estos componentes para crear conexiones de alta velocidad entre unidades de procesamiento gráfico (GPU), capaces de ejecutar y entrenar programas de IA 

#3938

He medido 998 hechos relevantes de small caps americanas dos semanas: esto es lo que mueve la cotización y lo que no

Llevaba tiempo con la duda de qué comunicados de la SEC merecen atención
de verdad, así que monté algo que vigila todos los 8-K de empresas
pequeñas de la bolsa estadounidense (small, micro y nano cap) y después
mide qué hizo la acción: precio de cierre antes de la noticia contra el
precio una hora después y un día después, más el volumen negociado.

Dos semanas de datos: 998 comunicados, 930 con movimiento medible. Solo
el 14,3% movió la cotización un 15% o más. El resto fue ruido.

QUÉ MUEVE LA COTIZACIÓN

(porcentaje de comunicados de cada tipo que movieron un 15% o más)

- Hitos clínicos y decisiones de la FDA — 86,7% (n=15, muestra pequeña
  pero demoledora)
- Fusiones y adquisiciones — 20,9% (n=43)
- Contratos y acuerdos materiales — 19,6% (n=194)
- Ampliaciones de urgencia y dilución — 16,7% (n=36)
- Avisos de incumplimiento de Nasdaq — 13,2% (n=38)
- Resultados trimestrales — 11,6% (n=86)
- Cambios de directivos y consejeros — 7,4% (n=189)

El último dato me sorprendió: 189 comunicados sobre cambios de CEO y
consejo, y apenas mueven el precio. Yo los tenía por catalizador.

EL TAMAÑO IMPORTA MÁS DE LO QUE PENSABA


- Nano caps: 20,5% de acierto
- Micro caps: 14,6%
- Small caps: 7,8%

Cuanta menos cobertura de analistas, más margen para que un comunicado
mueva de verdad la acción.

HAY UN SESGO BAJISTA CLARO


De los 133 movimientos grandes, 69 fueron caídas, y de media las caídas
fueron mayores que las subidas. Tiene una explicación estructural: las
malas noticias no llevan nota de prensa. Nadie publica un comunicado
diciendo "nos excluyen de bolsa". Ahí el documento de la SEC ES la
noticia. Las buenas noticias salen primero en prensa y el comunicado
oficial aparece horas después, cuando el movimiento ya se ha producido.

Un ejemplo concreto: la compra de Forte Biosciences (FBRX) por argenx.
Acuerdo firmado un domingo, nota de prensa de madrugada, la acción abrió
el pre-market a las 10:05 (hora española) con un +39% ya hecho. El
comunicado no llegó a EDGAR hasta las 12:06 — dos horas después del
movimiento. En cambio, la exclusión de bolsa de Nuvve (NVVE): sin nota de
prensa, solo el documento oficial, -46%.

LIMITACIONES, QUE LAS HAY

Son dos semanas de datos, no un backtest. La muestra de noticias clínicas
son 15 casos. Mido en un instante concreto, así que en un valor que sube
un 160% y devuelve la mitad, la cifra depende de cuándo se tomó. Y los
contrasplits generan movimientos falsos: CSAI aparecía con un +1978%
hasta que detecté que era un contrasplit 1:30.

Esta en continua mejora. Ya me decis

#3939

Re: Estados Unidos estudia prohibir la importación desde China de componentes para centros de datos

Si esto es así, va a ser una correción importante a las empresas yankis y a semiconductores. Igual se pueden comprar rebajas.
#3940

¿De golpe o poco a poco? Backtesteé el DCA con 36 años del S&P 500 y el resultado tiene trampa

Hola de nuevo. Después del hilo del cruce de medias me quedé con ganas de pasar por el mismo filtro otra creencia muy repetida: que cuando te cae una cantidad de dinero (una herencia, un finiquito, la venta de un piso) es más prudente ir metiéndola poco a poco en vez de de golpe.

Lo he medido sobre el S&P 500 desde 1990, probando TODOS los momentos de entrada posibles, no unos pocos elegidos. En la versión de repartir en 12 meses salen 427 puntos de entrada distintos. El dinero que aún no está invertido no se queda muerto: renta como letras a 13 semanas. Sin comisiones ni impuestos.

Resultado principal:

— Repartiendo en 6 meses: invertir de golpe gana el 67% de las veces
— Repartiendo en 12 meses: gana el 71% de las veces, con +3,4% de ventaja media
— Repartiendo en 24 meses: gana el 78% de las veces, con +7,7% de ventaja

O sea que la prudencia sale cara: en 7 de cada 10 casos habrías ganado más metiéndolo todo el primer día. La razón es aburrida pero implacable: la bolsa sube más años de los que baja, y mientras repartes tienes la mitad del dinero fuera.

Pero ahora la otra cara, que es donde está lo interesante y por eso digo que el resultado tiene trampa:

— Peor caída media: de golpe -14,1%, repartiendo -8,6%
— Peor caída extrema: de golpe -52,6%, repartiendo -42,2%

Repartir te reduce el susto casi a la mitad. Y hay momentos donde eso no es un detalle: entrando en octubre de 2007, de golpe te comes un -24,9% y repartiendo un -15,1%. Entrando en enero de 2022, -20,3% contra -7,2%.

Y al revés también: quien entró de golpe en el suelo de marzo de 2009 se llevó un +59,2% en un año, contra el +17,0% del que repartió. El que reparte renuncia a los suelos.

Una precisión que casi nunca se hace y que creo que es la más importante del hilo: todo esto va de dinero que YA TIENES en la cuenta. Invertir tu sueldo cada mes NO es esto. Ahí no hay elección posible: inviertes según te va llegando el dinero, y no existe la alternativa de "meterlo todo de golpe" porque el dinero todavía no existe. Cuando alguien dice que el DCA sale peor y otro le contesta que lleva veinte años aportando mensualmente y le ha ido bien, están hablando de dos cosas distintas.

Mi conclusión: repartir la entrada no es una estrategia para ganar más, es una estrategia para no arrepentirte. Y eso puede valer mucho o poco según cómo lleves ver tu dinero en rojo el primer año. Lo que no me parece serio es venderlo como si fuera lo más rentable, porque los datos dicen lo contrario 7 de cada 10 veces.

¿Vosotros qué hicisteis cuando os tocó meter una cantidad grande de golpe? ¿Y hay alguna otra creencia de las que se repiten por aquí que os gustaría ver pasada por el mismo filtro? La que más se repita, la backtesteo y traigo los números, salgan como salgan.
#3941

Re: He medido 998 hechos relevantes de small caps americanas dos semanas: esto es lo que mueve la cotización y lo que no

Actualización: ahora también avisa de lo que se dispara sin noticia
Llevo unos días comparando lo que sale en la herramienta con los top gainers de Webull e IBKR, y encontré un agujero que me obligó a replantear una parte.
El 7 de agosto había 22 small/micro/nano caps subiendo más de un 20%. En mi herramienta aparecía una.
Al mirar por qué, resultaron ser dos problemas distintos:
La mitad eran resultados. Estaban en la base de datos, presentados la noche anterior, pero yo los había quitado del feed a propósito: la fecha se sabe con semanas de antelación, así que avisar de que han salido no da ninguna ventaja. En plena temporada de resultados, esa decisión me tapaba media tabla de subidas.
La otra mitad no tenía nada. MB +229%, YJ +105%, NAMI +105%, DSY +68%. Cuatro nano caps chinas y de Islas Caimán sin un solo filing en la SEC en semanas. Nada que explicara el movimiento.
El planteamiento original iba en una sola dirección: sale un hecho relevante → se mide qué hace el precio. Le he añadido el sentido contrario: se parte del movimiento → se busca qué lo explica. Y da uno de tres veredictos:
  • Hay noticia — con el resumen del filing
  • No concluyente — presentó algo, pero es trámite: «un 8-K de cambio de consejeros, que no explica un +224%»
  • Sin noticia en la SEC — y ahí, en vez de especular, doy los dos únicos datos duros que hay: «nano cap de Islas Caimán, nada en la SEC desde hace 3 meses»
Ese tercer caso me parece el más útil. Saber que algo sube un 200% sin nada detrás es información, y a veces más accionable que la propia noticia.
También he tapado otro punto ciego: las empresas extranjeras no presentan 8-K sino 6-K, y yo solo miraba 8-K. Se me escapó entera una compra de activos de PAVS. Son un 20% más de cobertura, y justo donde más nano caps hay.
Lo que no hace, para no vender más de lo que es: solo leo la SEC y GlobeNewswire. Quien publique por BusinessWire o PRNewswire saldrá como «sin noticia» aunque la tenga. Por eso el texto dice «sin noticia en la SEC» y no «sin noticia» a secas.
Sigue siendo gratis y sin registro. Y si a alguien le falta algo, hay un buzón de sugerencias en la propia web — los cambios de estos días salieron de mirar datos, pero las ideas se agradecen.


#3942

Re: Acciones EEUU: (Nasdaq, NYSE, S&P 500, Dow Jones...): actualidad, opiniones y oportunidades de inversión

Buenas. Ando trasteando con un bot que me he montado para detectar acciones que se pegan un buen ostión de golpe y comprobar si detrás hay un problema real o puede haber algo de pánico/sobrerreacción.

No es asesoramiento ni nada parecido. Soy simplemente el que está montando el cacharro y precisamente me interesa traer algún caso por aquí para que me lo rebatáis.

El último que me ha llamado la atención es BillionToOne (BLLN), diagnóstico médico.

Se dejó alrededor de un 38% en un día tras presentar resultados. Lo curioso es que en esos mismos resultados dio ingresos +64%, caja neta positiva de unos 390 M$ y flujo de caja libre positivo. Revisando también la información presentada ante la SEC, yo no he encontrado ninguna multa, cargo extraordinario o pérdida de un cliente importante que, por sí sola, me explique semejante hostión.

Por eso inicialmente me huele a sobrerreacción.

Pero hay una pega bastante gorda: la valoración.

Está a un PER futuro de alrededor de 131x. Así que perfectamente puede ser que no haya habido ningún “pánico irracional”, sino que estuviera valorada para hacerlo todo perfecto y unos resultados buenos simplemente ya no fueran suficientes. Ese es el principal contraargumento que le veo.

De momento, desde la caída está prácticamente plana. Así que no vengo a vender ningún pelotazo: la hipótesis puede ser perfectamente equivocada y ahora mismo el reloj está corriendo.

¿Cómo lo veis? ¿Sobrerreacción o simplemente estaba demasiado inflada y todavía le queda ajuste?

Me interesa especialmente la opinión de quien controle el sector salud/diagnóstico.


Salu2!!
#3943

Re: Acciones EEUU: (Nasdaq, NYSE, S&P 500, Dow Jones...): actualidad, opiniones y oportunidades de inversión

#3944

Re: Acciones EEUU: (Nasdaq, NYSE, S&P 500, Dow Jones...): actualidad, opiniones y oportunidades de inversión

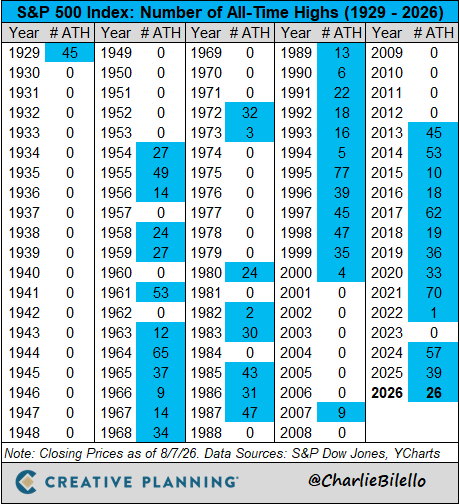
Son imbatibles esos números.
#3945

Re: Lista de opciones financieras Usa

Sí. Puedes consultar este ranking actualizado de opciones por volumen total:
Top Options de Webull.

Como referencia, suelen aparecer SPY, QQQ, SPX, NVDA, TSLA y AAPL. Aun así, antes de operar conviene revisar el bid/ask spread y el interés abierto del strike y vencimiento específicos, no solo el ranking general.


Se habla de...
NASDAQ 100 (NDX)