La sociedad remite información financiera del primer semestre de 2026
Evolución y resultado de los negocios
La actividad de Virlab, S.A. marca el ritmo operativo del Grupo durante la primera mitad del ejercicio 2026.
La cifra de negocio del laboratorio alcanzó en 2025 un récord histórico gracias a una concentración extraordinaria de proyectos que impulsó la facturación un 30% respecto a ejercicios precedentes. Durante el primer semestre de 2026, la ejecución de ensayos se sitúa en los niveles previstos por la dirección, consolidando el segundo mejor primer semestre de la división, y se prepara la operativa previa a la entrada en funcionamiento de las nuevas mesas vibrantes.
Ventas.
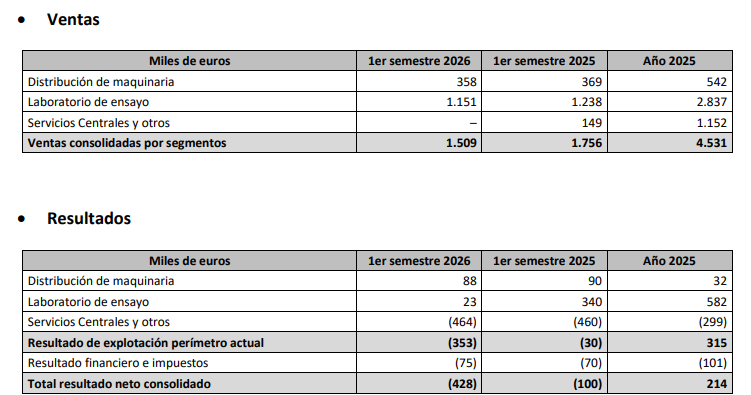
La cifra de negocios consolidada del primer semestre de 2026 asciende a 1.509 miles de euros, frente a 1.756 miles de euros del mismo periodo de 2025 (-14,1%). La variación se explica principalmente por:
(i) en el primer semestre de 2025 recogía 149 miles de euros correspondientes a un proyecto de separación de materiales sin continuidad en 2026;
(ii) una reducción del 7,0% en Laboratorio de ensayo (1.151 frente a 1.238 miles de euros), en un semestre en el que la actividad se ha visto condicionada por el proceso de integración de Virlab France; y
(iii) un descenso del 3,0% en Distribución de maquinaria (358 frente a 369 miles de euros).
Resultados.
El resultado neto consolidado del semestre asciende a -428 miles de euros, frente a -100 miles de euros en el primer semestre de 2025. El resultado de explotación se sitúa en -353 miles de euros (-30 miles de euros en el primer semestre de 2025) y recoge, además del menor volumen de ventas, el incremento de los gastos de estructura asociados al desarrollo del Grupo: otros gastos de explotación (+139 miles de euros), gastos de personal (+64 miles de euros) y amortizaciones (+35 miles de euros), parcialmente compensados por menores aprovisionamientos (-163 miles de euros), en línea con la menor actividad de proyectos. El resultado financiero se mantiene estable (-69 miles de euros, frente a -70 miles de euros en el primer semestre de 2025).
El resultado de explotación de Laboratorio de ensayo se sitúa en 23 miles de euros, frente a 340 miles de euros en el primer semestre de 2025, como consecuencia de la menor facturación del semestre y del aumento de los gastos de estructura, incluidos los asociados a la integración de Virlab France. La Dirección considera que estos costes responden a decisiones de crecimiento cuyo retorno se materializará de forma progresiva a medida que la filial francesa y las nuevas capacidades de ensayo alcancen su pleno funcionamiento. Distribución de maquinaria mantiene un resultado de explotación positivo y estable (88 frente a 90 miles de euros).
El segmento de Servicios Centrales y otros no presenta ventas externas en el semestre y recoge los costes de estructura de la Sociedad dominante (-464 miles de euros, frente a -460 miles de euros en el primer semestre de 2025), que se mantienen estables.
Urbas ha defendido la viabilidad de su propuesta de convenio, que contempla el pago del 100% de los créditos afectados sin quitas, y ha trasladado a la Comisión Nacional del Mercado de Valores (CNMV) sus objeciones al informe de la administración concursal, al considerar que no acredita la inviabilidad de la compañía ni pondera suficientemente los riesgos de una eventual liquidación.
La sociedad presentó el pasado 19 de octubre ante la Sección de lo Mercantil del Tribunal de Instancia de Madrid, plaza número 2, un plan de viabilidad actualizado, acompañado de un informe del experto independiente Crowe Accelera Management, que proyecta una generación de caja al servicio de la deuda de 214,9 millones de euros frente a unos pagos concursales de 144,3 millones.
Según la documentación remitida al supervisor, estas previsiones arrojan un margen de 70,6 millones de euros en el escenario base. En un escenario desfavorable, con una reducción del 10% en las desinversiones y un retraso parcial de los cobros, la caja disponible se situaría en 194 millones, con un margen positivo de 49,7 millones.
Urbas sostiene que estas cifras respaldan su capacidad para cumplir el convenio incluso después de incorporar ajustes adversos y las reservas planteadas por la administración concursal. Por ello, ha pedido a los acreedores que todavía no se hayan adherido que apoyen la propuesta y a quienes hayan expresado su oposición que reconsideren su posición.
ASEGURA CONTAR CON ADHESIONES SUFICIENTES
La compañía ha asegurado que, conforme a sus propios cálculos, habría alcanzado las adhesiones necesarias para la aprobación del convenio. En un escrito presentado al juzgado el 22 de septiembre, cuantificó el pasivo adherido en 54,7 millones de euros, frente a 24,57 millones de pasivo opositor.
No obstante, la sociedad ha señalado que la administración concursal ha excluido dos créditos de elevado importe que habían votado a favor de la propuesta. Urbas y los titulares de esos créditos defienden su existencia, una controversia que, según la comunicación, deberá resolverse en el momento procesal oportuno.
El calendario del plan prevé atender los créditos privilegiados a los doce meses de la entrada en vigor del convenio, los ordinarios a los tres años y los subordinados nueve meses después del pago íntegro de los ordinarios. Asimismo, la empresa plantea la posibilidad de anticipar amortizaciones de hasta un 10% de la deuda en el primer año y un 15% adicional en el segundo, siempre que la generación de caja lo permita.
ADVIERTE DE LOS RIESGOS DE LA LIQUIDACIÓN
Frente a la continuidad, Urbas considera que una eventual liquidación reduciría las expectativas de recuperación de los acreedores por la incertidumbre sobre los precios de venta de los activos, los costes del proceso y los plazos necesarios para obtener liquidez.
Según las cifras del informe concursal reproducidas por la compañía, el activo está valorado en unos 520 millones de euros en un escenario de continuidad y en 301,8 millones en caso de liquidación, frente a un pasivo reconocido de 126,9 millones. La sociedad advierte de que esta comparación no garantiza el cobro íntegro de los créditos, al entender que los importes finalmente obtenidos podrían ser inferiores a los estimados.
A este riesgo añade los litigios que mantiene con RS Lender y sus filiales en distintas jurisdicciones, derivados de una financiación cuyo principal inicial ascendía a 79 millones de euros. Urbas sostiene que la liquidación comprometería los recursos y la coordinación necesarios para mantener su defensa jurídica y que la materialización de las reclamaciones podría situar el pasivo conjunto en el entorno de los 450 millones de euros, incluidos intereses y costas.
La compañía cuestiona los importes reclamados y sostiene que existen reclamaciones duplicadas y discrepancias sobre el valor de las garantías ejecutadas. En este contexto, defiende que el convenio permitiría preservar la estructura empresarial y los recursos con los que actualmente financia los procedimientos judiciales.
RECHAZA QUE LA INSOLVENCIA SE REMONTE A 2021
En su comunicación, Urbas también rechaza que el origen de su insolvencia se sitúe en diciembre de 2021, como atribuye al informe de la administración concursal. La sociedad argumenta que entonces se encontraba en un proceso de reestructuración financiera y que no se ha acreditado una imposibilidad generalizada de atender sus obligaciones exigibles en aquel momento.
Asimismo, niega haber incurrido en falta de colaboración con la administración concursal y el juzgado, y afirma haber facilitado información mediante comunicaciones, reuniones y entregas documentales, pese a la complejidad de un grupo integrado por más de un centenar de sociedades.
Entre los hechos sobrevenidos que, a su juicio, reducen los riesgos que han condicionado su actividad, la empresa destaca que la Sala de Apelación de la Audiencia Nacional desestimó el pasado 16 de septiembre el recurso de la Fiscalía contra los pronunciamientos absolutorios del 20 de abril de 2026, que adquirieron firmeza