El miedo crea algunas de las mejores oportunidades del mercado. También algunas de las peores trampas.
Durante meses ocurre siempre lo mismo.
La bolsa sube y escuchas:
“Ojalá corrigiera un 10 %. Ahí compraría.”
Pues bien.
Llega la caída.
Todo se pone rojo.
El móvil empieza a mandar notificaciones.
Twitter descubre que el capitalismo está a punto de terminar por decimocuarta vez.
Y aquel inversor que quería comprar un 10 % más abajo ahora pregunta:
“¿Pero no será mejor esperar un poco más?” 😅
Bienvenidos a la bolsa.
Comprar cuando todo parece maravilloso es fácil.
El verdadero examen empieza cuando los precios bajan y las noticias empiezan a darte razones bastante convincentes para no comprar y salir huyendo en negativo.
Y ahora estamos exactamente ahí.
📉 ¿Qué demonios ha pasado?
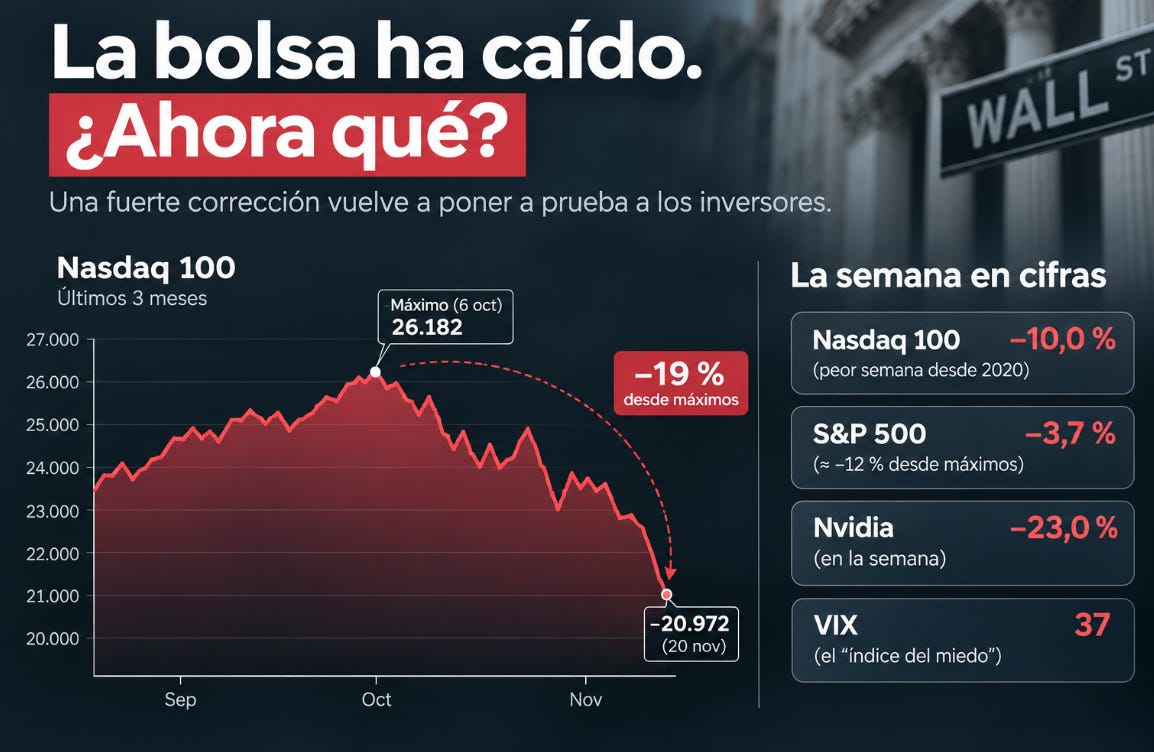
El viernes 20 de noviembre el Nasdaq cayó un 5,3 % en una sola sesión.
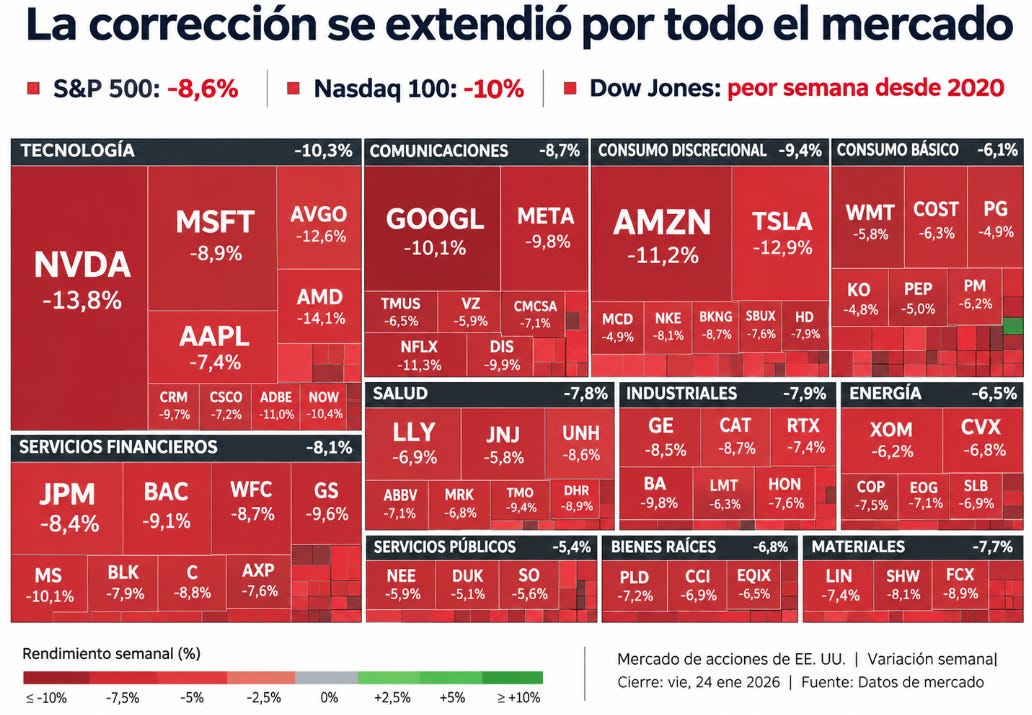
En la semana perdió aproximadamente un 10 %, su peor semana desde 2020.
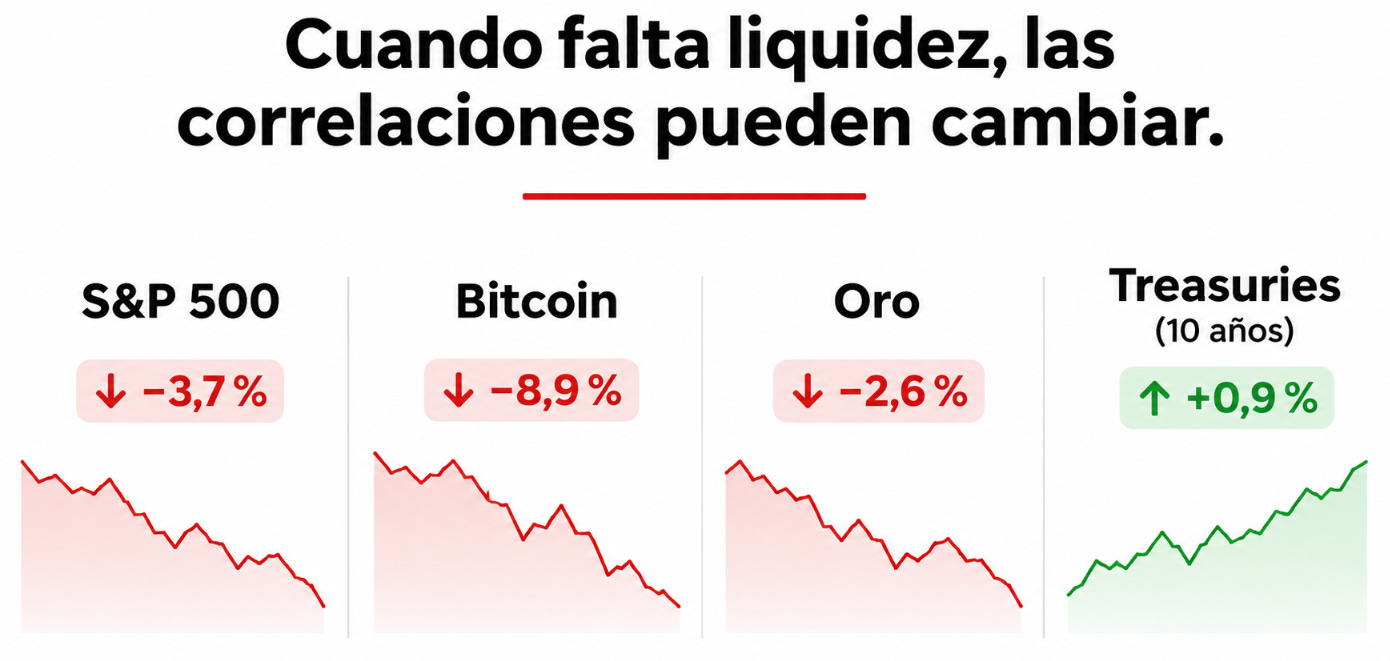
El S&P 500 cayó otro 3,7 % y terminó aproximadamente un 12 % por debajo de su máximo del 6 de octubre, entrando oficialmente en territorio de corrección.
El VIX —el famoso “índice del miedo”— llegó a 37.
Y Nvidia, que hace apenas unas semanas era el gran símbolo de la euforia por la inteligencia artificial, perdió un 23 % en la semana.
No estamos hablando de una pequeña toma de beneficios.
Pero tampoco creo que podamos explicar lo ocurrido con una sola frase tipo:
“Ha explotado la burbuja de la IA.”
Ha ocurrido algo bastante más interesante.
Ha habido una chispa, gasolina y un acelerador.
Y cuando las tres aparecen juntas, el mercado puede pasar de incómodo a bastante feo en cuestión de días.
🔥 1. La chispa: la narrativa de la IA empezó a agrietarse
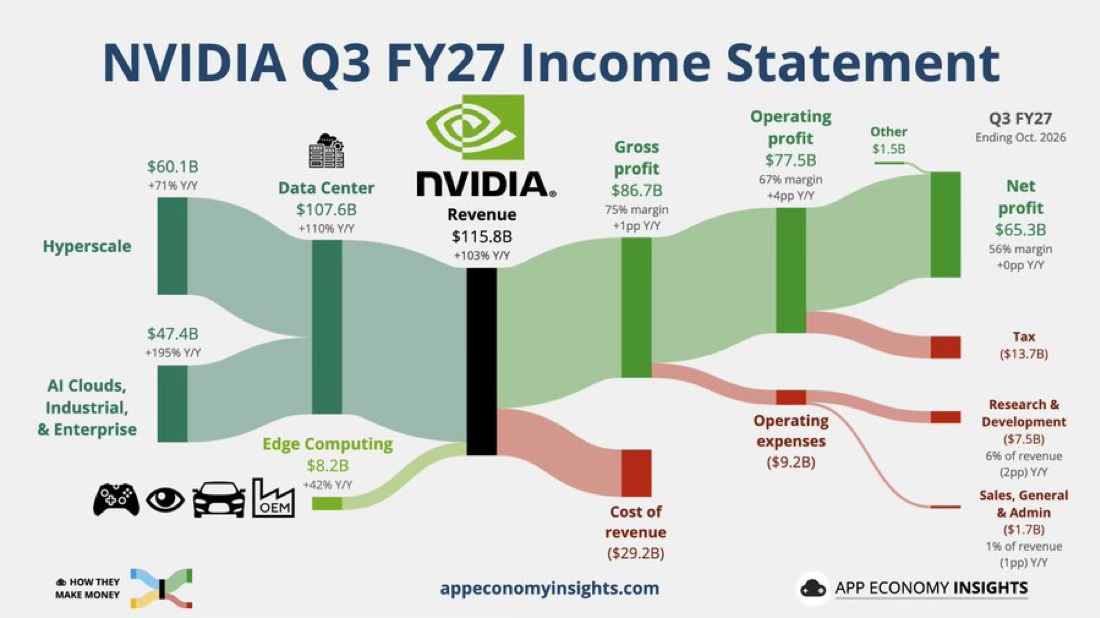
Lo curioso es que Nvidia presentó unos resultados extraordinarios.
Ingresos trimestrales:
115.800 millones de dólares.
+103 % interanual.
Data Center:
107.600 millones.
+110 %.
Margen bruto GAAP:
74,8 %.
Hace unos meses probablemente el mercado habría celebrado algo así sacando el champán.
Esta vez no.
¿Por qué?
Porque el problema ya no era:
“¿Nvidia vende chips?”
Eso está bastante claro.
La pregunta había cambiado a:
“¿Cuánto dinero hay que invertir para mantener todo este crecimiento y qué rentabilidad va a generar esa inversión?”
Es una diferencia enorme.
Una empresa puede presentar los mejores resultados de su historia…
y caer.
Porque la bolsa no paga los resultados de ayer.
Paga lo que espera de mañana.
Y encima Nvidia no estaba sola.
El 19 de noviembre salió a bolsa Anthropic.
Una de las compañías más esperadas del boom de inteligencia artificial.
La acción abrió aproximadamente un 34 % por encima del precio de la OPV.
Parecía justo lo que necesitaba el sector.
Nueva empresa.
Nueva narrativa.
Más entusiasmo.
Pero acabó el día bastante por debajo de esa apertura y en la sesión siguiente volvió a caer con fuerza.
Es como organizar una fiesta para demostrar que la fiesta todavía funciona…
y ver cómo los invitados empiezan a marcharse antes del postre.
No significa que la IA haya dejado de tener futuro.
Significa que el mercado ya no está dispuesto a pagar cualquier precio por ese futuro.
Y todavía llegó China
Estados Unidos endureció además las restricciones destinadas a impedir que China pueda acceder remotamente a chips avanzados de inteligencia artificial.
Y Nvidia confirmó después que había detenido los envíos de determinados chips Hopper autorizados previamente para China.
Otra capa de incertidumbre.
Otra variable dentro de los beneficios futuros.
Otra razón para reducir lo que el mercado está dispuesto a pagar hoy.
Pero todavía faltaba gasolina.
⛽ 2. La gasolina: el dinero vuelve a ser caro
La IA necesita muchas cosas.
Chips.
Centros de datos.
Energía.
Redes.
Terrenos.
Servidores.
Y una cantidad bastante indecente de dinero.
Durante años, cuando los tipos estaban bajos, financiar proyectos gigantescos era relativamente sencillo.
Ahora la situación es diferente.
El bono estadounidense a diez años terminó la sesión del viernes rondando el 4,9 %-5 %, mientras el mercado vuelve a contemplar subidas adicionales de tipos por parte de la Reserva Federal.
Y esto golpea a la IA por dos lados.
Primero: valoración
Imagina que te prometo 100 € dentro de diez años.
Si hoy los activos seguros apenas pagan nada, esos 100 € futuros pueden resultar bastante atractivos.
Pero si puedes conseguir cerca de un 5 % en deuda pública estadounidense…
empiezas a exigir mucho más para esperar diez años.
Los beneficios futuros valen menos hoy.
Por eso las compañías de crecimiento suelen sufrir especialmente cuando suben los tipos.
Cuanto más lejos están tus beneficios…
más importante se vuelve el precio del dinero.
Segundo: financiación
Construir la infraestructura de IA también se está financiando con deuda.
Y aquí empiezan a aparecer algunas señales interesantes.
ING puso recientemente en venta unos 500 millones de dólares en préstamos vinculados a centros de datos, incluyendo deuda relacionada con proyectos de infraestructura de IA.
No significa que los bancos hayan cerrado el grifo.
Pero sí que el mercado está empezando a mirar con mucha más lupa:
quién pide prestado,
qué flujo de caja genera,
qué activos respaldan la deuda,
y a qué interés merece la pena financiarlo.
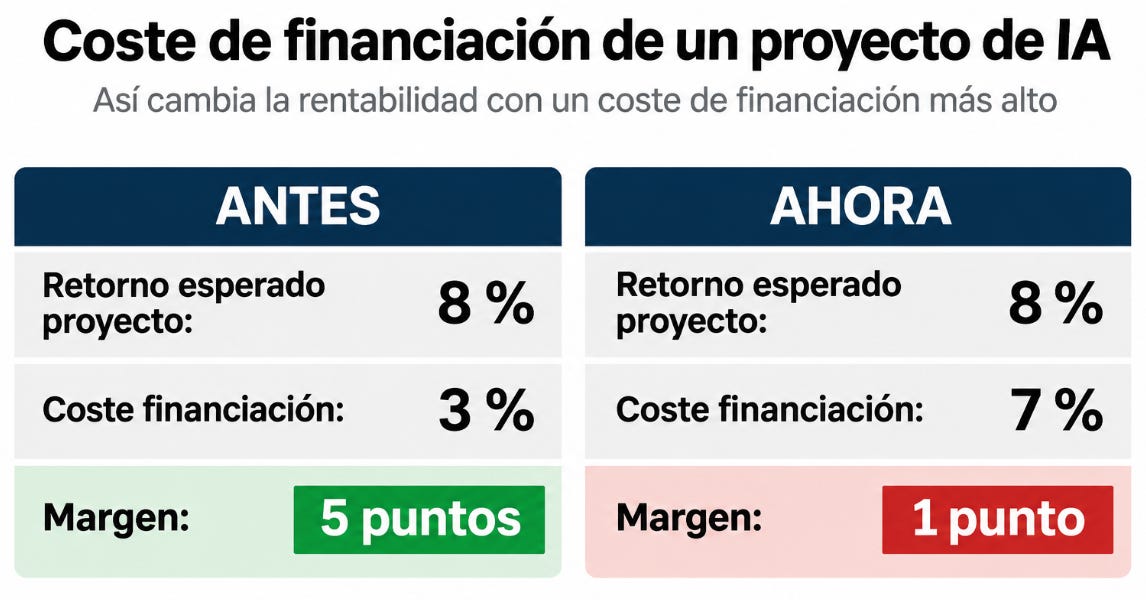
Porque si construyes un centro de datos esperando una rentabilidad del 8 %…
y financiarlo te cuesta 3 %…
la cuenta puede tener sentido.
Si financiarlo empieza a costarte 7 %…
de repente ese Excel ya no queda tan bonito.
💥 3. El acelerador: cuando ya no se vende porque quieres
Ahora llegamos a una de las partes más interesantes de esta caída.
Una cosa es que los inversores decidan:
“Nvidia está cara. Vendo.”
Otra muy diferente es que ciertos participantes tengan que vender porque el mercado está cayendo.
Cuando aumenta mucho la volatilidad también hay fondos sistemáticos cuya exposición depende precisamente de esa volatilidad.
Cuanto más violento se vuelve el mercado…
menos riesgo pueden mantener algunos de ellos.
Reuters señalaba esta semana precisamente el riesgo de que los fondos ligados a objetivos de volatilidad tuvieran que reducir exposición si el estrés seguía aumentando.
Eso genera una dinámica bastante desagradable:
cae el mercado → aumenta la volatilidad → algunos reducen riesgo → venden → aumenta la caída.
No significa que toda la caída sea “artificial”.
La chispa fundamental tiene que existir.
Pero la mecánica del mercado puede convertir una chispa en un incendio mucho más rápido.
🥇 Entonces, ¿por qué cayó también el oro?
Aquí hubo otra cosa llamativa.
La bolsa cayó.
Bitcoin cayó por debajo de los 60.000 dólares y terminó llegando a mínimos de dos años.
Pero también cayó el oro, hasta mínimos de aproximadamente catorce meses.
Mientras tanto, los bonos del Tesoro estadounidense sí recibieron compras y sus rentabilidades bajaron.
¿No era el oro un refugio?
Sí.
Pero un activo refugio tampoco tiene obligación contractual de subir todos los días que cae el Nasdaq.
Cuando el mercado necesita liquidez ocurre algo muy sencillo:
no siempre vendes lo que quieres. Vendes lo que puedes.
Tienes beneficios en oro.
Necesitas reducir riesgo o conseguir efectivo.
Vendes oro.
Eso puede hacer que durante una fase de liquidación caigan simultáneamente activos que normalmente esperaríamos que se comportaran de forma diferente.
Ahora viene la pregunta importante
Todo esto explica por qué cayó.
Pero para un inversor hay otra pregunta bastante más útil:
¿qué suele ocurrir después?
Y aquí la historia empieza a ponerse bastante interesante.
Las correcciones son mucho más normales de lo que recordamos
Cuando vivimos una corrección parece excepcional.
Cuando abrimos el histórico, resulta bastante menos exótica.
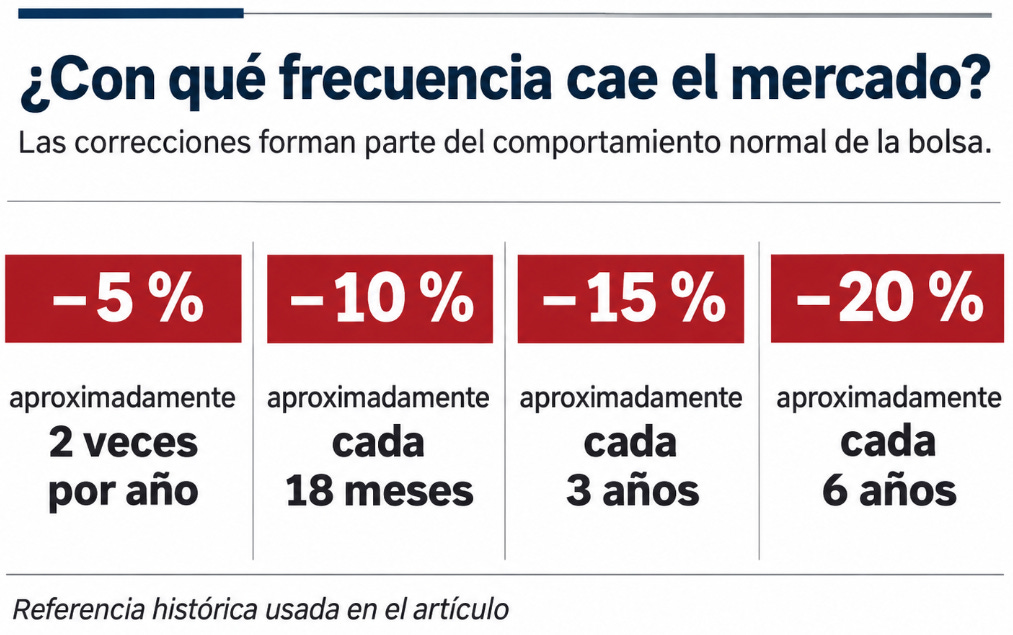
Desde 1980, el S&P 500 ha sufrido una caída de al menos el 5 % en el 93 % de los años.
Una caída del 10 % o superior se ha producido aproximadamente en el 48 % de los años.
Es decir:
esto duele porque tenemos dinero dentro.
No porque sea algo extraordinario.
😨 La bolsa cae mucho más de lo que recordamos
Este dato me gusta todavía más.
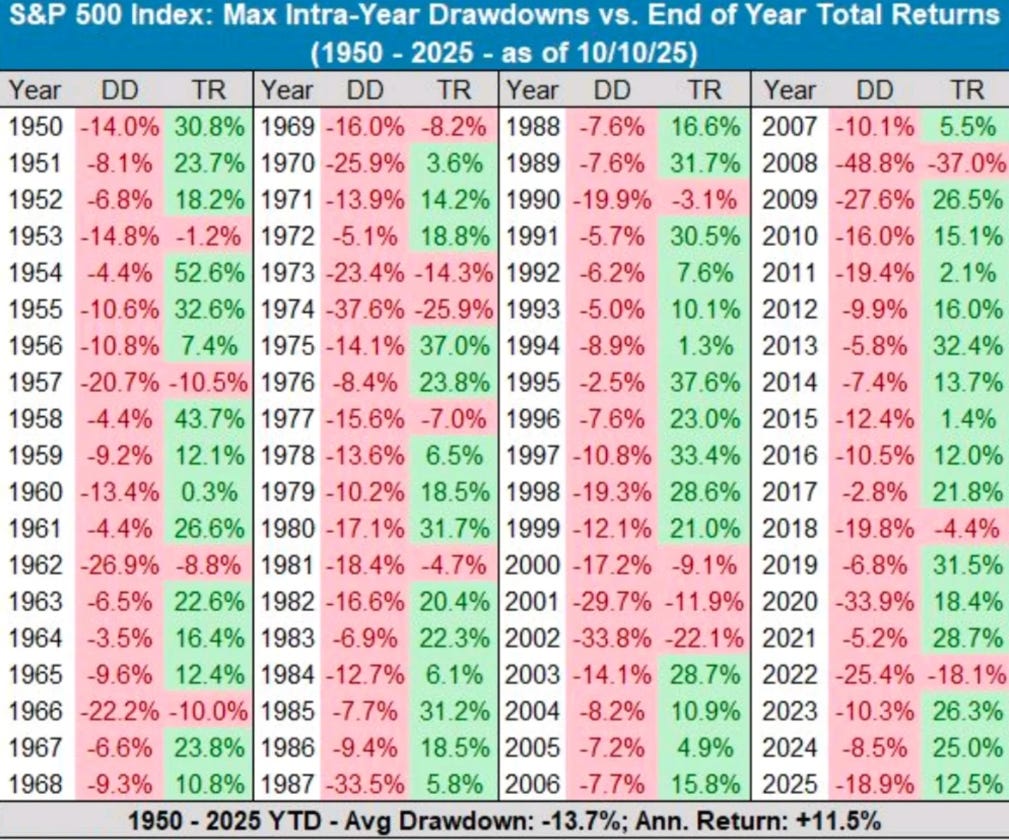
Desde 1980, el S&P 500 ha sufrido una caída intraanual media cercana al:
−14 %.
Y aun así, la mayoría de esos años terminó con rentabilidad positiva. Fidelity calcula además una rentabilidad anual media del 13,3 % durante ese periodo.
Piénsalo.
Puedes mirar tu cartera en mayo y verla un 12 % abajo.
Entrar en modo:
“Algo va fatal.”
Y terminar diciembre en positivo.
No significa que vaya a ocurrir ahora.
Significa que una caída importante durante el camino y un buen resultado final no son acontecimientos incompatibles.
La bolsa puede darte un infarto en primavera y felicitarte la Navidad.
Tiene ese sentido del humor.
¿Y qué suele pasar después de una corrección?
Aquí empieza la parte que interesa.
Capital Group analizó 60 caídas del 10 % desde 1928.
Después de alcanzar ese nivel, la rentabilidad media del S&P 500 fue:
+2,5 % durante los tres meses siguientes.
Y:
+7,7 % durante los doce meses posteriores.
Repito la palabra importante.
Media.
No promesa.
2008 también forma parte de la historia.
Nadie aparece en CNBC diciendo:
“Enhorabuena, exactamente hoy a las 16:37 hemos marcado suelo.”
Ojalá.
La realidad suele ser bastante menos cómoda.
Las oportunidades aparecen cuando todavía hay razones convincentes para no querer comprarlas.
Porque cuando desaparece completamente el miedo…
normalmente también ha desaparecido buena parte del descuento.
Pero cuidado: “la bolsa siempre vuelve” está incompleto
Aquí quiero hacer una distinción enorme.
Los grandes índices se han recuperado históricamente de sus grandes caídas.
Eso no significa que todas las empresas lo hagan.
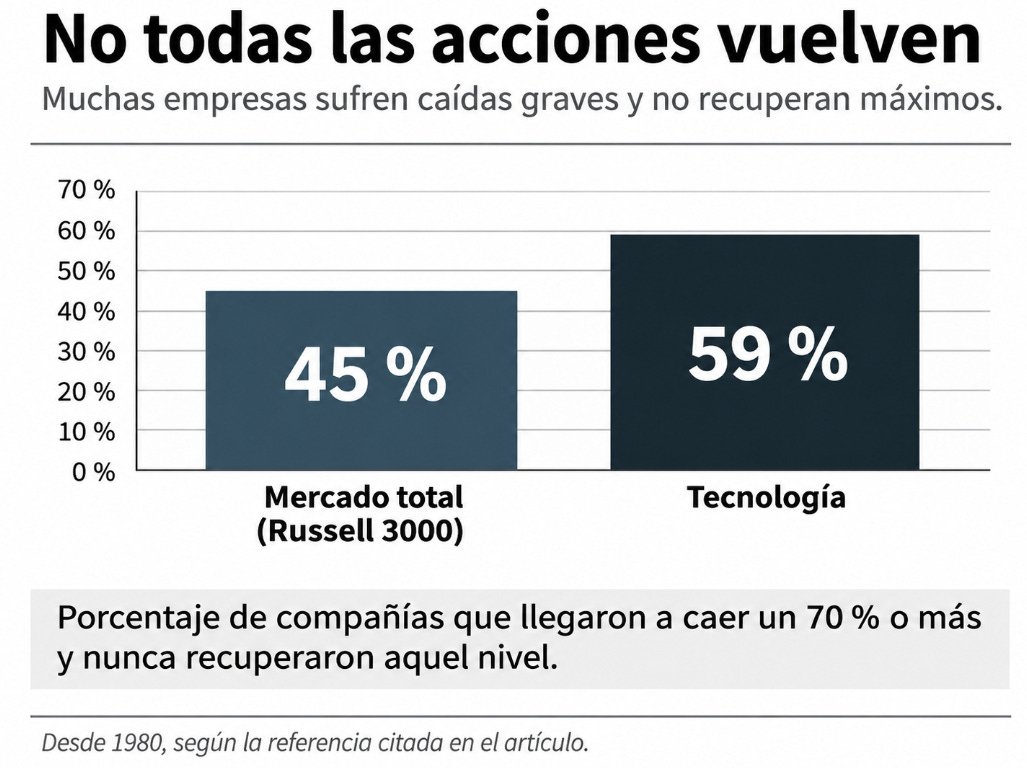
Un estudio de J.P. Morgan encontró que, desde 1980, cerca del:
45 % de las acciones del Russell 3000
sufrieron alguna vez una pérdida de al menos el 70 % desde máximos y nunca recuperaron aquel nivel.
En tecnología:
59 %.
Este dato debería estar impreso encima del botón de “comprar el dip”.
Una acción que pasa de 100 € a 30 € no ha entrado automáticamente en rebajas.
Puede estar barata.
O puede estar muriéndose.
“Ha caído mucho” no es una tesis de inversión
No todo está cayendo igual
Aquí aparece otro detalle que me parece fundamental.
El índice transmite sensación de desastre generalizado.
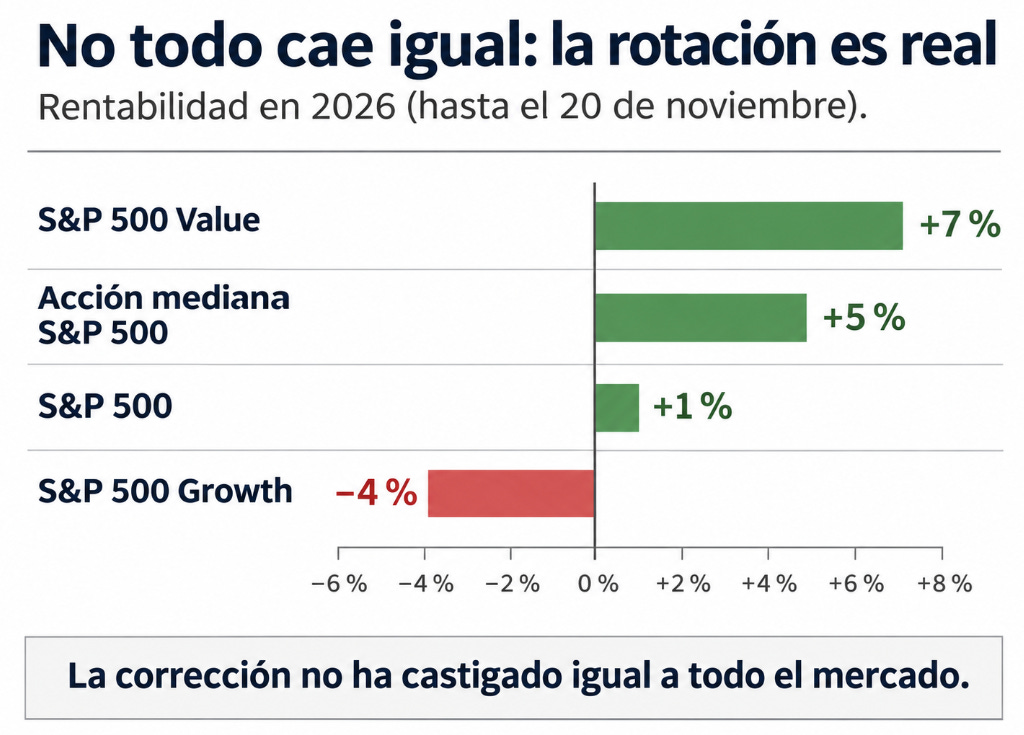
Pero debajo hay una rotación.
La acción mediana del S&P 500 todavía gana aproximadamente un 5 % en 2026.
El S&P 500 Value ronda:
+7 %.
Mientras:
S&P 500 Growth: −4 %.
Y el Nasdaq ya ha entrado en negativo en el año.
Eso cambia bastante la lectura.
Quizá no estamos viendo simplemente:
“Todo se hunde.”
También estamos viendo:
“El mercado está cambiando qué está dispuesto a pagar caro.”
Dinero saliendo de una zona.
Y entrando en otras.
Entonces… ¿ahora subirá todo?
No.
Y probablemente esta sea una de las partes más importantes del artículo.
Durante un mercado alcista muy fuerte puedes comprar compañías mediocres y verlas subir.
Entra dinero.
Suben los múltiplos.
Hay liquidez.
El mercado acepta pagar por historias lejanas.
Cuando el dinero se encarece, las preguntas cambian.
¿Generas caja?
¿Tu deuda es sostenible?
¿Puedes crecer sin pedir continuamente más dinero?
¿Tienes márgenes?
¿Cuál es tu retorno sobre el capital?
¿Estoy pagando 20 veces beneficios…
o 70?
Es aburridísimo.
Y maravilloso.
Porque después de una etapa en la que casi bastaba con añadir “AI powered” a una presentación…
vuelve a ponerse de moda una palabra bastante antigua.
Fundamentales.
Lo que yo buscaría ahora
No buscaría:
“¿Qué acción ha caído más?”
Buscaría:
“¿Dónde ha caído mucho más el precio que el negocio?”
Ahí aparecen algunas de las situaciones más interesantes.
Una empresa cuyo precio cae un 35 % mientras sus beneficios esperados apenas cambian merece una revisión.
Una compañía que cae un 35 % porque sus beneficios probablemente caerán un 60 %…
quizá todavía no.
Yo miraría especialmente:
beneficios y crecimiento, para comprobar si la tesis sigue viva;
flujo de caja, porque ahora vuelve a importar el dinero real;
balance y deuda, porque financiarse al 5-7 % no es igual que hacerlo al 2 %;
valoración, porque una gran empresa puede seguir siendo una mala inversión si pagamos demasiado.
Y añadiría una quinta:
acceso a capital.
Después de esta corrección, creo que vamos a empezar a ver una separación mucho mayor entre compañías capaces de financiar su crecimiento cómodamente…
y aquellas cuyo modelo dependía de que el dinero barato durara eternamente.
👀 ¿Cómo sabremos si estamos cerca de un suelo?
Aquí cogería otra idea del carrusel, pero con bastante matiz.
El VIX terminó alrededor de 37.
Es miedo elevado.
Pero no existe un número mágico que diga:
VIX 50 = COMPRAR.
En 2008 llegó por encima de 80.
En marzo de 2020 también.
Y el mercado puede formar suelo con lecturas mucho menores.
Yo no utilizaría el VIX para adivinar el día exacto.
Lo utilizaría para observar cómo se comporta el miedo.
Un rebote no confirma un suelo.
Pero un mercado que deja de deteriorarse mientras las noticias siguen siendo malas suele ser bastante más interesante.
💰 ¿Invertir ahora o esperar al suelo?
Tengo una mala noticia.
Nadie sabe dónde está.
Podemos mirar:
soportes,
RSI,
medias móviles,
VIX,
valoraciones,
sentimiento.
Todo ayuda.
Nada nos entrega el precio exacto del mínimo.
Por eso, si tienes un horizonte largo y un capital destinado realmente a inversión, me parece mucho más razonable pensar en entradas progresivas que intentar acertar el día perfecto.
Tienes 10.000 €.
Puedes invertirlos hoy.
Esperar eternamente.
O dividirlos en varias entradas.
Quizá la primera siga cayendo.
Quizá nunca ejecutes la última porque el mercado rebote.
No tendrás el mínimo.
Pero tampoco necesitas ganar el campeonato mundial de market timing para obtener una buena rentabilidad.
Y si ya estás invertido…
Antes de vender me preguntaría:
¿qué ha cambiado en mi plan?
Si tu horizonte era de diez años hace dos meses…
y ahora sigue siendo de diez años…
una caída del Nasdaq no lo ha convertido mágicamente en seis semanas.
Otra cosa distinta es descubrir que tenías bastante más riesgo del que pensabas.
Tres fondos.
S&P 500.
Nasdaq.
Un ETF tecnológico.
Unas cuantas acciones de IA.
Parecía diversificación.
Hasta que todo decidió caerse al mismo tiempo.
Ahí sí merece la pena revisar.
No necesariamente para vender.
Para entender.
Una corrección funciona como una radiografía:
te enseña riesgos que durante las subidas eran invisibles.
📩 En @finanzastip comparto análisis de mercados, empresas y planificación financiera intentando separar el pánico del riesgo real y, sobre todo, encontrar dónde una caída empieza a convertirse en una oportunidad.