Buenas tardes.
El PER (Price-to-Earnings Ratio) histórico del S&P 500 tiene una media cercana a 16 veces y una mediana en torno a 15 veces a largo plazo, aunque en los últimos años ha cotizado habitualmente por encima de esos niveles (alrededor de 23–26 veces según la fuente y fecha).
El PER (Price-to-Earnings Ratio) actual del S&P 500 se sitúa en torno a 23,55 veces, mientras que su PER forward (basado en beneficios proyectados) ronda las 17,16 veces a fecha del 20 de noviembre de 2026.
Principales métricas de valoración
PER trailing (actual): ~23,55x, por encima de su media histórica (alrededor de 19x), lo que apunta a una valoración algo exigente sobre beneficios pasados.
PER forward (proyectado): ~17,16x, en línea o ligeramente por debajo de su promedio histórico forward (18x–19x) tras ajustes recientes en el índice.
El PER (Price/Earnings) del S&P 500 de igual ponderación (S&P 500 Equal Weight Index) se sitúa en torno a 19,6 – 20,5 veces (según los datos de finales de octubre y noviembre de 2026 para el ETF de referencia RSP):
PER actual (trailing): 19,74 (según Invesco a 30 de octubre de 2026), con estimaciones de fuentes de datos de mercado entre 19,62 y 20,54.
PER futuro (forward): 16,63 (según Invesco a 30 de octubre de 2026).
Por qué varía y qué tener en cuenta:
Metodología del proveedor: Pequeñas diferencias entre plataformas (como Invesco, GuruFocus o ETF Database) se deben a la fecha de actualización, al tratamiento de empresas con beneficios negativos o al método de agregación (media ponderada, armónica o mediana).
Comparación con el S&P 500 tradicional: Al dar el mismo peso (aproximadamente un 0,2 % en cada rebalanceo trimestral) a todas las compañías en lugar de ponderar por capitalización bursátil, el índice equiponderado reduce el peso de las megacapitalizaciones tecnológicas de múltiplos más altos.
Fuente: Google AI.
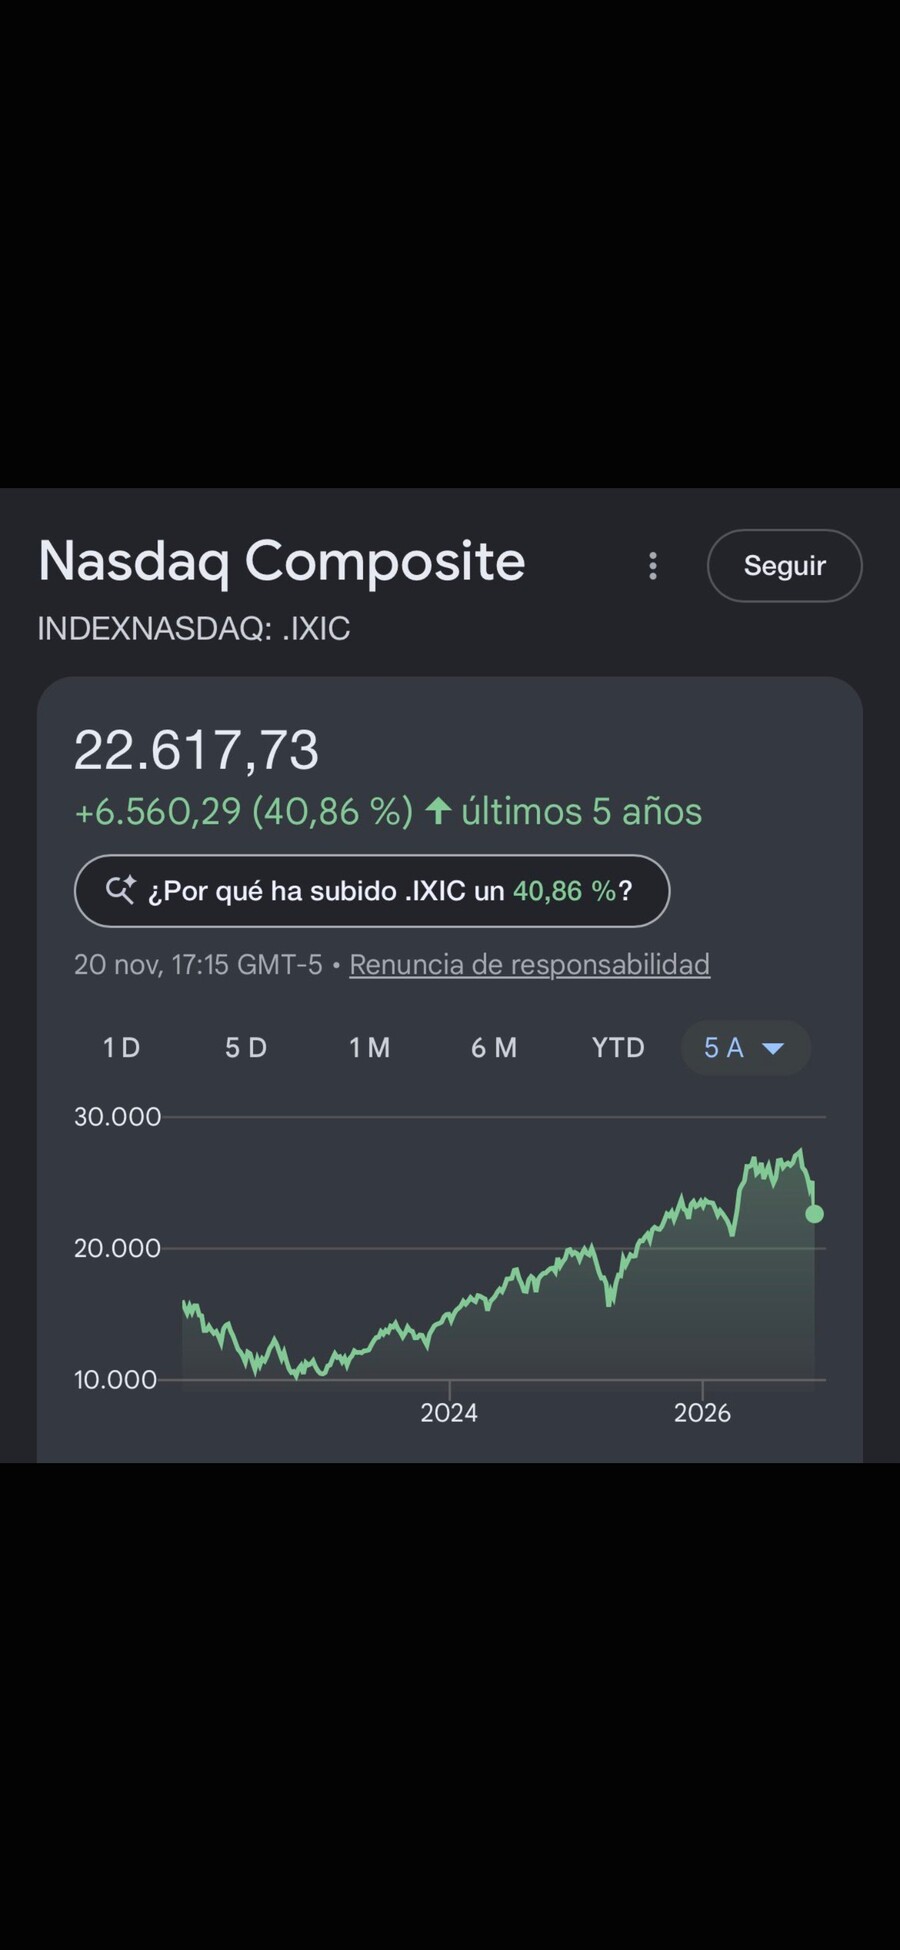
La métrica del PER podemos decir que sigue por encima de su media histórica
Máximos y picos extremos: Se disparan cuando los beneficios caen con fuerza o las valoraciones se tensionan (por ejemplo, en la burbuja puntocom de 1999–2000, en 2020 o durante la crisis financiera de 2008–2009 por el desplome de los beneficios).
Otra idea sobre el PER forward es en el que se basan las casas de análisis en dar una cifra de crecimiento del S&P 500 para cierre de 2.027
El consenso promedio de las principales casas de análisis de Wall Street estima que el S&P 500 cerrará el 2027 en torno a los 8.638 puntos. Este objetivo representa un potencial de revalorización de aproximadamente el 25 % respecto al cierre del 20 de noviembre de 2026 (6.910,39 puntos).
Cuidado porque nadie descuenta una recesión, ni contracción de múltiplos lo que llevaría a rebajar el crecimiento estimado de los beneficios y por tanto que ese PER forward a 12 meses no se cumpla.
Lo mismo para las estimaciones de beneficios y de cierre del ejercicio del año próximo.
Un saludo!
 España