Buenos días.
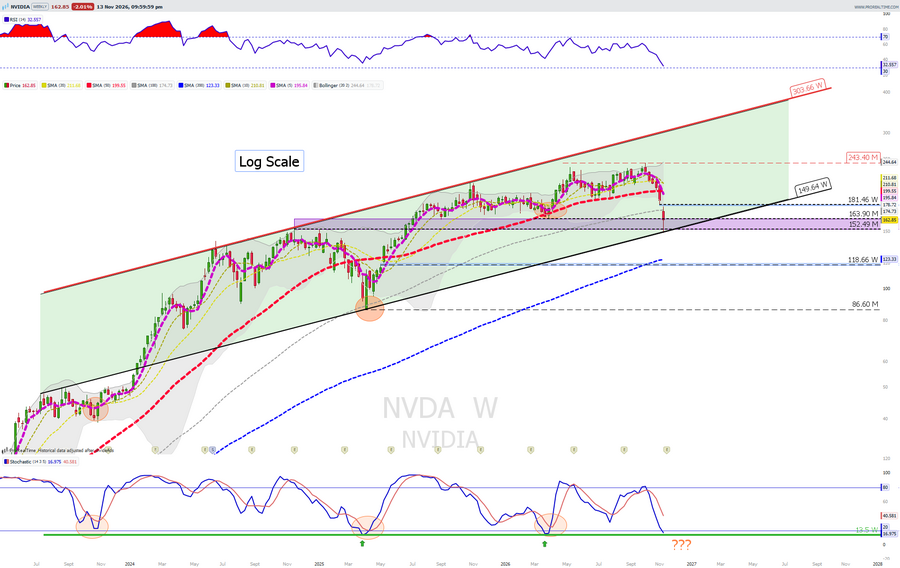
De cara a la próxima semana, varios serán los focos de atención de los inversores, destacando en el plano empresarial Nvidia (resultados 3T26 el martes y posible comparecencia del CEO Jensen Huang el miércoles ante la Cámara de Representantes con el fin de examinar las medidas de seguridad y prevención de espionaje en la empresa a pesar de haber dimitido) y la OPV de Anthropic (fijación del precio el miércoles, inicio de cotización el jueves), el mejor test para comprobar el apetito inversor por la temática de la IA. También serán relevantes los resultados de minoristas americanos (Home Depot, Target, Walmart) para comprobar el estado de salud del consumidor americano.
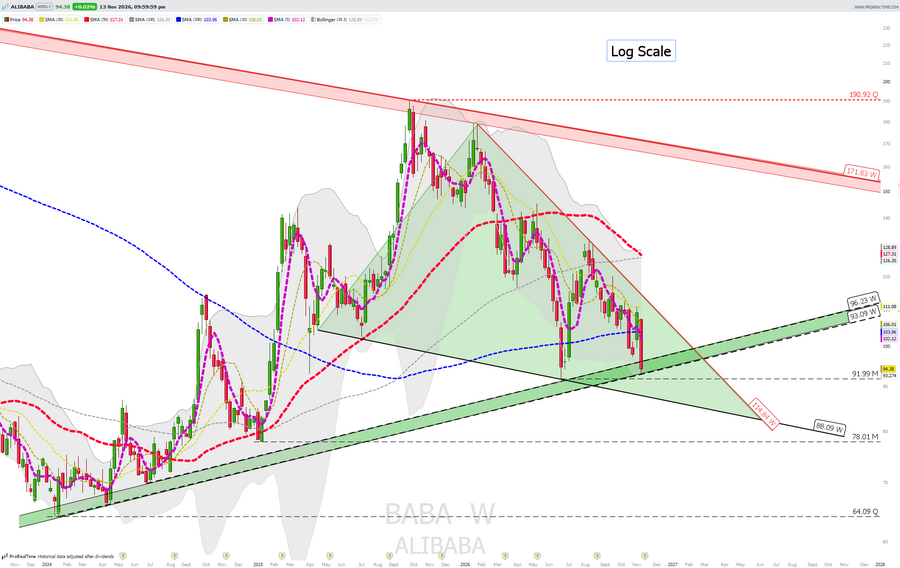
A nivel geopolítico, más allá de la evolución de los conflictos bélicos, estaremos pendientes de la cumbre Trump-Xi (miércoles y jueves), la tercera de este año, que se celebrará en Shenzen, aunque sin grandes expectativas. Recordamos que la tregua comercial entre ambos países vence el 10-enero, y a partir de entonces habrá que definir cómo queda la situación de aranceles, compras agrícolas y minerales críticos, entre otros. También se podrían tratar otros temas como la guerra de Irán y Nvidia, donde los últimos acontecimientos han reabierto la presión para endurecer los controles de exportación de chips a China. Asimismo, se podría producir una reunión a tres con Putin, aunque por el momento no hay confirmación oficial.
En el plano macro, las referencias más relevantes llegarán de EE.UU., con encuestas adelantadas de noviembre, manufacturera de Nueva York (19e vs 25,5 en octubre) y la Fed de Filadelfia (23,2e vs 20,9 anterior). Asimismo, contaremos con datos de consumo privado, con ventas minoristas de octubre con moderación esperada, general (+0,2% i.a. est vs +0,8% previo) y sin autos (+0,4% i.a. est.e vs +0,9% previo), y producción industrial del mismo mes (+0,1%e vs +0,7% en septiembre). En Europa, encuesta ZEW de expectativas de noviembre en la Eurozona (vs 18,5 anterior), y en Alemania, expectativas (28,7e vs 28,1 previo) y situación actual (-30,5e vs -35,9 anterior). Del mismo mes la confianza consumidora en la Eurozona podría mostrar cierto deterioro hasta -18,1 (desde -17,9 en octubre). Se publicarán datos finales de IPC de octubre en la Eurozona que esperamos que ratifiquen los datos preliminares +4%e i.a. general y +2,5%e i.a. subyacente, y primeros datos del mismo mes en Reino Unido, +3,6%e i.a. general, +2,8%e i.a. subyacente y +3,8% i.a. servicios (vs +3,5%, +2,8% y +3,7% anteriores respectivamente). En China, contaremos con datos de actividad de octubre: precios de viviendas nuevas y usadas mensual (-0,14% y -0,26% anterior respectivamente), ventas minoristas (+0,8% i.a. est. vs +1,1% anterior) y producción industrial (5,3% i.a. est. vs 5,5% anterior), además de datos de inversión (en activos fijos e inmobiliario) como lo más importante. En Japón PIB 3T26 preliminar trimestral con fuerte desaceleración esperada (+0,2%e vs +1,4% anterior).
Adicionalmente las actas de la última reunión de la Fed serán importantes de cara a la próxima reunión y el posible comportamiento de las TIRes.
Por tanto, cerramos la primera quincena de noviembre con las mismas dudas sobre la dirección del mercado y una elevada volatilidad. Esta semana se ha vuelto a confirmar en la recta final de la temporada de resultados que los beneficios son sólidos, pero el mercado es cada vez más exigente con la IA, donde las dudas sobre el capex y su rentabilización siguen pesando. El comportamiento de los mercados sigue anclado en tres variables interconectadas: IA, petróleo y rendimientos de la deuda. Los beneficios empresariales siguen siendo el principal sostén (especialmente en EE.UU.), con valoraciones razonables tras el “derating”, y tanto la estacionalidad de noviembre como la posterior a las "midterms" son favorables. Los riesgos siguen siendo relevantes: un shock energético cuyo alivio depende de que se materialice un acuerdo con Irán (sin avances por el momento), bancos centrales que debaten cuánto más subir los tipos de intervención, TIRes largas en niveles elevados, Francia (revisión de S&P el 27-N), las elecciones generales en España (29-N) y los resultados de Nvidia (17-N) y la OPV de Anthropic (18-N), que serán la gran prueba para el sector. Mantenemos, por tanto, un enfoque selectivo, priorizando calidad de beneficios y generación de caja.
Fuente: Boletín R4.
Un saludo!