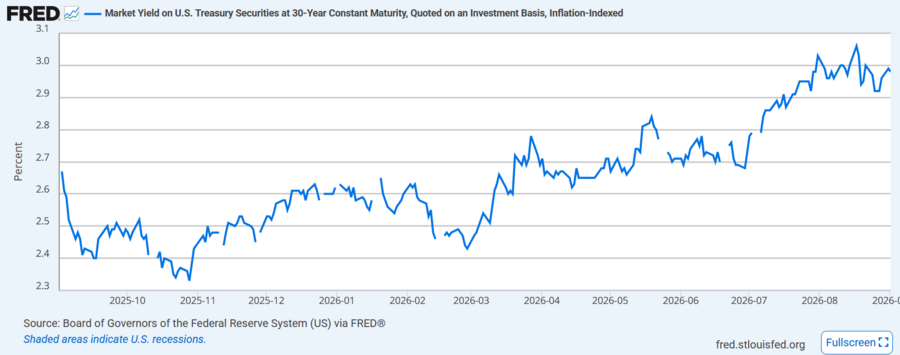
Ha dolido cuando el interés sobre bonos a 30 años restando inflación superó el 3%. Vuelve a estar por debajo, la cuestión es durante cuanto tiempo.
Si es imprescindible reforzar el JPY (parece que han vuelto a intervenir), entonces sería lógico que Japón si suba tipos, pero EEUU no. Aun así el problema sigue ahí, la necesidad continua de más dinero del sector de tecnología para financiar el capex que mantiene el crecimiento. Y eso que con contabilidad creativa hacen desaparecer hasta casi la mitad de la deuda, hay que ver hasta cuando el mercado acepta esta situación.
Por fundamentales, Chatgpt me dice que compre ASTS y firefly , y que evite AVAV Tengo que decir que mi posición en AVAV es pequeña
Si te refieres a AeroVironment (NASDAQ: AVAV), la empresa no está en una situación de crisis operativa, pero sí tiene varios problemas importantes que explican la debilidad de la acción durante 2026.
Los principales problemas
1. La adquisición de BlueHalo ha sido muy costosa. AeroVironment compró BlueHalo por unos 4.100 millones de dólares en 2025. La operación disparó los ingresos, pero también elevó mucho los gastos, la amortización de intangibles y la complejidad de integración. En Q2 FY2026, por ejemplo, tuvo 48,2 M$ de gastos relacionados con amortización y purchase accounting, y pasó a pérdidas operativas GAAP de 30,2 M$. AAeroVironment, Inc.+1
2. Los márgenes se han deteriorado. El margen bruto cayó hasta aproximadamente 22%, frente al 39% del año anterior. Parte importante es contable y viene de BlueHalo, pero también hay un cambio hacia más ingresos de servicios, que tienen márgenes diferentes. AAeroVironment, Inc.
3. El negocio espacial ha sufrido un golpe importante. Uno de los problemas más serios es el programa SCAR de la Space Force. AeroVironment tenía una posición importante, pero el programa fue reabierto/replanteado y posteriormente perdió parte de esa oportunidad. En Q3, alrededor de 1.400 M$ del backlog no financiado estaba relacionado con SCAR, lo que hacía que ese backlog fuese bastante menos seguro de lo que parecía. BBarron's+1
4. Ha tenido que rebajar previsiones. En Q3 FY2026 los ingresos fueron 408 M$, por debajo de los ~476 M$ que esperaba el mercado, y la compañía recortó su previsión de EPS para FY2026 a 2,75–3,10 $. BBarron's+1
5. Integración y controles internos. Los documentos financieros señalan problemas de controles internos heredados de BlueHalo, incluyendo controles de acceso informático, gestión de cambios y recursos insuficientes en contabilidad/finanzas. Esto no significa necesariamente fraude, pero sí es una señal que un inversor debe vigilar. FFinancialFilings
6. Expectativas de crecimiento muy elevadas. El mercado había valorado AVAV como una de las grandes beneficiarias del boom de drones. AeroVironment aspira a crecer aproximadamente 15–20% anual a largo plazo y elevar sustancialmente sus márgenes. El problema es que, si el presupuesto de defensa se estanca o los programas se retrasan, esas expectativas pueden ser demasiado optimistas. BBarron's
7. Riesgo de ejecución/capacidad. La empresa está creciendo mediante adquisiciones y aumentando producción al mismo tiempo. Eso crea riesgo de que la integración, contratación, fabricación y expansión de capacidad no sean tan rápidas como exige el mercado. BBarron's
Pero hay una parte muy importante
El negocio subyacente no parece estar roto. De hecho, en el último trimestre fiscal disponible (Q4 FY2026), AeroVironment registró 641,6 M$ de ingresos, más del doble interanual, y el beneficio ajustado fue de 1,84 $/acción, superando las expectativas. El backlog financiado también subió a 1.200 M$. TThe Wall Street Journal
Por eso yo separaría dos cosas:
Problema de la empresa: integración de BlueHalo, márgenes, ejecución, SCAR y previsibilidad de contratos.
Problema de la acción: expectativas demasiado altas + valoración + decepciones en algunos trimestres.
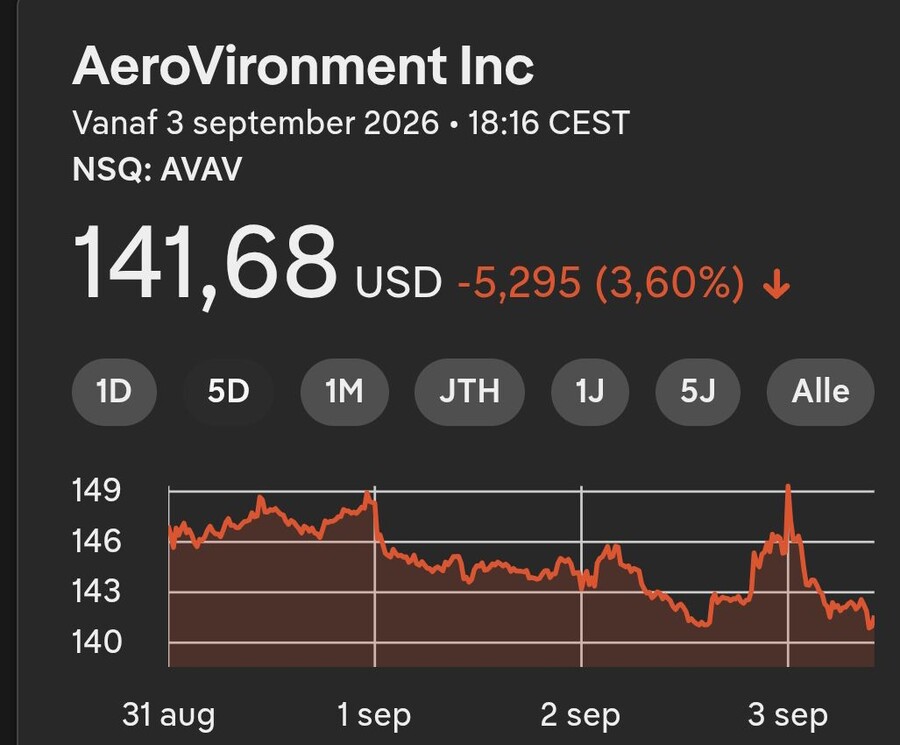
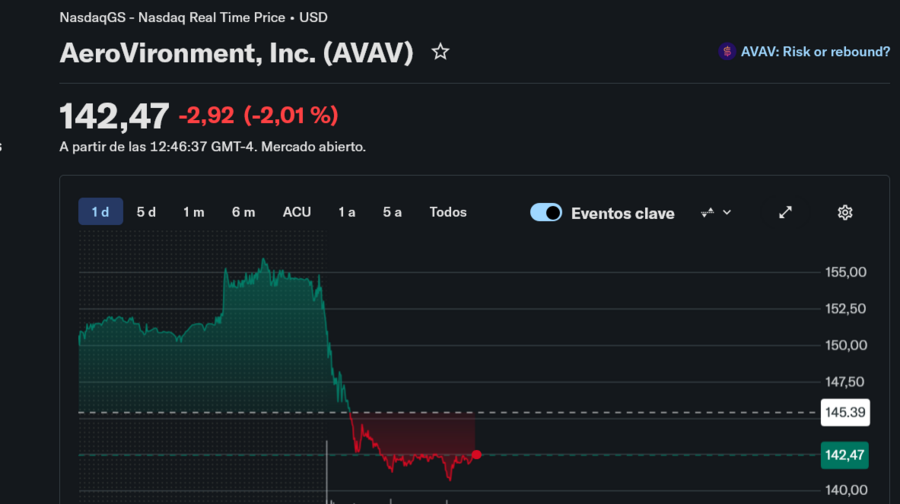
Y hay un dato particularmente interesante hoy, 3 de septiembre de 2026: las acciones de fabricantes de drones, incluida AeroVironment, están cayendo con fuerza tras los nuevos aranceles estadounidenses sobre determinados drones y componentes. El mercado esperaba que esto favoreciera a fabricantes estadounidenses, pero la reacción inicial ha sido la contraria. BBarron's
Si estás preguntando porque estás pensando en comprar AVAV, puedo hacerte un análisis mucho más útil: deuda + caja + márgenes + crecimiento + valoración actual + riesgos + precio objetivo, y decirte si a los precios actuales me parece cara, razonable o barata.
ABFFuentes
Tú dijiste:
Quiero un analisis sobre si vale la pena o no comprar acciones de AVAV, quiero una respuesta directa si o no y razonala.
ChatGPT Plus
Mi respuesta directa: NO compraría AVAV ahora Si hoy tuviera que decidir entre comprar o no comprar AeroVironment (NASDAQ: AVAV) a los precios actuales, no compraría todavía. No porque piense que la empresa sea mala —de hecho, me gusta mucho el negocio— sino porque el precio todavía exige demasiado para el nivel de beneficios y los riesgos actuales. La tesis me parece buena; la relación riesgo/recompensa, a día de hoy, no tanto.
1. El negocio me gusta mucho
AeroVironment está muy bien posicionada en una de las tendencias estructurales más interesantes de defensa: drones, sistemas autónomos, guerra electrónica, counter-UAS y armas de energía dirigida.
En FY2026 consiguió:
1.977 M$ de ingresos, +141%.
2.700 M$ de nuevos contratos.
1.200 M$ de backlog financiado, frente a 727 M$ un año antes.
Para FY2027 espera 2.125–2.225 M$ de ingresos. AAeroVironment, Inc.
Y hoy mismo ha aparecido una noticia especialmente interesante: el Ejército de EE.UU. adjudicó a AeroVironment un contrato de aproximadamente 465 M$ para sistemas láser LOCUST X3, ampliando su exposición al mercado de energía dirigida/counter-drone. MMarketBeat
Por tanto, no estoy bajista sobre la empresa.
2. El problema es cuánto estás pagando por ella
Aquí está mi principal argumento.
La compañía espera para FY2027 un beneficio non-GAAP de 3,02–3,34 $ por acción. AAeroVironment, Inc.
Si tomamos aproximadamente 144 $ por acción como referencia reciente, estaríamos pagando alrededor de:
144 / 3,18 ≈ 45 veces el beneficio esperado.
Eso es muchísimo.
Para justificar 45x beneficios, yo necesitaría ver simultáneamente:
crecimiento muy elevado;
expansión clara de márgenes;
excelente ejecución de BlueHalo;
crecimiento sostenido del backlog;
y muy pocos problemas con contratos gubernamentales.
Y actualmente no tenemos suficiente evidencia de todo eso.
3. BlueHalo es mi mayor preocupación
La adquisición fue enorme. AeroVironment pagó aproximadamente 3.485 M$ netos de caja por BlueHalo y asumió una transformación gigantesca de la compañía. SSEC
El problema es que el negocio adquirido todavía está generando mucha distorsión contable y operativa.
En FY2026 AeroVironment registró:
25% de margen bruto, frente a 39% anteriormente.
443 M$ de SG&A.
240,7 M$ de deterioro de goodwill relacionado con Space.
208,5 M$ de amortización de intangibles de BlueHalo. SSEC
Parte de esto es contabilidad no monetaria y no significa que el negocio esté perdiendo 240 M$ de caja.
Pero para mí sí transmite algo importante:
La integración de BlueHalo todavía no está demostrando todo el valor que justificó pagar por ella.
Y cuando pagas un múltiplo elevado por una empresa, no quieres depender de que dentro de 2–3 años todo salga perfecto.
4. SCAR es una bandera amarilla importante
Aquí tenemos un ejemplo de por qué estoy siendo prudente.
El negocio espacial sufrió un deterioro de goodwill de aproximadamente 241 M$ debido a la decisión de Space Force de cancelar el contrato relacionado con BADGER/SCAR. SSEC
Eso no destruye la tesis de AVAV, pero demuestra que los contratos gubernamentales grandes no son tan seguros como puede parecer al mirar el backlog.
Y ese es precisamente el problema de valorar AVAV a 40–50x beneficios: el mercado ya está descontando muchísimo éxito futuro.
5. Pero hay algo que me impide decir "no comprar nunca"
Aquí está la parte importante.
Si AVAV estuviera creciendo poco, te diría directamente que huyeras.
Pero no es el caso.
La compañía espera superar los 2.100 M$ de ingresos en FY2027, mientras que acaba de conseguir contratos importantes y está entrando en áreas con enorme potencial. Además, el contrato de LOCUST X3 de unos 465 M$ refuerza precisamente la parte de la tesis que más me gusta: AVAV está dejando de ser simplemente "la empresa de Switchblade" y convirtiéndose en una plataforma de tecnología de defensa mucho más amplia. MMarketBeat+1
Por eso sí quiero tener AVAV en mi radar.
¿A qué precio compraría?
Aquí es donde mi opinión se vuelve más concreta.
Precio AVAVMi opinión >150 $ | ❌ No compraría 130–150 $ | ⚠️ Demasiado cara para mí 115–130 $ | 🟡 Empezaría a estudiar entrada 100–115 $ | 🟢 Me empezaría a interesar mucho <100 $ | 🟢🟢 Compraría agresivamente, si la tesis no se deteriora
No significa que 100 $ sea el "valor real" de la empresa. Es simplemente el rango donde, para mí, empieza a existir un margen de seguridad razonable. A 110 $, por ejemplo, estarías pagando aproximadamente 35x el beneficio FY2027 esperado. Sigue sin ser barato, pero ya me parece más defendible para una empresa que podría crecer significativamente durante los próximos años. Y hay una razón para esperar unos días La compañía tiene previsto publicar los resultados de Q1 FY2027 el 9 de septiembre de 2026. Las expectativas actuales están alrededor de 454 M$ de ingresos y 0,26 $ de EPS. MMarketBeat Yo esperaría a esos resultados antes de abrir una posición importante. Quiero ver tres cosas:
Si los ingresos están acelerando o desacelerando.
Si los márgenes están empezando a recuperarse.
Qué dice la dirección sobre BlueHalo y el backlog.
Si esas tres cosas salen bien y la acción sube, probablemente me perdería parte de la subida. Me parece un riesgo aceptable.
Si salen mal y AVAV cae a 110–120 $, tendría una oportunidad mucho mejor de comprar una empresa que sigo considerando de gran calidad.
Mi veredicto
NO compraría AVAV ahora.
Pero ojo con la interpretación:
No = "AVAV es mala".
Mi opinión es:
Empresa: 8,5/10. Perspectivas a 5–10 años: 9/10. Balance/riesgo de ejecución: 6/10. Valoración actual: 5/10. Compra hoy: NO.
Mi estrategia sería esperar los resultados del 9 de septiembre y/o una corrección hacia 110–125 $. Si la empresa demuestra que puede integrar BlueHalo, recuperar márgenes y seguir aumentando el backlog, sí estaría dispuesto a comprar AVAV para mantenerla varios años.
De hecho, si me obligaras a elegir entre "comprar AVAV ahora" o "esperar", elegiría esperar sin demasiadas dudas.
Y hay un matiz importante: la caída de AVAV durante 2026 ya ha reducido bastante el riesgo de comprarla respecto a hace un año. Por eso no la descartaría; simplemente creo que todavía no tenemos suficiente margen de seguridad. Las estimaciones y objetivos de analistas son además bastante dispersos —por ejemplo, Jefferies mantiene Buy con objetivo de 229 $, mientras UBS estaba en Neutral con 166 $— lo que refleja precisamente la incertidumbre sobre valoración. Sscanx.trade+1
Si quieres, puedo hacer el siguiente paso que es bastante más interesante: calcular cuánto debería valer AVAV en 2027, 2028 y 2030 en escenario pesimista/base/optimista, y a partir de ahí decirte qué rentabilidad anual podrías esperar comprando a 100, 120, 140 o 160 dólares.
AMSFuentes
Tú dijiste:
COmprarías ASTS a los precios actuales?
ChatGPT Plus
Sí. A diferencia de AVAV, a los precios actuales sí compraría ASTS, pero como posición de alto riesgo y de forma escalonada, no metería todo el capital de golpe. La razón principal es que AST SpaceMobile está aproximadamente en la zona de 55–62 $, después de haber llegado a superar los 130 $ en los últimos 12 meses. GGuruFocus+1 Mi veredicto ASTS: SÍ compraría. AVAV: NO compraría ahora. Y la diferencia es importante: ASTS tiene mucho más riesgo, pero también creo que a ~55–60 $ la relación riesgo/recompensa es más atractiva.
Por qué compraría ASTS
1. La tesis tecnológica es extraordinariamente potente
ASTS pretende ofrecer conectividad directamente desde satélites a teléfonos normales, sin necesidad de que el usuario tenga un terminal satelital especial.
Ya tiene acuerdos con más de 60 operadores móviles que, conjuntamente, cubren más de 3.000 millones de abonados. BBusiness Wire
Si consigue desplegar la constelación y monetizarla a escala, el mercado potencial es enorme.
2. El mercado ya le ha dado un buen "reset" a la valoración
Este es el punto que más me interesa.
La acción llegó a 133,86 $ en las últimas 52 semanas y recientemente ha estado alrededor de 56–62 $. GGuruFocus+1
A estos precios ya no estás comprando la euforia de ASTS a 100–130 $. Estás comprando una compañía todavía extremadamente especulativa, pero después de una corrección brutal.
3. Tiene muchísimo capital para ejecutar el proyecto
En Q2 2026 la compañía comunicó más de 3.700 M$ de efectivo pro forma y un backlog de aproximadamente 1.300 M$. IInvesting.com
Eso es importantísimo para una empresa espacial: reduce considerablemente el riesgo de que tenga que financiar inmediatamente todo el despliegue mediante una enorme ampliación de capital.
4. El negocio está empezando a generar ingresos
Q2 2026 produjo 31,5 M$ de ingresos, más del doble que Q1, aunque quedó por debajo de las expectativas. La compañía mantiene su previsión de 150–200 M$ de ingresos para 2026. IInvesting.com+1
Todavía no es una empresa rentable. Pero empieza a pasar de "promesa tecnológica" a negocio con contratos e ingresos reales.
Pero hay una enorme advertencia
ASTS no es una acción normal.
En Q2 perdió aproximadamente 231 M$, frente a una pérdida de 99 M$ un año antes. TThe Wall Street Journal
Y todavía tiene que:
desplegar muchos satélites;
conseguir lanzamientos exitosos;
conseguir que la tecnología funcione a escala;
convertir los acuerdos con operadores en contratos y clientes que paguen;
alcanzar cobertura suficiente;
competir contra alternativas como Starlink/SpaceX;
controlar el enorme consumo de capital.
Además, el lanzamiento comercial se ha desplazado hacia 2027, lo que aumenta el riesgo de ejecución. TThe Motley Fool
Por eso no compraría ASTS pensando que es "barata" en términos tradicionales.
No puedes valorar ASTS utilizando simplemente PER.
Estás pagando hoy por una parte de los beneficios que podría generar dentro de 5–10 años.
¿Cuánto compraría?
Aquí sería bastante disciplinado.
Si tuviera, por ejemplo, 10.000 € destinados a ASTS, no compraría los 10.000 € mañana.
Haría algo parecido a:
2.500 € ahora, alrededor de 55–60 $.
2.500 € si baja a 48–52 $.
2.500 € si baja a 40–45 $.
2.500 € después de comprobar que la ejecución de la constelación sigue según lo previsto.
Porque con ASTS tienes una característica muy interesante:
si la tesis funciona, probablemente tendrás oportunidades de comprar más caro.
No necesitas acertar el mínimo.
Mi valoración aproximada
Para mí, a grandes rasgos:
Precio ASTSMi decisión >100 $ | ❌ No 80–100 $ | ⚠️ Demasiado riesgo 65–80 $ | 🟡 Esperaría 50–65 $ | 🟢 Compraría parcialmente 40–50 $ | 🟢🟢 Compraría bastante <40 $ | 🟢🟢🟢 Muy interesante si la tesis sigue intacta
Y aquí está la clave: No considero que ASTS a 55 $ sea "barata" porque tenga unos beneficios extraordinarios hoy. La considero atractiva porque el mercado potencial es gigantesco y la empresa ya ha conseguido suficientes socios, capital y contratos como para que exista una probabilidad razonable de que la historia termine funcionando.
Si Starlink consigue ofrecer una alternativa Direct-to-Cell muy competitiva, puede comprimir muchísimo el valor de ASTS.
Ese es probablemente el principal motivo por el que no convertiría ASTS en una posición enorme de mi cartera.
Pero hay una diferencia interesante: ASTS tiene acuerdos con decenas de operadores móviles y está construyendo una infraestructura diseñada específicamente para conectividad celular directa. Además, acaba de recibir una nueva cobertura positiva de Berenberg, con un objetivo de 92 $, aunque eso es simplemente la opinión de un analista y no una garantía de valor. IInvesting.com+1
Mi conclusión
Si me obligas a responder únicamente:
¿Comprarías ASTS a ~55–60 $?
SÍ.
Pero la consideraría una posición especulativa de crecimiento, no una inversión defensiva.
Mi convicción sería aproximadamente:
ASTS → 8/10 como apuesta asimétrica a 5–10 años. AVAV → 6/10 a los precios actuales.
La diferencia es que con ASTS acepto conscientemente una posibilidad real de perder 50–70% del capital porque considero que también existe una posibilidad razonable de que se convierta en una compañía muchísimo más grande.
Y eso es exactamente lo que busco en una posición pequeña de alto crecimiento: riesgo limitado por el tamaño de la posición y potencial de multiplicación muy elevado.
Si quieres, puedo hacer algo todavía más útil: comparar ASTS vs AVAV vs RKLB, asignándoles una puntuación en potencial de multiplicación, riesgo de quiebra/dilución, valoración, ventaja competitiva y probabilidad de hacer un 3x–5x en 5 años, y decirte cuál compraría de las tres.
GBIFuentes
Tú dijiste:
y firefly?
ChatGPT Plus
Sí. A los precios actuales, compraría Firefly Aerospace (NASDAQ: FLY), pero incluso con más cautela que ASTS. Hoy, 3 de septiembre de 2026, FLY está alrededor de los 26 $. La compañía acaba de presentar un Q2 muy fuerte en crecimiento: 117,7 M$ de ingresos (+659% interanual) y un backlog récord de 1.500 M$. Además, mantiene la previsión de 420–450 M$ de ingresos para 2026, con aproximadamente el 95% del punto medio ya contratado. TTechStock²+2
Mi opinión: SÍ, pero posición pequeña
Lo que me gusta de FLY es que no depende de una sola apuesta.
Tiene varias vías de crecimiento:
🚀 Alpha → lanzamientos orbitales.
🌕 Blue Ghost → aterrizadores lunares.
🛰️ Elytra → vehículos espaciales/orbitales.
🛡️ SciTec → defensa, sensores y software para misiones espaciales.
🇺🇸 Contratos con NASA y Space Force.
De hecho, SciTec ha entrado en el programa de defensa espacial asociado a Golden Dome, y Firefly ha conseguido contratos adicionales relacionados con Blue Ghost y Elytra. SStock Titan+1
El problema gordo: todavía quema muchísimo dinero
Aquí está la diferencia entre FLY y una empresa madura.
En Q2 generó 117,7 M$ de ventas, pero tuvo -106,3 M$ de free cash flow. Es decir, prácticamente se quemó en un trimestre una cantidad de caja equivalente a sus ingresos. TTechStock²
Si esa transición no ocurre, la valoración puede volver a comprimirse muchísimo.
Lo que más me gusta frente a ASTS
Hay una diferencia fundamental.
Con ASTS, la gran apuesta es:
"¿Conseguirá construir y monetizar una gigantesca red de satélites?"
Con FLY, ya tienes varios productos y negocios que están generando ingresos.
Firefly registró 159,9 M$ de ingresos en 2025 (+163%) y ahora apunta a 420–450 M$ en 2026. TTradingView+1
Eso me da bastante más visibilidad.
Además, Blue Ghost ya demostró que Firefly puede ejecutar una misión lunar con éxito, y la compañía está ampliando contratos lunares y de defensa. FFirefly Aerospace
¿A qué precio compraría?
Aquí sería bastante agresivo:
FLYMi opinión >40 $ | ❌ No 35–40 $ | ⚠️ Cara 30–35 $ | 🟡 Esperaría 24–30 $ | 🟢 Comprar 20–24 $ | 🟢🟢 Comprar bastante <20 $ | 🟢🟢🟢 Muy atractiva si la tesis sigue intacta
A ~26 $, yo empezaría posición. No pondría todo el dinero de golpe porque el cash burn es demasiado elevado.
ASTS vs FLY
Si me dices:
"Tengo 10.000 € y sólo puedo elegir una"
Mi ranking sería:
🥇 ASTS
Mayor potencial. También mayor riesgo.
🥈 FLY
Mejor diversificación del negocio y más ingresos visibles. Pero necesita demostrar que puede convertir crecimiento en rentabilidad.
🥉 AVAV
Empresa probablemente más madura y de mayor calidad, pero la valoración me parece menos atractiva actualmente.
Si tuviera que comprar hoy, compraría ASTS y FLY. Pero no las trataría igual: ASTS sería mi apuesta de mayor potencial y FLY mi apuesta espacial más diversificada. Y hay una cosa que vigilaría especialmente en FLY: el cash burn. Si durante los próximos 2–4 trimestres el crecimiento de ingresos continúa mientras el consumo de caja empieza a caer significativamente, mi opinión sobre FLY pasaría de "comprar especulativamente" a "comprar con bastante convicción". Si quieres, puedo hacerte una comparación ASTS vs FLY vs RKLB con números y calcular qué tendría que pasar para que cada una llegue a 100 $, 200 $ y 300 $ por acción, que es probablemente la comparación más interesante si estás buscando una acción espacial para multiplicar capital.
Claude dice que firmó un nuevo contrato con el gobierno, de ser así hoy será supongo una toma de beneficios tras la noticia. Pero ni idea, no la conocía.
Uff, que tostón te suelta Chatgpt, y no menciona la demanda judicial. Prueba Claude, tiene límites de uso más estrictos, pero vale la pena, creo:
### AeroVironment (AVAV) — Resumen
AVAV es una empresa de tecnología de defensa, conocida sobre todo por sus drones tácticos (las municiones merodeadoras Switchblade y el sistema aéreo no tripulado Puma), aunque en los últimos años se ha expandido hacia sistemas antidrones, espacio, ciberseguridad y energía dirigida a través de varias adquisiciones.
**Situación actual (principios de septiembre de 2026):** - Cotización en torno a los 144 $, muy por debajo de su máximo de las últimas 52 semanas (cerca de 296 $) — una caída del 39% en lo que va de año [Yahoo Finance] - PER a futuro (forward P/E) de alrededor de 45,7x, todavía elevado pese a la caída [Tradingkey] - Cartera de pedidos de 2.700 millones de dólares, ratio book-to-bill de 1,4, y un contrato con el Ejército de EE. UU. de 500 millones de dólares para sistemas antidrones Titan RF hasta 2029 [AeroVironment, Inc. (AVAV) Stock Price, News, Quote & History - Yahoo Finance +2] - Ratio deuda/patrimonio neto muy bajo (~0,03) y buena liquidez (ratio circulante ~3,5) — el balance es sólido - Sentimiento de los analistas: 16 recomendaciones de Compra, 4 de Mantener, 0 de Venta; precio objetivo de consenso en torno a 258 $ [Ticker Nerd] - Resultados del primer trimestre del año fiscal 2027 previstos para el **9 de septiembre de 2026** — conviene esperarlos si se está calibrando el momento de entrada
**⚠️ Señal de alerta importante ahora mismo:** Varios despachos de abogados (Bernstein Liebhard, Grabar Law, Berger Montague, Faruqi & Faruqi) están llevando a cabo investigaciones en nombre de accionistas, alegando que AeroVironment realizó declaraciones engañosas sobre su papel en el programa satelital SCAR/BADGER de la Space Force, sin revelar adecuadamente los riesgos de competencia y de continuidad en dicho programa. Es probable que esto sea uno de los principales factores detrás de la caída del 39% en lo que va de año, y añade un riesgo legal y reputacional real. [Newsfile Corp]
### DAFO rápido - **Fortalezas:** Líder de mercado en drones tácticos pequeños, deuda prácticamente nula, cartera de pedidos sólida, diversificación hacia áreas de crecimiento (antidrones, espacio/ciberseguridad) - **Debilidades:** Múltiplo de valoración muy elevado incluso después de la caída, litigios activos por fraude de valores, pérdidas contables (GAAP) ligadas a cargos por adquisiciones - **Oportunidades:** Creciente demanda global de drones y sistemas antidrones (lecciones de la guerra de Ucrania, rearme de la OTAN, aranceles a drones extranjeros), expansión internacional (p. ej., joint venture en Grecia) - **Amenazas:** Riesgo específico de programa (pérdida del trabajo con SCAR/Space Force), concentración en un único cliente (el gobierno de EE. UU.), incertidumbre sobre el desenlace de los litigios, y posible compresión de múltiplos en todo el sector si cambia el sentimiento sobre el gasto en defensa
Curiosa la diferencia entre gráficos, en el que puse el día de hoy comienza a las 15:30, hora europea de la apertura de EEUU. Teniendo eso en cuenta los gráficos son iguales.
Hombre.... No te lo tomes a mal Anton, pero es que tener una demanda pendiente en USA es como tener culo....todo el mundo tiene al menos uno. No se libra ni una sola empresa del Nasdaq y muy muy pocas del SP.