Una pena ver lo que ha pasado hoy con esta cotizada, el claro ejemplo de como los peces gordos pueden manipular este tipo de acciones de baja capitalización y bajo free-float como les viene en gana, bien porque tienen información económica interna de la empresa dos meses antes de que se haga pública, bien porque venden a crédito tanto como haga falta para hundir la acción y luego recomprarla a bajo precio.
En mi opinión hoy ha pasado lo segundo que apuntas, alguna mano fuerte ha realizado una barrida de stop en toda regla, y a las criaturas que tenían puesto stop loss les ha liquidado la posición.
En valores tan pequeños y con tan poca liquidez, no se deben poner stop loss, porque pasa esto que ha ocurrido hoy. Alguien con solo 100.000 acciones prestadas, las ha puesto a la venta a precio de mercado y ha reventado la cotización, el resto lo ha hecho los de stop loss que han saltado y han contribuido a aumentar la estampida. Y ha movido la cotización desde los 8,16 hasta los 7,65. Desconozco si le ha salido bien la jugada, porque creo que no ha conseguido bajar la cotización lo suficiente para conseguir un buen pellizco con la venta-compra.
Bueno, esperemos que la mano fuerte haya llenado sus alforjas de papelillos, y no siga la próxima semana con la matraca.
Saludos desde la arena
#3179
Análisis resultado 1T 2026 GSJ
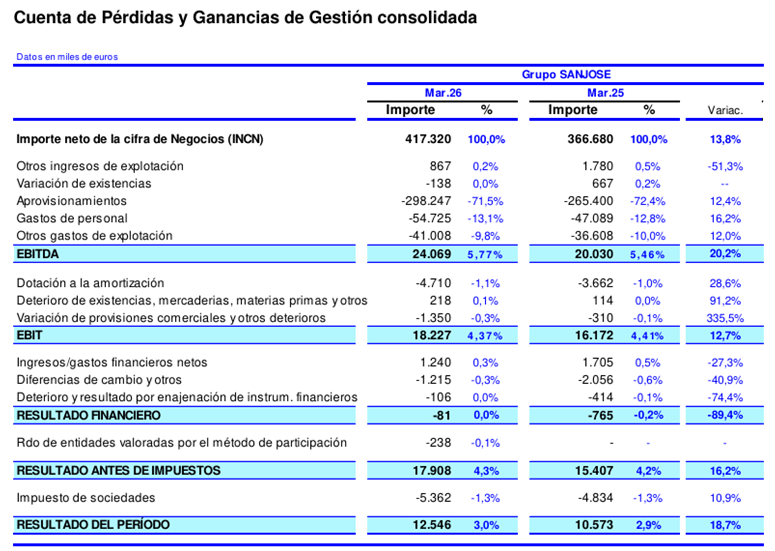
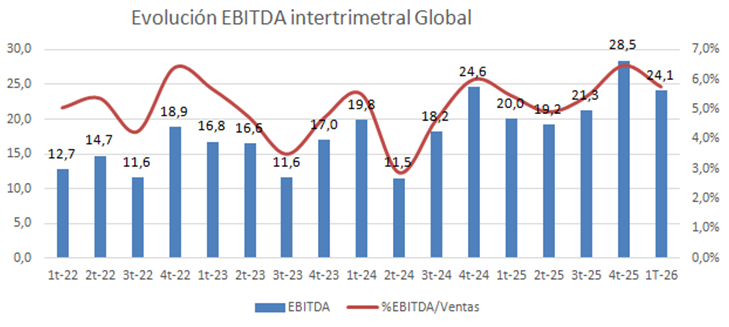
Buen trimestre en general, sobre todo si lo comparamos con los resultados del 1T del 2025: 417M de facturación, 24,1M de EBITDA (5,8% de margen), 17,9M de beneficio bruto y 12,6M de beneficio neto.
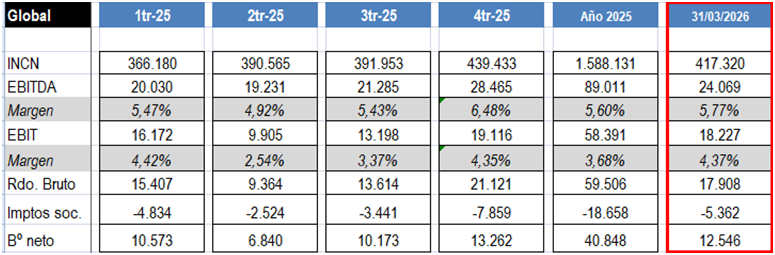
La cifras para nada son malas, pero están algo por debajo de las obtenidas en el 4T del 2025, que fueron excepcionales. Francamente, me esperaba resultados algo peores, sobre todo por la complicada climatología de estos primeros meses del año, pero no ha sido así. Aquí lo vemos más claro:
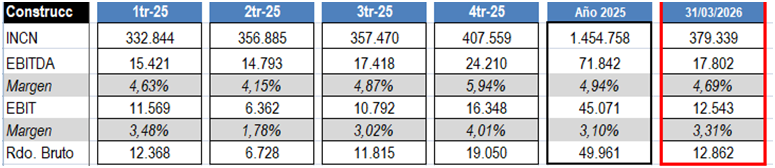
Si desglosamos por actividades, vemos como la construcción se ha desenvuelto también bien, no tan bien como las del 4T-25, pero sí con cifras superiores a las de los tres primeros trimestres del 2025:
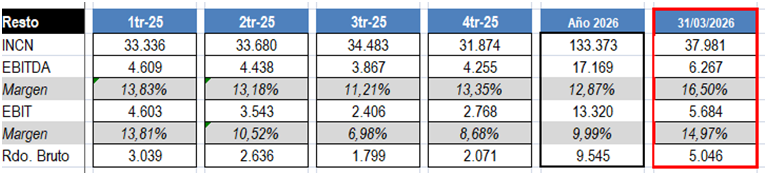
El resto de actividades, sin embargo, aunque en facturación son muy residuales, este trimestre han tenido un desempeño extraordinario: a pesar de no llegar ni al 10% de la facturación, ha sumado el 25% del EBITDA y el 30% del resultado bruto global:
Si echamos la vista un poco atrás, vemos como los márgenes y magnitudes a nivel global siguen bastante por encima de la media de estos últimos años y siguen una tendencia claramente creciente:
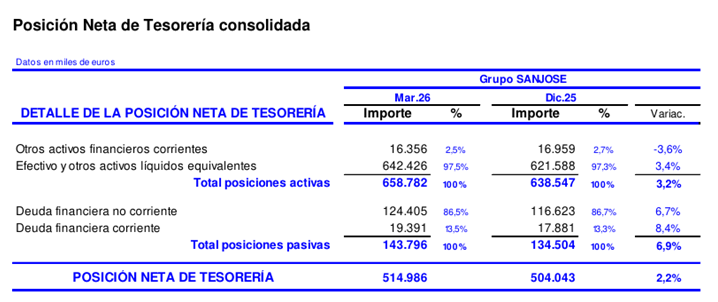
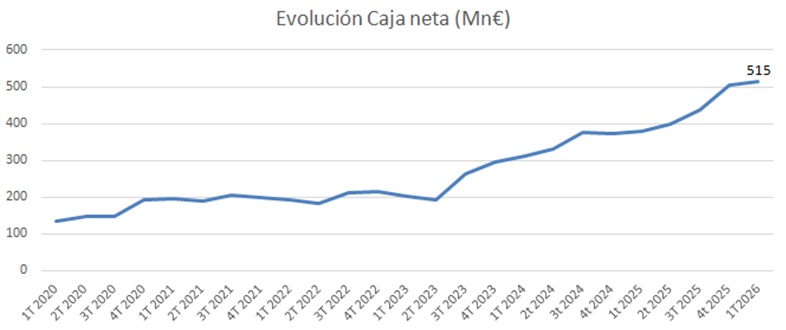
GSJ sigue generando caja, y este trimestre tampoco ha sido una excepción:
658M entre efectivo y activos financieros corrientes, con deudas financieras de 143MM, 124M de ellas pagaderas hasta el 2039. Pues eso, 515M de posición neta de tesorería.
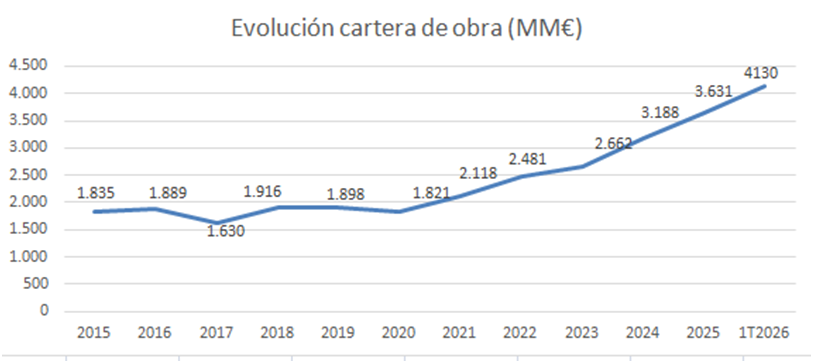
La cartera de obra sigue disparada, ahora ya con la inclusión del contrato de concesión de la cárcel de Copiapó en Chile por 510M. La obra firmada y pendiente de ejecutar está ya en 4.130MM€, garantizando carga de trabajo durante los próximos 2-3 años.
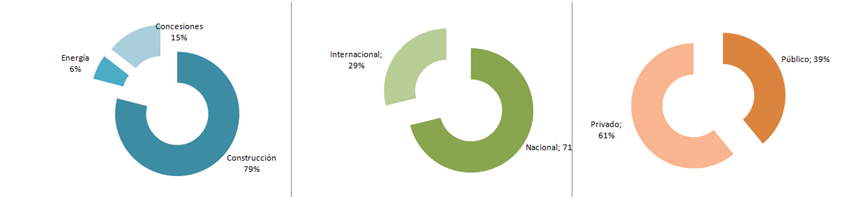
Este nuevo contrato está ayudando a equilibrar la cartera en todos las categorías: El cliente público privado ya está casi en un 40/60, el internacional en un 30/70 y la construcción en un 80/20
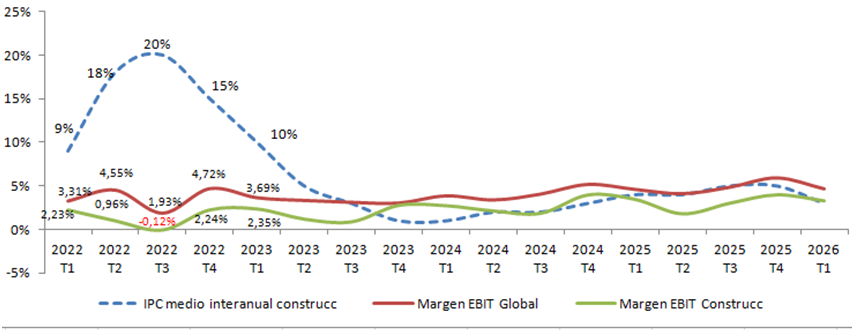
Ahora bien, a pesar de las buenas cifras reportadas y la muy positiva evolución general del negocio en todos los aspectos, hay una serie de nubarrones que empiezan a asomar en el horizonte. El conflicto de Irán y el posterior cierre parcial del estrecho de Ormuz está provocando un fuerte incremento de los precios energéticos, que podría derivar en un periodo de tasas inflacionarias más elevadas de lo habitual. La última vez que algo parecido sucedió se produjo durante el 2022 por el conflicto de Ucrania, que derivó en unas tasas de inflación en Europa no vistas desde hacía mucho tiempo. Fue algo que afectó a todas las empresas, y GSJ no se libró, con un estrechamiento de márgenes durante algunos trimestres que tensaron algo las cuentas, pero sin que la sangre llegara al río:
En este gráfico observamos la evolución del IPC específico del sector de la construcción en España, y los márgenes EBIT/Ventas de GSJ (EBIT, al incluir provisiones por problemas con clientes, me parece una referencia más real que el EBITDA para este análisis). Vemos como la inflación en el sector se disparó a tasas trimestrales interanuales excepcionalmente altas durante todo el 2022, y observamos como los márgenes medidos en EBIT se desplomaron durante ese periodo, incluso el de la construcción durante el 3T 2022 se fue al -0,1%. Pero de forma inmediata, la empresa pudo repercutir esta subida de precio a sus clientes y las cifras se recuperaron con rapidez los trimestres posteriores. Importante reseñar que la construcción sufrió, pero que el resto de actividades, esto es, energía, concesiones e inmobiliario no sufrieron tanto, y ayudaron a amortiguar el golpe.
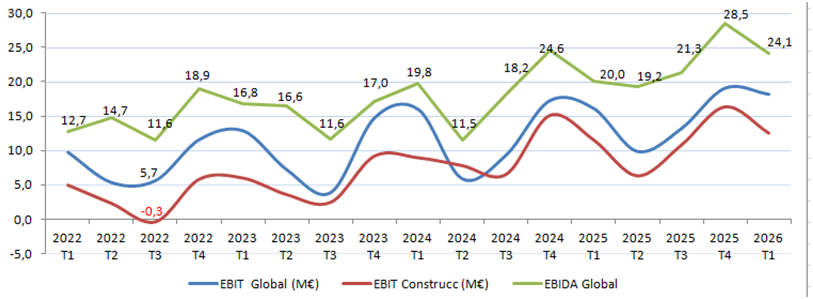
Si vemos el mismo gráfico en términos absolutos monetarios (millones de euros) durante ese mismo periodo:
La empresa no perdió dinero ningún trimestre, a pesar del apocalipsis inflacionario del sector durante el 2022, tan solo la construcción entró en EBIT negativo (que no EBITDA) un trimestre en poco más de 0,3M€, pero que el resto de actividades compensaron hasta cerrar ese trimestre en 5,7M€. Hubo otro bache en el 3T del 2023 del que se recuperó también muy pronto
Hablamos de que estadísticamente los precios de la construcción han crecido casi un 30% desde el 2022, pero GSJ, junto con la gran mayoría de otras constructoras, pudieron repercutir estas subidas de precios a sus clientes, y además en poco tiempo, por lo que los márgenes se recuperaron muy pronto, pero aplicados sobre facturaciones cada vez más altas, lo que a su vez incrementó las cifras absolutas que obtenía la empresa, no hay más que ver la tendencia ascendente en las cifras del negocio.
Es indudable que este tipo de procesos inflacionarios generan problemas en el corto plazo, pero en el medio y largo plazo suelen ser positivos para la gran mayoría de las empresas que ven como sus cifras absolutas mejoran, no necesariamente por una mejora de sus márgenes, si no por el simple hecho de que incrementan facturación vía precios.
En consecuencia, y a la espera de cómo evoluciona la situación con Irán, si la inflación vuelve a desbocarse es posible que podamos ver de nuevo tensión en los márgenes, pero como hemos visto, la empresa suele reaccionar y reponerse en poco tiempo. Pero vamos, que los 500M en los que el mercado valora estos días la compañía ya le está asignando un valor cercano al cero a su negocio recurrente, como si la mayor de los apocalipsis estuviera a la vuelta de la esquina…
Un saludo.
#3180
Re: Análisis resultado 1T 2026 GSJ
Cavillare
Brillante el análisis de David0772. Pero voy a comentar algún pelillo sobre la cartera de pedidos:
GSL factura 1.600 millones/año, Cartera pedidos actual 4.130 millones, sin embargo: - los 510 millones de cartera que acaba de sumar abarcan 20 años de concesión, - y la cartera contratada en el área Energía se materializará en un periodo de 22 años.
El resto de la cartera no sabemos a que plazo medio de años se materializará, por lo tanto, no podemos saber cuanta carga de trabajo tiene garantizada para este año 2026 o para el 2027.
#3181
Re: Análisis resultado 1T 2026 GSJ
Buenas noches, cómo siempre muchas gracias David, es un placer leerte cada vez que salen resultados, espero que la cotización algún día nos dé una alegría, gracias
#3182
Re: Análisis resultado 1T 2026 GSJ
Gracias David por tu trabajo, aunque hay cosas que no entiendo por mi formación económica-empresarial, que no es muy lucida. Pero lo que capto de tus análisis, me dan tranquilidad. Solo me falta paciencia, pues ver que la cotización, por los motivos que sea, no recoge el valor de la compañía, me altera (tengo ya 73 años) y a este paso, palmo, sin ver reconocido el valor de la empresa en la cotización. Un saludo
#3183
Re: Análisis resultado 1T 2026 GSJ
Gracias David.
Me sigue preocupando que el Sr. Mercado valore a cero euros el negocio recurrente después de descontar caja, y esto me da a buscar un por qué.
A muchas empresa del Mercado Continuo bastaría con decontarle las diferencias de cambio, o las subvenciones, para que el resultado neto sea negativo, en cambio cotizan a multiplos muy altos sobre beneficios. En cambio, GSJ presenta unas cuentas muy saneadas, con un beneficio creciente, cartera creciente y caja neta creciente y cotiza solo por la caja básicamente. INCREIBLE.
También es cierto que si tenemos en cuenta la deuda neta total, y no solo la financera, la foto ya es otra, y nos quedaría una caja neta de tan solo 85,690 millones.
Todo indica que GSJ trabaja utilizando el capital de los anticipos de clientes para la ejecución de las obras, y retrasa al máximo los pagos a los acreedores por eso las cuentas a pagar ascienden a 922,320 millones mientras que las cuentas a cobrar solo suman 474,266 millones. Quizás este sea el por qué de la cotización que le da el Sr. Mercado.
Saludos desde la arena
#3184
Re: Análisis resultado 1T 2026 GSJ
Cavillare
Esto es lo que me he referido en otro mensaje anterior cuando he dicho lo de la "caja neta neta", es decir, eliminando los ANTICIPOS de clientes, pues estos, realmente no es dinero propio de la empresa, sino únicamente como un "préstamo a coste cero" que le dan sus clientes y que, por tanto, deberá devolver en el futuro en forma del bien contratado.
A fecha de 31-12-2025, esos anticipos eran nada menos que 230,5 millones de euros (apartados 13 y 18.2 de la memoria anual).