Tesla ha recibido la aprobación regulatoria de la conducción automatizada total (supervisada) en los Países Bajos, la primera vez que estará disponible para los vehículos de los clientes en Europa, con su implantación en los vehículos de clientes en los próximos días.
La conducción automatizada total (supervisada) es un conjunto de funciones avanzadas de asistencia al conductor que permiten a los vehículos Tesla circular prácticamente por cualquier lugar bajo la supervisión activa del conductor.
Diseñada para acometer las partes más estresantes de la conducción diaria y maximizar la seguridad, el FSD (supervisado) puede circular por calles urbanas, maniobrar en cruces, realizar cambios de carril y mucho más.
El FSD (supervisado) aprende a través de la experiencia. La flota global de vehículos Tesla acumula cada día más de 500 años de datos de conducción. Estos datos se utilizan para enseñar al FSD (supervisado) cómo responder incluso ante las situaciones de conducción más inusuales, lo que ayuda a que los desplazamientos diarios sean más seguros para todos los usuarios viales.
Cuando está activado, el FSD (supervisado) utiliza principalmente las cámaras externas del vehículo y la inteligencia artificial para circular por todo el mundo. Todo el análisis del entorno en tiempo real, incluido el procesamiento de las señales de las cámaras y los datos de los sensores, se realiza directamente en el ordenador con IA integrado en el vehículo.
Cuando se activa el FSD (supervisado), la probabilidad de sufrir colisiones se reduce hasta 7 veces por kilómetro recorrido en comparación con la conducción manual. A fecha de hoy, se han recorrido más de 14.000 millones de kilómetros con FSD (supervisado) en todo el mundo.
Antes de ponerlo a disposición de los clientes, Tesla llevó a cabo exhaustivas pruebas internas del FSD en toda Europa, recorriendo más de 1,6 millones de kilómetros con este sistema activado.
A finales del año pasado, Tesla comenzó a ofrecer experiencias de conducción asistida con FSD en algunos países europeos. Abierta al público en Croacia, República Checa, Dinamarca, Finlandia, Francia, Alemania, Hungría, Italia, Países Bajos y España, esta campaña permitió a más de 13.000 personas probar el sistema de primera mano en las carreteras europeas
Tesla mejora su beneficio neto un 17% en el primer trimestre hasta los 407,5 millones de euros
MADRID (EP). El fabricante de vehículos eléctricos Tesla registró un beneficio neto atribuido de 477 millones de dólares (unos 407,5 millones de euros al cambio actual) en el primer trimestre del año, lo que supone un aumento del 17% en comparación con los 409 millones de dólares (349,4 millones de euros) contabilizados en el mismo periodo de 2025, según las cuentas presentadas por la compañía.
La compañía dirigida por Elon Musk registró unos ingresos valorados en 22.387 millones de dólares (19.125,5 millones de euros) entre enero y marzo, un 16% más que en el mismo periodo del año anterior, de los cuales principalmente provinieron de la venta de vehículos logrando una facturación de 16.234 millones de dólares (13.869,1 millones de euros).
Asimismo, su segmento de servicios y otros negocios avanzó un 42% en los primeros tres meses del año hasta lograr 3.745 millones de dólares (3.199,4 millones de euros), mientras que sus ingresos por generación y almacenamiento de energía se desplomaron un 12% logrando 2.408 millones de dólares (2.057,3 millones de euros).
Las ventas de Tesla crecen un 6% a nivel mundial
Por otro lado, Tesla obtuvo un fuerte desempeño a nivel de entregas mundiales en los primeros tres meses, las cuales se contabilizaron en 358.023 unidades (+6% en valores interanuales). En concreto, de los modelos 3/Y la firma estadounidense matriculó 341.893 unidades en el acumulado trimestral, un 6% más en términos interanuales, mientras que el resto de modelos fueron unas 16.130 unidades (+25%).
La firma estadounidense destaca que su última estrategia enfocada en "la accesibilidad y la utilidad" de su gama de vehículos sigue siendo "una ventaja competitiva clave, especialmente a medida que las alternativas a gas se encarecen debido a su dependencia de una cadena de suministro energético más sensible y menos flexible".
En ese sentido, el margen operativo de la compañía cerró el primer trimestre del año en el 4,2%, lo cual supone el aumento de 2,1 puntos porcentuales que en el mismo periodo del año anterior.
Asimismo, el resultado bruto de explotación (Ebitda) ajustado hasta marzo fue de 3.668 millones de dólares (3.133,6 millones de euros), lo que se corresponde con un alza del 30% sobre los datos de finales de marzo de 2025.
Por otro lado, Tesla también aumentó la producción de sus modelos a nivel mundial en el primer tercio del año ensamblando 408.386 nuevos ejemplares, un 13% más que hace un año. La compañía norteamericana también aumentó sus estaciones de carga en aquellos mercados en los que opera un 19%, teniendo abiertas 8.463 ubicaciones y 79.918 supercargadores.
Respecto al beneficio por acción, Tesla reportó un dividendo de 0,41 dólares (0,35 euros/acción), lo que representa un alza de 52% respecto al mismo periodo del año anterior y quedando por encima de los 0,36 dólares que pronosticaba la compañía (0,30 euros/acción).
Previsiones para 2026
En cuanto a las previsiones, Tesla ha expresado que su objetivo actual se centrar "en maximizar la utilización de la capacidad de nuestras fábricas" y en aumentar sus volúmenes de ventas mediante haciendo valer su "cartera de productos diferenciada".
Igualmente, la compañía se centra en 2026 en aumentar su cartera de producto --con Cybercab, Tesla Semi y Megapack 3 que comenzarán a producirse este año--, revisando sus "costes y las futuras oportunidades de monetización a través de servicios impulsados IA".
Tesla Q1 2026: “Acaba de matar su propio negocio de coches… y eso es la mejor noticia que puedes leer hoy”
Hola a todos, Acabo de publicar un análisis sobre los resultados de Tesla del primer trimestre de 2026. El título es provocador, pero el fondo va en serio.
El punto central es que Tesla está destruyendo deliberadamente su negocio automotriz tradicional (incluso ha acabado antes de tiempo con la producción de Model S y X en Fremont) para reconvertir esa capacidad en producción de Optimus y avanzar hacia una plataforma de IA física.
En el artículo incluyo:
Gráfico propio del beneficio unitario integrado (hardware + contribución estimada de FSD)
Evolución real de la adopción de FSD en la flota global (ya cerca del 14%)
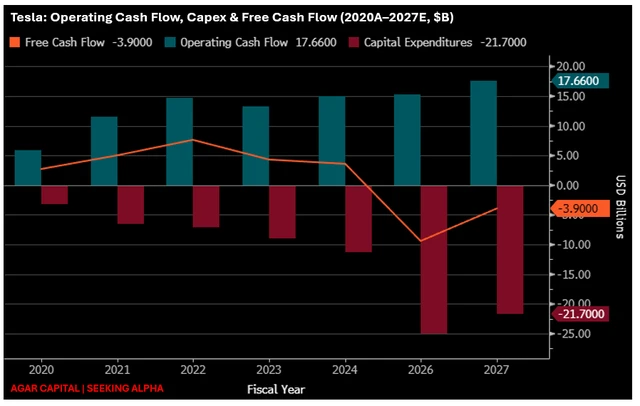
Análisis del Capex/CFO y por qué no me asusta el aumento brutal de inversión
Creo que estamos en uno de esos momentos de inflexión donde la mayoría sigue valorando Tesla como fabricante de coches, mientras la compañía ya está jugando un partido completamente diferente.
Tesla entregó 480.126 vehículos en todo el mundo durante el segundo trimestre de 2026, lo que supone un incremento del 25% respecto al mismo periodo del año anterior y supera ampliamente las previsiones del mercado, que se orientaban a las 400.000 unidades para este periodo, según ha informado este jueves el fabricante estadounidense.
Pese al dato, las acciones de Tesla, con sede en Austin (Texas) bajaban alrededor de un 6%. La compañía anunció que presentará sus resultados trimestrales el próximo 22 de julio, después del cierre de los mercados.
Por modelos, Tesla entregó 467.762 unidades de los Model 3 y Model Y, que continúan concentrando la mayor parte de las ventas del fabricante, mientras que los restantes modelos, entre ellos el Cybertruck y el Tesla Semi, sumaron 12.364 unidades.
El repunte de las ventas estuvo impulsado principalmente por la recuperación de la demanda en Europa, favorecida por el fortalecimiento del mercado del vehículo eléctrico en la región, mientras que en China el crecimiento fue más moderado gracias a la buena acogida de la renovación del Model Y.
En Estados Unidos, por el contrario, las ventas continuaron mostrando debilidad, aunque con un descenso menos acusado que el registrado por el conjunto del mercado de vehículos eléctricos.
La compañía produjo entre abril y junio un total de 451.758 vehículos, mientras que el negocio de almacenamiento energético alcanzó un despliegue de 13,5 gigavatios hora (GWh)
The whole field is wildly exaggerated. As the technology becomes more trustworthy, it will displace human Uber/Lyft drivers -- but gradually. And over the span of 15-20 years it has the potential to shift the ownership equation. But right now, there are no real benefits, other than the "gee whiz" factor. People talk about autonomous rides the same way they talk about amusement park rides. But real industry growth will require more reliable, more versatile, lower-priced, highly available service that does not exist today.
That's the industry. Tesla has a special problem. Their software doesn't work and doesn't seem to be getting much closer. And their concept of a tiny pod-car may appeal to young people, but not so much for older people or families.
This is a repeat of the hype for the regular cars. The stock has always been priced as if Tesla would overtake the largest carmakers. But in fact, Tesla has about 2% market share. That's impressive, and gets them to economy of scale, but it only justifies a stock price of $40. Tesla could conceivably gain a 10-15% share of the global robotaxi market, whatever that is. Today that market is basically zero because everybody is still in beta / early adopter phase. The problem is that ride hailing requires a network effect. Uber has saturation with network effect. Maybe Lyft has a little of that. And Waymo has that in a few techie-oriented cities, but nowhere else. The correct question is who is going to dominate the network. A 15% player will not have any network effect, unless they become a supplier to Uber. But if that is the model, then Uber holds the good cards because they can make deals that give favored suppliers an advantage. The airlines dealt with this 60 years ago. American started Sabre as a travel agent booking engine. All airlines could be represented on Sabre, but Sabre listed the AA flights first. The government sued Sabre for monopolistic practices, and they signed a consent decree that provides equal access for all. Don't look for the US government to do that today. In a post-Thatcher/Reagan world, these governments love their monopolies. Moreover, the other big airlines could never trust American, so eventually 4 different groups developed 4 equivalent systems, all containing basically the same flights and fares (plus hotels and car rentals). None for this exists in the ride-hailing business. Until it does, Uber is likely to dominate. I have never seen a word of any of this in any of the robotaxi hype, which tells me that nobody really understands any of it yet.