Mi objetivo es determinar si la compañía mantiene su liderazgo operativo o si la presión competitiva asiática, las tensiones logísticas y la escalada inflacionaria amenazan sus ventajas competitivas.
Índice:
I. Marco metodológico y perspectiva histórica del análisis
II. Magnitudes financieras y el motor de la rentabilidad operativa
III. Estructura del balance y solvencia patrimonial: gestión del capital y análisis del circulante
IV. Logística de proximidad y gestión estratégica del inventario bajo demanda
V. Eficiencia de la rotación cruzada: Inditex frente a H&M, Primark y C&A
VI. Análisis del rendimiento del capital: desglose de la rentabilidad y el modelo DuPont
VII. Estructura accionarial, gobierno corporativo y capital flotante (free float)
VIII. Valoración por múltiplos y rentabilidad prevista a largo plazo
IX. Consideraciones finales y veredicto de inversión
I. Marco metodológico y perspectiva histórica del análisis
El análisis fundamental de una empresa como Inditex no requiere el uso de ratios especiales ni metodologías ajenas a la inversión en valor tradicional. Sin embargo, su evaluación exige comprender las singularidades del sector textil. A diferencia de un fabricante industrial pesado, cuyos balances suelen reflejar ciclos largos de maduración y una rotación lenta de existencias, la dinámica de una cadena de moda integrada se apoya en la velocidad de circulación de sus activos y en la fortaleza de su marca; factores que alteran la interpretación estándar de las magnitudes del balance.
Este análisis se adentra en los estados financieros del grupo bajo la rigurosa premisa del Value Investing y la identificación de ventajas competitivas sostenibles. En junio de 2012, en el artículo titulado "Top 4 de la bolsa española", situé a Inditex en el primer puesto de mi ranking de recomendación. Catorce años después, reviso su evolución financiera para constatar cómo su modelo operativo ha respondido a las expectativas de rentabilidad compuesta a largo plazo.
Solo mediante esta radiografía podré determinar si la trayectoria de sus ingresos y beneficios, sumada a su excelente gestión del capital circulante y su capacidad para generar caja libre sin recurrir a deuda financiera bancaria, justifican la exigente prima de calidad que el mercado aplica a su cotización, o bien ofrecen el margen de seguridad que exige mi filosofía de inversión.
II. Magnitudes financieras y el motor de la rentabilidad operativa
Las partidas de la cuenta de pérdidas y ganancias del último ejercicio completo consolidado confirman la estabilidad de los márgenes y del beneficio neto final del grupo, mostrando una notable capacidad para absorber el impacto de la competencia y las tensiones en la cadena de suministro global.
Para comprender el origen de esta resiliencia, es necesario analizar la aparente paradoja de su estructura de costes. Un análisis industrial clásico sugeriría que el modelo de aprovisionamiento en proximidad del grupo (concentrado en España, Portugal, Marruecos y Turquía) penaliza la rentabilidad al asumir costes de mano de obra y confección unitarios significativamente más elevados que los de la manufactura tradicional en la región Asia-Pacífico. Sin embargo, la contabilidad interna demuestra que el sobrecoste de fabricación inicial se compensa con creces mediante una flexibilidad operativa diferencial.
El error del análisis tradicional radica en evaluar el coste de una prenda de forma aislada en el taller de confección, ignorando los costes económicos ocultos de la cadena de suministro global. En el modelo asiático de volumen, las marcas se ven obligadas a comprar colecciones enteras con seis meses de antelación para abaratar el precio por unidad. Esto genera una rigidez absoluta: si las tendencias cambian drásticamente o la climatología no acompaña, la empresa se queda atrapada con millones de prendas obsoletas en sus almacenes. El ahorro teórico del coste unitario inicial se destruye debido al coste de mantener ese inventario inmovilizado y a las pérdidas derivadas de tener que malvender el producto sobrante en rebajas agresivas.
Inditex neutraliza este riesgo transformando el coste variable de confección en un seguro de protección del margen bruto. Al reducir el tiempo de ejecución a menos de tres semanas, la compañía elude la necesidad de comprometer inventarios masivos con meses de antelación. Esto reduce drásticamente los costes de almacenamiento y neutraliza el riesgo de obsolescencia del stock. Si un diseño no funciona, la producción se interrumpe de inmediato limitando la pérdida a unas pocas unidades; si una tendencia se acelera, los hubs de proximidad permiten reponer las tiendas en quince días. Esta velocidad de reacción asegura el control absoluto del margen bruto: el canal no se satura y la inmensa mayoría de las prendas se comercializan a precio completo de temporada, eludiendo las liquidaciones crónicas y las rebajas agresivas que destruyen el beneficio de sus competidores directos.
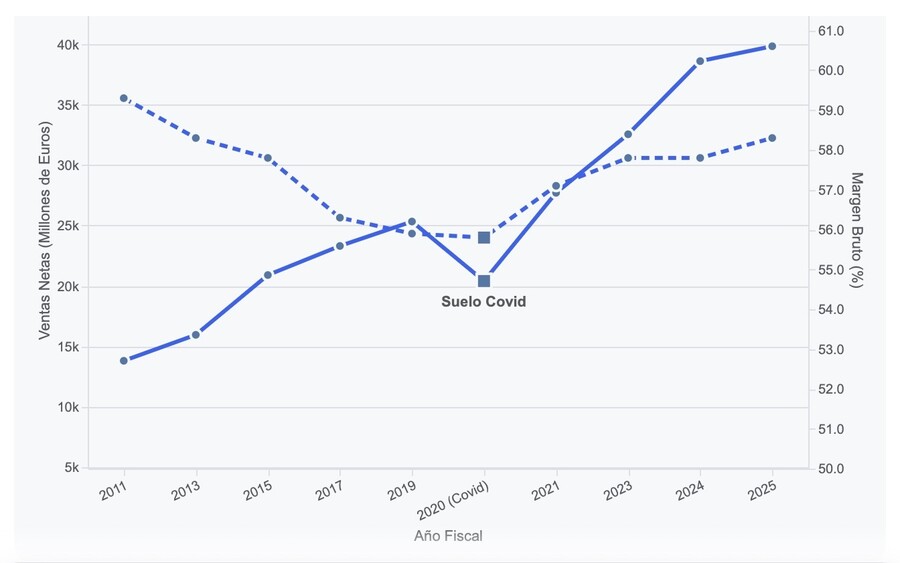
Esta misma prima de flexibilidad se traslada a su poder de fijación de precios (pricing power). El incremento de precios no se aplica de forma lineal ni masiva —lo que activaría la sensibilidad al precio del consumidor y penalizaría el volumen de ventas—, sino de manera selectiva. La dirección estratégica mantiene precios de entrada competitivos en las gamas básicas para retener el tráfico masivo, mientras eleva selectivamente los precios en colecciones especiales y colaboraciones de mayor valor añadido y exclusividad percibida. Los datos confirman el éxito de la estrategia: el importe neto de la cifra de negocios se ha elevado hasta los 39.864 millones de euros, demostrando que la demanda absorbe el diferencial de precio gracias al componente de tendencia inmediata y la diferenciación del producto.
Importe neto de la cifra de negocios:39.864 millones de euros, con un crecimiento sostenido apoyado en la optimización de la superficie comercial mediante macrotiendas y en el desarrollo de su canal integrado online. Este avance no se debe únicamente a la eficiencia inmobiliaria, sino a la capacidad del grupo para mantenerse a la vanguardia de las tendencias globales; su estructura cuenta con un equipo de más de 700 diseñadores que monitorizan constantemente las pasarelas internacionales y el calado de la moda urbana, permitiendo capturar la demanda del consumidor antes que ningún otro competidor.
Margen Bruto (58,3%): Esta partida se sitúa en los 23.222 millones de euros. En la distribución minorista de moda, un margen de este calibre es la consecuencia directa del modelo bajo demanda (pull). A diferencia del modelo tradicional (push), donde las empresas fabrican colecciones masivas a ciegas y las "empujan" hacia las tiendas asumiendo el riesgo de no venderlas, el sistema pull hace que la producción responda en tiempo real a las ventas efectivas registradas en caja. La compañía maximiza el valor de la venta al reducir al mínimo el porcentaje de inventario sujeto a descuento promocional o saldos de liquidación.
Resultado Operativo (EBITDA): Alcanza los 11.267 millones de euros. Tras deducir 3.270 millones de euros en concepto de amortizaciones y depreciaciones (que incorporan el desgaste virtual de los contratos de alquiler), consolida un Resultado de Explotación (EBIT) de 7.997 millones de euros, defendiendo un margen operativo sobre ventas del 20,1%.
Resultado Financiero Neto: Registra un impacto negativo de apenas 80 millones de euros. Al carecer el grupo de una carga rígida por intereses financieros de deuda bancaria estructural, este mínimo impacto se logra porque la rentabilidad obtenida por el rendimiento de su colosal caja (+184 M€) actúa como un escudo que absorbe y compensa casi en su totalidad el coste financiero teórico de la NIIF 16 por los alquileres (-215 M€) y el efecto de las divisas (-49 M€). Esto provoca que el beneficio operativo y el beneficio neto final caminen prácticamente en paralelo, sin sufrir la erosión por endeudamiento que ahoga a otros operadores del sector.
Resultado Neto del Ejercicio: El beneficio neto atribuido a la sociedad dominante se eleva hasta el récord histórico de 6.220 millones de euros, lo que equivale a un Margen Neto Final del 15,6%. La compañía retiene 15,6 euros limpios por cada 100 euros facturados.
Beneficio por Acción (BPA): Se establece en 1,996 euros por acción, registrando un crecimiento sostenido frente a los 1,884 euros del periodo previo.
Gráfico 1: Evolución de las Ventas Totales y Margen Bruto (2011-2025):
III. Estructura del balance y solvencia patrimonial: gestión del capital y análisis del circulante
En este apartado se destapa la mayor fortaleza patrimonial de Inditex y el pilar absoluto de su margen de seguridad: el grupo opera con una estructura de capital prácticamente libre de deuda financiera, un modelo ligero de activos (asset-light) y un perfil de solvencia a corto plazo inexpugnable.
A. Desapalancamiento bancario y la distorsión de los arrendamientos
El examen del pasivo exige evaluar la deuda financiera total del grupo, desglosada en sus diferentes tramos de vencimiento. Al cierre del ejercicio, el balance registra un saldo absoluto de cero euros en deuda financiera no corriente (a largo plazo) y una cifra meramente testimonial de apenas 2 millones de euros en deuda financiera corriente (a corto plazo).
Es crucial advertir que cualquier aproximación superficial al balance arrojará un pasivo total superior a los 5.800 millones de euros; una distorsión provocada exclusivamente por la aplicación de la normativa NIIF 16. Esta masa recoge el pasivo por arrendamiento a largo plazo (4.334 M€) y a corto plazo (1.539 M€), que no representa un endeudamiento financiero real contraído con entidades de crédito, sino la capitalización contable de los compromisos de alquiler futuros de su red de tiendas mundiales. Como contrapartida, el activo no corriente compensa este apunte registrando 6.642 millones de euros en Derechos de uso.
Aislada esta ficción contable, la obligación bancaria exigible real es prácticamente inexistente. Frente a esto, el activo corriente del grupo sostiene un volumen colosal de 5.276 millones de euros en Efectivo y Equivalentes y 5.684 millones de euros en Inversiones Financieras Temporales. La consolidación matemática de estas
masas de tesorería bruta (10.960 M€) frente a la deuda bancaria explícita arroja la Posición Financiera Neta exacta de 10.958 millones de euros reflejada en la memoria oficial de la compañía.
B. Necesidades Operativas de Fondos (NOF) negativas: financiación a tipo cero
A diferencia de los fabricantes industriales pesados de ciclo largo —como el caso de Nicolás Correa, donde la cadencia de producción exige inmovilizar elevados recursos para financiar los inventarios antes de transformarlos en ventas—, Inditex opera bajo un modelo de circulante invertido altamente eficiente. Las Necesidades Operativas de Fondos (NOF) del grupo son netamente negativas, arrojando un saldo de -3.854 millones de euros.
Para auditar la anatomía de este foso financiero, extraemos las tres partidas operativas del balance corriente al cierre del ejercicio consolidado:
Existencias (Stock de ropa valorado a coste): +3.249 M€
Deudores Comerciales (Derechos de cobro a clientes y franquicias): +1.166 M€
Acreedores Comerciales (Obligaciones de pago con proveedores): -8.269 M€
NOF = Existencias (3.249 M€) + Deudores (1.166 M€) - Acreedores (8.269 M€) = -3.854 millones de euros
La lectura de este saldo negativo es implacable: las obligaciones con los proveedores (8.269 M€) superan holgadamente la suma de todo el stock de ropa almacenado globalmente y los derechos de cobro pendientes de liquidar (4.415 M€).
Al cobrar al contado inmediato en las cajas registradoras físicas y en las pasarelas de pago de su canal integrado online, pero dilatar el Periodo Medio de Pago a las fábricas textiles hasta casi los 6 meses (179 días de media), Inditex logra un Ciclo de Conversión de Caja Inverso. El grupo retiene y acumula el efectivo de las ventas en sus cuentas corrientes —generando rendimientos financieros líquidos a través de su cartera monetaria— casi 100 días antes de tener que hacer frente a las facturas de aprovisionamiento. Son los propios proveedores quienes financian de forma gratuita la operativa diaria y la expansión internacional del grupo.
C. Desmontando el inmovilizado: el verdadero modelo Asset-Light
En el examen estático del balance, el Activo No Corriente consolidado se sitúa en los 19.847 millones de euros, un volumen que representa el 55,7% del Activo Total (35.638 M€). Un análisis superficial catalogaría a Inditex como una firma intensiva en capital fijo, con balances pesados atados al sector inmobiliario minorista. Sin embargo, al aplicar la deconstrucción analítica sobre este bloque, detectamos que su componente principal responde a los Derechos de uso derivados de la NIIF 16 (6.642 millones de euros, es decir, el 33,5% del activo no corriente), reflejando el apunte inmaterial obligatorio de los contratos de arrendamiento a largo plazo firmados globalmente.
Si aislamos este efecto inmaterial de la norma de alquileres, el Inmovilizado Material real en propiedad (megacentros logísticos automatizados en España, sedes centrales de Arteixo y tecnología propia de inventario) se sitúa en los 11.135 millones de euros. Esta masa patrimonial representa únicamente el 31,2% del Activo Total de la compañía (y un 38,4% del balance ajustado tras detraer los derechos de uso), confirmando la ligereza de activos fijos puros en su estructura.
Este porcentaje ratifica que Inditex opera bajo un estricto modelo Asset-Light. La dirección estratégica rechaza sistemáticamente la adquisición de locales comerciales, prefiriendo alquilar en zonas comerciales céntricas y ejes de primer orden. Si una zona comercial se satura o pierde tráfico, Inditex rescinde el contrato al vencimiento y reubica su capacidad operativa. Evita quedar atrapada con activos inmobiliarios pesados, ilíquidos y propensos a la devaluación física, una ventaja competitiva insalvable frente a cadenas de grandes almacenes tradicionales cuyo balance está enterrado en el hormigón. El reverso de esta ligereza es una solvencia corriente sólida: el 44,3% del balance restante son Activos Corrientes (15.791 M€), coronados por la colosal posición de tesorería y la total autonomía financiera del grupo.
C. Desmontando el inmovilizado: el verdadero modelo Asset-Light
En el examen estático del balance, el Activo No Corriente consolidado se sitúa en los 19.847 millones de euros, un volumen que representa el 55,7% del Activo Total (35.638 M€). Un análisis superficial catalogaría a Inditex como una firma intensiva en capital fijo, con balances pesados atados al sector inmobiliario minorista. Sin embargo, al aplicar la deconstrucción analítica sobre este bloque, detectamos que su componente principal responde a los Derechos de uso derivados de la NIIF 16 (6.642 millones de euros, es decir, el 33,5% del activo no corriente), reflejando el apunte inmaterial obligatorio de los contratos de arrendamiento a largo plazo firmados globalmente.
Si aislamos este efecto inmaterial de la norma de alquileres, el Inmovilizado Material real en propiedad (megacentros logísticos automatizados en España, sedes centrales de Arteixo y tecnología propia de inventario) se sitúa en los 11.135 millones de euros. Esta masa patrimonial representa únicamente el 31,2% del Activo Total de la compañía (y un 38,4% del balance ajustado tras detraer los derechos de uso), confirmando la ligereza de activos fijos puros en su estructura.
Este porcentaje ratifica que Inditex opera bajo un estricto modelo Asset-Light. La dirección estratégica rechaza sistemáticamente la adquisición de locales comerciales, prefiriendo alquilar las ubicaciones premium en las arterias más cotizadas del planeta (la Quinta Avenida de Nueva York, los Campos Elíseos de París o el Paseo de Gracia de Barcelona). Si una zona comercial se satura o pierde tráfico, Inditex rescinde el contrato al vencimiento y reubica su capacidad operativa. Evita quedar atrapada con activos inmobiliarios pesados, ilíquidos y propensos a la devaluación física, una ventaja competitiva insalvable frente a cadenas de grandes almacenes tradicionales cuyo balance está enterrado en el hormigón. El reverso de esta ligereza es una solvencia corriente sólida: el 44,3% del balance restante son Activos Corrientes (15.791 M€), coronados por la colosal posición de tesorería y la total autonomía financiera del grupo.
D. Ratios de liquidez y tesorería estructural
Para certificar este perfil de solvencia de la sociedad mediante sus ratios de liquidez canónicos y la ecuación fundamental de la tesorería estructural:
Tesorería Neta = Fondo de Maniobra - Necesidades Operativas de Fondos (NOF)
Al cruzar el Activo Corriente (15.791 M€) frente al Pasivo Corriente (10.172 M€), se determinan los siguientes indicadores de cobertura inmediata:
Ratio Corriente (Liquidez General): 15.791 M€ / 10.172 M€ = 1,55 veces. Determina un holgado excedente de seguridad en activos realizables frente a la totalidad de las deudas exigibles a corto plazo.
Prueba Ácida (Quick Ratio): (15.791 M€ - 3.249 M€) / 10.172 M€ = 1,23 veces. Confirma que la tesorería directa y los deudores comerciales cubren el pasivo corriente sin necesidad de depender de la venta del inventario físico.
Ratio de Disponibilidad Inmediata: (5.276 M€ + 5.684 M€) / 10.172 M€ = 1,07 veces. Evidencia que el holding retiene de forma permanente en caja líquida instantánea e inversiones monetarias a corto plazo el 107% del volumen total de sus deudas corrientes urgentes. La empresa podría liquidar todos sus pasivos corrientes en un solo día y seguiría disponiendo de excedentes líquidos.
El cruce directo de las masas patrimoniales del balance arroja el colchón de recursos permanentes netos de la sociedad:
Fondo de Maniobra = Activo Corriente (15.791 M€) - Pasivo Corriente (10.172 M€) = +5.619 millones de euros
Al contrastar este Fondo de Maniobra ampliamente positivo de 5.619 millones de euros con la ventaja operativa de unas NOF que no absorben recursos sino que generan financiación interna activa (-3.854 M€), la ecuación de la tesorería estructural se expande de forma automatizada:
Tesorería Estructural = 5.619 M€ - (-3.854 M€) = +9.473 millones de euros
Esta magnitud de tesorería estructural neta escala por encima de los 10.900 millones de euros si se incorporan las inversiones financieras y activos no corrientes de su cartera de inversión. El balance ratifica que Inditex ha convertido la gestión del circulante comercial en un ejercicio de alta autonomía financiera y preservación del capital para el accionista a largo plazo.
E. Análisis del Free Cash Flow y margen de caja libre
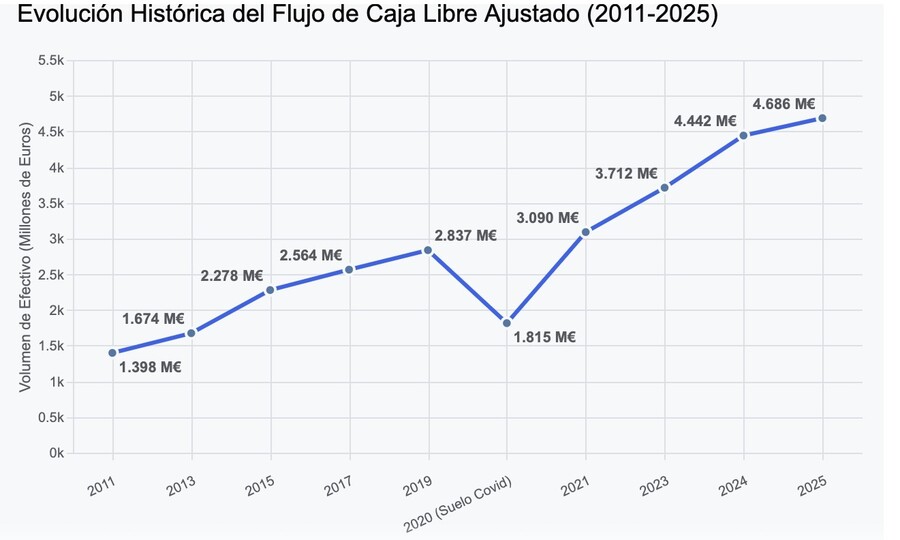
El análisis de la rentabilidad de Inditex exige evaluar la proporción de ingresos que se convierte de forma íntegra en flujo de caja real para el inversor, aislando los criterios de devengo contable. El Free Cash Flow (FCF) Ajustado representa el efectivo neto y líquido que genera el negocio ordinario tras restar las inversiones productivas en activos fijos (CapEx neto de -2.712 M€) y tras restar los pagos reales por alquileres de tiendas (-1.834 M€), revirtiendo la distorsión contable que introduce la normativa NIIF 16. Tomando la cifra de 4.686 millones de euros de FCF Ajustado que obtuvimos en la reconciliación analítica del balance, calculamos el Margen de Free Cash Flow:
Un 11,75% de margen de caja libre determina que por cada 100 euros que Inditex factura en sus canales físicos y online, genera 11,75 euros de efectivo neto libre de cargas e intermediarios. Esta tasa de conversión triplica el 4,5% que registra la lentitud operativa de H&M y bate con holgura el 6,5% de Primark, cuyos bajos precios de etiqueta penalizan la generación final de flujo de efectivo por euro facturado.
F. Conciliación del flujo de caja libre ajustado ante la NIIF 16
Para realizar un análisis riguroso de la generación de caja de Inditex, es necesario depurar el Estado de Flujos de Efectivo de las modificaciones introducidas por la normativa NIIF 16. Bajo este marco legal, los desembolsos correspondientes a los arrendamientos operativos de la red comercial se reclasifican como flujos de financiación, bajo la premisa de que representan la amortización del principal de un pasivo por arrendamiento contractual.
Esta reclasificación altera la lectura del Flujo de Efectivo de las Actividades de Explotación, elevándolo de forma artificial hasta los 9.232 millones de euros. Una lectura directa de esta magnitud sugeriría una capacidad de generación de caja operativa superior a la real, puesto que el coste de las rentas de los locales comerciales se desplaza fuera del perímetro operativo del negocio.
Para determinar el Flujo de Caja Libre estructural, se debe revertir este efecto contable deduciendo los pagos por arrendamiento de la sección operativa y aislando las inversiones en activos fijos (CapEx) del resto de partidas del flujo de inversión ajenas a la actividad textil:
Inversión en Inmovilizado Material: -2.193 M€
2. Inversión en Inmovilizado Intangible (Software): -519 M€
3. CapEx Operativo Neto (Suma de activos fijos productivos): -2.712 millones de euros. Los -545 millones de euros restantes en las actividades de inversión correspondientes a Variaciones de inversiones financieras temporales representan excedentes de tesorería que la sociedad retira de las cuentas corrientes para colocarlos en activos monetarios a corto plazo. Restar el flujo de inversión entero (-3.215 M€) penalizaría artificialmente el Flujo de Caja Libre, tratando una colocación financiera como un gasto del negocio.
Revirtiendo el desplazamiento de los arrendamientos y detrayendo exclusivamente el CapEx operativo neto, la ecuación de flujos se establece en los siguientes términos:
Esta magnitud de 4.686 millones de euros constituye la caja libre neta generada de forma recurrente por el modelo de negocio. La auditoría determina que la sociedad distribuyó 5.235 millones de euros en dividendos, lo que representa un elevado pay-out ratio del 84,16% sobre el beneficio neto del ejercicio (6.220 M€).
Aunque el desembolso supera en 549 millones la caja libre generada en el año natural, la compañía sostiene esta agresiva política de retribución sin recurrir a endeudamiento bancario gracias a su holgada Posición Financiera Neta de 10.958 millones de euros, demostrando una opcionalidad financiera inaccesible para sus competidores sectoriales.
Gráfico 2. Evolución Histórica del Flujo de Caja Libre Ajustado (2011-2025)
G. Ventajas analíticas para el inversor
Para un inversor enfocado en la escuela de valor, esta disposición de los recursos genera tres ventajas analíticas fundamentales:
1. Inmunidad ante el endurecimiento monetario: Mientras que las subidas en los tipos de interés erosionan los márgenes de las compañías endeudadas al disparar sus costes de financiación, Inditex actúa de forma inversa. Al retener casi 11.000 millones de euros líquidos en balance frente a una deuda bancaria inexistente en la práctica, los tipos de interés elevados incrementan los ingresos financieros del grupo, aportando un flujo de beneficios extraordinario directo a la cuenta de pérdidas y ganancias.
2. Simetría entre el EBIT y el Beneficio Neto: Al carecer de una carga rígida por intereses de deuda bancaria estructural, el resultado de explotación (EBIT) y el beneficio neto final se desplazan de forma paralela, sufriendo casi en exclusiva la retención fiscal correspondiente al impuesto sobre sociedades.
3. Autofinanciación de la inversión productiva: La sociedad no depende de la aprobación de comités de riesgos bancarios ni de las condiciones del mercado de capitales para ejecutar sus planes de expansión logística o comercial (CapEx). El desarrollo del modelo de negocio se financia íntegramente con los recursos líquidos sobrantes generados por la propia actividad operativa.
IV. Logística de proximidad y gestión estratégica del inventario bajo demanda
La sobresaliente eficiencia de la cascada de márgenes de la compañía no responde a una ventaja en costes de producción primarios, sino a una rigurosa ventaja competitiva en los tiempos de ejecución (lead time). Mientras que los operadores minoristas tradicionales subcontratan el grueso de su confección en masa a factorías lejanas de la región Asia-Pacífico buscando el menor coste por mano de obra, el grupo concentra más del 50% de su producción en lo que denomina hubs de proximidad (España, Portugal, Marruecos y Turquía).
A. La ventaja del lead time y la estructura dual de fabricación
Para auditar correctamente esta rúbrica bajo el prisma de la escuela de valor, es preciso aclarar una singularidad operativa: la sociedad aplica un modelo mayoritariamente Asset-Light en la confección básica, al no ser propietaria de las miles de fábricas independientes con las que trabaja a nivel global. Sin embargo, mantiene una estructura dual muy definida: retiene en propiedad 11 fábricas textiles avanzadas en Galicia (España). Estas factorías propias no asumen el volumen masivo, sino que operan como cabecera tecnológica y de alta tendencia para confeccionar los diseños más complejos, las piezas piloto y las colecciones de lanzamiento inmediato que exigen una velocidad extrema. El resto de la producción en cercanía se delega en talleres externos independientes que operan en régimen de volumen cautivo, integrados en el sistema logístico de la firma y garantizando una capacidad de supervisión operativa total.
Esta distribución geográfica implica asumir un coste de fabricación unitario inicial (materia prima y mano de obra) más elevado en comparación con la manufactura deslocalizada en Asia. Sin embargo, en el cálculo económico del ciclo completo del producto, el sobrecoste inicial se compensa mediante una flexibilidad operativa diferencial. Al reducir el tiempo de ejecución a menos de tres semanas, la compañía elude la necesidad de comprometer inventarios masivos con meses de antelación. Esto reduce drásticamente los costes de almacenamiento y neutraliza el riesgo de obsolescencia del stock (dead stock).
B. Eficiencia métrica de las existencias: rotación acelerada del stock
La traducción numérica de esta velocidad logística se refleja directamente al cruzar las partidas de la cuenta de pérdidas y ganancias con el balance de situación corriente. Con un coste total de la mercancía vendida (consumos) que asciende a 16.642 millones de euros y un saldo inmovilizado en existencias de apenas 3.249 millones de euros, el grupo demuestra una optimización sin parangón en el sector:
Rotación del Inventario = Coste de las Ventas (16.642 M€) / Existencias en Balance (3.249 M€) = 5,12 veces al año
Esta ratio determina que Inditex es capaz de vaciar y renovar por completo el inventario total de su red global de almacenes y tiendas más de 5 veces al año (aproximadamente cada 71 días).
Si un diseño no funciona bien en el mercado, la producción se interrumpe de inmediato limitando la pérdida; si una tendencia se acelera, los hubs de proximidad permiten reponer los lineales de las tiendas en quince días. Esta velocidad de reacción asegura el control absoluto del margen bruto: el canal no se satura y la inmensa mayoría de las prendas se comercializan a precio completo de temporada, eludiendo las liquidaciones crónicas y las rebajas agresivas que destruyen el beneficio de sus competidores directos, cuyos inventarios pesados y deslocalizados en el sudeste asiático tardan meses en llegar a puerto y exigen severos deterioros de valor.
V. Eficiencia de la rotación cruzada: Inditex frente a H&M, Primark y C&A
Para verificar el impacto financiero de esta ventaja logística, resulta indispensable plantear la pregunta fundamental: ¿por qué competidores internacionales de la talla de H&M, Primark o C&A no replican este modelo operativo si conocen su éxito? La respuesta desvela un foso económico (moat) estructural derivado de la rigidez de sus propias cadenas de suministro y de sus estructuras de capital.
A. Rigidez operativa frente a los modelos tradicionales
H&M y la rigidez de la subcontratación lejana: Esta firma carece de flexibilidad operativa al subcontratar el grueso de su producción en Asia buscando el menor coste de mano de obra unitario. Al ligar su cadena al transporte marítimo global, la mercancía tarda semanas en viajar en contenedor. Si un diseño fracasa al inicio de la temporada, H&M no puede cancelar el inventario porque hay decenas de barcos en tránsito cargados con esas prendas. Están condicionados a convivir de forma permanente con stock obsoleto (dead stock), el cual solo consiguen drenar de sus libros mediante promociones continuas y agresivas rebajas que contraen su margen operativo (EBIT) histórico al entorno de un modesto 7% - 8%. Intentar pivotar hacia la proximidad implicaría competir por una capacidad productiva en el Mediterráneo que ya está bloqueada bajo contratos preferenciales por el grupo gallego.
Primark y la trampa del volumen a coste ultra-bajo: El modelo de Primark exige una manufactura masiva a coste mínimo. Para vender una prenda a precios bajos y retener beneficio, necesita comprometer millones de unidades idénticas con una sola factoría asiática con hasta un año de antelación. Si Primark intentara fabricar en lotes pequeños en cercanía para ganar flexibilidad, su coste de fabricación unitario se duplicaría al instante, rompiendo su posicionamiento de precios y expulsando a su cliente objetivo. Su foso es el coste por volumen, haciéndolo incompatible con la flexibilidad de la moda rápida.
C&A y el colapso del retail tradicional intermedio: El gigante neerlandés representa el paradigma del operador histórico atrapado en la rigidez de los ciclos largos de planificación. Su dependencia de los talleres de Asia-Pacífico y el flete marítimo tradicional le impiden reaccionar a los cambios bruscos de la demanda. Cuando el producto llega a los lineales de sus tiendas europeas, el mercado ya ha cambiado. Esta falta de respuesta ágil condena a la firma a un inventario inmovilizado muy pesado que destruye su rentabilidad final. De hecho, los severos costes operativos derivados de su profunda reestructuración interna para intentar ganar eficiencia han erosionado su beneficio en mercados clave de la península ibérica hasta dejar su rentabilidad al borde de los números rojos, con márgenes operativos reales residuales.
B. El bloqueo de la infraestructura física e inmobiliaria
Aunque la competencia intentara emular los hubs de proximidad, carece de la capacidad de inversión necesaria para replicar la estructura del holding gallego. Los 11.135 millones de euros en Inmovilizado Material real no representan telares, sino centros logísticos centrales totalmente robotizados en España y sedes corporativas propias financiadas íntegramente con sus propios recursos y caja neta.
A esto se suma el bloqueo físico inmobiliario: mediante compromisos de arrendamiento a largo plazo (reflejados en los 6.642 millones de euros en Derechos de uso de su balance), la compañía ha copado las mejores macrotiendas en las avenidas más cotizadas del planeta (la Quinta Avenida de Nueva York, los Campos Elíseos de París o el Paseo de Gracia de Barcelona), impidiendo a sus rivales consolidar superficies comerciales integradas de la misma calidad.
C. Análisis comparativo de los días de permanencia en almacén y rentabilidad
Al aplicar el análisis matemático sobre la gestión del inventario, los días medios de permanencia de la mercancía en el almacén (Days Outstanding Held) y el rendimiento final sobre la explotación reflejan la brecha real entre las distintas estrategias del sector:
Compañía
Rotación Anual del Stock
Días en Almacén (DOH)
Margen EBIT
Inditex (Zara)
5,12 veces
71 días
20,1 %
H&M
~2,80 veces
130 días
7,5 %
Primark
~3,80 veces
96 días
11,9 %
C&A
~3,10 veces
115 días
2,5 %
Inditex: El inventario físico pasa una media de 71 días inmovilizado en su red de distribución antes de registrar la entrada de efectivo en caja. Al rotar en este plazo récord de la moda rápida, elude el castigo de las liquidaciones crónicas y retiene un margen operativo (EBIT) del 20,1%.
H&M: Sus prendas pasan una media de 130 días atascadas en almacén, hundiendo su rotación operativa a unas 2,8 veces al año. Esta lentitud de ciclo largo fuerza una dependencia crónica del descuento promocional que erosiona su rentabilidad, lastrando su margen operativo (EBIT) al tramo del 7% - 8%.
Primark: Registra una rotación media de unas 3,8 veces al año, lo que implica que sus existencias permanecen paradas una media de 96 días en almacén por la dependencia del flete marítimo asiático. Al centrarse en prendas básicas y estables, el impacto de las rebajas destructivas está más controlado que en H&M, lo que le permite defender un margen operativo (EBIT) del 11,9%.
C&A: Exhibe una de las peores dinámicas operativas del sector. Las colecciones pasan una media superior a los 115 días inmovilizadas en su estructura logística de ciclo largo. Al no contar con la velocidad de reposición ni el tráfico de flagships de Inditex, el valor del stock decae con rapidez, forzando rebajas crónicas y hundiendo su margen operativo (EBIT) real europeo al entorno del 2,5%.
VI. Análisis del rendimiento del capital: desglose de la rentabilidad y el modelo DuPont
Al carecer el grupo de deuda financiera bancaria rígida estructural a largo plazo, la rentabilidad final para el accionista no procede de realizar malabarismos financieros con líneas de crédito ni apalancamientos de alto riesgo, sino de la pura eficiencia de su modelo operativo.
A. Cálculo del ROCE (Rentabilidad del Capital Empleado)
Para auditar la rentabilidad del negocio sobre los recursos permanentes contables invertidos, la memoria pública del grupo aplica la definición estandarizada cruzando el resultado antes de impuestos del ejercicio frente a los recursos medios empleados. La particularidad contable del balance del holding se visualiza en los sumandos del denominador:
Capital Empleado Medio = Patrimonio Neto Medio (19.159 M€) + Deuda Financiera Neta Media (0 M€) = 19.159 millones de euros
Dado que la deuda financiera bancaria estructural neta media es de cero euros debido a su colosal tesorería, el Capital Empleado coincide exactamente con los fondos propios atribuidos a la sociedad dominante. Aplicando la ecuación oficial:
ROCE = Resultado antes de Impuestos (7.663 M€) / Capital Empleado Medio (19.159 M€) = 40%
Un ROCE estandarizado del 40% oficial ratifica una calidad de balance extraordinaria dentro del sector minorista global. Determina que por cada euro de recursos permanentes inmovilizados en la estructura general, la operativa es capaz de devolver 40 céntimos de rendimiento recurrente anual antes del impacto fiscal.
B. Deconstrucción del ROE mediante la identidad DuPont de tres factores
El ROE (Return on Equity) determina la rentabilidad financiera neta final que se anotan los accionistas sobre sus fondos propios. A partir del beneficio neto consolidado del ejercicio (6.220 M€), aplicamos la deconstrucción estándar del Modelo DuPont para desmenuzar el ROE en el producto de tres tasas independientes:
ROE = Margen Neto × Rotación de Activos × Multiplicador del Capital
La deconstrucción pormenorizada de cada factor bajo este esquema oficial revela la naturaleza del foso económico de la sociedad:
Margen Neto (15,6% - Eficiencia en Costes): Certifica la alta capacidad del holding para retener limpio un alto porcentaje de cada euro facturado tras impuestos en el canal integrado. Sostenido por el control férreo de los costes de explotación y la inmunidad total ante los gastos por intereses de deuda financiera bancaria.
Rotación de Activos (1,12x - Eficiencia Operativa): Se obtiene al dividir las Ventas entre el Activo Total. Refleja la velocidad con la que el balance exprime sus recursos para generar facturación. Lograr un ratio superior a la unidad demuestra que la red global de almacenes robotizados y tiendas físicas rota a una velocidad de circulación muy alta.
Multiplicador del Capital (1,92x - Estructura de Apalancamiento contable): Se calcula dividiendo el Activo Total entre los Fondos Propios. Este resultado de 1,92 significa, de forma llana, que el activo total es prácticamente el doble que los fondos propios. Aunque en una empresa convencional este nivel de apalancamiento podría sugerir un endeudamiento bancario significativo, al cruzarlo con la composición real de su pasivo se constata que esa otra mitad no responde a créditos bancarios, sino a financiación gratuita de proveedores y a la capitalización contable de los alquileres de su red de tiendas.
El análisis DuPont estándar demuestra de forma implacable que la sobresaliente rentabilidad del accionista de Inditex no está inflada mediante deudas peligrosas, sino que es el resultado directo de combinar un margen neto de doble dígito con una rotación eficiente de los activos comerciales.
VII. Estructura accionarial, gobierno corporativo y capital flotante (free float)
La estrategia a largo plazo de Inditex y su resistencia a las presiones del mercado se deben a que el control de las acciones sigue en manos de la familia fundadora. Los datos oficiales de la CNMV muestran cómo se reparte este control:
El bloque mayoritario: El fundador, Amancio Ortega Gaona, controla el 59,29% de las acciones a través de su firma de inversión Pontegadea Inversiones. Esta gran concentración permite a la dirección tomar decisiones e invertir a largo plazo sin depender de las exigencias inmediatas de la bolsa.
El inversor institucional de referencia: Su hija primogénita, Sandra Ortega Mera, controla un 5,05% del capital con carácter estable a través de su sociedad Rosp Corunna.
El Capital Flotante (Free Float): El 35,66% restante es el capital que cotiza libremente en bolsa. Este porcentaje está en manos de grandes fondos de inversión internacionales (como BlackRock o Vanguard). Las acciones en autocartera son mínimas, por debajo del 0,10%.
Para una empresa con una capitalización tan alta, tener un capital flotante del 35% reduce la volatilidad del día a día. El peso de estos grandes inversores estables funciona como un escudo que protege el precio de la acción en momentos de pánico o caídas generalizadas en el mercado.
VIII. Valoración por múltiplos y rentabilidad prevista a largo plazo
A. Definición y cálculo del Valor de Empresa (Enterprise Value) y múltiplos sectoriales
Para evaluar el precio real que exige el mercado por el negocio ordinario, la ratio más fiable es el EV/EBITDA. El Valor de Empresa (Enterprise Value) representa el coste teórico que asumiría un comprador para adquirir el 100% de la compañía, cancelando sus deudas y absorbiendo su efectivo. A una cotización de 53,48 euros por acción y con 3.116 millones de acciones ordinarias en circulación, la Capitalización Bursátil se sitúa en los 166.643 millones de euros. Su ecuación estándar se desglosa bajo las siguientes magnitudes oficiales:
Enterprise Value (EV)= Capitalización Bursátil + Deuda Financiera Total − Efectivo y Equivalentes=
Capitalización de Mercado: 53,48 € × 3.116 millones de acciones = 166.643 M€
Deuda Financiera Total: La deuda bancaria explícita es de apenas 2 M€, pero sumamos los compromisos por pasivos de arrendamiento futuro obligatorios por la NIIF 16 (5.873 M€), dejando un saldo de 5.875 millones de euros.
Efectivo y Equivalentes: El grupo sostiene una cartera de tesorería y activos monetarios líquidos temporales que asciende a 10.960 millones de euros en su activo corriente.
EV = 166.643M€ + 5.875M€ − 10.960M€ = 161.558 M€
Al cruzar este coste de adquisición de 161.558 M€ frente al EBITDA consolidado oficial de 11.267 millones de euros, la matriz de múltiplos frente a los líderes del sector de distribución de moda se establece en los siguientes términos:
Inditex (Zara): PER de 26,0x │ EV/EBITDA de 14,3x │ P/B de 8,70x(Líder en moda rápida e inventario bajo demanda).
H&M: PER de 16,5x │ EV/EBITDA de 8,2x │ P/B de 3,10x(Sufre el descuento por rigidez y stock inmovilizado marítimo).
Primark (ABF): PER de 18,2x │ EV/EBITDA de 9,4x │ P/B de 2,40x(Condicionado por el volumen asiático de ciclo largo).
C&A: PER de 12,0x │ EV/EBITDA de 5,5x │ P/B de 1,10x(Operador tradicional rezagado en profunda reestructuración).
Las ratios evidencian que el mercado reconoce y paga una exigente prima de calidad por el holding gallego. La valoración Price to Book (P/B) de 8,70 veces sobre la masa de fondos propios oficiales (19.159 M€) refleja que la bolsa no juzga a Inditex por el valor de sus ladrillos o almacenes físicos, sino por la fortaleza inmaterial de su marca. Por su parte, la ratio EV/EBITDA de 14,3x se sitúa por debajo del PER de 26,0x debido al impacto positivo de descontar su hucha de caja neta excedentaria del valor del negocio operativo.
B. Deconstrucción matemática de la Tasa de Retorno Interna (TRI) a diez años (2026-2036)
La Tasa de Retorno Interna (TRI) mide el rendimiento compuesto anual que obtendrá un inversor que compre acciones hoy a 53,48 euros. Esta métrica se compone de dos factores independientes: la rentabilidad anual por la variación del precio de la acción más la rentabilidad por dividendo (Dividend Yield) corriente del 3,27% bruto anual que el grupo distribuye en efectivo.
Para proyectar el precio de venta en el año diez (2036), tomamos el Beneficio por Acción (BPA) actual de la compañía (1,99 euros por título) y estimamos tres escenarios de crecimiento operativo cruzados con la normalización de múltiplos:
1. Escenario Pesimista (Crecimiento del BPA al 2% anual compuesto │ Múltiplo de salida PER 16x):
Evolución del BPA: El beneficio por acción crece con lentitud debido a la competencia online y la madurez de la Eurozona, alcanzando los 2,42 euros en una década ( 1,99 x 1,02^10)
Precio futuro (Año 10): 2,42 € × 16 veces beneficios = 38,72 euros por acción.
Cálculo de la TRI: Comprar a 53,48 € y vender a 38,72 € destruye valor a una tasa anual del -3,17%. Al sumarle el cupón por dividendo del 3,27%, la rentabilidad anualizada real se estanca en el 0,10% anual compuesto.
2. Escenario Central (Crecimiento del BPA al 7% anual compuesto │ Múltiplo de salida PER 20x):
Evolución del BPA: La estrategia de premiumización de colecciones mundiales compensa la madurez geográfica, elevando el beneficio por acción hasta los 3,91 euros en una década (1,99 x 1,07^10)
Precio futuro (Año 10): 3,91 € × 20 veces beneficios (múltiplo estándar histórico del sector) = 78,2 euros por acción.
Cálculo de la TRI: Comprar a 53,48 € y vender a 78,20 € genera un rendimiento por cotización del 3,87% anual compuesto. Al sumársele directamente el goteo del dividendo anual del 3,27%, la TRI total para el accionista se consolida en el 7,14% anualizado.
3. Escenario Optimista (Crecimiento del BPA al 10% anual compuesto │ Múltiplo de salida PER 25x):
Evolución del BPA: Impulsado por el crecimiento en mercados clave como EE. UU. e India, el BPA asciende a 5,16 euros (1,99x1,10^10)
Precio futuro (Año 10): 5,16 € × 25 veces beneficios = 129 euros por acción.
Cálculo de la TRI: Aporta un 9,20% por revalorización que, sumado al 3,27% por dividendo, arroja una TRI total del 12,47% anualizado.
C. Valoración intrínseca por el método del Descuento de Flujos de Caja (DCF)
Para determinar el valor teórico intrínseco de la compañía, aplicamos el método analítico del Descuento de Flujos de Caja (DCF) sobre el perímetro del negocio ordinario, dividiendo el circuito de valoración en cinco pasos matemáticos transparentes:
Paso 1: El Flujo de caja base (Año 0): Partimos de la magnitud auditada en el examen del balance: 4.686 millones de euros de Free Cash Flow (FCF) Ajustado. Esta cifra representa el efectivo neto y líquido del negocio ordinario una vez restado el CapEx de expansión y corregida la distorsión contable de los alquileres de la NIIF 16.
Paso 2: Proyección de la fase de crecimiento industrial (2026-2030): En consonancia con el ciclo reciente de expansión en el mercado norteamericano y el canal integrado online, modelamos una Tasa de Crecimiento Anual Compuesta (CAGR) del 7,50% para el primer quinquenio. La caja proyectada año a año se establece en los siguientes términos:
Año 1 (2026): 4.686 M€ × 1,075 = 5.037 M€
Año 2 (2027): 5.037 M€ × 1,075 = 5.415 M€
Año 3 (2028): 5.415 M€ × 1,075 = 5.821 M€
Año 4 (2029): 5.821 M€ × 1,075 = 6.258 M€
Año 5 (2030): 6.258 M€ × 1,075 = 6.727 M€
Paso 3: Actualización de los flujos al presente (Tasa de Descuento - WACC): El WACC representa el promedio ponderado del coste de la deuda (Kd) y el del capital propio (Ke). Debido a que la deuda bancaria explícita de Inditex es cero, su peso es nulo y la tasa de descuento coincide al 100% con la Ke. Para calcular esta rentabilidad exigida por el accionista, aplicamos el modelo estándar del CAPM:
Ke = Tasa Libre de Riesgo + (β×Prima de Riesgo del Mercado)
Tomamos como Tasa Libre de Riesgo el rendimiento del bono a 10 años de España (3,00%) y una Prima de Riesgo histórica del mercado del 5,00%. Debido a que el holding funciona como un búnker inexpugnable con cero deuda bancaria neta y Necesidades Operativas de Fondo negativas, se le asigna una Beta defensiva de 0,60, despejando un coste del capital y un WACC óptimo del 6,00% (3%+[0,6x5%]). Dividiendo la caja del ejercicio entre la tasa acumulada (1+0,06)^Año, el valor presente total de este primer periodo se sitúa en 24.792 millones de euros.
Paso 4: Cálculo del valor terminal perpetuo (a partir del Año 6): A partir del año 2031, asumimos que el negocio textil se estabiliza. Aplicamos la fórmula de Gordon-Shapiro fijando una tasa de crecimiento perpetuo (g) del 2,50%, una prima de crecimiento justificada por el potencial de penetración internacional del holding en la región de América e India. Calculamos la caja estimada del Año 6 (6.727 M€ × 1,025 = 6.895 M€) y la dividimos entre la resta de la tasa de descuento y el avance perpetuo (6%-2,5%=3,5%)
Valor Terminal en el Año 5: 6.895 M€ / 0,035 = 197.000 M€
Valor Terminal actualizado a dinero de hoy: 197.000 M€ / (1.06)^5= 147.212 M€
Paso 5: Conciliación del valor intrínseco por acción: Sumamos el valor presente del primer quinquenio (24.792 M€) y el valor perpetuo terminal (147.212 M€) para obtener el Valor de Empresa operativo (Enterprise Value = 172.004 M€). Para alcanzar el valor de mercado justo de los accionistas (Equity Value), sumamos de forma directa la hucha de caja neta real de la compañía (10.958 millones de euros):
Valor de las Acciones (Equity Value): 172.004 M€ + 10.958 M€ = 182.962 M€
Valor Intrínseco por Título: 182.962 M€ / 3.116 millones de acciones = 54,12 euros por acción.
Al ajustar la tasa de descuento al perfil de riesgo real del holding y premiar su opcionalidad a perpetuidad, el valor intrínseco resultante se fija en los 54,12 euros. Frente a la cotización de mercado actual de 53,48 euros, Inditex ofrece un margen de seguridad positivo del +1,20%. La conclusión matemática es inapelable: la bolsa está valorando a la compañía prácticamente en su justo precio (Fair Value), cobrando la prima de calidad pero anclada firmemente a los fundamentales de su generación de caja libre.
IX. Consideraciones finales y veredicto de inversión
Inditex ha demostrado con datos objetivos ser una de las compañías más eficientes, rentables y mejor gestionadas de la renta variable europea. Es el tipo de activo con ventajas competitivas robustas que la escuela de inversión en valor tradicional cataloga como indispensables en una estrategia patrimonial estable de largo plazo.
Sus Necesidades Operativas de Fondos (NOF) en signo negativo por valor de -3.854 millones de euros, su deuda financiera bancaria reducida a apenas 2 millones frente a los 10.958 millones de euros en caja neta, su ROCE del 40% y su margen de Free Cash Flow Ajustado del 11,75% demuestran que la firma opera bajo un modelo de alta eficiencia operativa. La flexibilidad de su cadena de distribución en proximidad y el control tecnológico del inventario integrado le permiten superar con claridad a sus rivales, que dependen mucho más de los fletes marítimos de larga distancia y sufren una mayor obsolescencia de stock.
Sin embargo, la disciplina de la inversión exige separar la calidad de una empresa del atractivo financiero de sus acciones al precio actual. Una firma extraordinaria puede convertirse en una inversión discreta si el precio de compra ya incorpora unas expectativas de ejecución perfectas de cara al futuro.
Al múltiplo actual de mercado, el margen de seguridad es estrecho. El Descuento de Flujos de Caja (DCF) sitúa el valor intrínseco de las acciones en los 54,12 euros, lo que determina que a una cotización de 53,48 euros la compañía cotiza prácticamente en su valor justo o Fair Value (un margen de seguridad positivo de apenas el +1,2%). El precio actual no ofrece el fuerte descuento que caracteriza a los valores claramente infravalorados, sino que exige que todas las variables operativas y de consumo sigan saliendo a la perfección.
Es un activo idóneo para conservar capital y obtener ingresos estables gracias a su dividendo históricamente creciente (con una política de payout del 60% y una rentabilidad por dividendo actual del 3,27% bruto anual). Sin embargo, la prudencia financiera nos invita a vigilar de cerca el balance y a esperar pacientemente en la banda a que las correcciones del mercado nos otorguen el margen de seguridad indispensable que exige nuestro estilo de análisis.
Muchas gracias de nuevo por tu comentario malagueño!
Celebro que te haya gustado el análisis y que te resulten interesantes esas dos claves operativas del negocio.
Efectivamente, el peligro del stock obsoleto es el gran talón de Aquiles de los competidores que dependen del volumen asiático de ciclo largo. La flexibilidad y la velocidad de reacción de Inditex transforman ese sobrecoste inicial de confección en un seguro de protección para el margen bruto.
Por su parte, la gestión del circulante comercial a través de unas NOF netamente negativas demuestra el brutal poder del grupo, logrando que sean los propios proveedores quienes financien de forma gratuita la operativa diaria. Disponer de esa solidez en el balance, sumada a la excelente evolución de los ingresos, la consistencia de los márgenes y la recurrencia del Free Cash Flow, nos da la máxima tranquilidad como inversores.
Un placer tener aportaciones de tanto nivel en el blog!
¡Excelente análisis, Encogu! Como siempre, una auténtica clase magistral de Value Investing.
Me quedo con dos claves brutales que demuestran el moat insalvable de Inditex frente a sus competidores:
El peligro oculto del dead stock: Demuestras perfectamente que el ahorro inicial de fabricar en Asia se destruye al tragar con inventario obsoleto, mientras que el lead time de los hubs de proximidad protege el margen bruto.
Las NOF negativas (-3.854 M€): Que sean los proveedores quienes financien gratis la expansión del grupo mientras los clientes pagan al contado es pura magia financiera.
Una roca patrimonial con caja neta y un FCF ajustado envidiable. ¡Gracias por compartir este radiografiado tan impecable!