por jokerio666 · 5449 comentarios
Dinerete Inditex: 1,5 millones para fusionar dos tiendas y crear una de 4.000 metros en CoruñaLa operación tendrá lugar en un centro comercial Marineda City en Coruña y, a través de una reforma integral, unificará la tienda Le... Misterpaz Inditex ha recuperado este martes el puesto como la empresa con mayor valor bursátil del Ibex 35 al superar en capitalización a Banco Santander, casi cuatro meses después de que la entidad bancaria le arrebatase el l... España
Acceder
Cotización de Inditex (ITX) hoy en tiempo real
- Precio
- 56,74 EUR
- Variación
- 0,89%
- Volumen
- 4.208.985
- Cap. mercado
- 180 mil millones
- Rango día
- 55,86 EUR — 56,74 EUR
- Rango 52 sem
- 46,07 EUR — 59,42 EUR
- Apertura
- 56,20 EUR
- Cierre ant.
- 56,24 EUR
Valoración
PER 27,5×
Veces que el beneficio anual por acción está contenido en el precio de ITX.
Gráfico de cotización de Inditex (ITX)
- Precio actual
- 56,74
- Variación día
- 0,89%
- Últimos 6 meses
- +4,62 (8,86%)
A 25 de octubre de 2026, las acciones de Inditex (ITX) cotizan a 56,74 €, con una variación del 0,89% respecto al cierre anterior (56,24 €). Su capitalización de mercado es de 176.745.622.575 €. En la sesión ha marcado un mínimo de 55,86 € y un máximo de 56,74 €.
Análisis fundamental y estadísticas clave de Inditex
Ficha de Inditex (ITX)
| Ticker | ITX |
|---|---|
| ISIN | ES0148396007 |
| Sector | Consumo discrecional |
| Industria | Apparel - Retail |
| Mercado | Mercado Continuo |
| Capitalización | 176.745.622.575 € |
| Beta | 0,96 |
| Último dividendo | 1,7150 € |
| Sitio web | https://www.inditex.com |
| CEO | Oscar Garcia Maceiras |
| Fecha de IPO | 24/05/2001 |
| País | ES |
| Dirección | Edificio Inditex, Avda. Diputacion, s/n, A Coruña, GA, 15143 |
| Volumen | 4.208.985 |
Inditex combina una rentabilidad sobre capital excepcional con un balance casi sin deuda, aunque su crecimiento moderado y su valoración exigente limitan el margen de revalorización.
Valoración: incierta
El lente de múltiplos relativos es el más adecuado para Inditex, dado que opera en un sector con comparables directos (Fast Retailing, H&M, TJX) y genera beneficios estables. La postura del lente es 'incierta' porque, aunque el PER de 26,2 y el EV/EBITDA de 14,4× son elevados, la rentabilidad superior y el balance saneado justifican parte de esa prima. El lente de valor contable (P/B de 9,4) y el de Graham (número de Graham de 16,28 €) indican 'cara', pero estos no capturan el valor de la marca y la generación de caja. El lente forward (PEG de 4,1) también sugiere 'cara', pero el crecimiento moderado no explica plenamente la prima.…
- Salud financiera solida
- Apalancamiento baja
- Retorno sobre capital alto
- Crecimiento plano
Negocio
Industria de Diseño Textil (Inditex) es un grupo español de moda que diseña, fabrica y vende ropa, calzado, complementos y artículos para el hogar a través de marcas como Zara, Pull&Bear, Massimo Dutti, Bershka, Stradivarius, Oysho y Zara Home. Opera una red global de tiendas físicas y una plataforma de venta online, con presencia en Europa, América y otras regiones internacionales. Su modelo integrado verticalmente abarca desde el diseño y la logística hasta la distribución minorista.
Análisis
Inditex presenta una calidad de negocio sobresaliente: su rentabilidad sobre el capital invertido alcanza el 26 %, con un margen operativo del 20 % y un margen neto del 16 %. El balance es muy sólido, con una deuda neta sobre EBITDA de 0,16× y un Altman Z-score de 8,0, lo que refleja una posición financiera holgada. Sin embargo, el crecimiento es moderado: los ingresos aumentaron un +3,2 % y el beneficio por acción un +6,4 %, en línea con un sector maduro y competitivo.
Fortalezas
- Rentabilidad sobre capital muy elevada, reflejo de un modelo de negocio eficiente y con fuerte generación de caja. ROIC 26 %
- Balance prácticamente sin deuda, lo que otorga flexibilidad financiera y resistencia ante ciclos adversos. Deuda neta / EBITDA 0,16×
- Márgenes operativos y netos sólidos, sostenidos por la integración vertical y la gestión de inventario. Margen operativo 20 %
Riesgos
- Crecimiento moderado en un sector maduro, con expansión de ingresos de un solo dígito. Crecimiento de ingresos +3,2 %
- Valoración exigente en términos de múltiplos, con un PER de 26,2 y un EV/EBITDA de 14,4×. PER 26,2
- El flujo de caja libre reportado es bajo, lo que podría reflejar inversiones en capacidad o distorsiones contables. P/FCF 0,00
Catalizadores
- Próxima presentación de resultados trimestrales 02 de dic
Cuánto supone invertir en Inditex
Indica un importe y calcula cuántas acciones completas podrías comprar al precio actual de Inditex.
- Acciones completas
- 17
- Valor de las acciones
- 964,58 €
- Efectivo no invertido
- 35,42 €
Dividendo bruto anual estimado
29,47 €

Promocionado
Compra ITX con DEGIRO

Promocionado
Compra ITX con Trade Republic

Promocionado
Compra ITX con Renta 4
Estimación al precio actual de Inditex, sin comisiones ni impuestos. No es una recomendación de inversión.
Hilos sobre Inditex
7.134 comentarios en total · 166 hilos
por Francisco Jesús · 9 comentarios
Alfred3 De Shein a Inditex o cómo las firmas de moda presumen en BolsaLas grandes firmas despuntan este año pero afrontan un 2024 desafiante por la desaceleración económica que se espera. La compañía fundada por Amancio Orteg... Camionero Adolfo Domínguez registró un beneficio neto de 730.000 euros durante su ejercicio fiscal 2023-2024 (entre marzo de 2023 y febrero de 2024), lo que supone multiplicar por más de cuatro (+365,1%) las ganancias de 157.00...Últimas noticias y análisis de expertos sobre Inditex
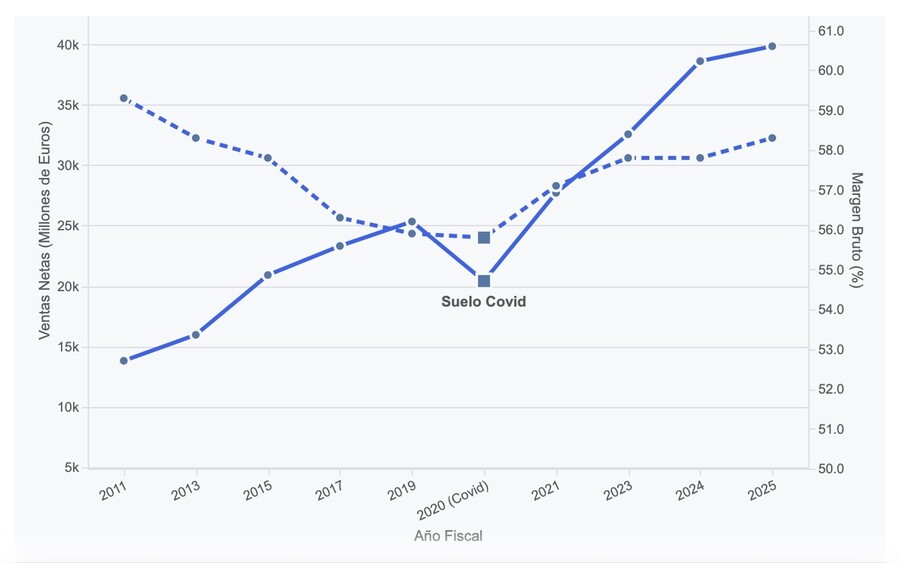
Inditex: Análisis fundamental y radiografía económico-financiera del modelo operativo
23 sep. 2026 • 35 min lectura

#121: De JP Morgan a Altex con Carlos Dexeus
03 sep. 2026 • 3 min lectura
 Por Juan Such
1

Bolsa
Por ibroker_es
El miedo a comprar en máximos: el error que te aleja de las grandes oportunidades
01 sep. 2026 • 12 min lectura



Análisis financiero de Inditex
Modo educativo: haz clic en cualquier tarjeta para ver su explicación detallada.
Resumen financiero e información corporativa de Inditex
- PER
- 27,5
- Ratio de Solvencia
- 0,61
- Deuda/EBITDA
- 0,06
- EV/FCF
- 24,44
- EV/EBITDA
- 15,17
- Beneficio Neto por Acción (BPA)
- 2,00
- MARGEN EBIT
- 20,58%
- FCF Margin
- 17,66%
- Rentabilidad por dividendo
- 3,06%
- ROIC
- 23,10%
- P/B
- 8,4
Ratios de valoración: PER, EV/EBITDA y métricas de Inditex
- PER
- 27,5
- EV/EBITDA
- 15,17
- EV/FCF
- 24,44
- Rentabilidad por dividendo
- 3,06%
- P/B
- 8,4
Márgenes de rentabilidad y Cash Flow de Inditex
- Margen de Beneficio Bruto
- 58,25%
- MARGEN EBIT
- 20,58%
- Margen EBITDA
- 28,46%
- Margen de Beneficio Neto
- 15,60%
- FCF Margin
- 17,66%
- ROIC
- 23,10%
- Margen operativo
- 20,18%
- ROA
- 17,45%
BPA, Dividendos y Valor Contable: Métricas por acción de Inditex
- Ingresos por Acción
- 12,79
- Beneficio Neto por Acción (BPA)
- 2,00
- Flujo de Efectivo Operativo por Acción
- 2,96
- Flujo de Efectivo Libre por Acción
- 2,26
- Valor Contable por Acción
- 6,55
- Caja por acción
- 3,52
- Rentabilidad por dividendo
- 3,06%
- Payout
- 84,18%
Solvencia y deuda: Análisis del balance de Inditex
- Deuda/Patrimonio
- 0,29
- Deuda/EBITDA
- 0,06
- Ratio de Solvencia
- 0,61
- Apalancamiento Financiero
- 1,75
- Cobertura de Intereses
- 21,73
- Deuda/Activos
- 0,17
- Deuda/Capital
- 0,23
Ratios de liquidez y Test Ácido: Capacidad de pago de Inditex
- Ratio Corriente
- 1,54
- Ratio Rápido
- 1,22
- Ratio de Efectivo
- 0,52
- Flujo de Efectivo Operativo/Ventas
- 23,16%
Webinars de Inditex (ITX)

No hay ningún webinar programado
Actualmente no hay ningún webinar programado de Inditex (ITX).
Índices que incluyen Inditex
Otras acciones del sector Consumo discrecional


¿Cómo invertir en acciones?
Compara brokers con acceso a las principales bolsas internacionales, con bajas comisiones, custodia y herramientas de análisis para invertir en acciones.
Compara brokers para accionesInvertir en Inditex en 2026: Preguntas frecuentes
¿Qué es Inditex y a qué se dedica?
Inditex es una empresa cotizada en bolsa desde 2001. Pertenece al sector Consumo discrecional y cotiza en Bolsa de Madrid. Su consejero delegado es Oscar Garcia Maceiras.
¿Cuál es el precio de las acciones de Inditex (ITX) hoy?
Las acciones de Inditex (ITX) cotizan hoy a 56,74 €, con una variación del 0,89% respecto al cierre anterior (56,24 €).
¿En qué bolsa cotiza Inditex y cuál es su ticker?
Las acciones de Inditex cotizan en Bolsa de Madrid bajo el símbolo "ITX", en EUR.
¿Paga Inditex dividendos y cuál fue el último?
Sí, Inditex reparte dividendos a sus accionistas. El último dividendo fue de 1,7150 € por acción. La rentabilidad por dividendo actual es del 3,06%.
¿Cuándo paga el próximo dividendo Inditex?
Inditex reparte dividendos a sus accionistas, pero la fecha del próximo pago aún no ha sido anunciada.
¿Cuál es la Capitalización de Mercado de Inditex?
La capitalización de mercado de Inditex es 176.745.622.575 €.
¿A qué índices bursátiles pertenece Inditex?
Inditex (ITX) forma parte de Euro STOXX 50, IBEX 35.
¿Cómo comprar acciones de Inditex?
Para comprar acciones de Inditex necesitas una cuenta en un bróker regulado con acceso a Bolsa de Madrid. Puedes comparar comisiones y condiciones en el comparador de brokers de Rankia.
¿Qué opinan los inversores sobre las acciones de Inditex?
En el foro de Inditex en Rankia encontrarás 7.134 mensajes de inversores con opiniones, análisis y reacciones a la última hora del valor.