La demanda de hipotecas cae un 40% en España, su mayor caída en tres años
La demanda de hipotecas cae un 40% en España, su mayor caída en tres años
La demanda de hipotecas cayó en España con un saldo neto del 40% en el tercer trimestre, 13 puntos más que en la eurozona, según la Encuesta de Préstamos Bancarios. Te contamos por qué, qué cambia si vas a pedir hipoteca y qué esperan los bancos.
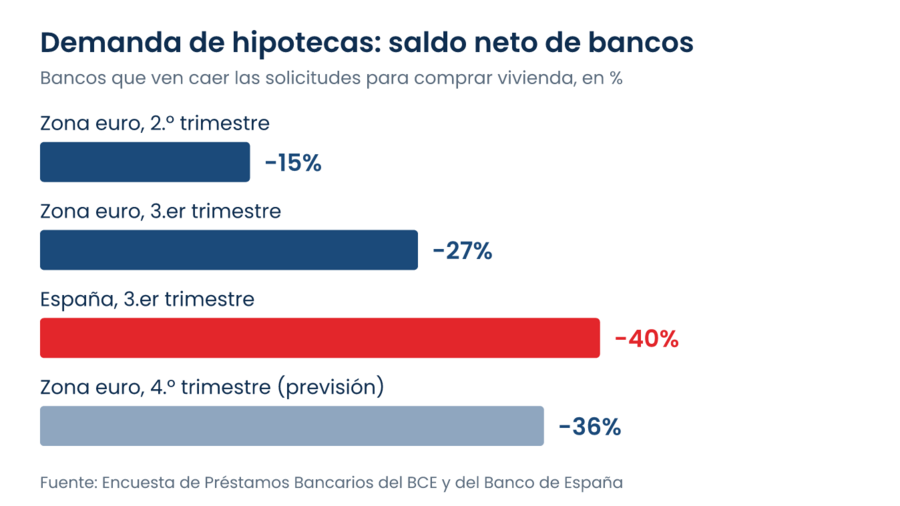
La demanda de hipotecas en España cayó entre julio y septiembre con un saldo neto del 40%: son los bancos que vieron bajar las solicitudes para comprar vivienda, descontados los que las vieron subir. Es la mayor caída en tres años, según la Encuesta de Préstamos Bancarios publicada el 27 de octubre, y los bancos esperan que siga cayendo.
La demanda de hipotecas en España registra su mayor caída en tres años, con un saldo neto del -40% en el tercer trimestre de 2026, frente al -27% de la zona euro.
🇪🇸 13 puntos peor que la eurozona: en el conjunto del euro, el saldo neto fue del -27%, frente al -15% del trimestre anterior.
📈 La causa principal son los tipos: el BCE los subió en junio y septiembre hasta el 2,50%, y el euríbor cerró octubre más de un punto por encima de hace un año.
🏦 Mismos requisitos, préstamos más caros: los bancos españoles no endurecieron los criterios de concesión, pero subieron el tipo de interés de las hipotecas.
🔮 Cuarto trimestre: las entidades prevén otra caída de la demanda y requisitos algo más exigentes para los hogares.
Te contamos qué significa el dato y cómo te afecta.
Demanda de hipotecas en España: la mayor caída de los últimos tres años
Según la Encuesta de Préstamos Bancarios del Banco de España, publicada el 27 de octubre, un 40% neto de las entidades españolas vio caer la demanda de préstamos para comprar vivienda en el tercer trimestre.
Es el peor dato en tres años y confirma que la demanda sigue reduciéndose. Los bancos respondieron entre el 21 de septiembre y el 6 de octubre, y el resultado coincide con lo que ellos mismos esperaban hace tres meses.
La caída también afectó al crédito al consumo y a la financiación de empresas, pero fue más intensa en las hipotecas que en los otros dos segmentos.
¿Qué significa un saldo neto del -40%?
El dato no quiere decir que se pidan un 40% menos de hipotecas. La encuesta pregunta a cada banco si la demanda ha subido o bajado, y el saldo neto resta los que ven subidas a los que ven caídas.
Por eso mide la dirección y la amplitud del cambio, no el número de hipotecas. Cuántas se firman lo cuenta el INE, que publica sus datos con unos dos meses de retraso.
España frente a la zona euro: 13 puntos más de caída
El BCE encuestó a 159 bancos de la zona euro. En el conjunto del euro, el saldo neto de la demanda de hipotecas fue del -27%, frente al -15% del trimestre anterior y al -12% que esperaban las propias entidades.
Es la mayor contracción desde el tercer trimestre de 2023. La demanda cayó en Alemania, Francia y España, mientras que en Italia se mantuvo estable.
España registra una caída de la demanda de hipotecas 13 puntos más intensa que la media de la zona euro, según la Encuesta de Préstamos Bancarios.
Así quedan los principales indicadores de la encuesta para España y para la zona euro:
Encuesta de Préstamos Bancarios
España
Zona euro
Demanda de hipotecas (3.er trimestre)
-40%
-27%
Criterios de concesión
Estables
Sin cambios
Condiciones de los préstamos
Más estrictas por la subida de tipos
Endurecimiento neto del 16%
Solicitudes rechazadas
Apenas varían
Aumento neto del 5%
Demanda prevista (4.º trimestre)
Nueva caída
-36%
Para el cuarto trimestre, los bancos del euro prevén una caída neta de la demanda del 36%. El caso más extremo es Francia, con un -88%.
¿Por qué cae la demanda de hipotecas? tipos más altos y peores perspectivas
La subida de los tipos de interés es el factor principal en España y en la zona euro. En el conjunto del euro, los bancos le atribuyen una contribución del -39% a la demanda de hipotecas, la mayor desde el tercer trimestre de 2023.
En España pesó además el empeoramiento de las perspectivas del mercado de la vivienda, aunque el precio de la vivienda siguió subiendo en el tercer trimestre.
El euríbor se adelantó a esas subidas. La media del euríbor de octubre fue del 3,239%, frente al 2,187% de octubre de 2025: más de un punto de diferencia.
¿Cuánto más cuesta hoy una hipoteca variable?
Con una hipoteca de 150.000 euros a 25 años y un diferencial de euríbor + 0,75%, esta es la diferencia entre revisar con el euríbor de hace un año y con el actual:
Hipoteca de 150.000 € a 25 años
Con el euríbor de octubre de 2025 (2,187%)
Con el euríbor de octubre de 2026 (3,239%)
Tipo aplicado (euríbor + 0,75%)
2,937%
3,989%
Cuota mensual
706,41 €
790,84 €
Intereses en 25 años si el tipo no cambiara
61.923 €
87.253 €
Ingresos netos para que la cuota no pase del 30%
2.355 €/mes
2.636 €/mes
Son 84,43 euros más al mes, unos 1.013 euros al año. Para que la cuota no pase del 30% de tus ingresos, necesitas ganar 281 euros netos más al mes. Es un cálculo orientativo con amortización francesa.
¿Es más difícil conseguir una hipoteca? Más cara, pero con los mismos requisitos
Los bancos españoles no endurecieron los criterios de concesión en el tercer trimestre: piden lo mismo para aprobar una hipoteca. Lo que cambió fueron las condiciones, porque trasladaron a los préstamos la subida de sus costes de financiación.
Ese endurecimiento llegó por el tipo de interés, no por los márgenes, que no variaron. Y el porcentaje de entidades con más solicitudes rechazadas apenas se movió.
En la zona euro el panorama es más duro: las condiciones se endurecieron un 16% neto y las solicitudes rechazadas aumentaron un 5% neto, por encima de la media del 4% desde 2015.
Para aprobar tu solicitud, el banco seguirá mirando tus ingresos, tu estabilidad laboral y tus ahorros, los factores que deciden si te van a conceder la hipoteca.
Menos solicitudes, pero más firmas: lo que dicen los datos del INE
La caída de las solicitudes todavía no se ve en las firmas. En agosto, la firma de hipotecas sobre viviendas subió un 2,3% interanual, hasta 33.841, con un importe medio de 181.285 euros, un 7,7% más.
La encuesta mide solicitudes y la estadística de hipotecas del INE mide firmas, que llegan después: las dos cifras no se contradicen. En agosto, el interés medio fue del 3,08% y el 64,1% de las hipotecas se firmó a tipo fijo.
¿Qué esperan los bancos hasta final de año?
Las entidades españolas prevén que la demanda vuelva a caer en el cuarto trimestre en todos los segmentos, y que los criterios para conceder préstamos a los hogares se endurezcan moderadamente.
En la zona euro, los bancos esperan endurecer los criterios de las hipotecas un 10% neto, empujados por las entidades francesas, españolas e italianas.
La siguiente cita clave es el 17 de diciembre, en la próxima reunión del BCE. Antes de la pausa de octubre, parte de los analistas ya situaba ahí una tercera subida de 0,25 puntos.
¿Qué significa para ti si vas a pedir una hipoteca?
Que haya menos demanda no significa que la hipoteca vaya a salir más barata: los bancos han subido los tipos y esperan endurecer los requisitos. Antes de pedirla, te conviene calcular bien tu margen:
Reúne el ahorro previo: BBVA y Sabadell financian como máximo el 80% del precio en vivienda habitual, así que el dinero que necesitas para comprar casa incluye la entrada y los gastos.
Compara la TAE: pide la oferta vinculante a varios bancos o deja que un bróker hipotecario presente tu solicitud a varios a la vez.
Hipoteca Fija BBVA: TIN del 2,85% (3,76% TAE) con bonificaciones y del 3,85% (4,59% TAE) sin ellas. Sin comisión de apertura, financia hasta el 80% y admite subrogación desde otro banco.
Hipoteca fija Sabadell: TIN del 2,75% (3,67% TAE) si domicilias tu nómina y contratas sus seguros, y del 3,75% (4,23% TAE) sin bonificar. No cobra comisión de apertura y su plazo llega hasta 30 años.
Hipoteca Naranja fija ING: no publica un tipo único, sino un precio personalizado para cada cliente, que calculas en su web en menos de un minuto. Financia hasta el 80% a un plazo de hasta 25 años.
Preguntas frecuentes sobre la caída de la demanda de hipotecas
¿Cuánto ha caído la demanda de hipotecas en España?
Un 40% en saldo neto en el tercer trimestre de 2026: es la diferencia entre los bancos que vieron caer las solicitudes para comprar vivienda y los que las vieron subir. Es la mayor caída en tres años y supera en 13 puntos a la de la zona euro, del -27%.
¿Por qué cae la demanda de hipotecas?
Sobre todo por la subida de los tipos de interés: el BCE los elevó en junio y septiembre hasta el 2,50% y el euríbor cerró octubre en el 3,239%. En España pesan también las peores perspectivas del mercado de la vivienda.
¿Es más difícil que me concedan una hipoteca ahora?
Por ahora no: los bancos españoles mantuvieron estables los criterios de concesión en el tercer trimestre. Lo que ha cambiado es el precio, porque han subido los tipos. Para el cuarto trimestre prevén endurecer moderadamente los requisitos para los hogares.
¿Van a bajar las hipotecas porque haya menos demanda?
La encuesta no apunta en esa dirección. Los bancos han encarecido los préstamos por el aumento de sus costes de financiación y esperan endurecer las condiciones. El precio dependerá sobre todo del euríbor y de lo que decida el BCE el 17 de diciembre.
¿Qué es la Encuesta de Préstamos Bancarios?
Es una encuesta trimestral del BCE a los bancos de la zona euro, que en España elabora el Banco de España. Pregunta por los criterios para conceder préstamos, sus condiciones y la demanda de hogares y empresas, y por lo que esperan para el trimestre siguiente.
¿Me conviene una hipoteca fija o variable ahora?
Depende del riesgo que quieras asumir. Con la fija pagas siempre lo mismo; con la variable, tu cuota sube o baja con el euríbor en cada revisión. En agosto, el 64,1% de las hipotecas sobre viviendas se firmó a tipo fijo, con un interés inicial medio del 3,16%, frente al 2,95% de las variables.