Sistema de amortización francés: qué es, fórmula y ejemplo de cálculo
Sistema de amortización francés: qué es, fórmula y ejemplo de cálculo
El sistema de amortización francés reparte la devolución de un préstamo en cuotas iguales: al principio pagas sobre todo intereses y al final, capital. Te explicamos su fórmula, cómo calcularlo en Excel, un cuadro de amortización real y sus diferencias con el sistema alemán.
El sistema de amortización francés es el método más utilizado para calcular la cuota de una hipoteca en España: devuelves el préstamo en cuotas constantes mientras no cambie el tipo de interés, pero dentro de cada cuota los intereses pesan mucho al principio y el capital gana terreno con los años. En una hipoteca de 150.000 euros a 25 años al 3% fijo, la cuota es de 711,32 euros al mes: del primer recibo, 375 euros son intereses y solo 336,32 euros reducen la deuda.
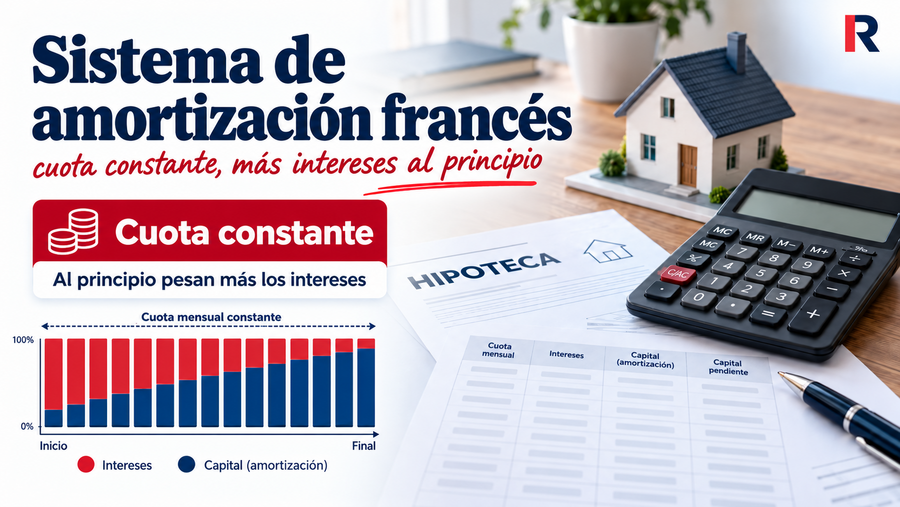
En el sistema de amortización francés, la cuota se mantiene constante, pero al principio se pagan más intereses y se amortiza menos capital.
¿Qué es el sistema de amortización francés?
El sistema de amortización francés, también llamado método francés o sistema progresivo, es un sistema de cuotas iguales en el que los intereses se calculan sobre el capital que queda por devolver. Sus rasgos clave son tres:
Cuota constante: se mantiene igual mientras no cambie el tipo de interés.
Intereses decrecientes: se calculan sobre el capital pendiente, así que los primeros años pagarás más intereses.
Capital creciente: como la cuota no cambia, la parte que amortiza deuda aumenta en cada recibo.
Cómo funciona el sistema francés en una hipoteca fija y en una variable
En una hipoteca variable se aplica el mismo método, pero en cada revisión el banco recalcula la cuota con el nuevo tipo, el capital pendiente y el plazo que queda. Con el préstamo del ejemplo, si tras el primer año el tipo pasara del 3% al 3,5%, la cuota subiría de 711,32 a 749,55 euros, 38,23 euros más al mes. Es el mecanismo que explica cómo afecta el euríbor a las hipotecas.
Fórmula del sistema de amortización francés
La cuota depende de tres variables: el capital prestado, el tipo de interés y el plazo. Esta es la fórmula para calcular la cuota y los intereses en función del capital pendiente:
Donde:
C = Cuota a pagar.
V = Cantidad del préstamo hipotecario.
i = tipo de interés del período. (siguiente fórmula)
n = número de cuotas.
Donde:
I (p - 1, p) = tipo de interés del período.
i = tipo de interés.
V (p - 1) = Capital del préstamo hipotecario pendiente de amortizar.
Aplicada a una hipoteca de 150.000 euros a 25 años al 3%, la fórmula de la amortización francesa se resuelve en tres pasos:
Cuota: con i = 3% / 12 = 0,0025 y n = 300 meses, C = 150.000 × 0,0025 / (1 − 1,0025−300) = 711,32 euros.
Intereses del mes: capital pendiente × i → 150.000 × 0,0025 = 375 euros.
Capital amortizado: cuota − intereses → 711,32 − 375 = 336,32 euros, que se restan de la deuda antes de calcular la cuota siguiente.
Cómo calcular la cuota del sistema de amortización francés en Excel
La función PAGO de Excel o Google Sheets calcula la cuota de un préstamo con sistema francés sin escribir la fórmula: =PAGO(3%/12;300;-150000) devuelve 711,32 euros. Los argumentos son el tipo mensual, el número de cuotas y el capital en negativo.
👉🏻 Puedes descargar la calculadora y con esta hoja Excel podrás calcular la cuota de tu hipoteca y el ahorro tras realizar una amortización parcial.
Ejemplo de cálculo de una hipoteca con sistema de amortización francés
Así es el cuadro de amortización francés de una hipoteca de 70.000 euros a 10 años con un tipo fijo del 1,50%, calculado con el simulador del Banco de España:
Cuota mensual: 628,54€ (7.542,48€ al año).
Intereses en total durante los diez años: unos 5.425€
Cantidad total pagada por el préstamo de 70.000 euros: unos 75.425€
La tabla muestra los primeros 35 meses de la hipoteca: la cuota se mantiene constante, pero los intereses bajan y el capital amortizado sube en cada recibo. Al final del préstamo, la cuota es casi toda capital.
Cuadro de amortización francés de una hipoteca de 150.000 euros a 25 años
Con un plazo largo el efecto se ve mejor. Esta es la tabla de amortización francesa, resumida por años, de una hipoteca de 150.000 euros a 25 años al 3% fijo (cuota de 711,32 euros):
Año
Intereses pagados en el año
Capital amortizado en el año
Capital pendiente al final del año
1
4.444,04 €
4.091,76 €
145.908,24 €
5
3.923,05 €
4.612,76 €
128.258,21 €
10
3.177,55 €
5.358,26 €
103.002,59 €
15
2.311,56 €
6.224,24 €
73.665,23 €
20
1.305,62 €
7.230,18 €
39.586,47 €
25
137,10 €
8.398,70 €
0 €
En el primer año, más de la mitad de lo que pagas son intereses; en el último, apenas el 1,6%. En total pagarás 213.395,09 euros, de los que 63.395,09 euros son intereses. Para leer cualquier tabla así línea a línea, consulta qué es el cuadro de amortización de la hipoteca.
Ejemplo calculado con un tipo de interés de ejemplo. No corresponde a la oferta de ninguna entidad.
Sistema francés y sistema alemán de amortización: diferencias
En el sistema francés de amortización la cuota es igual todos los meses; en el sistema alemán lo fijo es el capital que devuelves, así que la cuota empieza más alta y va bajando. Este es el mismo préstamo de 150.000 euros a 25 años al 3% con cada sistema:
Concepto
Sistema francés
Sistema alemán
Primera cuota
711,32 €
875,00 €
Última cuota
711,32 €
501,25 €
Capital devuelto en la primera cuota
336,32 €
500,00 €
Intereses totales
63.395,09 €
56.437,50 €
Para quién encaja
Quien necesita una cuota estable y asumible desde el primer mes
Quien puede pagar más al principio y quiere pagar menos intereses
El alemán ahorra casi 7.000 euros de intereses, pero exige 163,68 euros más en la primera cuota. Por eso el francés domina en las hipotecas: la cuota inicial es más baja justo cuando el esfuerzo sobre los ingresos suele ser mayor. El sistema americano, en el que solo se pagan intereses y el capital se devuelve al final, apenas se usa en hipotecas.
Amortización anticipada en el sistema francés: reducir cuota o plazo
Como los intereses se concentran al principio, adelantar capital en los primeros años es lo que más ahorra. Si en el préstamo del ejemplo haces una amortización anticipada de 10.000 euros al cumplir el quinto año, puedes elegir entre:
Reducir plazo: sigues pagando 711,32 euros, terminas 24 meses antes y ahorras unos 7.670 euros de intereses.
Reducir cuota: la cuota baja a 655,86 euros (55,46 euros menos al mes) y ahorras unos 3.310 euros de intereses.
⚠️ Recuerda que con Rankia Hipotecas, te ayudamos en el proceso de contratación de tu hipoteca GRATIS!.
Preguntas frecuentes
No. El sistema francés es la forma de calcular las cuotas y el tipo fijo es una condición del interés. Se pueden combinar: una hipoteca fija con sistema francés tiene la misma cuota durante toda su vida, y una variable con sistema francés mantiene la cuota hasta la siguiente revisión del tipo.
Porque los intereses de cada cuota se calculan sobre el capital pendiente, que al principio es el más alto. Como la cuota es fija, si los intereses son altos queda poco para devolver capital. A medida que la deuda baja, los intereses también bajan y la parte de capital crece.
Depende de tu capacidad de pago. El sistema alemán sale más barato en intereses, pero sus primeras cuotas son más altas. El francés cuesta más en total, pero ofrece una cuota más baja y estable desde el primer mes, por eso es el más habitual en las hipotecas.
Se calcula multiplicando la cuota por el número de cuotas y restando el capital prestado. En una hipoteca de 150.000 euros a 25 años al 3% fijo, la cuota es de 711,32 euros y, tras 300 cuotas, los intereses suman 63.395,09 euros.
Solo si el banco lo acepta. Cambiar el sistema de amortización modifica las condiciones del préstamo, así que hay que pactarlo con la entidad mediante una novación de la hipoteca, que normalmente se formaliza ante notario.
Buenas, yo lo he desentrañado por fin :)
Imagino que te refieres a "La cláusula PI" de cálculo no?
en respuesta a
Eduardr6
-
Nuevo
#10
02/07/18 16:25
Ciertamente que estaremos arruinados, en mi país se cobra un interés anual que anda entre el 30% y el 48% a 5 o 6 años, algo que da miedo, pero que más se puede hacer, si ocupas el dinero
en respuesta a
santiago_naya
-
#8
28/07/14 08:24
Buenas Santiago, se trata de un ejemplo no relacionado con los tipos de interés de la vida real, sino un ejemplo sencillo para poder calcular manualmente la hipoteca por el sistema de amortización francés a través de las fórmulas y así, observar la importancia que tienen los tipos de interés en las cuotas.
Un saludo.
en respuesta a
Eduardr6
-
#7
28/07/14 08:21
Buenas, el hecho de poner en el ejemplo un tipo de interés del 3% mensual, no es porque en el mercado se encuentren normalmente esos tipos de interés, sino porque es una forma de poder calcular la cuota del sistema de amortización francés de forma fácil y simple y que los usuarios pudieran observar con facilidad las variaciones y por tanto, la importancia de negociar los tipos de interés de una hipoteca.
Un saludo.
en respuesta a
gsbreak
-
#6
27/07/14 18:58
Cierto pone mensual, por lo que el cuadro de amortización sería correcto pero para ser un ejemplo me parece un mal ejemplo dado que nadie paga un 3% mensual de interés por un crédito hipotecario almenos hoy en dia. En el pàsado se pagaron interes altos del 17% pero creo que al 36% nunca llegó.
en respuesta a
gsbreak
-
#5
27/07/14 11:22
Pues vaya interés, como para pedir un préstamo.
en respuesta a
Eduardr6
-
#4
27/07/14 10:44
El ejemplo, como pone en el articulo, esta hecho con un tipo de interes del 3% mensual, no anual.
#2
26/07/14 22:12
A mi también me parecen muchos intereses para un tipo del 3% y tan poca cantidad, debe de haber algo mal.
#1
26/07/14 17:46
Hola,
pues la calculadora del Banco de España (10.000 euros y 36 meses) da una cuota de 290,81 euros.
Saludos.
PS: Aprovecho a ver si alguien desenmascara el perverso sistema de amortización constante que emplea Unicaja pues siempre da como resultado unos euros más que cualquier calculadora confiable.