Mejores hipotecas de octubre de 2026: fijas, variables y mixtas
Mejores hipotecas de octubre de 2026: fijas, variables y mixtas
EDITOR's CHOICE
Comparativa completa de las mejores hipotecas de octubre 2026: fija desde 2,55% TIN (Ibercaja), variable desde Euríbor+0,49% (Kutxabank) y mixta desde 2,70% sin vinculaciones (Pibank), con tablas y podios de todas las entidades.
Las mejores hipotecas (fijas, variables y mixtas) de octubre de 2026 son la fija de Sabadell (2,75% TIN y 3,58% TAE), la variable de Kutxabank (2,27% el primer año y después euríbor + 0,49%, el diferencial más bajo de las que comparamos; 4,11% TAE) y la mixta de Pibank (2,70% fijo durante cuatro años y después euríbor + 0,65%, 3,81% TAE, sin productos vinculados).
Comparar las mejores hipotecas antes de firmar puede ahorrarte miles de euros a lo largo del préstamo. Hemos comprobado en la web oficial de cada banco el TIN, la TAE con y sin bonificaciones, los productos vinculados y los requisitos de acceso de 27 hipotecas. Para las cuotas usamos el mismo préstamo en todas (150.000 € a 25 años) y el euríbor oficial actual, así que las cifras se pueden comparar entre sí.
Las mejores hipotecas fijas (octubre de 2026)
Las hipotecas fijas mantienen la misma cuota durante toda la vida del préstamo, así que sabes desde el primer día cuánto vas a pagar cada mes. En octubre de 2026, las mejores hipotecas fijas de nuestro ranking son las de Sabadell (2,75% TIN y 3,58% TAE, sin comisión de apertura), CaixaBank (2,85% TIN bonificado a 30 años) e Ibercaja (2,55% TIN y 3,49% TAE con su Hipoteca Fija Vamos, el TIN bonificado más bajo de las fijas que comparamos).
Nómina desde 2.000 €. Comisión de apertura del 0,15%
Datos consultados el 20 de octubre de 2026 en la web oficial de cada banco. La TAE de CaixaBank corresponde a 30 años, y las de Openbank e Ibercaja, a 25 años. BBVA e ING no publican el tipo bonificado en abierto: lo dan al simular la hipoteca.
🏆 TOP3: Las mejores hipotecas fijas de nuestro ranking
Hipoteca fija Sabadell
TIN bonificado:
2.75 %
TAE bonificado:
3.67 %
*
4 productos bonificables:
Domiciliación de nómina, Seguro de hogar, Seguro de vida y Seguro de protección de pagos
Financiación máxima:
80%
*
6 productos bonificables:
Domiciliación de nómina, Tarjeta de crédito, Domiciliacion de recibos, Seguro de hogar, Seguro de vida y Plan de pensiones
Financiación máxima:
90%
🥇 HIPOTECA FIJA BANCO SABADELL: 2,75% TIN y 3,58% TAE con nómina y los seguros de vida, hogar y protección de pagos; sin bonificar, 3,75% TIN y 3,99% TAE. No cobra comisión de apertura y financia hasta el 80% del precio de compra o de la tasación en primera vivienda. 👉🏼 Ver más
🥈 HIPOTECA FIJA CAIXABANK: la CasaFácil fija ofrece un 2,85% TIN bonificado a 30 años (4,259% TAE) y un 2,80% hasta 20 años. Cada producto rebaja el tipo por separado (hasta 1 punto en total): nómina, tres recibos y tarjeta (0,35), seguro de vida (0,35), seguro de hogar (0,15) y alarma (0,15). Sin comisión de apertura ni de estudio, y CaixaBank asume notaría, gestoría y registro. 👉🏼 Ver más
🥉 HIPOTECA VAMOS FIJA IBERCAJA: tiene el TIN bonificado más bajo de las fijas que comparamos: 2,55% (3,49% TAE). Sin bonificar, ese 2,55% solo dura el primer año y después sube al 3,55% (3,80% TAE). Bonifica hasta 1 punto con nómina de 2.500 €, 12 operaciones al semestre con tarjeta de crédito, tres recibos, seguros de hogar y vida y un plan de aportación de 75 € al mes a un fondo de Ibercaja. No cobra comisión de apertura, presta desde 100.000 € hasta el 80% (95% si tienes 35 años o menos) a 25 años y cobra hasta un 2% por amortizar los diez primeros años. 👉🏼 Ver más
💡 Consejo Rankia
Además del TIN, revisa la TAE, las comisiones y el coste de los productos vinculados antes de decidir.
Las mejores hipotecas variables (octubre de 2026)
Las hipotecas variables tienen un interés que cambia en función del euríbor, por lo que la cuota puede subir o bajar a lo largo del préstamo. En octubre de 2026, las primeras de nuestro ranking son la Hipoteca Naranja Variable de ING (2,15% el primer año y después euríbor + 0,65%, 4,46% TAE), la de Sabadell (1,50% el primer año y después euríbor + 0,50%) y la de Kutxabank, con el diferencial más bajo (euríbor + 0,49%, 4,11% TAE).
🥇 HIPOTECA VARIABLE ING: la Hipoteca Naranja Variable de ING encabeza la selección. Ofrece un 2,15% el primer año y después euríbor + 0,65% (4,46% TAE) con cuenta con nómina, seguro de hogar y seguro de vida, y permite elegir uno o tres años a tipo fijo antes de pasar a variable. No cobra comisión de apertura ni por amortización parcial, admite hasta 40 años de plazo y, a menores de 36 años, les financia hasta el 100% de la tasación en viviendas de hasta 400.000 €. 👉🏼 Ver la hipoteca de ING
🥈 HIPOTECA VARIABLE SABADELL: Sabadell ofrece un 1,50% TIN el primer año, el tipo inicial más bajo de las variables que comparamos, y después euríbor + 0,50% con nómina y los seguros de vida, hogar y protección de pagos. No cobra comisión de apertura. Su web publica una TAE del 3,98%, calculada con el euríbor de mayo. 👉🏼 Ver análisis completo
🥉 HIPOTECA VARIABLE KUTXABANK: 2,27% el primer año y después euríbor + 0,49%, el diferencial más bajo de las que comparamos (4,11% TAE). Para conseguirlo hay que domiciliar una nómina de 3.000 € o más, aportar 2.400 € al año a un plan de pensiones o EPSV de Kutxabank y contratar el seguro de hogar. 👉🏼 Ver análisis completo
💡 Consejo Rankia
En este tipo de financiación, presta especial atención al diferencial, pero también a la TAE y a las condiciones exigidas para mantener la bonificación.
Las mejores hipotecas mixtas (octubre de 2026)
Las hipotecas mixtas mantienen un tipo fijo durante los primeros años y pasan después a un interés variable ligado al euríbor, por lo que combinan estabilidad inicial y exposición posterior al índice. En octubre de 2026, las primeras de nuestro ranking son la Hipoteca Naranja Mixta de ING, que permite fijar el tipo 5, 10, 15 o 20 años, la de Sabadell (1,80% fijo durante tres años) y la de Pibank (2,70% fijo durante cuatro años, 3,81% TAE, sin productos vinculados).
🥇 HIPOTECA MIXTA ING: la Hipoteca Naranja Mixta de ING encabeza la selección. Permite elegir entre 5, 10, 15 o 20 años a tipo fijo y el resto variable, con un plazo de hasta 40 años. No cobra comisión de apertura ni por amortización parcial, y a menores de 36 años les financia hasta el 100% de la tasación en viviendas de hasta 400.000 €. ING da el tipo al simular la hipoteca, según los productos que contrates: nómina, seguro de hogar y seguro de vida. 👉🏼 Ver la hipoteca de ING
🥈 HIPOTECA MIXTA SABADELL: Sabadell deja elegir tres, cinco o siete años fijos al 1,80%, 2,10% o 2,45% TIN bonificado, y después euríbor + 0,70%, + 1,00% o + 1,30%. Bonifica con nómina y seguros de vida y hogar, y no cobra comisión de apertura. Su web publica un 3,76% TAE en la de tres años, calculado con el euríbor de marzo. 👉🏼 Ver análisis completo
🥉 HIPOTECA PIBANK MIXTA: 2,70% fijo durante cuatro años y después euríbor + 0,65% (3,81% TAE). No bonifica ni exige productos: solo la cuenta de Pibank para la cuota y un seguro de daños con cualquier aseguradora. Financia hasta el 90% del precio de compra y no cobra comisiones por amortizar. 👉🏼 Ver análisis completo
💡 Consejo Rankia
En una hipoteca mixta no conviene fijarse solo en el tipo del tramo inicial. Revisa también cuánto dura ese periodo, el diferencial que se aplicará después y las vinculaciones necesarias para mantener la bonificación.
Otras hipotecas según tu perfil o necesidad
No todas las ofertas están pensadas para el mismo tipo de comprador. Según tu situación personal o el uso que quieras darle a la vivienda, puede interesarte consultar opciones más específicas:
¿Necesitas más del 80% de financiación para comprar vivienda?
Cuando necesitas financiar más del 80%, tienes un perfil menos estándar o simplemente quieres intentar mejorar la oferta que te hace tu banco, comparar y negociar con varias entidades cobra más importancia.
Un bróker hipotecario puede estudiar tu situación, identificar qué bancos tienen más posibilidades de aprobar la operación y negociar el tipo de interés, la financiación o las vinculaciones a tu nombre.
🏦 Si prefieres comparar distintas alternativas antes de decidir, puedes consultar nuestro análisis de los mejores brókers hipotecarios.
Cómo elaboramos el ranking de mejores hipotecas
Las mejores hipotecas de este ranking no son siempre las de TAE más baja: valoramos el precio junto con lo que cuesta conseguirlo y las condiciones que ofrece cada banco. Estos son los criterios que tenemos en cuenta:
TAE bonificada y sin bonificar. Comparamos las dos, porque la diferencia entre ambas indica cuánto te juegas si dejas de cumplir alguna vinculación.
Coste de las vinculaciones. Revisamos cuántos productos exige cada banco y cuánto rebaja cada uno el tipo.
Condiciones de acceso. Ingresos mínimos, importe mínimo del préstamo, porcentaje de financiación y plazo máximo.
Comisiones. Apertura y amortización anticipada.
Mismo escenario para todas. Las cuotas las calculamos con 150.000 € a 25 años y el euríbor oficial de septiembre de 2026 (3,247%). Si un banco publica su TAE con un euríbor anterior, lo indicamos.
Fuente y fecha. Todos los datos salen de la web oficial o de la ficha precontractual de cada banco, consultadas el 20 de octubre de 2026.
Por qué la hipoteca más barata no siempre es la mejor
La TAE es el mejor indicador para comparar precios, pero no lo dice todo. Antes de pedir una hipoteca conviene revisar tres cosas:
Requisitos de acceso. Algunas ofertas con TAE muy baja están pensadas para préstamos de importe alto, como las hipotecas Avantio de Banca March, o piden ingresos elevados, como la variable de Kutxabank (nómina de 3.000 €).
Coste real de las vinculaciones. Si el seguro que te exigen cuesta más de lo que rebaja el tipo, la TAE bonificada puede acabar siendo más alta que la sin bonificar. Compara siempre las dos.
Duración del tipo inicial. En variables y mixtas, un tipo bajo durante un año pesa menos que uno algo más alto durante cuatro o cinco: mira cuánto dura y qué diferencial se aplica después.
Si lo que buscas es solo el precio más bajo, en nuestro ranking de hipotecas más baratas las ordenamos todas por TAE, con la cuota y los intereses totales de cada una.
💡 Consejo Rankia
Utiliza la TAE para comparar el coste de las ofertas, pero no de forma aislada. El porcentaje de financiación, las vinculaciones, el plazo y las condiciones que finalmente te conceda el banco también pueden marcar la diferencia.
¿Hipoteca fija o variable? Qué conviene ahora (y cuándo elegir la mixta)
Decidir entre una hipoteca fija o variable (la duda que más se busca a la hora de contratar una hipoteca) depende de tu tolerancia al riesgo y del plazo previsto. Y si te preguntas qué hipoteca es mejor, fija, variable o mixta, con el euríbor por encima del 3% la respuesta también depende de cuánto tiempo vayas a quedarte en la vivienda:
Fija: si valoras la seguridad por encima de todo y quieres una cuota idéntica toda la vida del préstamo. Es la opción más coherente con el escenario actual de euríbor elevado. ➡️ Comparar las mejores hipotecas fijas.
Variable: si tienes capacidad de ahorro para absorber subidas y confías en que el euríbor se modere. La cuota inicial es más baja, pero se revisa al alza periódicamente. ➡️ Comparar las mejores hipotecas variables.
Mixta: el punto intermedio (cuota fija barata los primeros años y variabilidad posterior) para quien quiere estabilidad a corto sin renunciar al ahorro potencial a largo. ➡️ Comparar las mejores hipotecas mixtas.
Ejemplo de cuota: 150.000 € a 25 años
Cuota mensual (sistema francés) de la primera hipoteca de nuestro ranking en cada modalidad con un préstamo de 150.000 € a 25 años y el euríbor oficial de septiembre de 2026 (3,247%), suponiendo que no cambia. Los intereses no incluyen el coste de los seguros vinculados:
Modalidad
Hipoteca
Cuota inicial
Cuota después
Intereses totales
Fija
Sabadell (2,75% fijo)
692 €
No cambia
57.590 €
Variable
Kutxabank (2,27% el primer año, después euríbor + 0,49%)
656 €
766 €
78.438 €
Mixta
Pibank (2,70% cuatro años, después euríbor + 0,65%)
688 €
769 €
76.895 €
Con el euríbor en el 3,247%, la fija de Sabadell es la que menos intereses suma (57.590 €) y su cuota no cambia nunca. La variable de Kutxabank tiene la cuota más baja el primer año (656 €) y la mixta de Pibank mantiene 688 € durante cuatro años sin exigir productos vinculados; las dos acabarían costando menos que la fija si el euríbor bajara de forma sostenida.
Cómo encontrar la mejor hipoteca para tu perfil
Saber cómo elegir la mejor hipoteca no es solo fijarse en el tipo más bajo: los pasos para pedir una hipoteca con las mejores condiciones pasan por comparar varias ofertas, entender la letra pequeña y negociar antes de firmar. Estos son los que más marcan la diferencia:
🏦 Pide simulaciones en varios bancos antes de decidirte y compara las condiciones en detalle.
🤝 Negocia bonificaciones y tipos de interés: no te conformes con la primera oferta que recibas.
📄 Revisa la letra pequeña: las comisiones ocultas y los productos asociados pueden encarecer significativamente la operación.
💰 Compara siempre la TAE real, sumando el coste de seguros y comisiones, y no te guíes solo por el TIN.
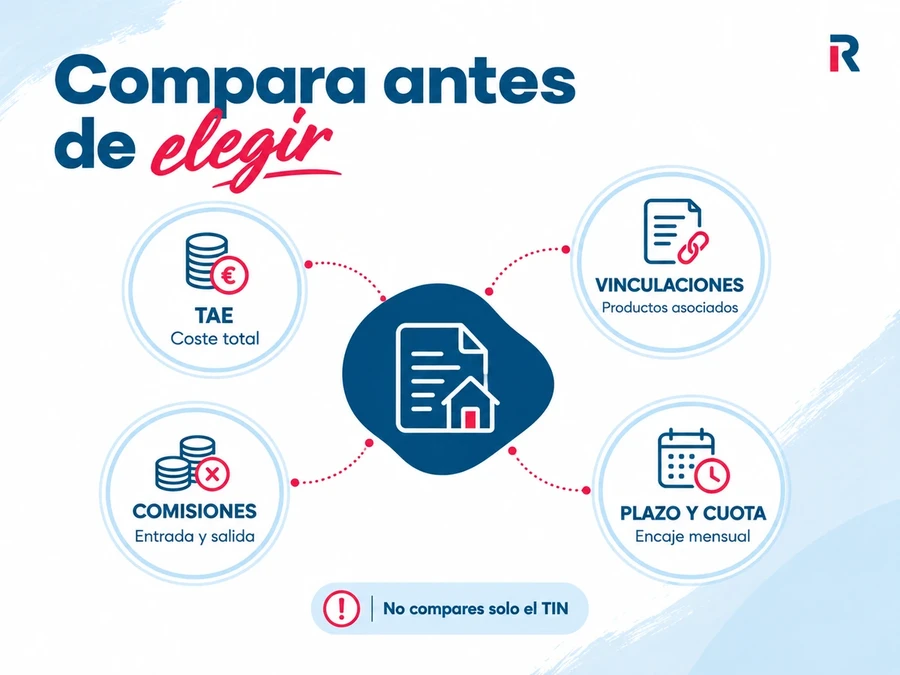
Qué debes comparar antes de elegir una hipoteca: TAE, comisiones, vinculaciones, plazo y cuota.
📘 TIN, TAE y marco legal: lo que necesitas saber antes de firmar
Para comparar correctamente cualquier hipoteca conviene dominar estos conceptos clave:
TIN (Tipo de Interés Nominal): el interés que cobra el banco. Sirve para calcular la cuota, pero no refleja el coste total real.
TAE (Tasa Anual Equivalente): incluye el TIN más comisiones y el coste de los productos vinculados. La diferencia entre TIN y TAE de una hipoteca es precisamente esa: la TAE es la cifra que debes usar para comparar ofertas, nunca el TIN que anuncia el banco en su publicidad.
Comisiones: la comisión de apertura de la hipoteca (del 0% al 1%, cada vez más entidades la eliminan) y la de amortización anticipada, limitada por ley.
Desde la Ley 5/2019 (LCCI), quién paga los gastos de la hipoteca está claro: notaría, registro y gestoría los asume el banco (al cliente solo le corresponde la tasación). Antes de firmar recibirás la FEIN (el documento que resume, con carácter vinculante, todas las condiciones de tu préstamo) y la FiAE, y dispondrás de un plazo de reflexión de 10 días antes de la firma ante notario.
Para elegir entre las mejores hipotecas compara la TAE con y sin bonificar, suma el coste de los seguros que te exigen y comprueba que cumples los requisitos de ingresos e importe. Una diferencia de 0,20 puntos en el tipo supone unos 4.700 € más de intereses en un préstamo de 150.000 € a 25 años.
Preguntas frecuentes sobre las mejores hipotecas
En fija, la de Sabadell (2,75% TIN y 3,58% TAE, sin comisión de apertura). En variable, la de Kutxabank (2,27% el primer año y después euríbor + 0,49%, 4,11% TAE). En mixta, la de Pibank (2,70% fijo cuatro años, 3,81% TAE), que además no exige productos vinculados.
Entre las variables que comparamos, la de Kutxabank (euríbor + 0,49%), seguida de Sabadell y Bankinter (euríbor + 0,50%). Datos consultados el 20 de octubre de 2026 en la web de cada banco.
Con el euríbor en el 3,247%, una fija suma menos intereses que una variable o una mixta con un tramo fijo corto: en un préstamo de 150.000 € a 25 años, unos 58.000 € frente a 77.000-78.000 €. La variable y la mixta tienen una cuota inicial más baja y solo compensan a largo plazo si esperas que el euríbor baje de forma sostenida.
Entre el 30% y el 35% del valor del inmueble: un 20% de entrada (los bancos financian como máximo el 80%) más un 10-12% adicional para gastos de notaría, registro, gestoría e impuestos.
Depende de la modalidad y de tu perfil. En fija destacan Sabadell, CaixaBank e Ibercaja; en variable, ING, Sabadell y Kutxabank, y en mixta, ING, Sabadell y Pibank. Si no quieres contratar seguros ni domiciliar la nómina, la mixta de Pibank no exige productos vinculados.
Sí. Con los avales del ICO, los menores de 35 años (y familias con hijos) pueden acceder a financiación de hasta el 95-100% del valor de la vivienda, reduciendo mucho la entrada necesaria.
Porque la diferencia te dice cuánto pagas por cumplir las vinculaciones. Si los seguros que exige el banco cuestan más de lo que rebajan el tipo, la TAE bonificada puede ser más alta que la sin bonificar, y entonces no compensa contratarlos.
Puede ahorrarte tiempo y conseguirte mejores condiciones, porque negocia con varios bancos a la vez y conoce qué entidad encaja mejor con tu perfil. Su intermediación puede tener coste, pero suele compensar si te consigue un tipo más bajo que negociando tú solo.
No es malo el análisis. 2026 debe mantener el mismo ritmo en cuestión de financiación.
#3
09/07/25 10:00
Que no mencionen CaixaBank y BBVA que son las mejores fijas, demuestra lo sesgado de este análisis.
en respuesta a
Dariomp
-
#2
05/07/24 17:02
Cuando se piden fiadores en un prestamo suele ser por pedir mas importe del que tienen estipulado ( 70, 80% de la tasacion o compra) o porque los ingresos representan menos del 30% de la cuota, ademas de llevar poco tiempo trabajando etc. , cuando firmamos como fiadores nos hacemos responsables de la operacion y deberiamos estar al corriente de como evoluciona, que sucede que si deja de pagarse van a reclamar al fiador con todos sus bienes, si no se ha estipulado en la firma de la hipoteca que solo se responde de una parte, por tanto cuando firmamos como fiadores debemos tener muy encuanta a quien y firmamos y ver si tiene la responsabilidad suficiente para la inversion, en mi vida he visto que se firman muchas operacion en la mayoria de casos para hij@s, que por no discutir con ellos se embarcan en operaciones que casi estan abocadas al fracaso, cuando ccompramos un inmueble y el mercado esta en alza no suele haber problemas, pero si es al contrario como ha pasado en diferentes epocas suele un problema familiar.
#1
02/12/23 01:12
Hola Hasmik: He leído atentamente tu artículo y me ha parecido muy interesante. Hay un aspecto del que no se suele hablar y es del aval de padres o familiares. Es decir, fiadores en tu hipoteca. En principio, parece que el único riesgo es que no pagues y se lo reclamen a tus padres, pero hoy me han pasado un enlace de un post de 10m de YouTube que me ha dejado helado. Te estaría muy agradecido si dieses aquí tu opinión porque se dicen en él cosas muy interesantes e impactantes. Parece escrito (contado) por un banquero. Este es el enlace: https://youtu.be/c3HaefRs-aw?si=KvBUVjOPKA2S3HH5 Gracias de antemano!!