Para invertir en antimonio desde España no existe hoy un ETF o ETC UCITS que replique el precio del metal: la única vía práctica son acciones de mineras con exposición al antimonio, sobre todo Perpetua Resources (Nasdaq: PPTA), Larvotto Resources (ASX: LRV), United States Antimony (NYSE: UAMY) y Alkane Resources (ASX: ALK), accesibles con brókers como Interactive Brokers, DEGIRO o Freedom24. El metal cotiza en Rotterdam en torno a 18.000-20.500 $/t (agosto 2026), lejos del récord de 59.750 $/t de julio de 2025 pero todavía por encima de los 11.000-12.000 $/t previos al rally. China concentra el 36% de la producción minera y más del 60% del refino, y mantiene un sistema de licencias de exportación desde septiembre de 2024. Este artículo explica qué es el antimonio, qué ha pasado con las restricciones chinas, por qué el precio se disparó y luego corrigió, y —lo más importante— cómo exponerse a esta temática sin confundir una minera con el metal. (Fuentes: USGS, Mineral Commodity Summaries 2026; Fastmarkets, evaluación Rotterdam 5 ago 2026)
Aspecto
Situación (septiembre 2026)
Qué es
Metaloide gris y quebradizo, extraído sobre todo de la estibina (Sb₂S₃)
Símbolo / nº atómico
Sb / 51
Principal productor
China: 40.000 t en 2025 (36% de la mina mundial); más del 60% del refino de trióxido
Producción mundial 2025
~110.000 t (frente a 153.000 t cinco años antes)
Principal uso estratégico
Retardantes de llama (49% en EE.UU.) y munición/aleaciones de plomo (40%)
Licencias obligatorias desde el 15 sep 2024; veto a EE.UU. (dic 2024) suspendido hasta el 27 nov 2026
ETF UCITS puro
No existe
Principal vía de inversión
Acciones de productores y desarrolladores (PPTA, LRV, UAMY, ALK)
Empresa más expuesta
Larvotto (produce desde ago 2026) y USAC (único integrado fuera de China/Rusia); Perpetua es sobre todo oro
Principal riesgo
Mercado diminuto y opaco: el precio se multiplicó por 5 y cayó un 65% en dos años
Cómo invertir en antimonio desde España: las opciones reales y sus límites
Antes de mirar empresas conviene tener clara una idea: el antimonio no se compra como el oro, el cobre o el petróleo. No hay contrato de futuros líquido en LME, COMEX o CME; el precio lo fijan agencias como Fastmarkets, Argus o Asian Metal a partir de operaciones físicas entre productores, traders y consumidores industriales. Eso deja al inversor particular español con tres caminos, cada uno con sus limitaciones.
¿Existe un ETF de antimonio?
No. Tras revisar la oferta UCITS disponible en Xetra, Euronext, London Stock Exchange y SIX, no existe ningún ETF ni ETC que replique el precio del antimonio, ni físico ni sintético. Tampoco hay productos cotizados de una sola minera de antimonio. Lo más parecido es el VanEck Rare Earth and Strategic Metals UCITS ETF (REMX, ISIN IE0002PG6CA6), que invierte en mineras de tierras raras y metales estratégicos y cuya exposición al antimonio es indirecta y marginal a través de compañías diversificadas como AMG Critical Materials. Si buscas el metal, ese ETF no te lo da; si buscas la temática amplia de metales críticos, puede servir como aproximación diversificada. Puedes comparar su cartera con otros productos en el comparador de ETFs de Rankia.
Acciones de empresas con exposición al antimonio
Es la vía que usa la inmensa mayoría de inversores particulares. La tabla siguiente recoge las compañías cotizadas con exposición material al antimonio, clasificadas por fase. No es una lista de recomendaciones: es un mapa. Fíjate en la columna "Exposición": en varias de ellas el antimonio es un subproducto del oro.
Empresa
Ticker
País
Proyecto / activo
Exposición al antimonio
Fase
Riesgo
United States Antimony (USAC)
NYSE: UAMY
EE.UU.
Fundición Thompson Falls (Montana), mina Stibnite Hill, planta en México
Alta: único integrado (mina-refino-venta) fuera de China y Rusia
Productor
Medio-alto
Alkane Resources
ASX: ALK
Australia
Mina Costerfield (Victoria), ex-Mandalay
Media: 763 t Sb en 2025 como subproducto del oro
Productor
Medio
Larvotto Resources
ASX: LRV
Australia
Hillgrove (Nueva Gales del Sur)
Muy alta: ~4.900 t Sb/año previstas (~7% de la demanda mundial) más 40.500 oz oro
Productor desde ago 2026 (rampa)
Alto
Perpetua Resources
Nasdaq/TSX: PPTA
EE.UU.
Stibnite Gold Project (Idaho)
Baja-media: única reserva de Sb en EE.UU., pero el valor lo pone el oro (4,8 Moz)
En construcción; producción prevista finales 2029
Alto
Nova Minerals
ASX / NYSE American: NVA
EE.UU. (Alaska)
Estelle + refinería Port MacKenzie
Media: fase 1 de trisulfuro de Sb financiada con 43,4 M$ del DoW
Desarrollador (producción prevista 2027)
Muy alto
Military Metals
CSE: MILI
Canadá / Eslovaquia
Trojárová (Eslovaquia), West Gore (Nueva Escocia)
Alta en tesis, cero en ingresos; licencia eslovaca revocada y recurrida
Exploradora
Muy alto
Trigg Minerals
ASX: TMG
Australia
Achilles / Wild Cattle Creek (NSW)
Alta en tesis: 1,52 Mt al 1,97% Sb (29.900 t contenidas)
Exploradora
Muy alto
Antimony Resources
CSE: ATMY
Canadá
Bald Hill (Nuevo Brunswick)
Alta en tesis: sondeos con leyes de dos dígitos
Exploradora
Muy alto
Southern Cross Gold
ASX: SX2 / TSXV: SXGC
Australia
Sunday Creek (Victoria)
Media: oro-antimonio; galería de exploración en marcha
Exploradora avanzada
Muy alto
AMG Critical Materials
Euronext Ámsterdam: AMG
Países Bajos
Trióxido de antimonio (Francia) dentro de un grupo de vanadio, litio, tántalo…
Marginal
Diversificada
Medio
Campine
Euronext Bruselas: CAMB
Bélgica
Trióxido de antimonio y reciclaje de plomo (Beerse)
Media: uno de los pocos refinadores europeos
Productor químico
Medio
Datos corporativos según comunicados de cada compañía (USGS, SEC, ASX, CSE) a septiembre de 2026. Cualquier inversión implica riesgo de pérdida del capital.
Qué bróker necesitas: Nasdaq y NYSE son fáciles, ASX y CSE no tanto
Perpetua y USAC cotizan en Nueva York y están en cualquier bróker con acceso a EE.UU. El problema son las australianas (ASX) y, sobre todo, las canadienses de la Canadian Securities Exchange (Military Metals, Antimony Resources), que muchos brókers españoles no ofrecen. Comprueba el mercado antes de abrir cuenta:
Comprar estas acciones desde España tiene tres implicaciones prácticas.
La primera es el cambio de divisa: cotizan en dólares estadounidenses, australianos o canadienses, y el bróker cobrará entre un 0,1% y un 0,5% por convertir, además de exponerte al tipo de cambio.
La segunda es la fiscalidad: las plusvalías tributan en la base del ahorro del IRPF (19% hasta 6.000 €, 21% hasta 50.000 €, 23% hasta 200.000 €, 27% hasta 300.000 € y 30% en adelante), y las pérdidas se compensan con otras ganancias patrimoniales del ejercicio y de los cuatro siguientes. Ninguna de las compañías de la tabla reparte hoy un dividendo relevante, así que la doble imposición no es un problema práctico.
La tercera es el modelo 720, y aquí conviene deshacer un malentendido frecuente: la obligación no depende de que la acción sea estadounidense o australiana, sino de dónde esté depositada. Si tu bróker custodia los valores en una entidad situada fuera de España —como ocurre con Interactive Brokers (Irlanda), DEGIRO (Alemania), Freedom24 (Chipre) o Lightyear (Estonia)— y el conjunto de tus valores en el extranjero supera los 50.000 € a 31 de diciembre, tendrás que presentar el 720. Si los custodia una entidad o sucursal en España, no hay obligación aunque compres acciones de Nasdaq o de la ASX; es el caso de los brókers de bancos españoles y, según indica la propia entidad, de Trade Republic, que opera en España a través de sucursal con IBAN español. El otro efecto práctico de usar un bróker extranjero es que Hacienda no recibe tus datos precargados: tendrás que calcular tú las plusvalías y las divisas.
Si operas con futuros u otros derivados sobre materias primas, la casuística cambia; la explica la guía general sobre cómo invertir en materias primas desde España. Cada situación fiscal es individual: ante importes relevantes, consulta con un asesor.
Perpetua Resources (PPTA): una mina de oro con el único antimonio de Estados Unidos
Perpetua es la empresa que más titulares genera cuando se habla de antimonio, y por eso conviene explicar bien qué es. Su proyecto Stibnite Gold, en Idaho, contiene la única reserva declarada de antimonio en Estados Unidos, pero es, ante todo, un proyecto de oro: reservas de 4,8 millones de onzas y una producción prevista de unas 450.000 onzas anuales en los cuatro primeros años. El propio informe técnico de la compañía a 31 de diciembre de 2025 lo dice: el proyecto está "sustentado por una economía robusta del oro". El modelo base se calcula con oro a 3.250 $/oz y antimonio a 10 $/lb (unos 22.000 $/t, por encima del precio actual de mercado), y arroja un VAN después de impuestos de 3.500 millones de dólares al 5%; con oro a 4.500 $/oz, 6.100 millones. El coste de capital estimado es de 2.576 millones de dólares. (Fuente: Perpetua Resources, TRS y nota de prensa, 31 marzo 2026)
Lo que sí es cierto es que el antimonio ha sido la llave del apoyo público: hasta 80 millones de dólares del Departamento de Guerra (antiguo Departamento de Defensa) bajo la Defense Production Act, selección como proyecto prioritario por la Casa Blanca y, sobre todo, un préstamo de 2.900 millones de dólares del Export-Import Bank aprobado el 21 de mayo de 2026 —el mayor de su programa "Make More in America"—, que junto a la caja de la empresa financia toda la construcción. Las obras arrancaron en octubre de 2025, un tribunal federal rechazó en junio de 2026 la última demanda contra los permisos, y la compañía apunta a la primera producción a finales de 2029. Además ha abierto una planta piloto con el Ejército de EE.UU. y el Idaho National Laboratory para producir trisulfuro de antimonio de grado militar, el compuesto que se usa en cebos de munición. (Fuentes: Perpetua Resources, 21 mayo 2026; CNBC, 21 mayo 2026)
La acción cotiza en torno a 17-19 dólares (septiembre 2026), tras haber tocado casi 29 dólares a finales de 2025, cuando Hatch entró en el capital a 28,84 $ por acción. Que la cotización haya caído casi un 40% mientras el proyecto conseguía su financiación total ilustra el punto central de este artículo, que desarrollamos en el siguiente apartado.
Perpetua Resources Corp. (PPTA) cotiza a 16,44 USD .
Por qué comprar una minera de antimonio no es comprar antimonio
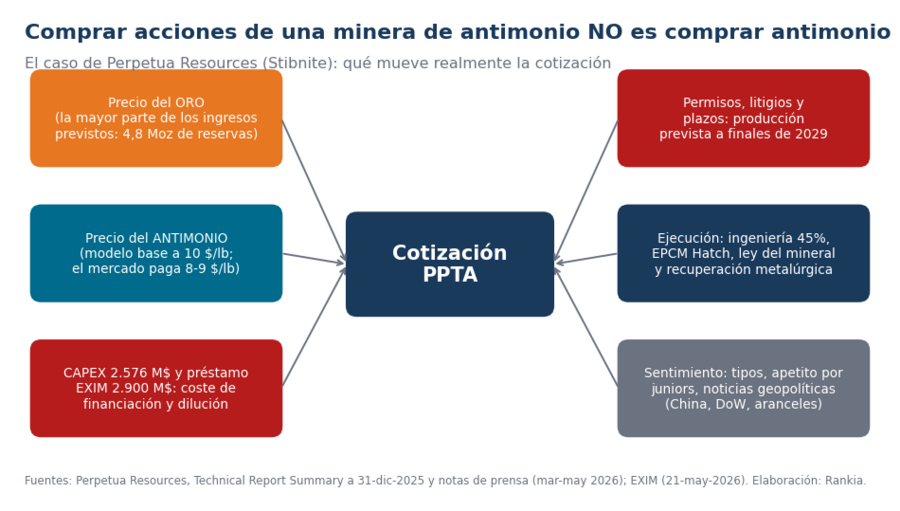
Esta es la confusión más cara que puede cometer un inversor que llega al antimonio atraído por los titulares sobre China. El precio del metal y la cotización de una minera están relacionados, pero la relación es indirecta, asimétrica y muchas veces se rompe. Tomemos Perpetua como ejemplo. Entre julio de 2025 y agosto de 2026 el antimonio cayó de 59.750 a unos 19.000 $/t (un 68%). En ese mismo periodo la acción de Perpetua primero subió con fuerza —hasta casi 29 dólares— gracias a las ampliaciones de capital con Agnico Eagle y JPMorgan, la orden de ejecución federal y el avance del préstamo EXIM, y después corrigió hasta los 17-19 dólares por la dilución, la subida de costes y el simple enfriamiento del apetito por juniors. El antimonio explicó muy poco de ese recorrido.
Lo que sí mueve una minera de antimonio, además del precio del metal, es todo esto: el precio del oro (en Perpetua, Larvotto, Alkane y Southern Cross el oro es el producto principal o un coproducto decisivo); el CAPEX y cómo se financia (deuda, ampliaciones que diluyen al accionista, acuerdos de offtake); los permisos y los litigios ambientales, que en Stibnite llevaron más de una década; la ejecución (una planta que se retrasa seis meses destruye más valor que una caída del 20% del metal); la ley del mineral y la recuperación metalúrgica (el antimonio se pierde con facilidad en la flotación si el circuito no está optimizado); la jurisdicción (Idaho no es Eslovaquia, como veremos con Military Metals); la calidad del equipo gestor; y la valoración a la que compras. Una minera puede subir con el metal bajando —si consigue financiación— y hundirse con el metal subiendo —si diluye, se retrasa o pierde un permiso—. Si lo que quieres es una apuesta sobre el precio del antimonio, ninguna acción te lo da limpio; si lo que quieres es una apuesta sobre que Occidente pagará por tener suministro propio, entonces sí estás en el sitio correcto, pero analizando empresas, no un metal.
Comprar acciones de una minera de antimonio NO es comprar antimonio
Larvotto Resources (LRV): el primer productor occidental nuevo en décadas
Si Perpetua es la historia de la financiación pública, Larvotto es la de la ejecución. Esta compañía australiana compró en diciembre de 2023 la histórica mina de Hillgrove, en Nueva Gales del Sur, a Trafigura por apenas 8 millones de dólares australianos, y en menos de tres años la ha vuelto a poner en marcha: la producción de antimonio y oro comenzó en agosto de 2026. El plan es producir unas 4.900 toneladas de antimonio al año —en torno al 7% de la demanda mundial y más de la mitad de la oferta no controlada por China— junto a 40.500 onzas de oro, durante una vida inicial de ocho años que la empresa quiere extender explorando la zona y reprocesando 1,4 millones de toneladas de relaves antiguos con antimonio, oro y wolframio recuperables. La financiación se cerró con un bono garantizado de 105 millones de dólares australianos y una ampliación de 60 millones. (Fuentes: Larvotto Resources, proyecto Hillgrove; Australian Resources & Investment, 2 septiembre 2026)
Es, con diferencia, la cotizada con la exposición más directa al antimonio como producto principal y con ingresos reales a la vista. También es donde el riesgo de ejecución está más vivo: acaba de empezar la puesta en marcha, y las rampas de producción de minas subterráneas reabiertas rara vez son lineales. El precio del antimonio le importa mucho más que a Perpetua: con el metal a 19.000 $/t y no a 50.000, los márgenes de Hillgrove se estrechan, aunque el oro por encima de 4.000 $/oz compensa parte del golpe.
Larvotto Resources Limited (LRV.AX) cotiza a 0,77 AUD .
United States Antimony (USAC, NYSE: UAMY) es la más peculiar del grupo: no es una junior con un proyecto, sino la única empresa integrada de antimonio fuera de China y Rusia, con fundición en Thompson Falls (Montana), planta en México y, desde 2025, minería propia en Stibnite Hill, donde en 2026 ha sacado mineral con leyes del 10% de antimonio. Tiene un contrato marco con la Defense Logistics Agency de hasta 245 millones de dólares para reponer la reserva estratégica de EE.UU., una subvención de 27 millones del Departamento de Guerra para ampliar su refino, subió al NYSE en marzo de 2026 y en agosto aprobó una recompra de acciones de hasta 100 millones. Es la forma más pura de exposición a la cadena de valor del antimonio en Occidente, con el matiz de que su negocio histórico era refinar mineral comprado a terceros, de modo que le beneficia el diferencial entre concentrado y producto acabado tanto como el precio absoluto. (Fuentes: USAC, 8-K 25 agosto 2026; USAC, 10-Q segundo trimestre 2026)
United States Antimony Corporation (UAMY) cotiza a 3,06 USD .
Alkane Resources (ASX: ALK) heredó en 2025, al fusionarse con Mandalay Resources, la mina de Costerfield (Victoria), una de las de mayor ley de oro-antimonio del mundo: produjo 763 toneladas de antimonio en 2025 y apunta a 800-900 en su ejercicio 2026. Es la vía "tranquila": una productora de oro rentable con el antimonio como extra, que ni se dispara ni se hunde con el metal.
Alkane Resources Limited (ALK.AX) cotiza a 1,44 AUD .
Nova Minerals (NVA) desarrolla en Alaska el proyecto Estelle y una refinería en Port MacKenzie financiada con 43,4 millones del Departamento de Guerra para producir trisulfuro de antimonio de grado militar a partir de 2027; es una historia de apoyo público en fase muy temprana.
Military Metals (CSE: MILI) es la única con un activo europeo, Trojárová, en Eslovaquia, un yacimiento de época soviética con un recurso histórico de 2,46 millones de toneladas al 2,47% de antimonio; el Gobierno eslovaco le revocó la licencia de exploración en 2026 y la empresa recurrió en junio: un recordatorio de que el riesgo regulatorio no es exclusivo de China.
Trigg Minerals (ASX: TMG), Antimony Resources (CSE: ATMY) y Southern Cross Gold (ASX: SX2) son exploradoras: sin ingresos, con recursos prometedores y una volatilidad que puede duplicar o dividir por dos la inversión en semanas.
Para valorar estas compañías te será útil el método que explicamos en cómo valorar acciones mineras de oro: en su mayoría son, antes que nada, mineras de oro.
Precio del antimonio: qué ha pasado y por qué no puedes comprarlo directamente
El antimonio es un metal menor: un mercado de unas 110.000 toneladas anuales que a 19.000 $/t vale poco más de 2.000 millones de dólares, frente a los cientos de miles de millones del cobre. No tiene futuros líquidos en ninguna bolsa occidental; el precio de referencia son las evaluaciones de Fastmarkets y Argus para metal del 99,65% en almacén de Rotterdam (en dólares por tonelada) y las cotizaciones domésticas chinas de Asian Metal (en yuanes por tonelada). Fastmarkets lanzó en marzo de 2026 nuevas referencias CIF Rotterdam/Ámberes para mejorar la transparencia. Eso significa que no hay forma de comprar "antimonio" como activo financiero: ni futuros, ni ETC, ni CFD serios. Los mercados OTC entre traders físicos exigen lotes mínimos de 25 toneladas —medio millón de dólares— y no son accesibles para un particular. Comprar lingotes a minoristas especializados es posible, pero con diferenciales enormes, custodia física y sin mercado organizado de reventa.
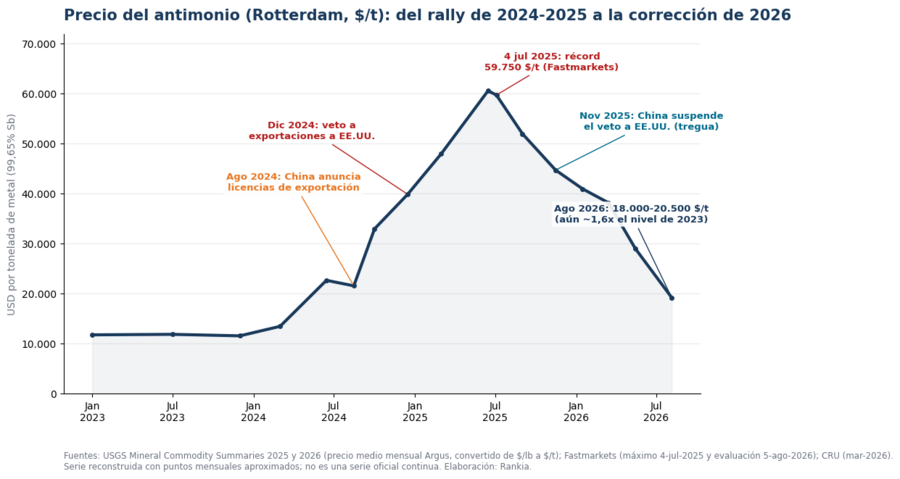
La evolución del precio resume toda la historia. Entre 2021 y 2023 el metal se movió entre 11.000 y 13.000 $/t (el precio medio de 2023 fue 5,49 $/lb según Argus/USGS). En 2024 empezó a tensarse antes del anuncio chino —en junio ya rondaba los 22.700 $/t en Europa por el tirón de la demanda solar y la caída de la oferta— y tras el anuncio de agosto casi se dobló hasta los 39.900 $/t de diciembre. Siguió subiendo hasta el récord de 59.750 $/t el 4 de julio de 2025, 6,65 veces la media de 2020 según CRU. Desde entonces ha caído sin parar: el precio medio de noviembre de 2025 fue 20,30 $/lb (unos 44.700 $/t), en marzo de 2026 CRU lo situaba un 36% por debajo del pico y en agosto de 2026 Fastmarkets evaluaba el metal Rotterdam en 18.000-20.500 $/t. CRU lo explica con claridad: el precio "sobrepasó" sus fundamentales, provocó destrucción de demanda y sustitución en retardantes de llama, atrajo oferta marginal de mayor coste (Sudeste Asiático, Turquía, Bolivia) y la tregua comercial de noviembre de 2025 quitó presión. Aun así, el mercado sigue en torno a 1,6 veces el nivel previo al rally, y CRU sostiene que la "nueva media" será probablemente superior a la histórica. (Fuentes: USGS MCS 2026; Fastmarkets, marzo 2026; CRU, 16 marzo 2026)
Evolución del precio del antimonio
Qué es el antimonio y para qué se utiliza
El antimonio (símbolo Sb, del latín stibium; número atómico 51) es un metaloide: gris plateado, quebradizo, mal conductor del calor y la electricidad. Se conoce desde la Antigüedad —los egipcios lo usaban como cosmético— y aparece en la corteza terrestre en concentraciones minúsculas (0,2-0,5 partes por millón). Se extrae casi siempre de la estibina (Sb₂S₃), un sulfuro que suele aparecer junto a oro, plomo o wolframio; de ahí que tantas minas sean de "oro-antimonio". Rara vez es el producto principal: en la mayoría de yacimientos es un subproducto, y eso explica por qué la oferta responde tan mal a las subidas de precio. La cadena de valor tiene cuatro escalones que conviene distinguir: el mineral en bruto, el concentrado (tras flotación, con un 20-60% de antimonio), el metal (lingote del 99,65%) y los derivados, sobre todo el trióxido de antimonio (Sb₂O₃) y el trisulfuro (Sb₂S₃) de alta pureza. China domina especialmente los dos últimos escalones.
Uso
Qué hace el antimonio
Peso en la demanda
Carácter
Retardantes de llama
El trióxido de antimonio actúa como sinergista de los retardantes halogenados en plásticos, textiles, cables y electrónica
~49% en EE.UU.; el mayor uso mundial
Actual y masivo; sustituible parcialmente (hidróxido de aluminio, fosforados)
Baterías de plomo-ácido
Endurece las rejillas de plomo (aleación plomo-antimonio) en baterías de arranque e industriales
Incluido en el ~40% de "productos metálicos" de EE.UU.
Actual; maduro y en lento declive por el ion-litio y las aleaciones plomo-calcio. No es un metal "de baterías de coche eléctrico"
Munición y defensa
Trisulfuro en cebos y fulminantes; endurece el plomo de proyectiles; trazadoras, blindajes, visión nocturna, semiconductores infrarrojos
Pequeño en tonelaje
Estratégico: sin sustituto calificado en muchas municiones; motivo de la reserva estratégica de EE.UU.
Vidrio fotovoltaico
Afinante y decolorante que oxida el hierro del vidrio y aumenta su transmitancia
Creciente: demanda solar un 330% mayor en 2024 que en 2020 (CRU)
Actual y en expansión; principal motor del déficit 2022-2025
Un matiz importante sobre la transición energética: el antimonio no es litio ni cobre. Su papel en las baterías es el de las viejas baterías de plomo-ácido, un mercado maduro, no el de los coches eléctricos. Donde sí crece de verdad es en el vidrio de los paneles solares, y ese uso —no la defensa— es el que, según CRU, disparó la demanda entre 2020 y 2024. La defensa pesa poco en toneladas pero es el motivo por el que los gobiernos lo consideran crítico: el trisulfuro de antimonio de grado militar no tiene sustituto homologado en decenas de tipos de munición. (Fuentes: USGS MCS 2026; CRU, marzo 2026)
Por qué China controla el mercado del antimonio
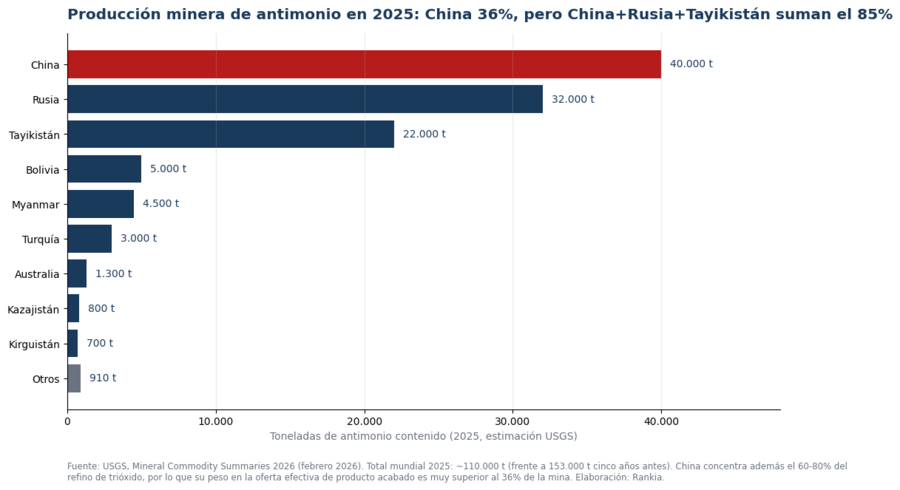
La cifra que suele circular —"China produce el 48%" o "el 60%"— necesita precisión, porque hay dos cifras distintas y las dos son verdad. En minería, según el USGS, China produjo 40.000 toneladas en 2025, el 36% de un total mundial de 110.000; le siguen Rusia (32.000), Tayikistán (22.000), Bolivia (5.000), Myanmar (4.500) y Turquía (3.000). Australia, con toda su tradición minera, apenas 1.300. Tres países —China, Rusia y Tayikistán— suman el 85% de la mina, y buena parte del concentrado tayiko y ruso se refina en China. En procesamiento, la cuota china es mucho mayor: entre el 60% y el 80% del trióxido de antimonio mundial, y CRU estima que China representó el 61% de la oferta total de 2025 si se cuenta el refino. Además, la producción china ha caído un 24% desde 2021 por el cierre de minas ilegales y el agotamiento de leyes en Hunan, lo que ha tensado aún más el mercado. (Fuentes: USGS MCS 2026; CRU, marzo 2026)
Ahí está la clave que el inversor debe entender: el riesgo no es que China mine mucho antimonio, sino que controla el cuello de botella del refino y, con él, el acceso al producto acabado. Un país puede tener concentrado —Tayikistán, Bolivia, Turquía lo tienen— y depender igualmente de fundiciones chinas para convertirlo en trióxido de la pureza que exige un fabricante de cables o de vidrio solar. Estados Unidos importó de China el 66% de su óxido de antimonio entre 2021 y 2024 y depende de las importaciones para el 91% de su consumo. Europa, sin producción minera relevante, importa prácticamente el 100%. Ese es el poder de Pekín: no necesita prohibir nada para influir en el mercado; le basta con ralentizar la concesión de licencias.
Producción minera de antimonio en 2025
Las restricciones chinas: qué son exactamente y cómo han evolucionado
Conviene ser preciso, porque en la prensa se habla de "prohibición" y jurídicamente casi nunca lo ha sido. Lo que China aprobó en agosto de 2024 (Anuncio nº 33 del MOFCOM y la Administración General de Aduanas) fue un régimen de licencias de exportación, en vigor desde el 15 de septiembre de 2024, para mineral y concentrado de antimonio, metal, óxidos, hidruros, antimoniuro de indio, compuestos organoantimoniales y la tecnología de separación oro-antimonio. Cada exportador debe pedir permiso caso por caso, justificando destino y uso final; el Estado puede denegarlo, retrasarlo o concederlo. El argumento oficial fue la seguridad nacional y las obligaciones de no proliferación, por el carácter de "doble uso" civil y militar del metal. La única prohibición propiamente dicha llegó el 3 de diciembre de 2024 (Anuncio nº 46): "en principio" no se autorizarían exportaciones de antimonio, galio, germanio y materiales superduros a Estados Unidos, en respuesta directa a las restricciones estadounidenses sobre semiconductores. (Fuentes: USGS MCS 2025; CIRS, análisis del Anuncio 46/2024)
Fecha
Medida
Alcance
Efecto en el mercado
2022-2023
Cierre de minas ilegales en China; caída de leyes
Oferta china -24% frente a 2021
Déficit estructural; el precio empieza a subir en dic 2023
15 ago 2024
MOFCOM anuncia licencias de exportación (Anuncio 33)
Mineral, metal, óxidos, hidruros, compuestos y tecnología oro-antimonio; todos los destinos
El metal casi se dobla en cuatro meses (9,8 → 18,1 $/lb)
15 sep 2024
Entrada en vigor de las licencias
Exportadores deben solicitar permiso caso por caso
Las exportaciones chinas caen bruscamente durante meses por el cuello de botella burocrático
3 dic 2024
Anuncio 46: veto a exportaciones a EE.UU.
Antimonio, galio, germanio y superduros; revisión reforzada del grafito
EE.UU. pasa a abastecerse vía terceros (Tailandia, India, Vietnam, Bélgica); prima de riesgo máxima
jun-jul 2025
Pico de precios
59.750 $/t Rotterdam (4 jul 2025)
Destrucción de demanda y sustitución; entra oferta marginal
9 nov 2025
Anuncio 72: suspensión del veto a EE.UU. hasta el 27 nov 2026
Vuelve el régimen de licencias ordinario; sigue prohibida la venta a usuarios militares de EE.UU.
El precio cae un 12% en la primera semana; continúa la corrección
abr 2026
Acuerdo EE.UU.-UE de coordinación en minerales críticos (incluye precios mínimos propuestos)
Marco occidental para financiar oferta alternativa
Apoyo a proyectos como Stibnite; efecto en precio limitado
sep 2026
Situación vigente
Licencias obligatorias para todo destino; veto a EE.UU. dormido, con vencimiento el 27 nov 2026
Precio 18.000-20.500 $/t; incertidumbre sobre qué hará Pekín al vencer la tregua
¿Redujo China físicamente sus exportaciones o solo encareció el acceso? Ambas cosas, en fases distintas. En los meses posteriores a septiembre de 2024 las exportaciones cayeron con fuerza porque el sistema de licencias, nuevo y lento, actuó como embudo; a lo largo de 2025 los flujos se fueron normalizando hacia Europa y Asia, mientras Estados Unidos quedó formalmente excluido y tuvo que abastecerse a través de terceros países a precios muy superiores. El efecto dominante, con perspectiva, ha sido el de la incertidumbre: los compradores occidentales pagaron una prima enorme por asegurar material, y esa prima se ha ido desinflando a medida que la tregua de noviembre de 2025 y la entrada de nueva oferta redujeron el miedo. Los analistas leen las motivaciones de Pekín en varias capas superpuestas: la oficial (seguridad y no proliferación), la de represalia comercial (el veto a EE.UU. llegó horas después de nuevas sanciones a los chips chinos), la de política industrial (retener el valor añadido del refino en casa) y la de protección de un recurso cuyas reservas domésticas se agotan. El paralelismo con el galio, el germanio, el grafito y las tierras raras es evidente: es la misma herramienta, aplicada mineral a mineral. Y la lección de noviembre de 2025 es que China puede aflojar la presión tan rápido como la ejerce. (Fuentes: Fastmarkets, 9 noviembre 2025; Pillsbury, noviembre 2025)
Oferta mundial: ¿escasez, déficit o riesgo de suministro?
Estas tres palabras se confunden constantemente y no significan lo mismo. Escasez física sería que no hubiera antimonio en la Tierra suficiente: no es el caso; el USGS estima reservas de más de 2 millones de toneladas —China 830.000, Rusia 350.000, Bolivia 310.000, Australia 110.000— frente a una producción anual de 110.000: décadas de suministro a ritmo actual. Déficit de mercado es que en un periodo concreto se consume más de lo que se produce y se tira de inventarios: eso sí ocurrió entre 2022 y 2025, según CRU, por el auge solar y la caída de la producción china, y es lo que llevó el precio a 60.000 $/t; la propia CRU y Fastmarkets consideran que en 2026 la oferta ya es "adecuada". Riesgo de suministro es lo que preocupa a los gobiernos: que el 85% de la mina y más del 60% del refino estén en tres países con los que Occidente tiene relaciones tensas. Ese riesgo no ha desaparecido con la caída del precio; de hecho, es el único de los tres que es estructural.
El problema para cerrar esa brecha es el tiempo. La producción mundial ha caído de 153.000 toneladas hace cinco años a 110.000, las minas fuera de China llevan décadas sin inversión, y abrir una nueva lleva entre 10 y 17 años entre exploración, permisos y construcción. La lista de proyectos occidentales relevantes es corta: Hillgrove ya produce, Stibnite no producirá hasta finales de 2029, Estelle apunta a 2027 con volúmenes pequeños, y el resto son exploraciones. Estados Unidos ha vuelto a minar antimonio en Montana por primera vez en décadas, pero en cantidades testimoniales. Por eso la ecuación de los próximos tres años depende casi por completo de China, Rusia y Tayikistán, y por eso los gobiernos financian proyectos que a precio de mercado quizá no se financiarían solos.
Europa y España: 100% dependientes y sin apenas proyectos
El antimonio figura en la lista de materias primas críticas de la Unión Europea (Anexo II del Reglamento 2024/1252, la Critical Raw Materials Act), aunque no en la lista más corta de materias primas "estratégicas" que reciben trato prioritario de financiación y permisos. La UE consume del orden de 6.000 toneladas al año, no tiene producción minera y depende de la importación para prácticamente todo; su industria de transformación se reduce a un puñado de plantas químicas —Campine en Bélgica, AMG en Francia— que importan concentrado o metal. La CRMA fija objetivos generales para 2030 (extraer el 10%, procesar el 40% y reciclar el 25% del consumo de materias primas estratégicas, y no depender de un solo país para más del 65%), pero el antimonio, al no ser "estratégico", queda fuera del carril rápido. El único yacimiento europeo con recursos definidos, Trojárová en Eslovaquia, ilustra la dificultad: su promotor perdió la licencia de exploración en 2026 pese a que el propio Gobierno eslovaco lo había incluido en su programa nacional de exploración remitido a Bruselas. Grecia y Turquía tienen depósitos históricos; España no tiene producción ni proyectos relevantes. (Fuentes: Reglamento (UE) 2024/1252; Military Metals, 12 junio 2026)
¿Qué significa para el inversor español? Dos cosas. La primera es que no hay forma de invertir en antimonio "europeo" o "español": las únicas cotizadas con activos en la UE son Campine y AMG, ambas diversificadas, y la exploradora canadiense Military Metals. La segunda es que la dependencia europea es un argumento a favor de los productores occidentales de cualquier geografía: si Bruselas y Washington acaban articulando los precios mínimos que negociaron en abril de 2026, los beneficiarios serán proyectos como Hillgrove o Stibnite, no empresas europeas. Para entender el marco general del rearme y de la industria de defensa europea que está detrás de esta preocupación, te recomendamos los artículos de Rankia sobre cómo invertir en defensa y sobre Rheinmetall, uno de los grandes consumidores europeos de antimonio a través de su munición.
¿Es el antimonio una oportunidad de inversión? Tesis alcista y bajista
Los argumentos a favor son sólidos y conocidos. La producción está concentrada en tres países con los que Occidente tiene fricción; China ha demostrado que usa las licencias como herramienta y puede volver a hacerlo cuando venza la tregua el 27 de noviembre de 2026; desarrollar minas nuevas lleva más de una década; la demanda solar y de defensa es estructural; y los gobiernos occidentales han pasado de las palabras a los cheques (EXIM, DoW, la reserva estratégica australiana de 1.200 millones de dólares australianos que incluye el antimonio). Todo ello favorece a los productores fuera de China, y a un precio del metal que probablemente no volverá a los 11.000 $/t de 2023.
Los argumentos en contra pesan lo mismo y el mercado ya los ha empezado a descontar. El precio del metal ha caído un 68% desde el pico y sigue bajando; la propia China ha aflojado; la oferta nueva (Hillgrove) llega justo cuando la demanda de retardantes se sustituye y el ciclo solar se enfría; y las valoraciones de muchas juniors incorporaron en 2025 un escenario de escasez permanente que no se ha cumplido. Existe además el riesgo clásico de las materias primas menores: son mercados tan pequeños que un solo comprador o vendedor grande mueve el precio, y la información es escasa y cara. La pregunta no es si el antimonio es importante —lo es—, sino si lo que ya sabe todo el mundo está o no en el precio de las acciones. En septiembre de 2026, con Perpetua un 40% por debajo de sus máximos y el metal a un tercio de su récord, hay más espacio que hace un año para que la respuesta sea "no del todo"; pero eso no es una recomendación, es una descripción del punto del ciclo.
Escenarios 2026-2030: qué vigilar
Escenario
Qué ocurre
Precio del metal
Productores (USAC, Alkane, Larvotto)
Desarrolladoras y exploradoras (Perpetua, Nova, juniors)
Señales a vigilar
Alcista
China deja vencer la tregua en nov 2026 o endurece licencias; Occidente acelera precios mínimos y offtakes públicos
Vuelve por encima de 30.000-40.000 $/t; se reabre la brecha entre precio chino y occidental
Márgenes récord; USAC y Larvotto son los más apalancados al metal
Financiación fácil y revalorización; el riesgo de ejecución no desaparece
Anuncios MOFCOM de nov 2026; datos de exportación china; contratos de offtake del DoW y la UE
Central
China mantiene licencias pero exporta con normalidad; Hillgrove y Costerfield estabilizan la oferta occidental
Se estabiliza en 15.000-25.000 $/t: un "nuevo normal" por encima de 2023 pero lejos de 2025
Rentables pero sin euforia; el oro sostiene a Alkane y Larvotto
Perpetua vive de sus hitos de construcción y del oro; las exploradoras sin financiación languidecen
Evaluaciones Fastmarkets/Argus; rampa de Hillgrove; avance de obras en Stibnite
Bajista
Tregua permanente EE.UU.-China; sustitución acelerada en retardantes; nueva oferta del Sudeste Asiático y Bolivia
Cae hacia 12.000-15.000 $/t
Márgenes comprimidos; USAC sufre más que las auríferas
Ampliaciones dilutivas, proyectos aplazados; las juniors sin caja desaparecen
Recortes de precio de Asian Metal; noticias de sustitución en la industria de retardantes; anuncios de capacidad en Tailandia/Vietnam
Los rangos de precio son orientaciones cualitativas basadas en los niveles históricos del mercado (2023: 11.000-13.000 $/t; pico 2025: 59.750 $/t; 2026: 18.000-20.500 $/t), no previsiones.
Los riesgos que debes asumir antes de comprar
Riesgo geopolítico: China puede cambiar las reglas en cualquier dirección; la tregua vence el 27 de noviembre de 2026 y su renovación no está garantizada. Y un deshielo permanente hundiría la prima de las empresas occidentales.
Riesgo de precio: un mercado de 2.000 millones de dólares al año se multiplicó por cinco y luego cayó un 68% en dos años. No existe cobertura accesible para un particular.
Riesgo de liquidez: salvo Perpetua y USAC, hablamos de valores que negocian pocos cientos de miles de euros al día; las horquillas de compra-venta en ASX o CSE pueden superar el 3-5% y un bloque grande mueve la cotización.
Riesgo de ejecución minera: Stibnite tiene un plazo de construcción de tres años y un presupuesto de 2.576 millones que ya ha subido; Hillgrove está en rampa. Los sobrecostes y retrasos son la norma, no la excepción, en minería.
Riesgo regulatorio: Perpetua tardó más de una década en obtener permisos y ha tenido que defenderlos en los tribunales; Military Metals perdió su licencia eslovaca de un día para otro.
Riesgo financiero: los desarrolladores viven de ampliaciones de capital que diluyen al accionista; Perpetua ha emitido más de 850 millones de dólares en acciones en poco más de un año.
Riesgo de sustitución: los retardantes de llama —la mitad de la demanda— tienen alternativas (hidróxido de aluminio, compuestos fosforados) que se están adoptando precisamente por la volatilidad del antimonio.
Riesgo de concentración: una sola minera junior concentra riesgo de país, de proyecto, de gestión y de metal a la vez; la exposición efectiva al antimonio de esa posición puede ser mucho menor —o mucho mayor— de la que crees.
Perspectiva de la comunidad Rankia
El antimonio todavía no tiene un hilo propio en el foro de materias primas de Rankia, pero la comunidad lleva dos años debatiendo exactamente el mismo dilema a propósito de las tierras raras, el grafito o el estaño: cuándo entrar en un metal crítico cuya historia "ya sabe todo el mundo". Un comentario en el artículo de tierras raras de Rankia lo resume:
"Tengo el artículo guardado por su interés, sin embargo no fui capaz de ver el momento e invertir en el sector. De julio en adelante los múltiplos son de escándalo."
— @22eddy25 [comentarios de la guía de tierras raras, Rankia, octubre 2025]
Esa frase describe el patrón que los inversores veteranos del foro han visto repetirse en el uranio, el litio y las tierras raras: la tesis geopolítica se conoce con años de antelación, el precio del metal hace su vertical, las mineras multiplican, y el particular llega cuando "los múltiplos son de escándalo". En el antimonio ese momento fue el verano de 2025. Lo que la comunidad ha aprendido es que en metales menores la oportunidad no está en acertar la narrativa —esa es pública— sino en la paciencia para esperar a que el ciclo devuelva las valoraciones a niveles razonables, y en distinguir las empresas que producen de las que solo tienen un PowerPoint. Puedes ver una conversación de fondo sobre cómo enfocar la inversión en materias primas en este vídeo del canal de Rankia:
El antimonio en una cartera: el clúster de metales críticos
El antimonio encaja en una cartera como lo que es: una apuesta satélite, pequeña y de alta convicción sobre la seguridad de las cadenas de suministro occidentales, nunca como posición central. Si te interesa la temática, tiene sentido mirarla junto a sus hermanos del clúster de metales críticos de Rankia: las tierras raras, el grafito, el estaño y el uranio, todos ellos con la misma estructura de mercado concentrado y restricciones chinas. Como la mayoría de mineras de antimonio son en realidad mineras de oro, conviene también seguir la previsión del precio del oro. Y para dimensionar cuánto peso dar a las materias primas en conjunto, revisa las estrategias para invertir en materias primas y simula el efecto en tu cartera con MyPortfolio.
Preguntas frecuentes sobre el antimonio
¿Qué es el antimonio? Un metaloide (símbolo Sb, número atómico 51) gris, quebradizo y mal conductor, que se extrae sobre todo del sulfuro estibina y aparece casi siempre junto a oro, plomo o wolframio.
¿Para qué se utiliza el antimonio? Principalmente como trióxido en retardantes de llama (alrededor de la mitad de la demanda), en aleaciones de plomo para baterías de plomo-ácido y munición, como afinante del vidrio de paneles solares y en usos de defensa (cebos, trazadoras, visión nocturna) y semiconductores.
¿Por qué ha subido tanto el precio del antimonio? Por la suma de tres factores: caída de la producción china desde 2021, auge de la demanda de vidrio solar y las licencias de exportación chinas de 2024. El precio pasó de unos 11.000 $/t en 2023 al récord de 59.750 $/t en julio de 2025; desde entonces ha corregido hasta 18.000-20.500 $/t por destrucción de demanda, nueva oferta y la tregua comercial de noviembre de 2025.
¿Cuánto antimonio produce China? Unas 40.000 toneladas de mina en 2025, el 36% del total mundial de 110.000 t, según el USGS, además de entre el 60% y el 80% del refino mundial de trióxido.
¿Qué países producen antimonio? China, Rusia (32.000 t) y Tayikistán (22.000 t) suman el 85% de la producción minera. Les siguen Bolivia, Myanmar, Turquía, Australia, Kazajistán y Kirguistán. Estados Unidos reanudó la minería en 2025 en Montana con volúmenes pequeños.
¿Cómo invertir en antimonio desde España? Solo a través de acciones de compañías con exposición al metal (Perpetua, Larvotto, United States Antimony, Alkane, Nova Minerals y varias exploradoras), con un bróker que dé acceso a Nasdaq/NYSE y, para las australianas y canadienses, a ASX y CSE. No hay productos que repliquen el precio.
¿Existe un ETF de antimonio? No. No hay ningún ETF ni ETC UCITS de antimonio. El VanEck Rare Earth and Strategic Metals UCITS ETF ofrece una exposición indirecta y marginal a través de empresas diversificadas de metales estratégicos.
¿Qué empresas producen antimonio? Fuera de China: United States Antimony (procesado y minería en EE.UU. y México), Alkane Resources (Costerfield, Australia), Larvotto Resources (Hillgrove, Australia, desde agosto de 2026), además de productores rusos (Polyus, como subproducto) y tayikos no accesibles para el inversor occidental. Perpetua Resources producirá a partir de finales de 2029.
¿Qué es Perpetua Resources? Una minera estadounidense (Nasdaq: PPTA) que construye el proyecto Stibnite Gold en Idaho, un yacimiento de oro con la única reserva de antimonio declarada en EE.UU., financiado con un préstamo de 2.900 millones de dólares del EXIM. Su valor depende sobre todo del oro.
¿Qué es Larvotto Resources? Una minera australiana (ASX: LRV) que ha reabierto la mina de Hillgrove, en Nueva Gales del Sur, y produce antimonio y oro desde agosto de 2026 con un objetivo de 4.900 toneladas de antimonio al año, alrededor del 7% de la demanda mundial.
¿Es el antimonio una materia prima crítica? Sí. Figura en las listas de minerales críticos de Estados Unidos, la Unión Europea (Reglamento 2024/1252), Canadá, Australia y Reino Unido, aunque en la UE no está en la sublista de materias primas "estratégicas".
¿Es arriesgado invertir en empresas de antimonio? Mucho. Son en su mayoría small caps de un solo activo, con riesgo de ejecución, dilución, permisos y liquidez, en un metal cuyo precio ha caído un 68% desde su máximo. Es una inversión satélite para perfiles que toleran pérdidas elevadas, no para carteras conservadoras.
Aviso: este artículo tiene carácter informativo y educativo. No constituye recomendación de inversión ni asesoramiento financiero. La inversión en acciones de compañías mineras de pequeña capitalización conlleva un riesgo elevado de pérdida de capital. Para decisiones de inversión relevantes, consulta con un asesor financiero registrado en la CNMV.