Buy, Borrow, Die es el nombre americano de una idea que también funciona —a veces— en España: en lugar de vender una cartera cargada de plusvalías para financiar tus gastos, pignorarla y vivir del préstamo, manteniendo los activos hasta que la transmisión hereditaria (con la plusvalía del muerto) extinga en el IRPF la ganancia latente que nunca se realizó. La lógica fiscal es real: vender tributa al 19-30% sobre la ganancia; el principal de un préstamo no es renta; y la deuda pendiente, cumpliendo los requisitos del art. 13 de la Ley del ISD, minora la base de Sucesiones. Pero la aritmética completa no es tan amable: el interés compone cada año, el banco no presta contra el 100% de la cartera, y una caída fuerte puede forzar la venta en el peor momento posible — aflorando precisamente las plusvalías que se querían proteger. La conclusión de este artículo, con tablas de sensibilidad incluidas: la pignoración no es una forma de evitar vender; es una forma de comprar tiempo — y ese tiempo tiene un precio, que solo compensa en perfiles muy concretos.
La paradoja: rico en activos, incómodo en liquidez
El caso de partida. Una persona de 70 años tiene una cartera de 2 millones de euros construida durante décadas, con un coste histórico de 500.000 € — un 75% del valor es plusvalía latente. Necesita 100.000 € para un proyecto vital. Si vende, convierte una plusvalía latente en una plusvalía fiscalmente realizada y entrega a Hacienda una parte relevante; y le duele especialmente sabiendo que, si esos activos llegan a la herencia, esa factura de IRPF no la pagará nadie. Su pregunta es la lógica: "¿y si en lugar de vender pido prestado contra la cartera?". Esa operación tiene nombre — pignoración — y este artículo analiza cuándo la pregunta tiene buena respuesta.
Qué es realmente una cartera pignorada
Pignorar es entregar un activo en prenda: el préstamo (llamado habitualmente crédito lombardo o préstamo con garantía de valores) queda garantizado por la cartera — fondos, acciones cotizadas, en general activos líquidos y diversificados que la entidad considere elegibles. Tú conservas la propiedad, los dividendos y la exposición al mercado; pierdes la libre disposición: las participaciones pignoradas no se venden ni se traspasan sin consentimiento del acreedor. Las variables que definen la operación: el LTV (loan-to-value: qué porcentaje del valor prestan — típicamente entre el 20% y el 50% según la calidad y diversificación de la garantía), el tipo (habitualmente variable, referenciado a mercado más un diferencial), y las reglas de mantenimiento: si la cartera cae y el LTV supera el umbral pactado, la entidad exige reponer garantías o amortizar — y si no, vende ella (la temida llamada de margen). No confundir con un préstamo personal (sin garantía, más caro) ni con una hipoteca (garantía inmobiliaria, plazos y costes distintos): el lombardo es rápido y barato precisamente porque la garantía es líquida y ejecutable en horas.
La lógica de Buy, Borrow, Die — y por qué no se puede copiar sin traducir
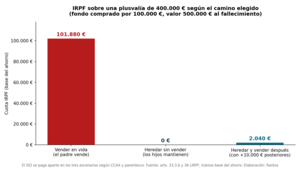
La estrategia americana tiene tres actos: Buy (acumular activos y no venderlos jamás), Borrow (financiar la vida con deuda garantizada por esos activos, porque el principal de un préstamo no tributa) y Die (mantener hasta el fallecimiento, cuando el sistema fiscal borra la plusvalía latente para los herederos). Antes de importarla, tres advertencias: el sistema fiscal estadounidense no es el español — sus tipos sobre ganancias, su impuesto sucesorio federal con mínimos exentos altísimos y su industria de securities-backed lending son otro planeta —; lo que sí existe en España es la pieza que hace funcionar el tercer acto: la plusvalía del muerto (arts. 33.3.b y 36 LIRPF) — la ganancia latente del fallecido no tributa en ningún IRPF y los herederos reciben con valor actualizado; y lo que hay que precisar es qué impuesto hace qué: la estrategia difiere el IRPF mientras vives (el préstamo no es renta), puede eliminarlo sobre las plusvalías latentes si los activos llegan a la herencia, y no toca el Impuesto de Sucesiones — los herederos tributan por lo que reciban según su comunidad y parentesco, con la deuda pendiente como minoración. Nada "desaparece" gratis: el coste se traslada del impuesto al interés, y del riesgo fiscal al riesgo financiero.
La deuda también se hereda (y Sucesiones tiene letra pequeña)
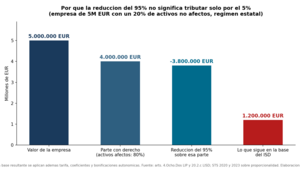
Al fallecimiento, la cartera de 2 millones con 500.000 € de deuda pendiente transmite un patrimonio neto de 1,5 millones. El art. 13 de la Ley 29/1987 permite deducir, para determinar el valor neto, las deudas que dejare contraídas el causante siempre que su existencia se acredite por documento público, documento privado con los requisitos del art. 1227 del Código Civil, o se justifique de otro modo — con una exclusión expresa que conviene leer dos veces: no son deducibles las deudas a favor de los herederos ni de legatarios de parte alícuota, ni de los cónyuges, ascendientes, descendientes o hermanos de aquellos. Un lombardo con una entidad financiera, documentado en póliza, cumple sin dificultad; un "préstamo" familiar improvisado, no. Matiz técnico adicional (art. 12): la prenda como carga no minora el valor del bien — es la deuda garantizada la que se deduce por la vía del art. 13. Y la Administración puede exigir ratificación documental. Traducción práctica: la parte sucesoria de la estrategia funciona, pero exige deuda real, bancaria y documentada — y su efecto final depende de la normativa autonómica del ISD aplicable a esa herencia concreta. (Fuente: Ley 29/1987, arts. 12 y 13, BOE)
El ejemplo que parece demostrar que funciona
Posición de 100.000 € con coste de 50.000 (plusvalía latente del 50%). Vender: la ganancia de 50.000 € tributa 10.380 € (los primeros 6.000 al 19%, los 44.000 siguientes al 21%) — liquidez neta: 89.620 €, y el peaje fiscal es un 10,4% de lo obtenido. Pedir prestado esos mismos 89.620 €: liquidez idéntica, impuesto cero hoy, y un coste anual de intereses de 2.689 € al 3%, 3.585 € al 4% o 4.481 € al 5%. La comparación ingenua — "19-30% de IRPF contra un 3-5% de interés" — hace que la pignoración parezca imbatible. Es una trampa de unidades: el impuesto es un porcentaje de una vez sobre la ganancia; el interés es un porcentaje anual sobre todo el principal, y compone. La pregunta correcta es cuántos años tarda el interés acumulado en comerse el impuesto evitado.
El punto de equilibrio: la tabla que decide
Regla rápida (interés simple): años de empate ≈ peaje fiscal (en % de la liquidez obtenida) ÷ tipo de interés. Calculada para los tramos vigentes de la base del ahorro:
Plusvalía latente |
Impuesto evitado (por 100.000 de venta) |
Empate al 3% |
Empate al 4% |
Empate al 5% |
¿Gana la pignoración si el fallecimiento llega en 5 años? |
¿Y en 10 años? |
|---|---|---|---|---|---|---|
20% |
4.080 (4,1%) |
1,4 años |
1,1 |
0,9 |
No |
No |
50% |
10.380 (10,4%) |
3,9 años |
2,9 |
2,3 |
No |
No |
70% |
14.980 (15,0%) |
5,9 años |
4,4 |
3,5 |
Solo al 3% |
No |
90% |
19.580 (19,6%) |
8,1 años |
6,1 |
4,9 |
Sí al 3% y al 4% |
No |
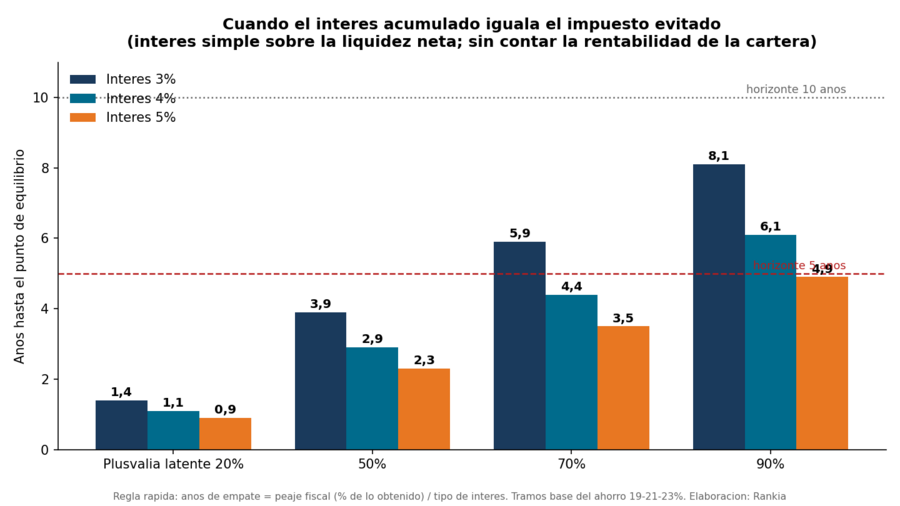
Léela, porque es el corazón del artículo: a 10 años vista, la pignoración pierde contra la venta en todos los escenarios de la tabla — incluso con un 90% de plusvalía y un 3% de interés, el empate llega en el año 8,1 y a partir de ahí cada año es pérdida. Solo gana en horizontes cortos con plusvalías extremas y tipos bajos. Dos ajustes a esta cuenta. A favor de la pignoración: los 100.000 € siguen invertidos, y cada punto de rentabilidad de la cartera por encima del tipo del préstamo alarga el empate — pero eso ya no es ahorro fiscal: es apalancamiento, rentable si el mercado sube y doblemente doloroso si baja, y debe evaluarse como tal. En contra: hemos usado interés simple; en la práctica el interés no pagado se capitaliza — una deuda de 500.000 € al 4% sin amortizar son 608.000 € a 5 años y 740.000 € a 10; al 5%, 638.000 y 814.000 — y el interés no es deducible para un particular, así que compone a pelo. No pagar IRPF hoy no significa que la liquidez sea gratis: el riesgo de vender es fiscal; el riesgo de pedir prestado es financiero.
El LTV convierte esto en una herramienta de patrimonios grandes
Ningún banco presta el 100% de una cartera. Con LTV iniciales prudentes del 20-50% según la garantía, obtener 500.000 € de liquidez exige entre 1 y 2,5 millones de activos elegibles pignorados (1,67 millones al 30%). Consecuencia doble: la estrategia solo es accesible a patrimonios financieros elevados, y las participaciones pignoradas quedan bloqueadas — sin traspasos ni reembolsos sin permiso del acreedor, lo que congela precisamente la flexibilidad que el orden de retirada necesita para funcionar.
El verdadero riesgo: el mercado no sabe que necesitas el dinero
Cartera de 2 millones, deuda de 600.000 €, LTV inicial del 30%. El mercado cae:
Caída de la cartera |
Valor de la garantía |
LTV resultante |
Situación típica (umbral de mantenimiento 40-50%) |
|---|---|---|---|
0% |
2.000.000 |
30% |
Holgura |
-10% |
1.800.000 |
33% |
Normal |
-20% |
1.600.000 |
38% |
Vigilancia |
-30% |
1.400.000 |
43% |
Zona de llamada de margen según contrato |
-40% |
1.200.000 |
50% |
Llamada de margen probable: reponer garantías o amortizar |
-50% |
1.000.000 |
60% |
Venta forzosa de la garantía |
Aquí está la paradoja: una estrategia diseñada para no vender puede terminar obligándote a vender en mitad de la caída — y esa venta forzosa aflora, con el mercado en mínimos, las mismas plusvalías que la estrategia pretendía proteger, sumando el peor precio y el impuesto en el mismo trimestre. La pignoración puede evitar una venta en mal momento, pero también puede provocarla en el peor. La defensa es una sola: LTV inicial bajo (20-30% deja absorber caídas del 30-40% sin llamada) más liquidez externa de reserva — es decir, exactamente la disciplina de capas del sistema de desacumulación. Buy, Borrow, Die no elimina el riesgo: cambia dónde está — y quien concentra además toda la relación en una sola entidad añade un riesgo de contraparte y de renegociación.
¿Y si el fallecimiento no llega "a tiempo"?
Dicho con la crudeza necesaria: la mitad fiscal de esta estrategia depende de un evento futuro incierto. Si el desenlace llega en 3-5 años, la tabla de empates muestra que las plusvalías altas ganan; si vives 20 o 30 años más — que es exactamente lo que uno desea —, el interés compuesto convierte la operación en un mal negocio salvo que la cartera lo compense por apalancamiento, con su riesgo. Por eso la edad cambia la ecuación sin convertirse en regla: a los 45, con décadas de intereses por delante y margin calls que sobrevivir, esto casi nunca tiene sentido como plan; a los 75-80, con plusvalías extremas, horizonte corto y sucesión ordenada, puede tenerlo como herramienta de ajuste fino de los últimos años. El préstamo es una herramienta de desacumulación; no debería convertirse en el plan de desacumulación. Y una estrategia que solo funciona si mueres pronto no es una estrategia: es una apuesta que prefieres perder.
La comparación justa: no es "vender todo" contra "pedir prestado"
El error de planteamiento habitual es comparar la pignoración con una venta masiva de golpe. La alternativa real es la venta gradual fiscalmente eficiente que ya conoce el lector de este blog: reembolsos parciales donde solo tributa la ganancia proporcional, llenado anual del tramo del 19% (dos tramos en matrimonios), compensación de minusvalías, gestión de lotes con doble fondo y tramos, y las ventanas de mayores de 65. Bien ejecutada, esa venta gradual deja el tipo efectivo del rentista en cifras de un dígito — y contra ese listón, no contra el 19-30% nominal, es contra el que compite el lombardo. La estrategia óptima suele ser híbrida: vivir de la venta eficiente como régimen general, y reservar el crédito pignorado para momentos concretos — un año de gasto extraordinario que rompería los tramos, un mercado desplomado donde no quieres vender nada, un puente de liquidez entre dos operaciones — manteniendo el LTV en cifras aburridas y amortizando en cuanto pasa el motivo. Pignorar para no vender nunca es una tesis frágil; pignorar para no vender este año puede ser simplemente buena gestión.
Caso completo: 2 millones, 72 años
Titular de 72 años, cartera de 2.000.000 € (coste fiscal 500.000 €, 75% de plusvalía), pensión de 40.000 €, gasto de 70.000 €: necesita 30.000 € anuales.
Alternativa A — venta gradual: reembolsos de 30.000 € afloran 22.500 € de ganancia (75%); con el tramo del 19% y el 21%, cuota anual ≈ 4.605 € (un 15,3% de lo retirado). A 10 años: ~46.000 € de impuestos, cero deuda, cartera libre y rebalanceable.
Alternativa B — lombardo puro: deuda creciente de 30.000 €/año más intereses capitalizados (al 4%, unos 375.000 € de deuda acumulada en el año 10 frente a 300.000 dispuestos), impuesto cero mientras vive, participaciones bloqueadas creciendo como garantía exigida, y la apuesta implícita de que la plusvalía del muerto llegue antes de que los intereses superen los impuestos evitados — que, con este perfil de plusvalía y tipos, ronda el año 6-7.
Alternativa C — híbrida: venta gradual como régimen (llenando tramos), crédito solo en años de mercado caído o gasto punta, LTV nunca por encima del 15-20%, amortización con las ventas de los años buenos.
En el escenario de caída del 30%: A sigue funcionando (vende menos, recorta gasto flexible); B entra en zona de vigilancia de margen justo cuando menos liquidez externa tiene; C usa el crédito ese año en lugar de vender y lo amortiza en la recuperación — que es, probablemente, el único uso del lombardo que mejora estrictamente al sistema base. Las variables que mueven el veredicto: plusvalía latente, tipo de interés, esperanza de vida, ISD autonómico de los herederos y — la más olvidada — la disciplina del titular con el LTV.
Alternativa A — venta gradual: reembolsos de 30.000 € afloran 22.500 € de ganancia (75%); con el tramo del 19% y el 21%, cuota anual ≈ 4.605 € (un 15,3% de lo retirado). A 10 años: ~46.000 € de impuestos, cero deuda, cartera libre y rebalanceable.
Alternativa B — lombardo puro: deuda creciente de 30.000 €/año más intereses capitalizados (al 4%, unos 375.000 € de deuda acumulada en el año 10 frente a 300.000 dispuestos), impuesto cero mientras vive, participaciones bloqueadas creciendo como garantía exigida, y la apuesta implícita de que la plusvalía del muerto llegue antes de que los intereses superen los impuestos evitados — que, con este perfil de plusvalía y tipos, ronda el año 6-7.
Alternativa C — híbrida: venta gradual como régimen (llenando tramos), crédito solo en años de mercado caído o gasto punta, LTV nunca por encima del 15-20%, amortización con las ventas de los años buenos.
En el escenario de caída del 30%: A sigue funcionando (vende menos, recorta gasto flexible); B entra en zona de vigilancia de margen justo cuando menos liquidez externa tiene; C usa el crédito ese año en lugar de vender y lo amortiza en la recuperación — que es, probablemente, el único uso del lombardo que mejora estrictamente al sistema base. Las variables que mueven el veredicto: plusvalía latente, tipo de interés, esperanza de vida, ISD autonómico de los herederos y — la más olvidada — la disciplina del titular con el LTV.
El verdadero Buy, Borrow, Die español
La versión para España no es buy, borrow, die: es buy — hold — retira con eficiencia fiscal — pide prestado cuando (y solo cuando) tenga sentido — y transmite bien.
La pignoración ocupa el penúltimo escalón de la cadena que este blog lleva construyendo: primero se diseña la vida y el gasto, después la tasa y el orden de retirada con su venta fiscalmente eficiente, y solo entonces — para patrimonios grandes, plusvalías extremas y momentos concretos — aparece el crédito como herramienta, coordinado con la plusvalía del muerto y la planificación sucesoria (incluidos, donde existan, los pactos sucesorios). No sustituye al asset allocation, ni a la liquidez, ni a la IPS — de hecho, si decides usarla, el LTV máximo y las reglas de amortización deberían escribirse ahí, en frío. La pignoración puede convertir una plusvalía fiscal en un coste financiero; que ese cambio te convenga es una cuestión de números, edad y disciplina.
La pignoración ocupa el penúltimo escalón de la cadena que este blog lleva construyendo: primero se diseña la vida y el gasto, después la tasa y el orden de retirada con su venta fiscalmente eficiente, y solo entonces — para patrimonios grandes, plusvalías extremas y momentos concretos — aparece el crédito como herramienta, coordinado con la plusvalía del muerto y la planificación sucesoria (incluidos, donde existan, los pactos sucesorios). No sustituye al asset allocation, ni a la liquidez, ni a la IPS — de hecho, si decides usarla, el LTV máximo y las reglas de amortización deberían escribirse ahí, en frío. La pignoración puede convertir una plusvalía fiscal en un coste financiero; que ese cambio te convenga es una cuestión de números, edad y disciplina.
Este artículo también lo pidió Pedro Becerro
Como el anterior de la serie, esta pieza nace de los comentarios del blog. Tras publicarse el orden de retirada, Pedro Becerro planteó exactamente esta vía:
"Cuando estamos en la fase de desacumulación, hay herederos y plusvalías importantes en nuestras inversiones puede ser interesante explorar la vía de pignoración para la parte del patrimonio con mayores plusvalías. Ya digo que es una idea pensada en alto que no he analizado en detalle y quizá no sea buena en la práctica." — Pedro Becerro, en los comentarios del blog
👉 Ver la conversación que originó este análisis: comentarios de "El orden de retirada"
Su instinto era doblemente bueno: la idea merecía análisis, y sus propias cautelas ("quizá no sea buena en la práctica") apuntaban justo donde están los números. La respuesta completa, con las tablas de este artículo, es el análisis que aquel comentario pedía.
El checklist antes de pignorar un solo euro
- 1. ¿Cuánto necesito realmente — y es puntual o recurrente?
- 2. ¿Qué plusvalía latente evito realizar, en euros y en % de lo que voy a obtener?
- 3. ¿Cuál sería el impuesto real si vendo bien (tramos, lotes, minusvalías) — no el nominal?
- 4. ¿Cuál es el coste anual total del préstamo (tipo + diferencial + comisiones), y es variable?
- 5. ¿Cuánto tiempo espero mantener la deuda — y qué dice la tabla de empates para mi caso?
- 6. ¿Qué LTV tendría, y cuánto puede caer la cartera antes de la llamada de margen?
- 7. ¿Qué haría exactamente si la cartera cae un 30% — con qué liquidez externa respondo?
- 8. ¿Las participaciones bloqueadas me impiden rebalancear o ejecutar mi orden de retirada?
- 9. ¿La deuda cumplirá los requisitos del art. 13 LISD (bancaria, documentada, no a favor de herederos)?
- 10. ¿Cómo tributaría la herencia en mi comunidad — y saben mis herederos que existe esta deuda?
- 11. ¿Podría conseguir lo mismo vendiendo gradualmente — y lo he calculado, no supuesto?
- 12. ¿Estoy evitando un impuesto o solo trasladando el coste a otro momento y a otras manos?
Para las preguntas 2 y 3 —el mapa de plusvalías latentes por posición y el impuesto real de la venta eficiente— MyPortfolio te da los números en minutos; y para una operación que mezcla crédito, fiscalidad, mercado y sucesión, el análisis independiente de un profesional del buscador de asesores de Rankia — independiente también de la entidad que te ofrece el lombardo — no es un coste: es la única segunda opinión sin conflicto de interés de toda la operación.
IBAN español y cuenta remunerada al 3,04% TAE

-
💶Depósito mínimo10,00 €
-
📝RegulaciónBAFIN
-
⭐️Puntuación8.75/10
Preguntas frecuentes
¿Pedir un préstamo contra mi cartera tributa en IRPF?
El principal recibido no es renta y no tributa. Los intereses que pagas no son deducibles para un particular, y la venta futura de los activos (voluntaria o forzosa) tributará con normalidad.
El principal recibido no es renta y no tributa. Los intereses que pagas no son deducibles para un particular, y la venta futura de los activos (voluntaria o forzosa) tributará con normalidad.
¿La deuda del lombardo reduce el Impuesto de Sucesiones?
La deuda pendiente del causante minora la base si cumple el art. 13 LISD: acreditada documentalmente y no contraída a favor de los propios herederos o familiares directos de estos. Un préstamo bancario en póliza cumple; los préstamos familiares informales, no.
La deuda pendiente del causante minora la base si cumple el art. 13 LISD: acreditada documentalmente y no contraída a favor de los propios herederos o familiares directos de estos. Un préstamo bancario en póliza cumple; los préstamos familiares informales, no.
¿Qué pasa con las plusvalías si fallezco con el préstamo vivo?
Las ganancias latentes de los activos no tributan en el IRPF por el fallecimiento (plusvalía del muerto) y los herederos reciben con valor actualizado; la deuda se hereda como pasivo (o se cancela contra la garantía) y minora la base del ISD si cumple los requisitos.
Las ganancias latentes de los activos no tributan en el IRPF por el fallecimiento (plusvalía del muerto) y los herederos reciben con valor actualizado; la deuda se hereda como pasivo (o se cancela contra la garantía) y minora la base del ISD si cumple los requisitos.
¿Cuánto me prestaría un banco contra fondos de inversión?
Depende de la entidad y de la garantía: como referencia, entre el 20% y el 50% del valor para carteras diversificadas y líquidas, con umbrales de mantenimiento que obligan a reponer garantías si el mercado cae.
Depende de la entidad y de la garantía: como referencia, entre el 20% y el 50% del valor para carteras diversificadas y líquidas, con umbrales de mantenimiento que obligan a reponer garantías si el mercado cae.
¿Es mejor pignorar que vender?
Como norma general, no: la venta gradual fiscalmente eficiente gana en la mayoría de horizontes y perfiles. La pignoración compensa en casos concretos — edad avanzada, plusvalías extremas, tipos bajos, LTV muy conservador, uso puntual — y como complemento, no como plan.
Como norma general, no: la venta gradual fiscalmente eficiente gana en la mayoría de horizontes y perfiles. La pignoración compensa en casos concretos — edad avanzada, plusvalías extremas, tipos bajos, LTV muy conservador, uso puntual — y como complemento, no como plan.
👉 La cadena completa de la desacumulación:
El gasto se diseña
El orden de retirada
La regla del 4%
Riesgo de concentración
La plusvalía del muerto
El gasto se diseña
El orden de retirada
La regla del 4%
Riesgo de concentración
La plusvalía del muerto
Aviso: este artículo tiene carácter informativo y educativo. Los cálculos son ilustrativos, con supuestos explícitos (interés simple salvo indicación, tramos vigentes de la base del ahorro, LTV orientativos); las condiciones reales de los préstamos con garantía de valores dependen de cada entidad y contrato, y la fiscalidad sucesoria de la comunidad autónoma y las circunstancias personales. El apalancamiento sobre carteras de inversión implica riesgos relevantes, incluida la venta forzosa de la garantía. No constituye asesoramiento financiero, fiscal ni una recomendación de contratar financiación; consulta con un profesional cualificado e independiente.