- El perfil de riesgo no ha cambiado, por lo que la exposición a renta variable sigue siendo la misma; no ha variado. La modificación ejercida es que de la parte de renta variable en lugar de tener un 100% en RV global mediante básicamente ETFs factoriales, hoy es de un 70% en los mismos y un 30% en activos de renta variable que presuntamente lo harán bien ante la presencia de mayor inflación a la deseada por los Bancos Centrales del entorno al 2,5%.
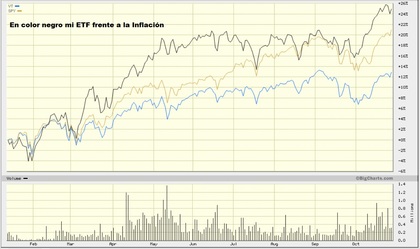
Aquí, lo que deseo indicar, es que un ETF dedicado a un mejor comportamiento cuando exista elevada inflación, no tiene por que tener un rendimiento bajo con respecto al mercado. No es abrir el paracaídas y mientras tanto, si no hay la inflación esperada, obtener rentabilidades por debajo de la de mercado.
Aquí expongo mi ETF mundial con el que pretendo obtener mejores resultados que el mercado, si la inflación se desboca, con respecto al S&P500. Uno de los pilares de empresas que compra el ETF son empresas de bolsa en el mundo, sirva como por ejemplo Deutsche Boerse AG, ejemplo de tipo de empresa que no está expuesta al IPC, y cuyo comportamiento espero que sea bueno tanto en periodos inflacionistas como los no inflacionistas (por lo tanto no estoy renunciando a rentabilidad en periodos no inflacionistas con este tipo de empresas). Naturalmente, y en lo que concuerdo contigo, es que el inversor puedría eligir paracaidas inapropiados para tal efecto.