Hace unos meses, casi hace un año les hablé en este post de la maravillosa Nomadar:
Alguien me comentaba que quizá ahora ya sea el momento, que todo tiene un precio y todo aquello del cubo de la basura… A ver como lo explico…
El 6 de noviembre de 2025 os escribí aquello de “Pisha sujétame er cubata” cuando los amigos del Cádiz se había ido al Nasdaq con Nomadar ($NOMA) y el primer día el valor se había puesto a 30 dólares, tocando los 57 y cerrando cerca de 21. Yo con mi habitual falta de elegancia, dije que aquello era un proyecto con más humo que las chimeneas de los astilleros, que los dueños podían vender desde el minuto uno que no había negocio real y que tarde o temprano el precio se iba a ir al hoyo.
Pues bien, ayer, 9 de septiembre de 2026 el valor cierra alrededor de 1.95 dólares, de 57 a 1.95, un 96% de caída desde máximos. Ole, ole y ole.
No hace falta ser un genio de Wall Street para ver que el mercado, aunque a veces tarde, suele acabar poniendo las cosas en su sitio. Lo que si hace falta es no caer en la trampa cuando te ponen delante un “vale” por un pabellón que aún no existe, con terrenos que todavía tenían (y tiene) sus pegas urbanísticas, una empresa con dos años de vida, facturación ridícula y pérdidas como una catedral gótica de Centroeuropa no como una del románico lombardo de los pirineos
Y ojo que los pishas no se han parado. Han comprado más terreno, han firmado esto y lo otro, y ahora hasta andan con una reorganización para que Nomadar pueda acabar siendo la matriz del propio Cádiz CF. Es decir: la filial cotizada en Delaware que ha perdido el 96% de su valor desde máximos, pretende engullir al club. Menuda película de terror, pero de serie b cutre barata… Si esto lo hubieran intentado en el BME Growth (ese índice suma de desastres y fracasos) ya estarían en el tercer sótano del infierno regulatorio. En el Nasdaq en cambio, se les permite seguir rodando la película…
¿Qué han subido un poco los ingresos? Si, de casi nada a algo más que nada, ¿Qué siguen perdiendo pasta a espuertas y el auditor pone el típico “going concern”? También. ¿Qué el free float sigue siendo lo que es y los de siempre pueden seguir colocando papel? Pues para eso era…
Yo no voy a decir “os lo dije” con cara de listillo, porque ya lo dije claro en noviembre. Lo que sí digo ahora es lo mismo que dije entonces, solo que con el precio actual es todavía más evidente:
NO LA TOQUEIS
Ni largos, ni “a ver si rebota”, ni “es una oportunidad de compra”, ni “todo tiene un precio”. Los que están vendiendo saben perfectamente lo que tienen entre manos. Los que compran a estos niveles (o a los de 20, 10, o 5 dólares) son esencialmente los tontos que dan la contrapartida perfecta, ojo “tontos” en el sentido que decía Kostolany, con respecto a tontos y papel, dios me libre de insultar a nadie, es una comparación usando la jerga de aquel gran inversor.
El Nasdaq es un sitio salvaje, el puñetero far west, y a veces da sustos al alza, pero este valor ya ha hecho el trabajo sucio; ha permitido a los accionistas iniciales sacar pasta y ahora cotiza donde más o menos debería cotizar un proyecto de este tipo con las cifras que presenta o incluso porque no, aun sobrevalorado.
Mirad su gráfica de largo plazo:
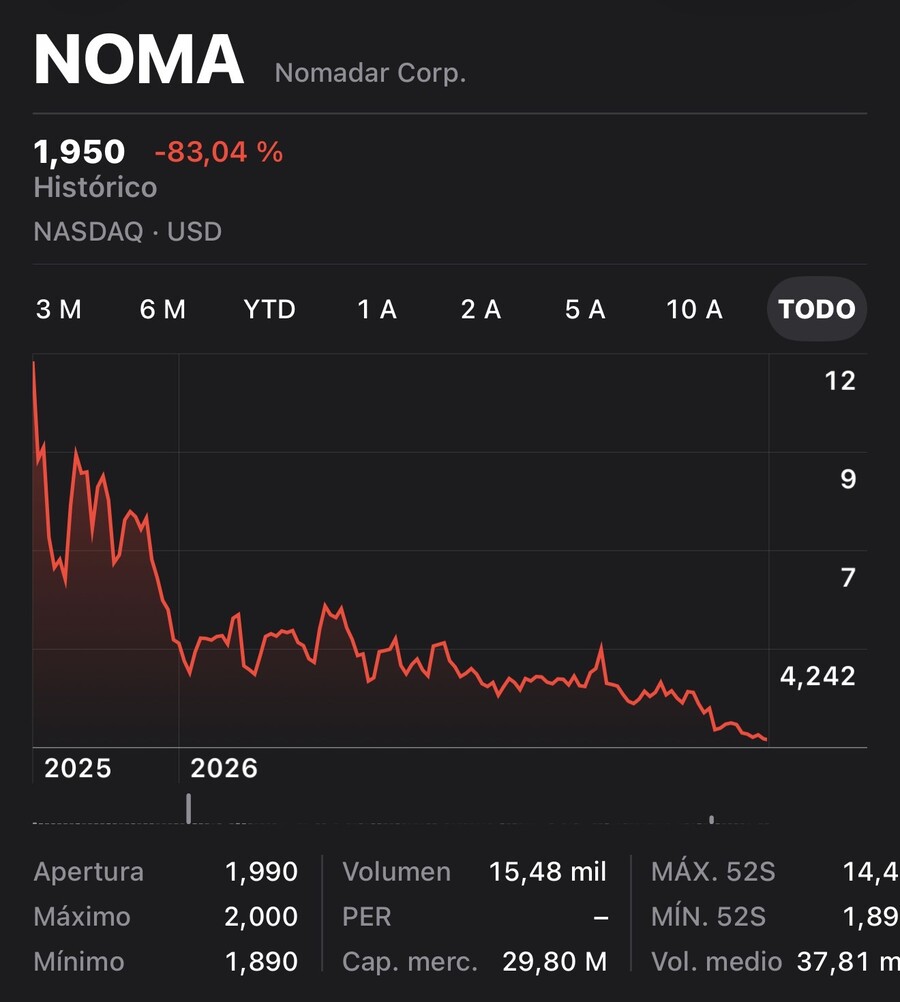
Que un valor pierda un 95% desde máximos no quiere decir que no pueda volver a perder un 95% otra vez, os podría poner mil ejemplos, esas quemadoras de caja típicas del Nasdaq que van haciendo offering tras offering, y que cuando pierden el dólar te lanzan el contrasplit y otra vez a caer, el papel se emite y emite y emite gritando al mercado que quiere tontos, y los tontos acuden puntualmente para entregar su dinero que tanto costó ganar.
La clave aquí es ¿Qué va a ocurrir primero que el Cádiz baje a segunda B o que Nomadar pierda el dólar y tenga que hacer un contrasplit tras otro para hacerles perder todo lo que metan, ya sea el primer día o el primer mes o el primer año:
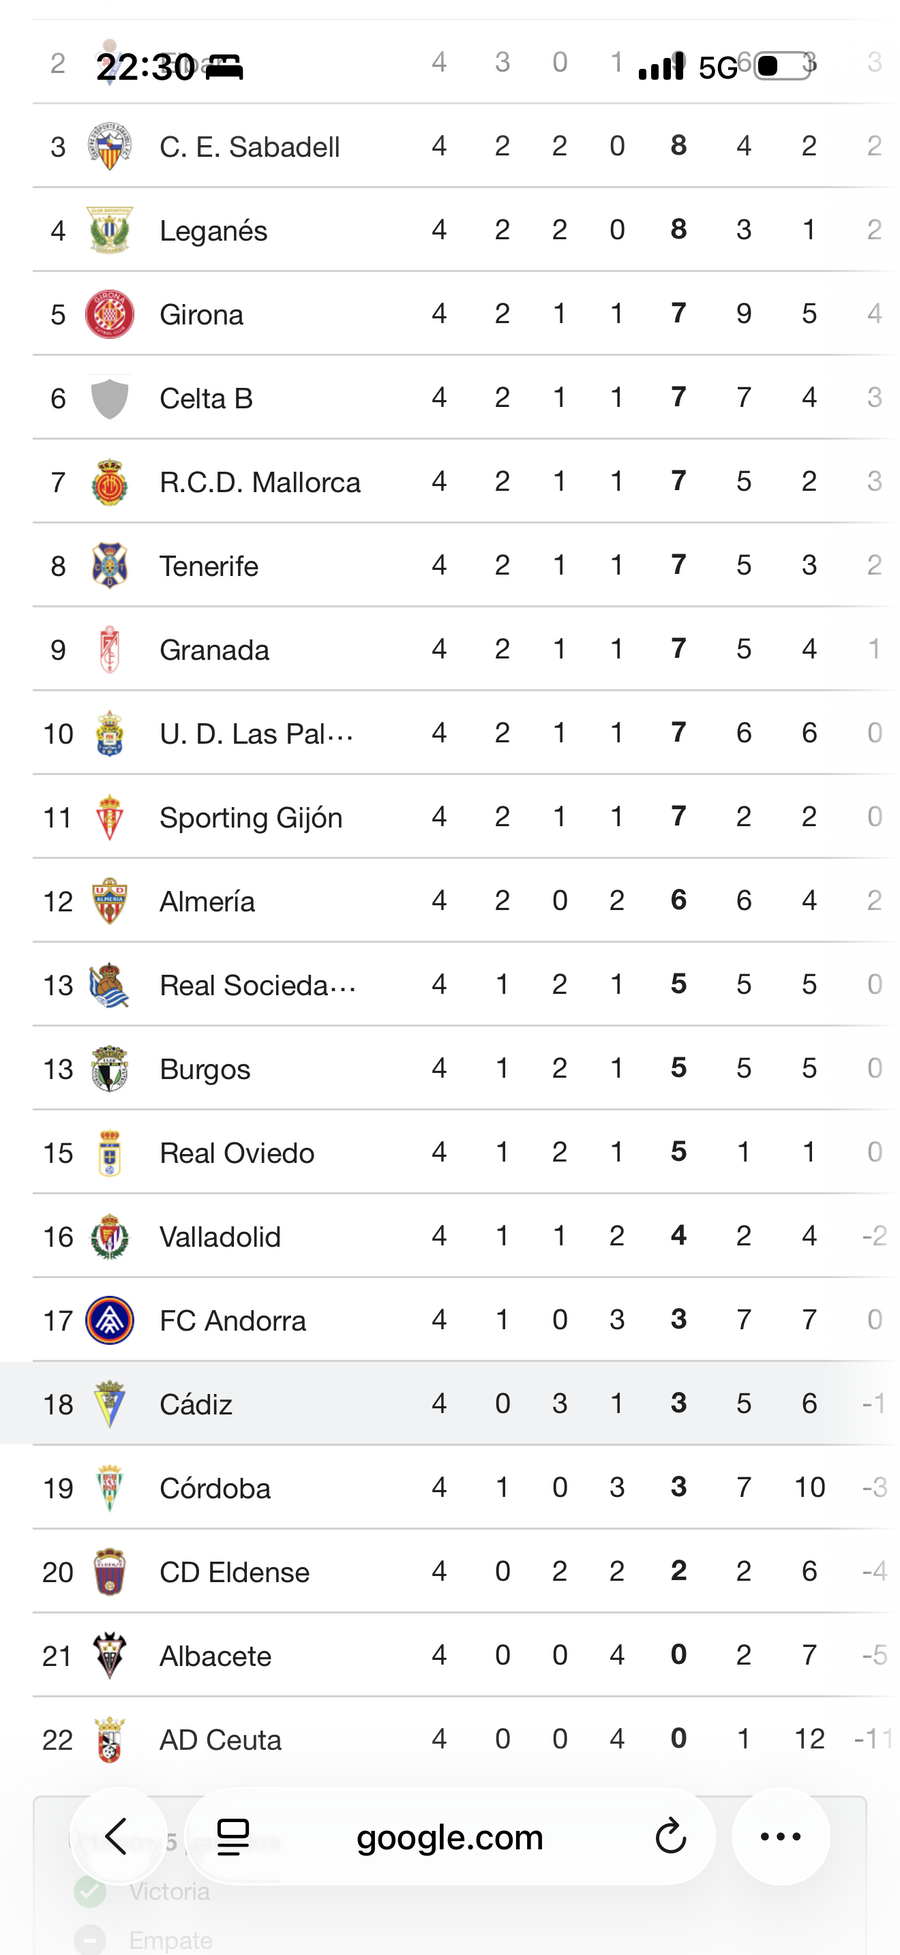
Como ven el Cádiz va fatal, otra muestra más de la pésima gestión de los amigos de Nomadar. Nomadar iba de colocar papel descaradamente y para nada iba de creación de valor para el accionista por eso ni antes ni ahora, ni nunca, fuera de mi vista maldita, solo puedes traer dolor y sufrimiento.
Nuestros amigos los colocadores querían esto:
Pero la realidad es más “Charmless Man” esta acción es la historia del hombre sin encanto, “y cuanto lo juntas tienes el modelo de hombre sin encanto”, los amigos de blur pensaban en Nomadar, una acción sin encanto, una filfa en toda regla que solo sirve para colocar papel entre tontos, los dueños pueden conocer todos los vinos buenos como Charmless Man pero se los habéis pagado vosotros y el Cádiz da lo mismo, y los campos y Nomadar todo va de empapelar y contar vuestros billetes mientras pensáis que estáis pillados y que ahora que… y ahora nada, ahora a seguir bajando y perdiendo hasta que llegue la pérdida del dólar, el aviso del Nasdaq del delisting y entonces venga el contrasplit y vuelta a caer hasta que todo se pierda por el agujero del wáter mientras ellos siguen bebiendo sus vinos y vosotros llorando con amargo dolor viendo su disfrute a vuestra costa, que de eso va esto de que el dinero pase de vuestro bolsillo al suyo y ya, a partir de ahí todo lo demás no importa. Bueno os dejo con el hombre sin encanto desde la acción sin encanto, todo a costa de los paganos de la fiesta los accionistas que se meten pensando que puede estar barato, que todo tiene un precio, que no puede bajar más, y si puede, puede bajar más igual que el Cádiz puede bajar a otra categoría inferior y cada caída provoca menos ingresos y eso trae una más que posible caída a otra categoría inferior:
Disclaimer
No puedo aconsejarles legalmente comprar acciones de Nomadar, si acaso que se pongan cortos, ya sea a pelo o con opciones pero no habrá forma de hacerlo, los brókers no ofrecen estas cosas, así que lo mejor es seguir fuera y no hacer caso de este negocio para los accionistas antiguos.