En muy resumido, para quien no quiera leer más: ayer se publicaron las actas de la reunión de la Fed del 15-16 de septiembre. La decisión ya la conocíamos (subida de 25 puntos básicos, hasta el 3,75-4,00 %, con los doce votos a favor). Lo que aportan las actas está en los cuantificadores: «muchos» la defienden como un seguro, «varios» creen que el tipo aún no aprieta y «la mayoría» ve probable otra subida este año, pero sin fecha. Convicción alta, calendario cero. Y las actas salen tres semanas tarde: desde entonces el empleo ha frenado (+29.000 en septiembre). El régimen no cambia. Abajo, por qué.
Una cosa que he aprendido a base de leer actas: el comunicado cuenta lo que hizo la Fed y el acta cuenta cuánta convicción había detrás. Son dos documentos distintos, y casi nadie lee el segundo.
Los cuantificadores son una escala, no un recuento
El acta no pone cifras. Dice «algunos», «varios», «muchos», «la mayoría», y el que lee con prisa se queda con el titular. Yo los leo como una escala de convicción, y lo que miro es qué frase queda en cada escalón. Esta vez, según el documento original de la Fed:
- Muchos: una senda más alta es prudente por gestión de riesgos, como seguro frente a una inflación que se quede por encima del objetivo.
- Un número de participantes: la subida era necesaria con su previsión central, sin invocar ningún seguro.
- Varios: el tipo actual no es restrictivo, o lo es solo un poco.
- La mayoría: otra subida sería probable antes de fin de año. Sin cifra, y con la promesa de decidir reunión a reunión.
Lo interesante es que los dos primeros escalones justifican la misma subida con argumentos distintos. Unanimidad en el voto, no en el motivo.
Lo que el acta no dice
Dos ausencias que también cuentan. No hay una sección de estabilidad financiera, así que no recoge estrés sistémico. Y no hay cifra ni fecha para la próxima subida, que es justo lo que el mercado querría saber.
Y una limitación mía de lector: las actas salen tres semanas después de la reunión. En ese intervalo llegaron un empleo de septiembre de solo 29.000 puestos, 60.000 de corrección a la baja en julio y agosto, un paro del 4,2 % y unos precios de servicios todavía altos. La probabilidad que el mercado da a otra subida en octubre ha bajado a cerca del 17 %. Nada de esto desmiente al acta. Son dos momentos distintos, y hay que leerlos juntos.
El largo plazo, que es donde miro yo
El pasaje que más me interesa no es la subida. Los bonos a 10 y 30 años cierran en el 5,275 % y el 5,647 % (6 de octubre), muy por encima de una Fed que está en el 3,75-4,00 %. El personal técnico atribuye la mayor parte a los tipos reales, y los comentarios de mercado que recoge el acta añaden primas de plazo más altas: geopolítica, dudas sobre las recompras de deuda del Tesoro y la competencia por capital de la fuerte emisión de deuda privada para financiar inteligencia artificial. El FMI describió algo parecido el 1 de octubre.
Si es así, la tapa sobre la economía no la pone solo la Fed. La pone también la oferta de deuda.
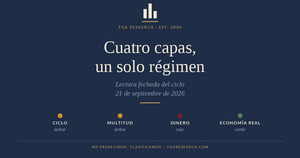
Las cuatro capas, hoy
- Ciclo (daño estructural): verde. Sin tensión en el crédito. El acta tampoco ve estrés sistémico.
- Multitud (sentimiento): ámbar. Dividida entre la cautela y el posicionamiento.
- Liquidez (la Fed): rojo. La tapa sigue abajo, y el acta añade el porqué: precaución, no una economía recalentada.
- Economía real: verde, con un primer aviso. El empleo es el reloj más lento del ciclo y mis indicadores adelantados todavía no han girado.
¿Y eso cambia el régimen?
No. Un régimen no gira porque una capa haga ruido. Gira cuando dos o más capas independientes cambian de terreno a la vez (de terreno, no de ritmo). Hoy hay una en rojo desde hace tiempo y un aviso en otra. Eso mantiene el muelle comprimido: el motor empuja hacia arriba, la tapa hacia abajo y la tensión se acumula.
Lo que me haría cambiar de opinión
Un segundo dato débil de empleo seguido, con un giro de mis indicadores adelantados. Eso serían dos capas moviéndose a la vez. El informe de empleo llega a principios de noviembre, y la reunión de la Fed es el 27-28 de octubre, donde chocan las dos lecturas: la del seguro y la del empleo que se enfría. Si me equivoco, aquí queda escrito con fecha.
De dónde sale esto y cómo se comprueba
Los datos de este artículo son públicos (actas de la Fed, rueda de prensa del FMI del 1 de octubre, BLS, ISM) y cualquiera puede ir a mirarlos. La lectura completa, con los cinco gráficos, la he publicado hoy en mi boletín: La Fed subió los tipos por si acaso. Los datos de después ya lo ponen a prueba. El sistema, evaluado sobre 33 años de mercado, está en un working paper con DOI permanente: https://doi.org/10.5281/zenodo.20709770 (Zenodo, WP-2026-01). No os pido que os lo creáis. Os pido que lo comprobéis.
Y una pregunta para los que lleváis muchos ciclos en el foro: cuando una Fed sube «como seguro» y el empleo frena a las pocas semanas, ¿qué suele pesar más en la siguiente reunión, la inflación que ya se ha vivido o el dato laboral? Os leo en comentarios.
Si queréis seguir estas lecturas al día, también estoy en X: @FSalvador_fga. Ahí cuelgo cada semana el gráfico y el enlace a la entrada completa.
(Contenido divulgativo. No es asesoramiento ni recomendación de compra o venta.)