Bitcoin ha vuelto a subir con fuerza, pero hay una realidad que el precio no cuenta: las grandes empresas del sector siguen sin ganar dinero.
De las ocho compañías cripto que analizo hoy, ninguna está en beneficios.
Pero hay una diferencia importante entre perder dinero y reflejar pérdidas en las cuentas. Con los balances auditados sobre la mesa, vamos a ver cuáles están realmente quemando caja y cuáles simplemente están sufriendo por efectos contables.
¿Qué son las acciones de criptomonedas?
Son empresas cotizadas cuyo valor depende del precio de las criptomonedas. Compras una acción normal, con tu bróker de siempre, pero lo que hay detrás está atado a bitcoin. No todas de la misma forma, y esa diferencia lo cambia todo:
🏦 Tesoreras (DATCO) — Su negocio es acumular bitcoin: emiten acciones y deuda, compran BTC y lo guardan. Strategy, Twenty One, Metaplanet, Vanadi. Apenas tienen actividad operativa.
⛏️ Mineras — Lo producen con centros de datos. MARA, Riot, CleanSpark. Tienen negocio real, pero su coste es la electricidad y su ingreso, el bitcoin. En 2026 casi todas pivotan a la inteligencia artificial.
🏛️ Infraestructura — Negocio propio y además BTC en balance. Coinbase, Block, Tesla. Aquí el bitcoin es un ingrediente, no el plato.
⛏️ Mineras — Lo producen con centros de datos. MARA, Riot, CleanSpark. Tienen negocio real, pero su coste es la electricidad y su ingreso, el bitcoin. En 2026 casi todas pivotan a la inteligencia artificial.
🏛️ Infraestructura — Negocio propio y además BTC en balance. Coinbase, Block, Tesla. Aquí el bitcoin es un ingrediente, no el plato.
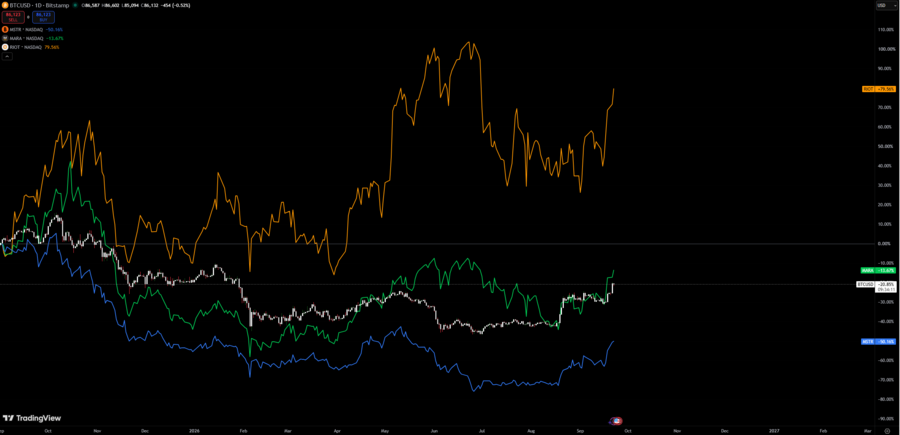
Bitcoin contra las acciones de bitcoin: quién ha ganado en 2026
Esta es la pregunta de verdad, así que va antes que el ranking. Bitcoin cerró 2025 en 87.502 $ y cotiza hoy a 86.270 $, un -1,4% en el año. Con el activo plano en lo que va de 2026, esto es lo que han hecho sus supuestas réplicas:
Para que la comparación sea limpia uso la misma vara con todos: cuánto le falta a cada uno para volver a su máximo del último año.
Activo |
Precio |
Máximo 52 sem. |
Ha caído |
Necesita subir |
|---|---|---|---|---|
📈 Riot Platforms
|
24,18 $ |
30,32 $ |
-20,3% |
+25% |
₿ Bitcoin
|
86.270 $ |
126.186 $ |
-31,6% |
+46% |
📉 CleanSpark
|
14,76 $ |
23,61 $ |
-37,5% |
+60% |
📉 MARA Holdings
|
13,28 $ |
23,45 $ |
-43,4% |
+77% |
📉 Coinbase
|
201,05 $ |
402,16 $ |
-50,0% |
+100% |
📉 Strategy
|
168,50 $ |
365,21 $ |
-53,9% |
+117% |
📉 Twenty One Capital
|
6,61 $ |
25,63 $ |
-74,2% |
+288% |
📉 Vanadi Treasury
|
0,0214 € |
0,39 € |
-94,5% |
+1.722% |
Precios de cierre del 21 de septiembre de 2026. Distancia al máximo calculada por mí sobre el rango de 52 semanas. Bitcoin, sobre su máximo de 2026.
Todas las demás han caído más que el activo que dicen replicar. Y fíjate en la última columna, porque ahí está la trampa que casi nadie mira: caer y recuperarse no son simétricos. Bitcoin ha caído un 32% y necesita subir un 46% para volver. Strategy ha caído un 54% y necesita duplicarse. Vanadi necesita multiplicarse por dieciocho.
Todas las demás han caído más que el activo que dicen replicar. Y fíjate en la última columna, porque ahí está la trampa que casi nadie mira: caer y recuperarse no son simétricos. Bitcoin ha caído un 32% y necesita subir un 46% para volver. Strategy ha caído un 54% y necesita duplicarse. Vanadi necesita multiplicarse por dieciocho.
Y ojo con el caso de Riot, que es el único que aguanta: sube porque el mercado lo ha reclasificado como promotor de centros de datos tras el contrato con Anthropic. No sube por el bitcoin.
🧨 El detalle que delata la dilución. La capitalización de Strategy ha caído un 30,7% en doce meses, pero su acción ha caído un 56,4%. ¿Cómo puede valer la empresa un 30% menos y cada acción un 56% menos? Porque hay muchas más acciones repartiéndose el pastel: sus propias cuentas declaran que ha pasado de 256,5 millones de acciones en el primer trimestre de 2025 a 343,3 millones en el segundo de 2026, un 34% más en cinco trimestres. Esa es la letra pequeña del modelo, y es el motivo por el que aquí hay que mirar el bitcoin por acción y no el tamaño total de la tesorería.
🧨 El detalle que delata la dilución. La capitalización de Strategy ha caído un 30,7% en doce meses, pero su acción ha caído un 56,4%. ¿Cómo puede valer la empresa un 30% menos y cada acción un 56% menos? Porque hay muchas más acciones repartiéndose el pastel: sus propias cuentas declaran que ha pasado de 256,5 millones de acciones en el primer trimestre de 2025 a 343,3 millones en el segundo de 2026, un 34% más en cinco trimestres. Esa es la letra pequeña del modelo, y es el motivo por el que aquí hay que mirar el bitcoin por acción y no el tamaño total de la tesorería.
- 🔵 MSTR — azul
- 🟢 MARA — verde
- 🟠 RIOT — naranja
- ⚪ Bitcoin — blanco
Las mejores acciones de criptomonedas en 2026
No son las ocho con más bitcoin del mundo, y es deliberado: un listado de tenencias no enseña nada que no veas en una tabla. He buscado el contraste dentro de cada familia — la que funciona y la que no, porque ahí es donde se aprende qué separa a una de otra.
Van ordenadas de la que menos me convence a la que más. Fíjate sobre todo en dos columnas: cuánto de lo que compras es bitcoin y si la empresa gana dinero.
# |
Empresa |
Ticker |
Familia |
BTC |
BTC / capitalización |
Beneficio neto |
|---|---|---|---|---|---|---|
1 |
Coinbase |
COIN |
Infraestructura |
17.311 |
2,8% |
-988 M$ |
2 |
Riot Platforms |
RIOT |
Minera → IA |
11.380 |
10,8% |
-1.320 M$ |
3 |
CleanSpark |
CLSK |
Minera → IA |
13.703 |
31,2% |
-1.030 M$ |
4 |
Strategy |
MSTR |
Tesorera |
846.000 |
113% |
-31.370 M$ |
5 |
MARA Holdings |
MARA |
Minera |
35.577 |
59,8% |
-3.460 M$ |
6 |
Metaplanet |
3350.T |
Tesorera |
43.000 |
187% |
-95.046 M¥ |
7 |
Twenty One |
XXI |
Tesorera |
43.514 |
164% |
-1.530 M$ |
8 |
Vanadi Treasury |
VANA.MC |
Tesorera (España) |
223 |
990% |
negativo |
— |
Tesla y Block |
TSLA / XYZ |
Solo balance |
11.509 / 9.117 |
menos del 1% |
positivo |
BTC valorado a 86.270 $. Datos a 21-22 de septiembre de 2026. Tesla y Block van fuera del ranking, como contraste: son las únicas con beneficio positivo y, a la vez, las que menos bitcoin tienen. No hay columna de PER porque ninguna tiene beneficio sobre el que calcularlo.
Detente un segundo en la última fila. Vanadi capitaliza 1,69 millones de euros y tiene 223 bitcoins, que valen 16,7 millones. El mercado dice que, de cada 10 euros de bitcoin que hay en esa empresa, al accionista le llegará uno.
Si lo que te interesa es el ranking completo de tenedores —incluidos países, fondos y carteras anónimas— lo tenemos desglosado en el artículo sobre quién tiene más bitcoin. Aquí me centro solo en lo que puedes comprar en bolsa.
MSTR164,21 USD -1,86%
¿Cuáles ganan dinero de verdad? El test que casi nadie hace
Que todas den pérdidas no significa que pierdan dinero por lo mismo, y esa distinción es la más importante del artículo.
Desde 2025, la norma contable obliga a estas empresas a valorar su bitcoin a precio de mercado cada trimestre y meter esa variación en la cuenta de resultados. Si bitcoin sube, "ganan" sin vender nada; si baja, "pierden" sin vender nada. El resultado neto deja de medir el negocio.
Por eso he ido a los 10-Q y 10-K auditados de la SEC y he separado el resultado operativo de la pérdida contable:
Empresa |
Resultado operativo 2026 |
Resultado operativo 2025 |
¿Gana dinero operando? |
|---|---|---|---|
Metaplanet |
+2.260 M¥ (1T) |
+6.288 M¥ |
Sí, y creciendo un 81% |
Coinbase |
-134,9 M$ (1S) |
+1.435,4 M$ |
Casi, en el entorno del equilibrio |
Riot |
-739,3 M$ (1S) |
+62,3 M$ (9 meses) |
Ya no |
CleanSpark |
-894,6 M$ (9 meses) |
+318,9 M$ |
Ya no, y el giro es brutal |
MARA |
-1.582,6 M$ (1S) |
-1.224,3 M$ |
No, y en 2024 sí (+306,1 M$) |
Strategy |
-22.801,4 M$ (1S) |
-5.444,4 M$ |
Su línea operativa ya no lo mide |
Fuente: formularios 10-Q y 10-K en la SEC vía API XBRL, y resultados oficiales de Metaplanet en la Bolsa de Tokio (en yenes). CleanSpark cierra ejercicio en septiembre. Elaboración propia.
Fíjate en la columna de 2025: Metaplanet, Coinbase, Riot y CleanSpark ganaban dinero operando hace un año. Lo que ha pasado en 2026 no es que estas empresas fueran malas siempre; es que el negocio se ha dado la vuelta en doce meses.
Ahora divide esa pérdida entre lo que factura cada una. Coinbase ingresa 6.040 M$ al año y su desfase del semestre son 135 M$: está en tablas. Riot pierde el doble de lo que factura; MARA, cuatro veces. Y Strategy factura 498 M$ al año con una línea operativa de -22.801 M$ en medio año: casi noventa veces sus ingresos.
⚠️ Y aquí está el matiz honesto: esa cifra de Strategy no es dinero perdido operando. Es la revalorización contable de sus 846.000 bitcoins. La prueba es que esa misma línea marcó +14.032 M$ en el segundo trimestre de 2025 y -14.470 M$ en el primero de 2026. Una empresa que factura 498 M$ al año no oscila catorce mil millones por trimestre operando. Lo que oscila es bitcoin, no el negocio.
⚠️ Y aquí está el matiz honesto: esa cifra de Strategy no es dinero perdido operando. Es la revalorización contable de sus 846.000 bitcoins. La prueba es que esa misma línea marcó +14.032 M$ en el segundo trimestre de 2025 y -14.470 M$ en el primero de 2026. Una empresa que factura 498 M$ al año no oscila catorce mil millones por trimestre operando. Lo que oscila es bitcoin, no el negocio.
La conclusión: Strategy no pierde dinero, es que su cuenta de resultados ya no mide un negocio. MARA y Riot sí pierden de verdad minando — quitando el apunte del bitcoin, a MARA le quedan unos 180 M$ de agujero trimestral y a CleanSpark unos 123 M$. Y Coinbase es la única del sector cripto que ha demostrado ganarlo.
8. Vanadi Treasury (VANA.MC): la española que enseña cómo no hacerlo
Empiezo por casa, y por el peor ejemplo. Vanadi era una cadena de cafeterías alicantina que en 2025 decidió convertirse en la primera tesorería de bitcoin cotizada de España, con un plan anunciado de hasta 1.000 millones de euros en BTC. Hoy la empresa entera vale 1,69 millones en bolsa.
Sus 223 bitcoins valen 16,7 millones: podría vender su tesorería y comprarse a sí misma diez veces. Un descuento así no es una ganga, es un diagnóstico.
El mercado no cree que ese bitcoin llegue nunca al accionista, y el motivo está en cómo se financia. Sin ingresos operativos, Vanadi vive de convertir bonos en acciones nuevas: solo en febrero de 2026 emitió unos 29 millones de acciones en tres conversiones, a 0,10 € las dos primeras y 0,07 € la tercera. Cada ronda diluye más que la anterior porque la acción vale menos: la espiral de la muerte de manual.
El remate es el precio al que compró: un coste medio de unos 99.548 dólares por bitcoin, con BTC hoy por debajo de 86.000. La acción cotiza a 0,0214 € y se deja un 86,7% en 2026; quien entró en el máximo de 0,39 € pierde el 94,5%.
✅ Lo mejor: la única forma de comprar esta tesis en euros y en mercado español.
⚠️ Riesgos: dilución continua, sin ingresos, compró en máximos y cotiza en BME Growth, con mucha menos liquidez que el Continuo. Arrastra además una revuelta de accionistas por los honorarios del consejo.
👤 Para quién: para casi nadie. Si quieres bitcoin, compra bitcoin.
⚠️ Riesgos: dilución continua, sin ingresos, compró en máximos y cotiza en BME Growth, con mucha menos liquidez que el Continuo. Arrastra además una revuelta de accionistas por los honorarios del consejo.
👤 Para quién: para casi nadie. Si quieres bitcoin, compra bitcoin.
7. Twenty One Capital (XXI): el vehículo perfecto sobre el papel
Si Vanadi es el aficionado, Twenty One es el profesional — y aun así lo ha hecho igual de mal. Eso es lo que la hace interesante.
Nació respaldada por Tether, Bitfinex y SoftBank, salió al NYSE en diciembre de 2025 con más de 43.500 bitcoins de golpe y hoy es la segunda mayor tenedora cotizada del mundo. En mayo de 2026, Tether compró la participación de SoftBank —89,1 millones de acciones— y se quedó con el control.
Y el dato que lo resume todo: sus 43.514 bitcoins valen 3.754 millones de dólares y la empresa entera capitaliza 2.290 millones. El mercado valora en menos de dos tercios un montón de bitcoin que está ahí, verificable en la cadena. Ese descuento es la desconfianza en lo que pueda pasar entre el bitcoin y tú. La acción lo dice igual de claro: 6,61 $ frente a los 25,63 $ que llegó a valer, un -74%.
✅ Lo mejor: escala desde el minuto uno y respaldo financiero de primer nivel, cosa que a Vanadi le falta.
⚠️ Riesgos: cotiza muy por debajo de su propio bitcoin, no tiene negocio operativo y depende de un accionista dominante.
👤 Para quién: para quien quiera la apuesta de tesorería pura y prefiera un vehículo grande a uno pequeño. El tamaño no ha salvado a este modelo.
⚠️ Riesgos: cotiza muy por debajo de su propio bitcoin, no tiene negocio operativo y depende de un accionista dominante.
👤 Para quién: para quien quiera la apuesta de tesorería pura y prefiera un vehículo grande a uno pequeño. El tamaño no ha salvado a este modelo.
6. Metaplanet (3350.T): comprando bitcoin por encima de su precio
La japonesa es el caso más didáctico. Ha acumulado 43.000 bitcoins, pero el problema está en el precio al que los compró: su coste medio es de 88.622 $ y bitcoin cotiza a 86.270 $. La posición está en pérdidas latentes.
Capitaliza 1.980 millones de dólares mientras su bitcoin vale 3.710 millones: cotiza a 0,53 veces sus propias monedas. Por cada dólar de bitcoin, pagas 53 céntimos. Suena a chollo, pero ese descuento es el mercado anticipando más dilución.
Y ahí está la paradoja: es la única tesorera de la lista que gana dinero operando —6.288 millones de yenes en 2025 y 2.260 millones solo en el primer trimestre—, y a la vez presenta una pérdida neta de 114.400 millones de yenes que viene íntegramente de la minusvalía contable del bitcoin. El negocio creciendo a triple dígito y una pérdida de récord, las dos cosas ciertas a la vez.
✅ Lo mejor: es la única tesorera con un negocio operativo rentable y creciente detrás, y publica un panel de seguimiento en tiempo real.
⚠️ Riesgos: compró su bitcoin caro, cotiza en yenes (añade riesgo divisa para un inversor en euros) y su prima es muy volátil.
👤 Para quién: para quien busque diversificación geográfica fuera de Estados Unidos y acepte el riesgo de tipo de cambio.
⚠️ Riesgos: compró su bitcoin caro, cotiza en yenes (añade riesgo divisa para un inversor en euros) y su prima es muy volátil.
👤 Para quién: para quien busque diversificación geográfica fuera de Estados Unidos y acepte el riesgo de tipo de cambio.
5. MARA Holdings (MARA): la minera que tuvo que vender
MARA es la mayor minera de bitcoin cotizada y la cuarta tenedora del mundo con 35.577 BTC. Pero esa cifra es un 29% inferior a la de hace seis meses, y ahí está la historia: entre el 4 y el 25 de marzo de 2026 vendió 15.133 bitcoins por unos 1.100 millones de dólares, a un precio medio de 72.689 $. Vendió por debajo del precio actual para reducir deuda y financiar operaciones.
Los números explican por qué. En 2024 ganaba 306,1 M$ operando; en 2025 perdió 1.224,3 M$; y solo en el primer semestre de 2026 acumula -1.582,6 M$. Sus activos han caído de 7.287 a 4.349 M$ en seis meses. El deterioro es del negocio, no del apunte contable.
Ahora se define como empresa de energía e infraestructura digital y ha comprado terrenos en Texas con acceso a 2 GW de potencia. JPMorgan le ha bajado la recomendación a infraponderar.
✅ Lo mejor: es la minera con más bitcoin en balance, casi el 60% de su capitalización.
⚠️ Riesgos: vende BTC cuando aprieta la caja, pierde dinero de forma consistente y su beta de 5,33 la hace cinco veces más volátil que el mercado.
👤 Para quién: para quien quiera exposición apalancada a bitcoin con un negocio detrás, asumiendo que ese negocio hoy destruye caja.
⚠️ Riesgos: vende BTC cuando aprieta la caja, pierde dinero de forma consistente y su beta de 5,33 la hace cinco veces más volátil que el mercado.
👤 Para quién: para quien quiera exposición apalancada a bitcoin con un negocio detrás, asumiendo que ese negocio hoy destruye caja.
4. Strategy (MSTR): 846.000 bitcoins y 31.000 millones de pérdidas
La matriz de todas ellas, y la que mejor resume la contradicción del sector. Strategy tiene 846.000 bitcoins, unos 73.000 millones de dólares, con un coste medio de 75.416 $ por moneda: a diferencia de Metaplanet, su posición está en ganancias.
Y sin embargo: ingresos de 498 M$ en los últimos doce meses y una pérdida neta de 31.370 millones. Sus activos auditados a 30 de junio de 2026 eran de 52.563 M$, y prácticamente todo era bitcoin. Esto ya no es una empresa de software con una tesorería peculiar: es una tesorería de bitcoin con un negocio de software residual dentro.
El punto crítico son sus cuatro series de preferentes —STRK, STRF, STRD y STRC—, que exigen dividendos en dólares llueva o truene: 381,4 M$ en todo 2025 y 630,2 M$ solo en el primer semestre de 2026, según declara ante la SEC. Lo que paga en medio año supera lo que factura su negocio en un año entero. Ese dinero solo puede salir de emitir más papel o de vender bitcoin, y en 2026 ya ha hecho lo segundo: 6.916 BTC por 432 M$, con más de 102 M$ de pérdidas realizadas. Encima afronta un vencimiento de deuda en febrero de 2027.
Un detalle que casi nadie mira: según cómo lo midas, cotiza con prima o con descuento. Su mNAV sobre valor de empresa es 1,13x y el básico, 0,88x. La diferencia son la deuda y las preferentes.
✅ Lo mejor: escala, historial y la única con acceso real a los mercados de capitales. Si sobrevive una tesorera, es esta.
⚠️ Riesgos: compromisos fijos en dólares contra un activo volátil. Es el motivo por el que ya ha tenido que vender BTC.
👤 Para quién: para quien entienda que no está comprando bitcoin, sino bitcoin apalancado con una estructura de capital compleja encima.
⚠️ Riesgos: compromisos fijos en dólares contra un activo volátil. Es el motivo por el que ya ha tenido que vender BTC.
👤 Para quién: para quien entienda que no está comprando bitcoin, sino bitcoin apalancado con una estructura de capital compleja encima.
Si quieres el detalle de esta empresa en concreto, tenemos un análisis completo de las acciones de MicroStrategy y un artículo específico sobre por qué su posición en bitcoin es también un riesgo para el ecosistema.
3. CleanSpark (CLSK): de ganar 319 millones a perder 895
CleanSpark es la prueba de lo rápido que se ha dado la vuelta el negocio minero: en su ejercicio 2025 ganó 318,9 millones operando y en los nueve primeros meses de 2026 pierde 894,6. No es un apunte contable, es el negocio. Sus ingresos del último trimestre cayeron un 30,5%, hasta 138 millones, y conserva 13.703 bitcoins, un 31% de su capitalización.
Su respuesta es la misma que la de Riot, financiada de otra forma: un contrato de arrendamiento de capacidad en su campus de Sandersville por el que ingresará 6.600 millones de dólares en 20 años, y 2.276 millones en bonos senior garantizados para pagar la transición. Está comprando su futuro en la IA con deuda garantizada mientras el negocio que la sostiene hoy se deteriora.
✅ Lo mejor: el contrato de Sandersville le da visibilidad de ingresos a dos décadas, algo que MARA no tiene.
⚠️ Riesgos: financia el giro con deuda garantizada y su negocio actual cae a dos dígitos. Si la IA se enfría antes de que el contrato madure, queda muy expuesta.
👤 Para quién: para quien compre la tesis de los centros de datos y acepte el apalancamiento que la paga.
⚠️ Riesgos: financia el giro con deuda garantizada y su negocio actual cae a dos dígitos. Si la IA se enfría antes de que el contrato madure, queda muy expuesta.
👤 Para quién: para quien compre la tesis de los centros de datos y acepte el apalancamiento que la paga.
2. Riot Platforms (RIOT): la única que sube, y no por bitcoin
Riot es la excepción del artículo: la única que aguanta cerca de máximos mientras las demás se hunden. El motivo cabe en una línea: un contrato de computación de 9.100 millones de dólares a 20 años, arrendando 191 MW en su campus de Rockdale (Texas) hasta junio de 2048, con dos prórrogas de cinco años que podrían llevarlo hasta 16.100 millones.
Lo comunicó el 10 de agosto de 2026 sin nombrar al cliente, refiriéndose solo a una compañía líder en IA de frontera; Bloomberg y CNBC lo identificaron después como Anthropic. La acción subió un 25% ese día.
El mercado ha dejado de valorar a Riot como una minera de bitcoin y la valora como una promotora de centros de datos. Pero conviene no dejarse deslumbrar: sus ingresos crecen un 24,5% hasta 674,5 M$ y su resultado operativo del primer semestre de 2026 es de -739,3 M$, cuando en el mismo periodo de 2025 estaba cerca del equilibrio. La acción sube por lo que promete un contrato a veinte años, no por lo que gana hoy.
Su bitcoin, mientras tanto, mengua: vendió 3.778 BTC en el primer trimestre a 76.626 $ de media y conserva 11.380, apenas el 10,8% de su capitalización.
✅ Lo mejor: es la que mejor ha ejecutado el giro a la IA, y con contratos firmados que lo respaldan, no promesas.
⚠️ Riesgos: precisamente por eso, ya no es una forma de invertir en bitcoin. Si la compras buscando BTC, te llevas otra cosa.
👤 Para quién: para quien quiera IA e infraestructura energética. Para exposición a bitcoin hay vías mucho más directas.
⚠️ Riesgos: precisamente por eso, ya no es una forma de invertir en bitcoin. Si la compras buscando BTC, te llevas otra cosa.
👤 Para quién: para quien quiera IA e infraestructura energética. Para exposición a bitcoin hay vías mucho más directas.
1. Coinbase (COIN): la que más se parece a un negocio
Cierro con la que más me convence, y aun así tiene peros. Coinbase es el mayor exchange cotizado de Occidente, con 245.900 millones de dólares en activos de clientes y una cuota récord del 10,3% del volumen de negociación. Tiene 17.311 bitcoins, pero son solo el 2,8% de su capitalización: aquí no compras bitcoin, compras el peaje de que otros lo compren y lo vendan.
También pierde dinero —988 M$ en el último año—, pero su pérdida es de otra naturaleza: en 2025 ganó 1.435 M$ operando y en el primer semestre de 2026 se ha quedado en -135 M$, sobre unos ingresos de 6.040 M$ al año. Está en el entorno del equilibrio, no en caída libre.
✅ Lo mejor: es la única del grupo con ingresos recurrentes y clientes. Frente a Riot, que promete caja futura, Coinbase ya la genera.
⚠️ Riesgos: sus ingresos caen un 9,2% y dependen del ciclo. Si bitcoin se aburre, Coinbase cobra menos.
👤 Para quién: para quien quiera exposición al sector, no al precio de bitcoin.
🧩 ¿Y Tesla o Block? Tienen 11.509 y 9.117 bitcoins, y son las únicas de la tabla con beneficio positivo. Pero ese bitcoin es menos del 1% de lo que valen: comprarlas para tener BTC es como comprar una fábrica para quedarte con la máquina de café.
⚠️ Riesgos: sus ingresos caen un 9,2% y dependen del ciclo. Si bitcoin se aburre, Coinbase cobra menos.
👤 Para quién: para quien quiera exposición al sector, no al precio de bitcoin.
🧩 ¿Y Tesla o Block? Tienen 11.509 y 9.117 bitcoins, y son las únicas de la tabla con beneficio positivo. Pero ese bitcoin es menos del 1% de lo que valen: comprarlas para tener BTC es como comprar una fábrica para quedarte con la máquina de café.
¿Cómo se valora una tesorera de bitcoin?
Con las herramientas de siempre, no puedes. El PER divide precio entre beneficio, y aquí no hay beneficio. La valoración por descuento de flujos de caja, el método estándar del análisis fundamental, necesita flujos operativos que una tesorera no genera. Le pasa como a una SOCIMI, que se valora por su NAV y no por su beneficio contable: cada tipo de empresa pide su marco.
Estos son los cuatro que sí funcionan:
📊 mNAV (múltiplo sobre el valor de los activos) — Compara lo que vale la empresa en bolsa con lo que vale su bitcoin: por encima de 1,0x pagas prima, por debajo lo compras con descuento. Ojo con la versión que miras: en Strategy el mNAV sobre valor de empresa es 1,13x y el básico 0,88x, y las dos son correctas.
📊 mNAV (múltiplo sobre el valor de los activos) — Compara lo que vale la empresa en bolsa con lo que vale su bitcoin: por encima de 1,0x pagas prima, por debajo lo compras con descuento. Ojo con la versión que miras: en Strategy el mNAV sobre valor de empresa es 1,13x y el básico 0,88x, y las dos son correctas.
₿ Bitcoin por acción — La métrica honesta: cuánto bitcoin te toca por cada título. En Strategy son 0,0022 BTC por acción. Si la empresa emite y esa cifra baja, te han diluido aunque la tesorería total haya crecido.
💸 El flywheel y su reverso — Con la acción en prima, la empresa emite caro, compra bitcoin y sube el BTC por acción de todos. Elegante. Pero si el mNAV cae por debajo de 1,0x, la máquina gira al revés: cada emisión destruye bitcoin por acción. Ahí está hoy una parte del sector.
🏦 Carga fija contra activo volátil — Lo que mata a una tesorera no es que bitcoin baje, sino tener que pagar dividendos e intereses en dólares mientras baja. Por eso Strategy vendió BTC en 2026: mira vencimientos de deuda y compromisos con preferentes antes que cualquier otra cosa.
💡 La idea que te tienes que llevar: en una tesorera no analizas un negocio, analizas una estructura de financiación apalancada sobre un activo volátil. El bitcoin es el activo; la acción es el activo más las decisiones de sus gestores, su deuda y su política de emisión.
¿Qué precio de bitcoin está descontando ya la acción de Strategy?
Esta es la pregunta que de verdad importa: ¿qué tendría que hacer bitcoin para justificar el precio al que ya cotiza Strategy?
Strategy declara 846.000 bitcoins y, contando todo el papel emitido hasta septiembre, unos 384 millones de acciones, es decir, 0,0022 bitcoins por acción. Por delante del accionista ordinario hay 7.236 millones de pasivo y unos 14.441 millones en acciones preferentes, unos 56 dólares por acción que hay que descontar.
Si bitcoin vale… |
Cada acción respalda… |
Frente al precio de hoy (168,50 $) |
|---|---|---|
50.000 $ |
54 $ |
-68% |
65.000 $ |
87 $ |
-48% |
86.270 $ (hoy) |
134 $ |
-21% |
≈102.000 $ |
168,50 $ |
En equilibrio |
130.000 $ |
230 $ |
+36% |
200.000 $ |
384 $ |
+128% |
La conclusión es clara: a 168,50 dólares, la acción ya está poniendo en precio un bitcoin de unos 102.000 dólares, alrededor de un 18% por encima de su precio actual. Si bitcoin se queda donde está, la acción sigue estando cara.
El atractivo está en el apalancamiento: por cada 1% que sube bitcoin, el respaldo de cada acción sube alrededor de un 1,4%. Pero funciona exactamente igual en las caídas.
📌 Margen de error: el balance es de 30 de junio y el precio de bitcoin es de hoy, por lo que el punto de equilibrio se mueve entre unos 98.000 y 102.000 dólares según cómo valores las preferentes y las acciones emitidas desde junio. La conclusión no cambia: está por encima del precio actual de bitcoin.
¿Y las mineras? El listón que tienen que superar
En las mineras sí hay un negocio, así que aquí sí aplica la pregunta clásica: ¿lo que gana la empresa supera lo que cuesta el dinero que emplea?
El coste del dinero para el accionista sale de una fórmula estándar: lo que renta un bono del Estado sin riesgo más una prima por el riesgo de esa acción en concreto. Con el bono estadounidense a diez años al 4,96% y una prima de mercado del 4,23%, así queda el listón:
Empresa |
Volatilidad frente al mercado |
Rentabilidad que exige el accionista |
|---|---|---|
Una empresa media |
1,00 |
9,2% |
Coinbase |
3,39 |
19,3% |
MARA |
5,33 |
27,5% |
Léelo despacio, porque es demoledor. Para que invertir en MARA merezca la pena, la empresa tiene que generar más de un 27% anual. No un 8%, no un 12%: más de un 27%, porque es cinco veces más volátil que el mercado y el accionista exige que le paguen por aguantar eso.
¿Y qué genera en realidad? Con una pérdida operativa anualizada de unos 3.165 millones sobre unos activos de 4.349 millones, su retorno sobre el capital es de alrededor del -73%.
Tiene que superar un 27% y va por un -73%. No hay crecimiento que arregle eso: cuando una empresa gana menos de lo que le cuesta el dinero, crecer no la mejora, la empeora.
¿Qué criterios he usado?
🔍 Peso real del bitcoin — Valor de sus BTC a precio de mercado dividido entre la capitalización. Si sale un 2%, no es una apuesta por bitcoin por mucho que lo anuncie.
💰 Cuentas auditadas — Resultados y activos salen de los 10-Q y 10-K de la SEC, no de webs de cotizaciones. Es la única cifra que alguien ha tenido que firmar.
🧮 Lo operativo separado de lo contable — Si el resultado viene de revalorizar el propio bitcoin, no cuenta como negocio.
⚖️ Coste medio de adquisición — A qué precio compró cada una su bitcoin. Es el criterio que mejor ordena la lista, y lo tienes en la tabla de abajo.
🧨 Dilución y estructura de capital — Emisiones, convertibles, preferentes y vencimientos. Es la primera causa de muerte del sector.
💰 Cuentas auditadas — Resultados y activos salen de los 10-Q y 10-K de la SEC, no de webs de cotizaciones. Es la única cifra que alguien ha tenido que firmar.
🧮 Lo operativo separado de lo contable — Si el resultado viene de revalorizar el propio bitcoin, no cuenta como negocio.
⚖️ Coste medio de adquisición — A qué precio compró cada una su bitcoin. Es el criterio que mejor ordena la lista, y lo tienes en la tabla de abajo.
🧨 Dilución y estructura de capital — Emisiones, convertibles, preferentes y vencimientos. Es la primera causa de muerte del sector.
Y de todos ellos, el que mejor predice cómo le ha ido a cada una es a qué precio compró su bitcoin:
Empresa |
Coste medio por bitcoin |
Con BTC a 86.000 $ |
|---|---|---|
Strategy |
75.416 $ |
En ganancia, +14%
|
Metaplanet |
88.622 $ |
En pérdida, -3%
|
Vanadi |
99.548 $ |
En pérdida, -14%
|
No es casualidad que el orden coincida con el del ranking. Comprar disciplinado y comprar en euforia son dos negocios distintos, aunque el activo sea el mismo.
Pros y contras de invertir en bitcoin a través de acciones
Pros
- Compras desde tu bróker de bolsa de siempre, sin abrir cuenta en un exchange.
- Encajan en cuentas donde no puedes tener cripto directamente.
- Algunas ofrecen exposición apalancada, que amplifica las subidas de bitcoin.
- No tienes que custodiar claves privadas ni gestionar una wallet.
- Las mineras e infraestructuras añaden un negocio que puede crecer por su cuenta.
- Fiscalidad y operativa idénticas a las de cualquier otra acción.
Contras
- Añades riesgo empresarial, de deuda y de gestión encima del riesgo de bitcoin.
- Pagas una prima sobre el bitcoin que puede desaparecer, y a menudo desaparece.
- La dilución por ampliaciones recurrentes reduce tu bitcoin por acción.
- Las únicas de la lista que ganan dinero son las dos que apenas tienen bitcoin en balance.
- La correlación con bitcoin es imperfecta: bitcoin acumula un año plano y varias han caído más del 70%.
- En una quiebra, el accionista cobra el último, después de la deuda y las preferentes.
¿Cómo comprar acciones de criptomonedas desde España?
Son acciones normales y se compran con un bróker corriente. Lo único a mirar es que dé acceso al mercado de cada una: Nasdaq y NYSE para casi todas, Tokio para Metaplanet y BME Growth para Vanadi.
IBAN español y cuenta remunerada al 3,04% TAE

-
💶Depósito mínimo10,00 €
-
📝RegulaciónBAFIN
-
⭐️Puntuación8.75/10
La alternativa directa: un ETP de bitcoin
Si después de leer todo esto lo que querías era bitcoin y no una empresa, el camino corto en una cuenta de valores es un ETP con respaldo físico, que replica el precio del bitcoin sin riesgo empresarial, sin deuda y sin dilución.
El más usado desde España es el iShares Bitcoin ETP, con ISIN XS2940466316, emitido por BlackRock, con un patrimonio de 1.199 millones de euros y un TER del 0,15% anual. Al estar respaldado físicamente, el emisor compra bitcoin real y lo mantiene en custodia.
Cotiza con el ticker IB1T en Xetra, Euronext París, Borsa Italiana, London Stock Exchange y SIX, y como BTCN en Euronext Ámsterdam. Comprueba en qué divisa lo compras, porque cambia según la bolsa.
¿Cómo tributan estas acciones en España?
📄 Ganancias patrimoniales — Al vender tributas por la diferencia en la base del ahorro del IRPF, con los tramos vigentes. Solo tributas cuando vendes.
📄 Formulario W-8BEN — Para las estadounidenses; baja la retención sobre dividendos del 30% al 15% y casi todos los brókers lo tramitan solos. Como ninguna de estas empresas paga dividendo ordinario, en la práctica afecta poco.
📄 Modelo 720 — Si tus acciones en el extranjero superan los 50.000 € a 31 de diciembre. Es informativo, no se paga por presentarlo.
📄 No confundas los marcos — Aquí estás en MiFID II, con FOGAIN hasta 100.000 € frente a la insolvencia del bróker (no frente a pérdidas de mercado). Comprando bitcoin en un exchange el marco sería MiCA y no habría ningún fondo de garantía.
Preguntas frecuentes
No. Compras bitcoin más la deuda de la empresa, sus preferentes, sus decisiones de gestión y la prima a la que cotice. Bitcoin acumula un año plano y la acción ha perdido más de la mitad de su valor. La diferencia es exactamente eso.
Que el mercado la valora en menos de lo que vale el bitcoin que tiene. Suena a ganga, pero suele reflejar que los inversores descuentan dilución futura o desconfían de la gestión. Alrededor de una cuarta parte de las cotizadas con bitcoin estaban así en 2026.
Strategy, con unos 846.000 a 21 de septiembre de 2026, muy por delante de la segunda. Le siguen Twenty One y Metaplanet, ambas en el entorno de los 43.000. El ranking completo de tenedores, con países y fondos, está en nuestro artículo sobre quién tiene más bitcoin.
Para financiar su transformación en centros de datos de IA y reducir deuda. MARA vendió más de 15.000 BTC en marzo de 2026 y Riot casi 3.800 en el primer trimestre. Minar renta menos que alquilar potencia de cálculo.
Este artículo es contenido informativo y no constituye asesoramiento financiero ni fiscal. Invertir en acciones de empresas expuestas a criptoactivos implica un riesgo elevado, incluida la posible pérdida total del capital invertido. Las rentabilidades pasadas no garantizan rentabilidades futuras. Infórmate y, si lo necesitas, consulta con un asesor.