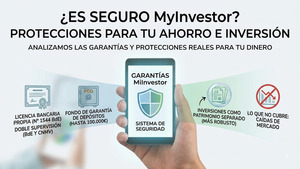
Si tienes dinero en un banco y también inviertes en valores, hay dos fondos de garantía que pueden protegerte en caso de quiebra de la entidad: el FGD y el FOGAIN. Son complementarios, no excluyentes, pero cubren cosas diferentes. Conocer la diferencia entre ambos te permite saber exactamente qué parte de tu patrimonio financiero está protegida y cuál no.
¿Qué son el FGD y el FOGAIN y qué cubre cada uno?
El Fondo de Garantía de Depósitos (FGD), formalmente, el Fondo de Garantía de Depósitos de Entidades de Crédito (FGDEC), es el mecanismo que protege el dinero depositado en bancos, cajas de ahorro y cooperativas de crédito españolas. Fue creado por el Real Decreto-ley 16/2011 y está gestionado por el Banco de España.
El FGD actúa cuando una entidad de crédito adherida no puede devolver los fondos a sus clientes por insolvencia o quiebra. Cubre hasta 100.000 € por titular y entidad, incluyendo cuentas corrientes, cuentas de ahorro, depósitos a plazo fijo y también valores depositados en custodia (acciones, bonos) que la entidad no pueda restituir. Esta última cobertura —la de valores en custodia— funciona de forma independiente a la de los depósitos dinerarios, con un límite también de 100.000 € adicional.
Si el banco quiebra, el FGD activa el reembolso de forma automática: el cliente no tiene que hacer ninguna gestión especial. El plazo vigente es de 7 días hábiles desde la declaración de insolvencia.
Por otro lado, el Fondo General de Garantía de Inversiones (FOGAIN) protege a los inversores que tienen activos financieros, acciones, participaciones en fondos, efectivo para invertir, depositados en empresas de servicios de inversión: sociedades de valores, agencias de valores, sociedades gestoras de carteras y entidades similares.
No es lo mismo que comprar fondos de inversión a través de tu banco. Si tu banco quiebra y custodias fondos en él, entra el FGD (para el efectivo en cuenta) y, en ciertos casos, también el FOGAIN si la entidad actuaba como empresa de servicios de inversión. El FOGAIN cubre hasta 100.000 € por inversor y entidad en caso de que la empresa de servicios de inversión no pueda restituir los valores o el efectivo de sus clientes.
A diferencia del FGD, en el caso del FOGAIN el cliente sí debe solicitar activamente la indemnización: hay que presentar un formulario ante la gestora del FOGAIN, junto con documentación que acredite la titularidad de los activos.
El FOGAIN está supervisado por la CNMV, mientras que el FGD lo gestiona el Banco de España. Son organismos distintos y responden ante situaciones distintas.
Diferencias clave entre FGD y FOGAIN
Aspecto |
FGD (Fondo de Garantía de Depósitos) |
FOGAIN (Fondo General de Garantía de Inversiones) |
|---|---|---|
Qué protege |
Cuentas corrientes, cuentas de ahorro y depósitos a plazo fijo |
Dinero y valores custodiados por brokers y empresas de inversión |
Cobertura máxima |
Hasta 100.000 € por titular y entidad |
Hasta 100.000 € por inversor y entidad adherida |
Quién está cubierto |
Clientes de bancos adheridos al sistema de garantía de depósitos |
Clientes de sociedades y agencias de valores, gestoras y brokers adheridos |
Cuándo actúa |
Si el banco no puede devolver los depósitos |
Si el intermediario no puede devolver el dinero o los valores custodiados |
Qué NO cubre |
Pérdidas por inflación o baja rentabilidad |
Pérdidas por una mala inversión o caídas de mercado |
Un punto clave: los fondos de inversión tienen su propia protección
Es habitual pensar que los fondos de inversión están cubiertos por el FOGAIN. La realidad es más matizada. Los fondos de inversión (UCITS) tienen un mecanismo de protección propio y más robusto: la segregación patrimonial. Esto significa que el patrimonio del fondo está completamente separado del balance de la gestora o del banco comercializador. Si la gestora quiebra, el patrimonio del fondo no desaparece: se asigna a otra gestora o se liquida y el dinero se devuelve a los partícipes.
El FOGAIN actúa en un escenario diferente: cuando la entidad que custodia tus valores (no los del fondo, sino los tuyos directamente) no puede restituirlos. Por ejemplo, si tienes acciones propias depositadas en un bróker que quiebra y no puede devolverte esos títulos.
El FOGAIN actúa en un escenario diferente: cuando la entidad que custodia tus valores (no los del fondo, sino los tuyos directamente) no puede restituirlos. Por ejemplo, si tienes acciones propias depositadas en un bróker que quiebra y no puede devolverte esos títulos.
FGD y FOGAIN son complementarios: puedes beneficiarte de ambos a la vez
Ambos fondos son compatibles entre sí. Si tienes 80.000 € en depósitos en un banco y además 50.000 € en acciones gestionadas por la misma entidad en su división de valores, en caso de quiebra podrías recuperar hasta 100.000 € por la vía del FGD (depósitos) y hasta 100.000 € adicionales por la vía del FGD como custodia de valores, con coberturas independientes.
Lo esencial es verificar, antes de contratar cualquier producto financiero, que la entidad está adherida al organismo correspondiente (FGD si es un banco, FOGAIN si es una empresa de servicios de inversión) y que está regulada por el Banco de España o la CNMV según el caso. Ese es el primer filtro de seguridad, antes de que ningún fondo de garantía tenga que activarse.
Lo esencial es verificar, antes de contratar cualquier producto financiero, que la entidad está adherida al organismo correspondiente (FGD si es un banco, FOGAIN si es una empresa de servicios de inversión) y que está regulada por el Banco de España o la CNMV según el caso. Ese es el primer filtro de seguridad, antes de que ningún fondo de garantía tenga que activarse.
Preguntas frecuentes sobre las diferencias entre FGD y FOGAIN
Los fondos de inversión (UCITS) tienen su propia protección mediante la segregación patrimonial: el patrimonio del fondo está separado del balance de la gestora. El FOGAIN cubre principalmente la no restitución de valores propios del inversor (acciones, bonos) depositados en una empresa de servicios de inversión que quiebra.
No. El FGD activa el reembolso de forma automática y contacta directamente con el depositante. El plazo es de 7 días hábiles desde la declaración de insolvencia. No es necesario presentar ninguna solicitud.
En ese caso aplica el FOGAIN. Deberás presentar un formulario de solicitud de indemnización ante la gestora del FOGAIN junto con documentación que acredite la titularidad de los activos. El proceso no es automático y puede ser más largo que el del FGD.
Sí. Un banco que también tenga servicios de inversión puede estar adherido tanto al FGD (por su actividad de captación de depósitos) como al FOGAIN (por sus servicios de inversión). En ese caso, un mismo cliente podría beneficiarse de ambas coberturas de forma independiente según el tipo de producto afectado.